中国石油进出口贸易海关数据2023-2026分析报告
基于中国海关总署2023-2026年7月原油与成品油进出口量、额、价及来源国真实统计数据,从总量格局、量价演变、品类分化、来源结构、供需基本面与供给冲击压力测试六个维度展开的多维分析,覆盖原油进口5.78亿吨(2025年)、成品油出口5,802万吨、对外依存度72.7%降至68.2%等核心指标。
基于中国海关总署2023-2026年7月原油与成品油进出口量、额、价及来源国真实统计数据,从总量格局、量价演变、品类分化、来源结构、供需基本面与供给冲击压力测试六个维度展开的多维分析,覆盖原油进口5.78亿吨(2025年)、成品油出口5,802万吨、对外依存度72.7%降至68.2%等核心指标。
基于深圳市容大感光科技股份有限公司2022-2025年年度报告(经审计)、2026年半年度报告、一季报及行业公开数据,围绕营收增长、利润拐点、毛利率变动、产能扩张、现金流质量、同业竞争与估值水平等维度的16个场景全景分析。
基于雅克科技2022-2025四个完整财年审计年报及2026年半年度报告,覆盖营收(42.59→86.11亿元)、归母净利(5.25→10.00亿元)、毛利率、现金流、资产负债、分产品结构、子公司盈利、商誉风险与估值表现的多维对比分析。
基于晶瑞电材2016-2026H1十年财务序列、2026年半年度报告分产品数据、同业六公司可比口径及2026-09-18盘中估值信息,对公司发展沿革、业务结构、盈利质量、现金流健康度、估值定价与投资逻辑的全景深度分析。
基于2022—2025年度完整财报及2026年半年度数据,覆盖业务结构切换、盈利质量拆解、产能布局、同业对比、估值情景与风险解禁的全维度分析。
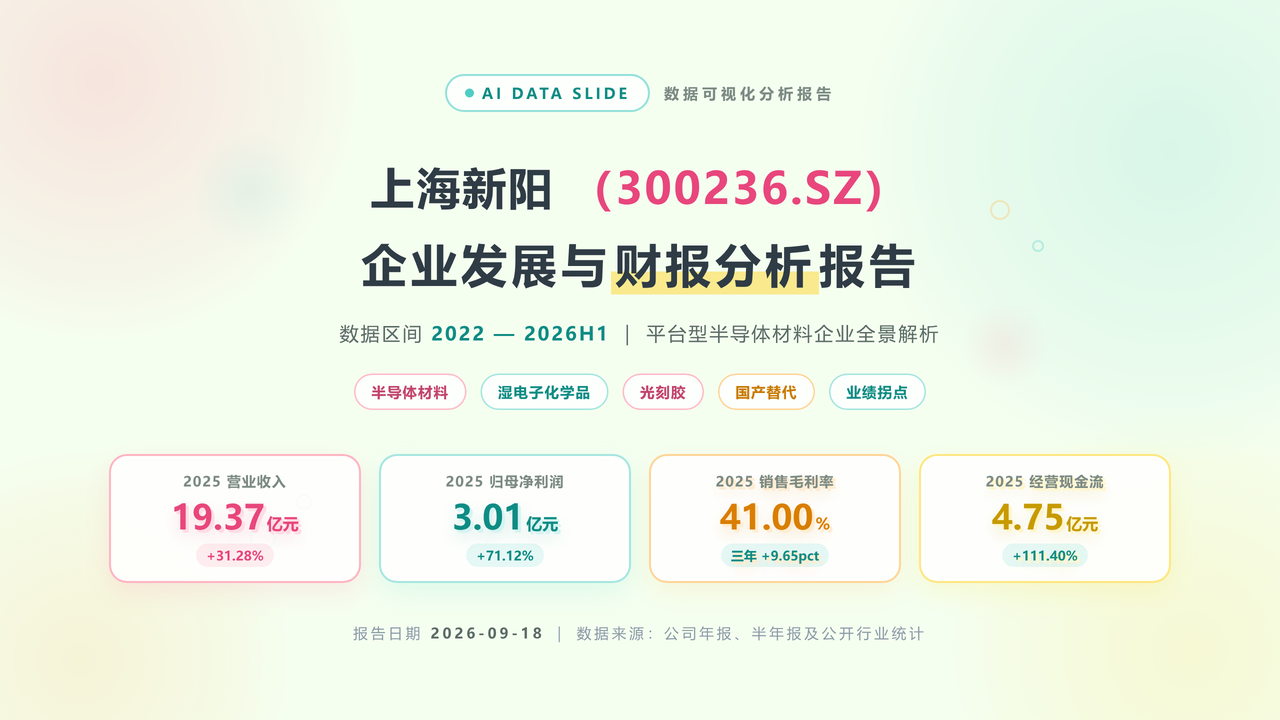
基于上海新阳2022—2025年报、2026半年报及行业数据,从公司概况、财务全景、业务结构、产品线、光刻胶专题、同业对比、行业环境、产能估值等维度,全景解析这家平台型半导体湿电子化学品企业的业绩拐点与投资逻辑。
基于彤程新材(603650.SH)2026年半年度报告及2022–2025年历史财务数据,围绕营收利润趋势、收入结构变迁、利润来源拆解、现金流与偿债压力、光刻胶业务放量、同业对比、估值与预期差、风险与验证路线等维度,共16个场景的全景式财报数据可视化分析。
基于IDC全球出货量口径与QYResearch市场规模口径,以及惠普、佳能、爱普生、兄弟、理光、柯尼卡美能达、京瓷、施乐、纳思达/奔图九大厂商2021-2026年经审计财报数据,对全球办公打印机产业五年市场规模变迁、供给侧重构、竞争格局、技术演进、商业模式与中国国产替代进程的全景分析。
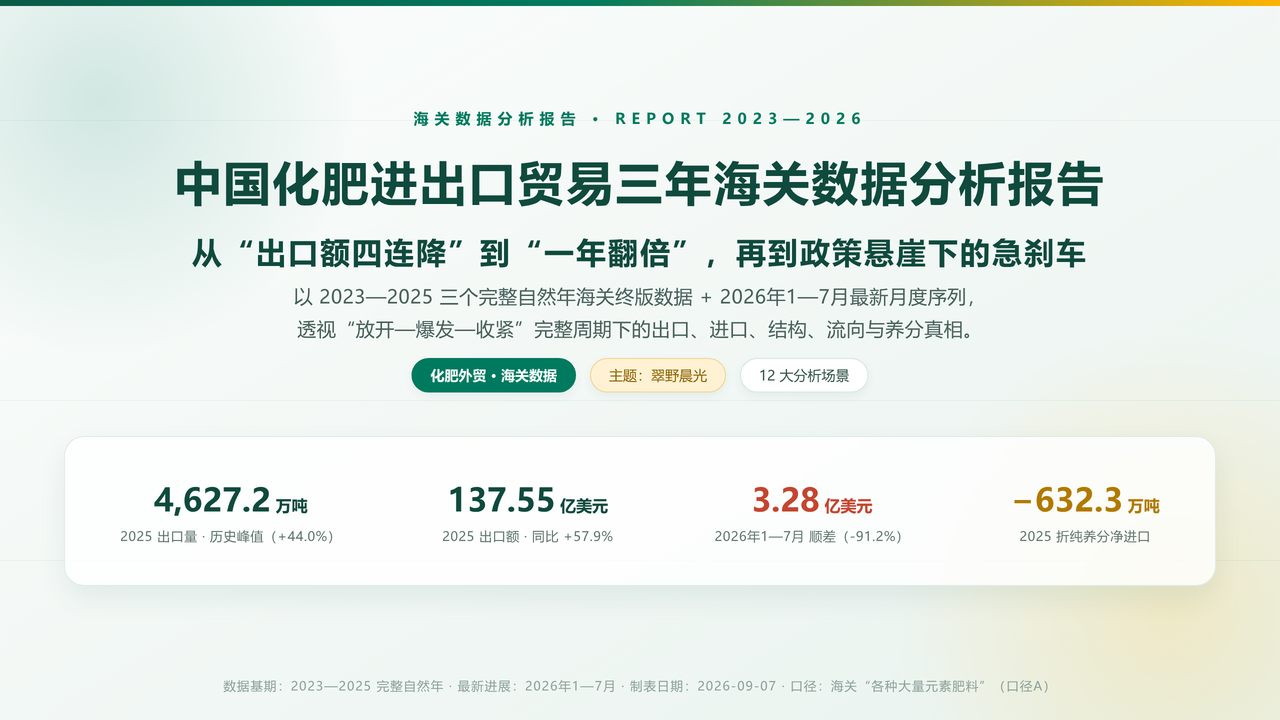
基于海关总署进出口统计(出口FOB/进口CIF)2023—2025三个完整自然年终版数据与2026年1—7月最新进展,覆盖打印机整机(口径A)、3D打印机(口径B)的量、额、价、贸易差额、品类结构、流向产地及产业格局的多维分析。
基于海关总署、国家统计局、郑州海关、中国机电商会等权威数据源,覆盖2023—2025三年年度终版数据与2026年1—7月最新进展,围绕出口量、出口额、出口均价、贸易方式、目的地格局、产业链迁移、进口侧与贸易顺差等维度展开十三场景全景分析。
7家全球主要农机企业已披露的2025财年/日历年报告(截至2026-09-15),叠加VDMA、AEM、CEMA行业协会数据、印度FY26拖拉机行业数据与中国规上农机企业统计口径,覆盖190年产业发展史、五套市场规模口径、全球竞争格局、区域需求迁移、技术演进与制度政策变量。
基于三层价格带划分、五套互相打架的市场规模口径、11 家上市电声企业 2025 财年数据、六大发展阶段、三大中国产业集群与五项核心发现,构建"品牌在欧美、制造在中国、增量在车上"的高端音响制造全链条分析。
基于网易集团FY2022–FY2025四个财年合并利润表、四大分部收入、资产负债、现金流及股东回报数据,覆盖营收、利润、毛利率、分部结构、合同负债等多维指标的对比分析。
基于京东方BOE、TCL科技/TCL华星、惠科股份HKC三家半导体显示龙头2023—2025三个完整会计年度的审计财报数据,结合2026年半年度报告补充,从经营规模、利润质量、盈利能力、业务分部、资产负债、研发投入、产业地位与风险预警等多维度展开对比分析。
基于龙芯中科 2022—2025 四个完整财年(含 2021 上市前基期与 2026H1 最新进展)的营收、盈利、毛利率、研发、现金流、资产质量、估值与市场表现的多维财报数据对比分析。
基于 2023—2025 三个完整自然年的市场规模、注册备案、进出口、渠道结构、头部企业财务与政策监管多维数据,呈现"总量温和增长、结构剧烈重构"的产业三年期全景对比分析。
基于2023—2025三个完整自然年度,覆盖全口径产业规模、需求端人口、支付端三支柱、供给端服务、六大细分赛道与经营主体六大维度的多维对比分析。
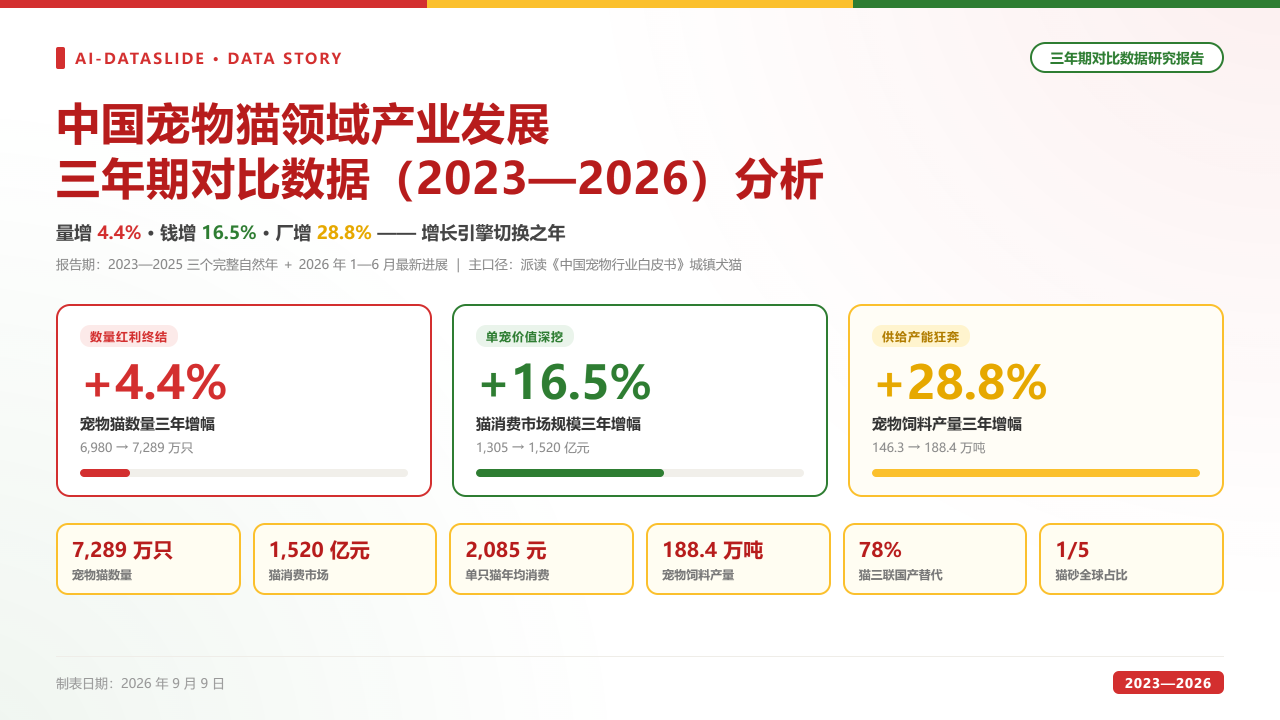
本报告基于派读《中国宠物行业白皮书》"城镇犬猫"口径(2023—2025 三个完整自然年 + 2026 年 1—6 月最新进展),对中国宠物猫产业三年增长引擎切换进行全景分析:宠物猫数量从 6,980 万只增至 7,289 万只(三年仅 +4.4%,增速由 +6.8% 降至 +1.9%),猫消费市场规模却从 1,305 亿元增至 1,520 亿元(+16.5%),增长由"数量红利"切换为"单宠价值深挖";供给侧宠物饲料产量三年 +28.8%(146.3→188.4 万吨)跑赢需求 12.3 个百分点,叠加猫砂全球统治、猫三联疫苗 78% 国产替代、2026 年上半年 7 家 A 股宠企"增收不增利"等主线,立体呈现猫产业的量、价、供、需、渠道与资本全貌。
基于派读《中国宠物行业白皮书》城镇犬猫消费主口径(口径 A)及海关、协会、上市公司年报等四套统计口径,对 2023—2025 年宠物犬数量、消费规模、单只消费、犬猫竞争格局、消费结构、犬粮市场、产能、进出口、医疗动保、上市公司与政策环境进行三年期纵向对比,并结合 2026 年 1—7 月最新数据与 2028 年预测展望产业发展趋势。
基于2023—2025年国家统计局年度统计公报、2025年全国1%人口抽样调查及民政部民政统计数据,对全国总人口与自然增长、年龄结构、城乡、性别、人口素质、就业、婚姻家庭与抚养比等维度开展三年(2023年末—2025年末)对比分析,揭示"总量加速收缩、老龄化低龄化、少儿坍缩、质量红利增厚"的结构性变化与未来趋势。