全球农用机械制造产业的发展与现状研究报告(2026年09月)
7家全球主要农机企业已披露的2025财年/日历年报告(截至2026-09-15),叠加VDMA、AEM、CEMA行业协会数据、印度FY26拖拉机行业数据与中国规上农机企业统计口径,覆盖190年产业发展史、五套市场规模口径、全球竞争格局、区域需求迁移、技术演进与制度政策变量。
📝 本报告大纲内容
全球农用机械制造产业发展与现状研究报告(2026年09月)
- 数据基准:7家全球主要农机企业已披露的2025财年/日历年报告(截至2026-09-15),叠加VDMA、AEM、CEMA行业协会数据、印度FY26拖拉机行业数据与中国规上农机企业统计口径,覆盖190年产业发展史、五套市场规模口径、全球竞争格局、区域需求迁移、技术演进与制度政策变量。
1、报告概述与核心结论速览
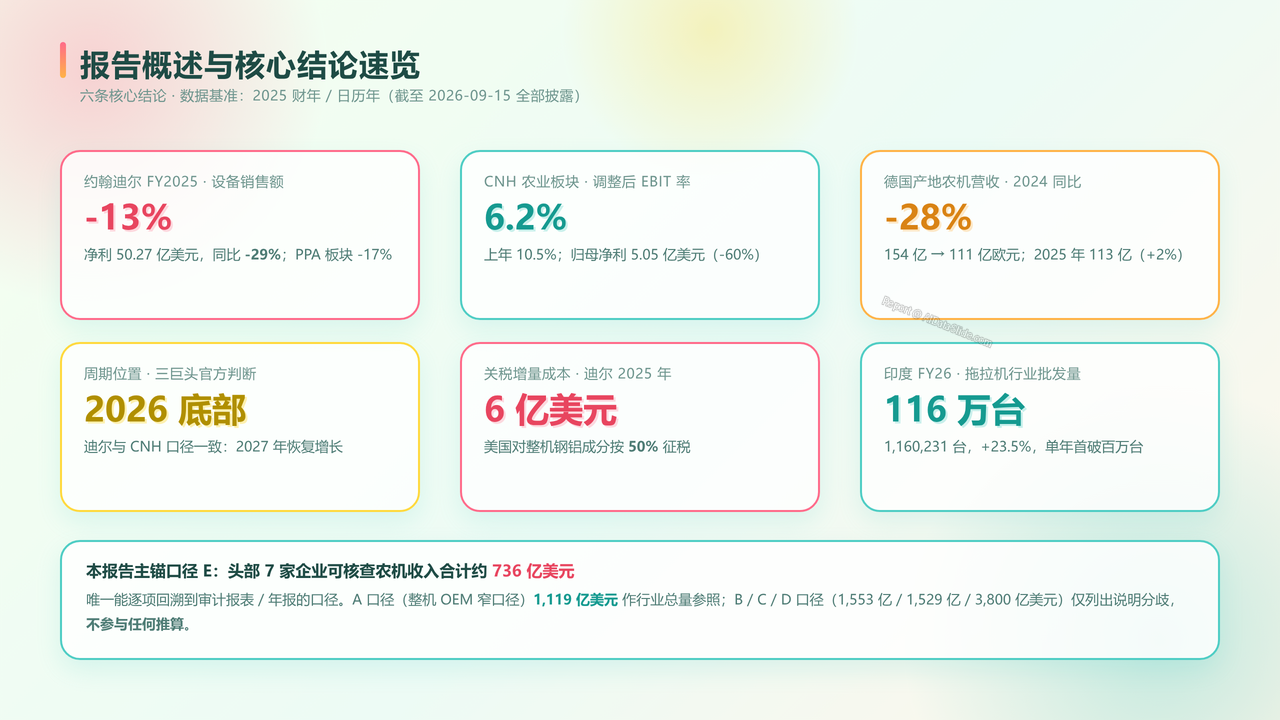
- 分析全球农机制造业最关键的六条结论——2014年以来最深下行周期的尾声、2026触底2027复苏、关税成为周期底部最大变量、需求东移、竞争主轴从马力转向数据、中国"规模巨大·高端失守·出口突进"。
- 分析各结论的可信度层级分布(经审计年报⭐⭐⭐⭐⭐ 至 预测机构⭐⭐)。
2、全球农机市场规模口径辨析
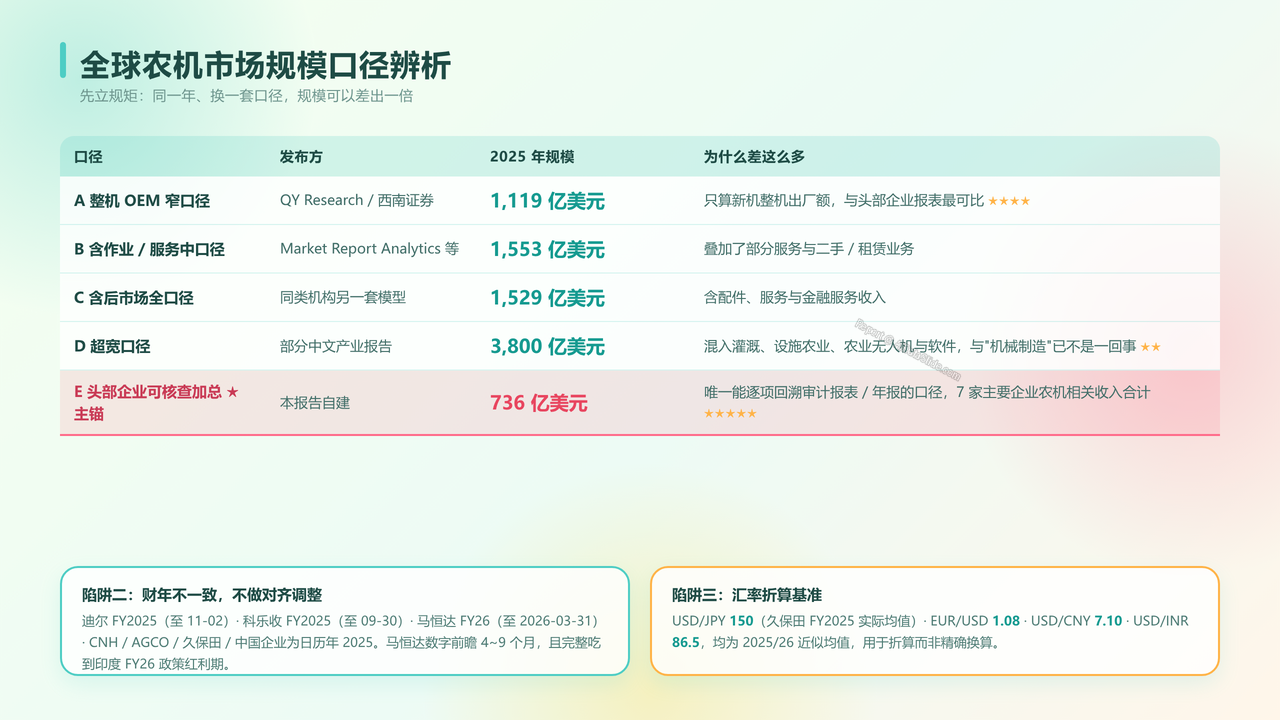
- 分析五套互相打架的"全球农机市场规模"口径差异——整机OEM窄口径1,119亿美元、含服务中口径1,553亿美元、含后市场全口径1,529亿美元、超宽口径3,800亿美元、企业可核查加总口径736亿美元,并标注本报告主锚。
- 分析财年不一致陷阱(迪尔FY2025至11-02、科乐收FY2025至09-30、马恒达FY26至2026-03-31、其余为日历年2025)与汇率折算基准(USD/JPY 150、EUR/USD 1.08、USD/CNY 7.10、USD/INR 86.5)。
3、六阶段技术演进发展历程
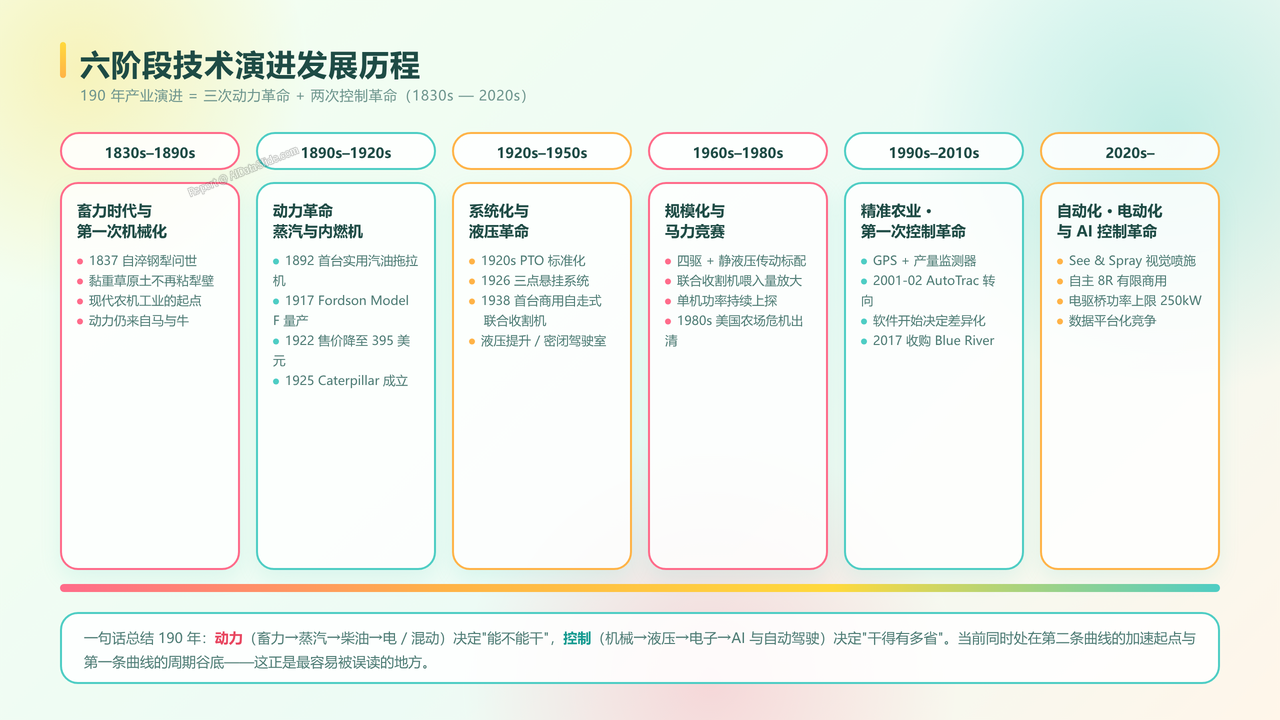
- 分析1830s至2020s六个阶段的时间轴划分——畜力与第一次机械化、蒸汽与内燃机动力革命、系统化与液压革命、规模化马力竞赛、精准农业第一次控制革命、自动化电动化与AI第二次控制革命。
- 分析关键里程碑事件(1837自淬钢犁、1917 Fordson Model F、1926三点悬挂、1938首台商用自走式联合收割机、1990s精准农业、2017 Blue River收购、2023 PTx Trimble 20亿美元)。
4、行业周期轨迹与谷底判断
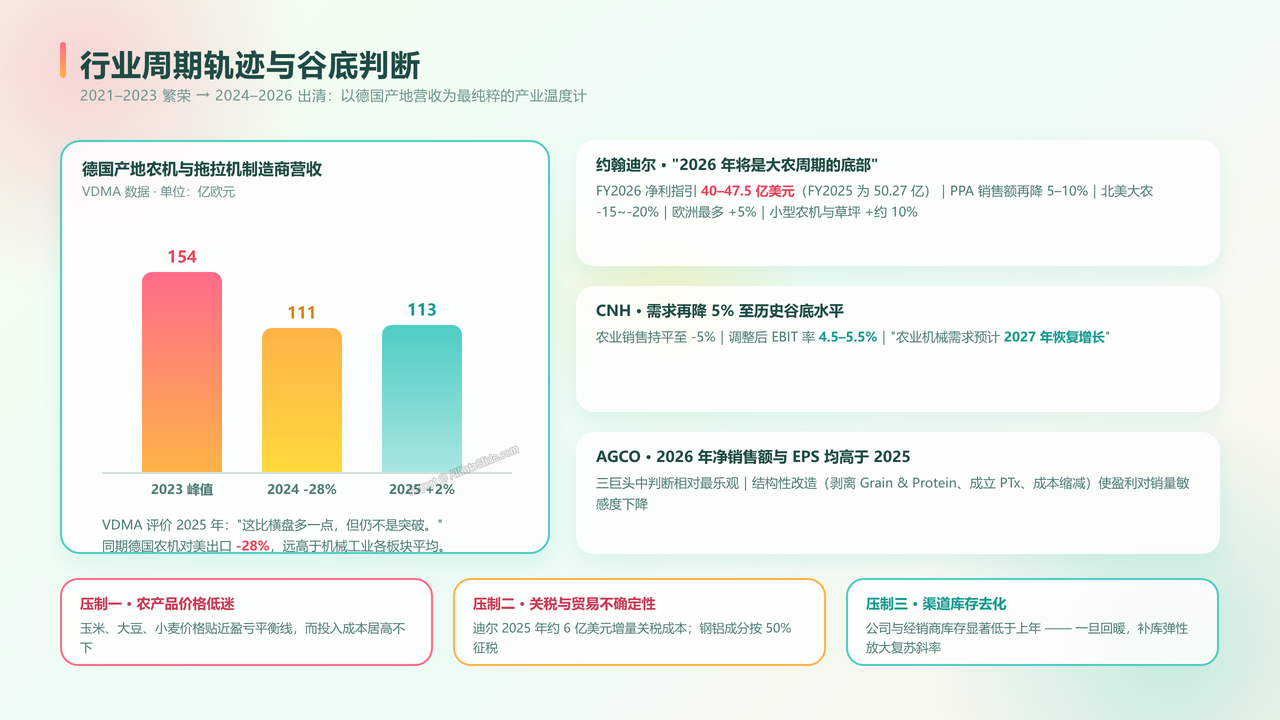
- 分析德国产地农机营收周期轨迹(2023年154亿欧元峰值→2024年111亿欧元-28%→2025年113亿欧元+2%),识别2014年以来最深一轮下行周期。
- 分析三巨头对2026年的官方判断分歧——迪尔"2026年将是大农周期底部"、CNH"需求再降5%且2027恢复增长"、AGCO"2026净销售额与EPS均高于2025"、VDMA"温和微增"。
- 分析需求侧三大压制因素(农产品价格贴近盈亏平衡线、关税与贸易不确定性、渠道库存去化)及其对复苏斜率的反向放大效应。
5、全球主要企业竞争格局对比
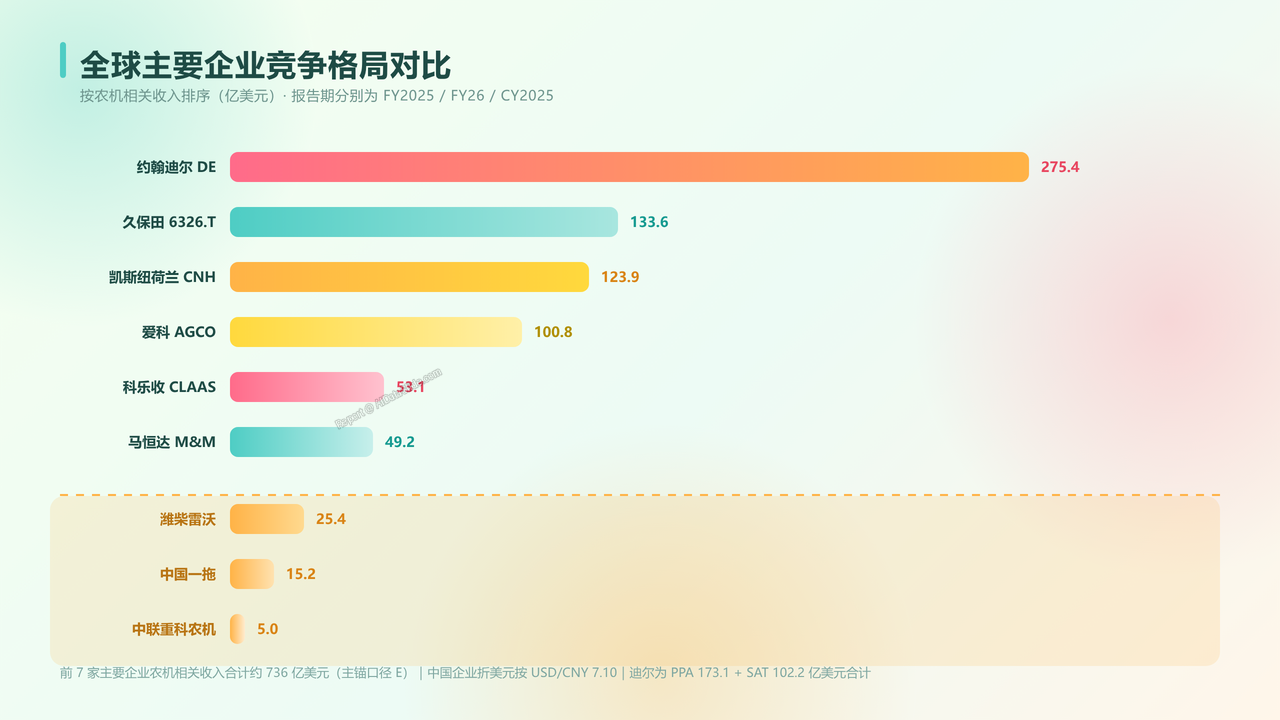
- 分析7家主要农机企业按农机相关收入排序的梯队格局——迪尔275.4亿美元、久保田约133.6亿美元、CNH 123.9亿美元、AGCO 100.8亿美元、CLAAS约53.1亿美元、马恒达约49.2亿美元,合计约736亿美元。
- 分析中国三家企业的全球位次与体量落差——潍柴雷沃约25.4亿美元、中国一拖约15.2亿美元、中联重科农机约5.0亿美元,两家头部合计不足CNH农业分部三分之一。
- 分析各企业农机相关收入同比分化(马恒达+20%最高、迪尔PPA -17%、AGCO -13.5%、CNH -12%、一拖-9.09%、中联重科-23.84%)。
6、头部企业盈利能力差距拆解
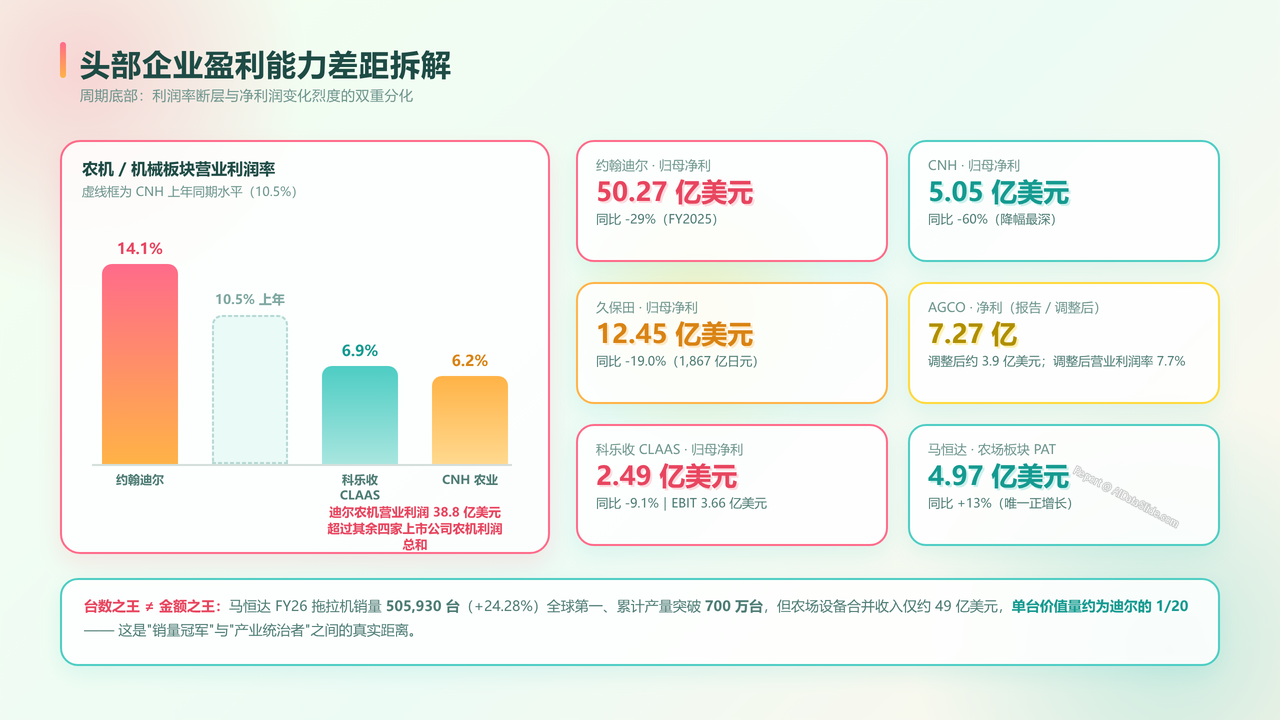
- 分析利润率断层的量级差异——迪尔农机营业利润率14.1%、CLAAS 6.9%、CNH 6.2%(上年10.5%),迪尔农机绝对利润38.8亿美元超过其余四家上市公司农机利润总和。
- 分析净利润变化烈度——CNH归母净利5.05亿美元同比-60%、迪尔50.27亿-29%、久保田12.45亿-19.0%、CLAAS 2.49亿-9.1%、马恒达农场PAT +13%。
- 分析单台价值量差距——马恒达FY26销量505,930台(+24.28%)居全球第一,累计产量突破700万台,但单台价值量约为迪尔1/20。
7、马力段差异下的集中度格局
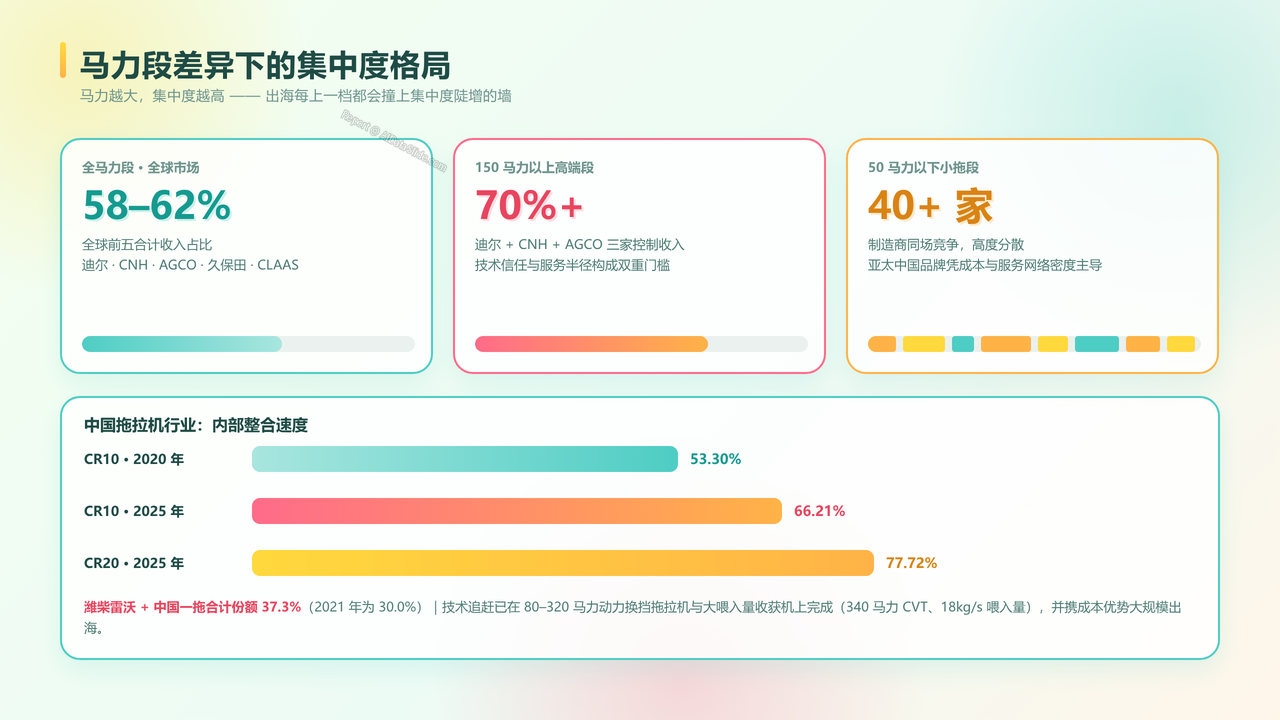
- 分析全球前五(迪尔、CNH、AGCO、久保田、CLAAS)合计约58–62%收入的整体集中度水平。
- 分析马力分段集中度的陡增特征——150马力以上高端段前三家控制70%+收入,50马力以下小拖段超40家制造商竞争且亚太中国品牌主导。
- 分析中国品牌"低端小拖→中马力→大马力"爬坡路径上逐档撞墙的结构性含义,以及中国拖拉机CR10从2020年53.30%升至66.21%、CR20达77.72%的内部整合速度。
8、区域需求东移与北美重灾区
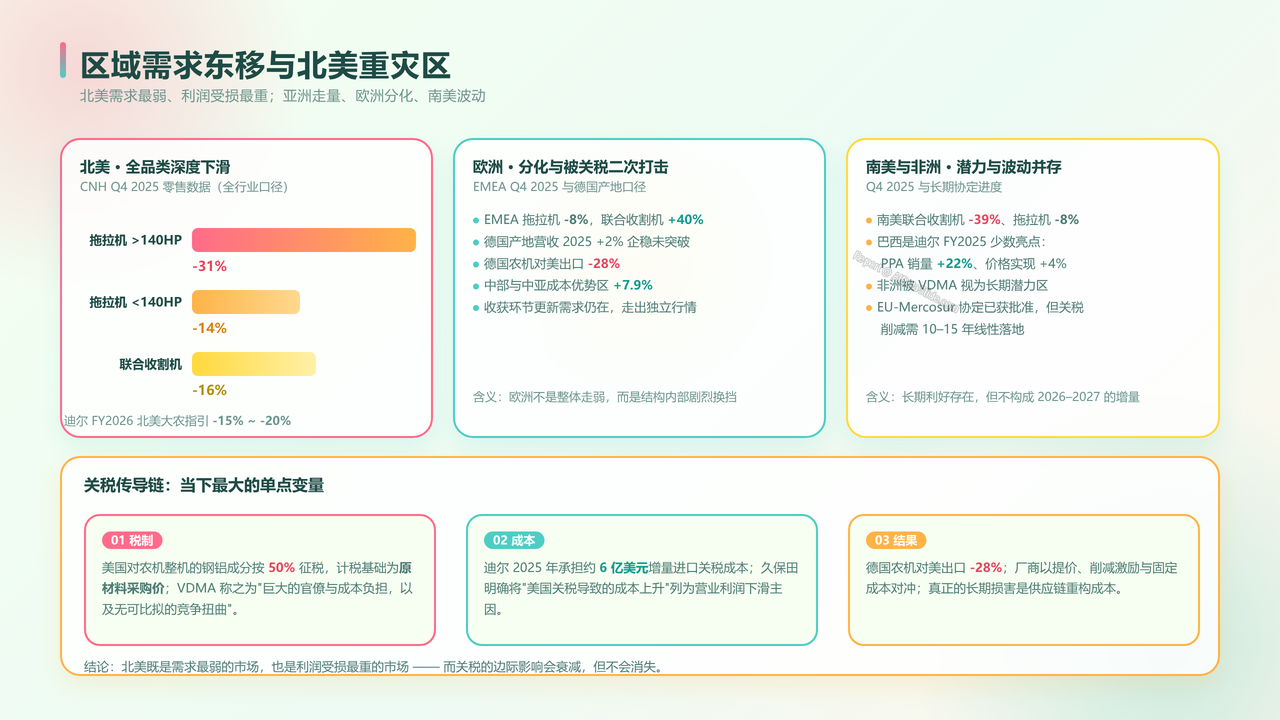
- 分析北美市场全品类下滑强度——拖拉机>140HP零售-31%、<140HP -14%、联合收割机-16%,迪尔FY2026北美大农指引-15%至-20%。
- 分析欧洲内部分化——EMEA拖拉机-8%但联合收割机+40%,德国对美出口-28%,中部与中亚成本优势区+7.9%;以及南美联合收割机-39%、巴西逆势增长(PPA销量+22%)。
- 分析关税作为单点变量的传导链——迪尔2025年约6亿美元增量关税成本、钢铝成分按50%征税且以原材料采购价为计税基础、久保田将其列为主因。
9、印度市场高增长成因解析
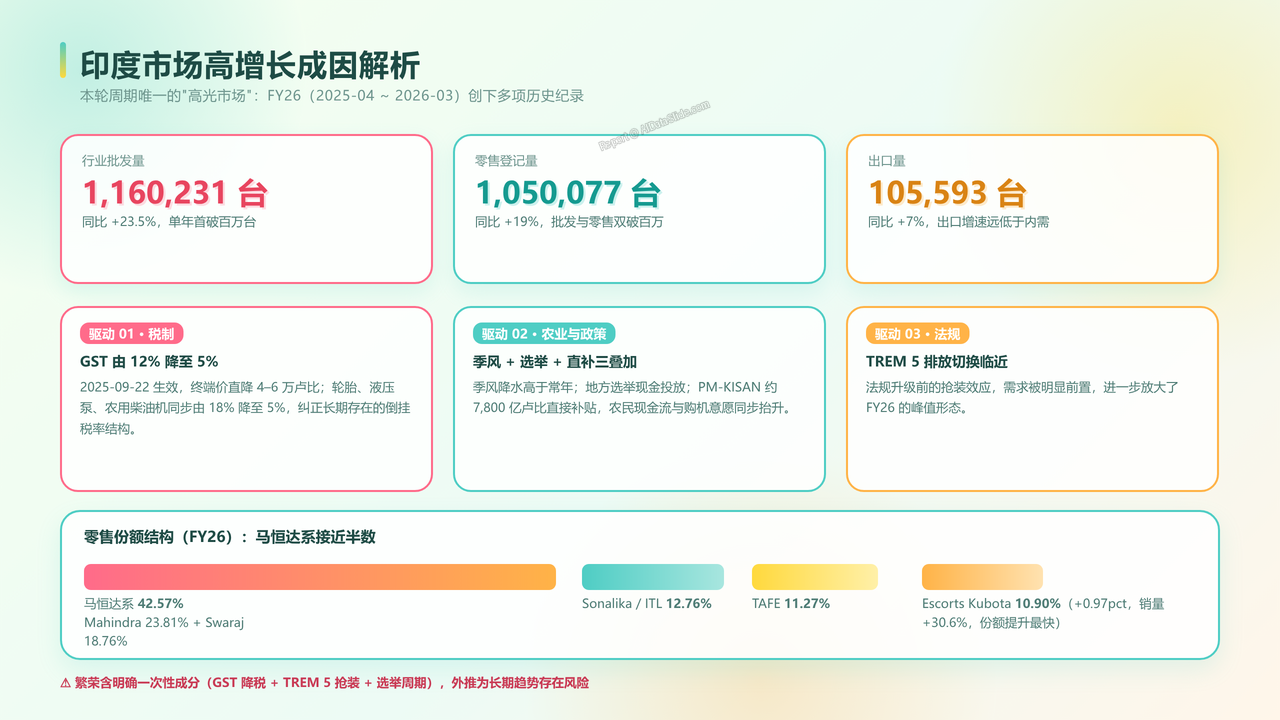
- 分析FY26印度拖拉机行业历史纪录——批发量1,160,231台(+23.5%)、零售登记量1,050,077台(+19%)、出口105,593台(+7%),首次单年批发与零售双破百万台。
- 分析三条叠加驱动因素——GST从12%降至5%并纠正倒挂税率结构、季风与选举现金投放及PM-KISAN约7,800亿卢比直补、TREM 5排放切换带来的需求前置。
- 分析竞争份额结构——马恒达系42.57%、Sonalika/ITL 12.76%、TAFE 11.27%、Escorts Kubota 10.90%(+0.97pct、销量+30.6%),并提示一次性成分不可外推。
10、中国农机产业出口突进路径
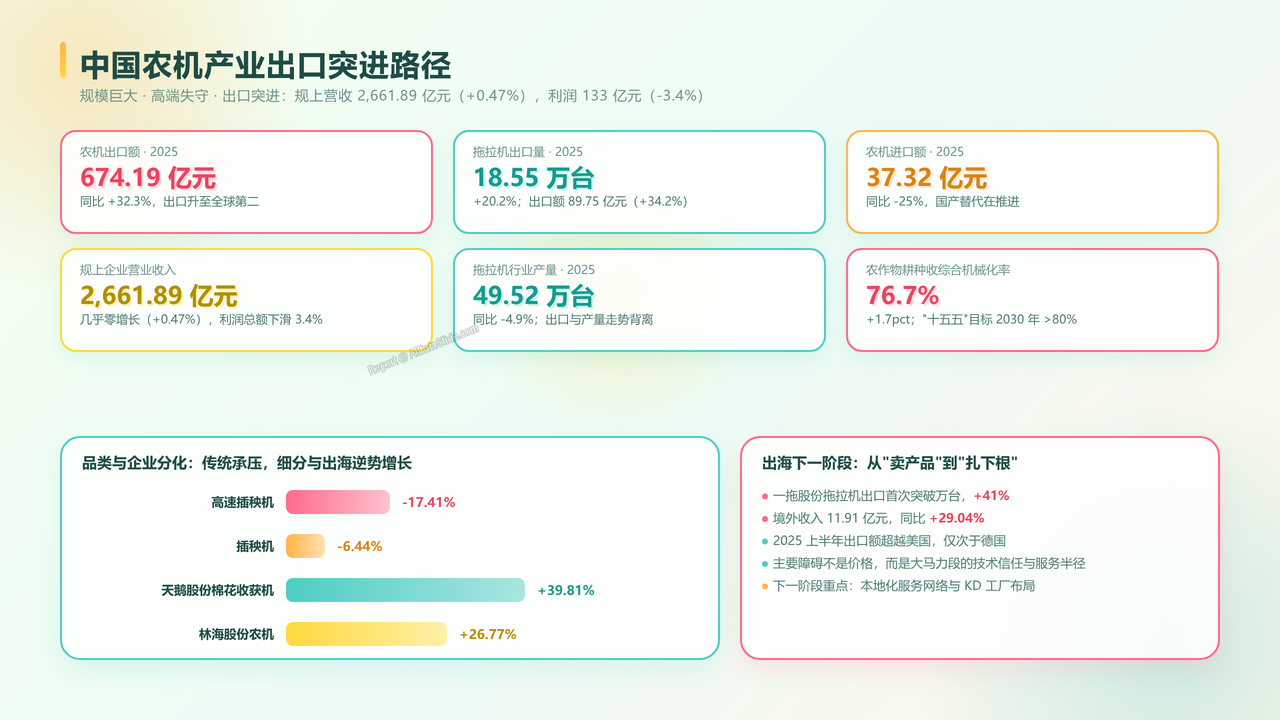
- 分析中国产业"增收不增利"的核心矛盾——规上营收2,661.89亿元(+0.47%)近乎零增长,利润总额133亿元(-3.4%),拖拉机产量49.52万台(-4.9%)。
- 分析出口爆发的量与价——农机出口额674.19亿元(+32.3%)、进口额37.32亿元(-25%)、拖拉机出口18.55万台(+20.2%)与出口额89.75亿元(+34.2%),2025上半年出口超越美国位居全球第二。
- 分析品类分化与企业个案——插秧机-6.44%、高速插秧机-17.41%,而天鹅股份棉花收获机+39.81%、林海股份农机+26.77%;一拖股份拖拉机出口首破万台(+41%)、境外收入11.91亿元(+29.04%)。
11、智能化与自动驾驶落地进度
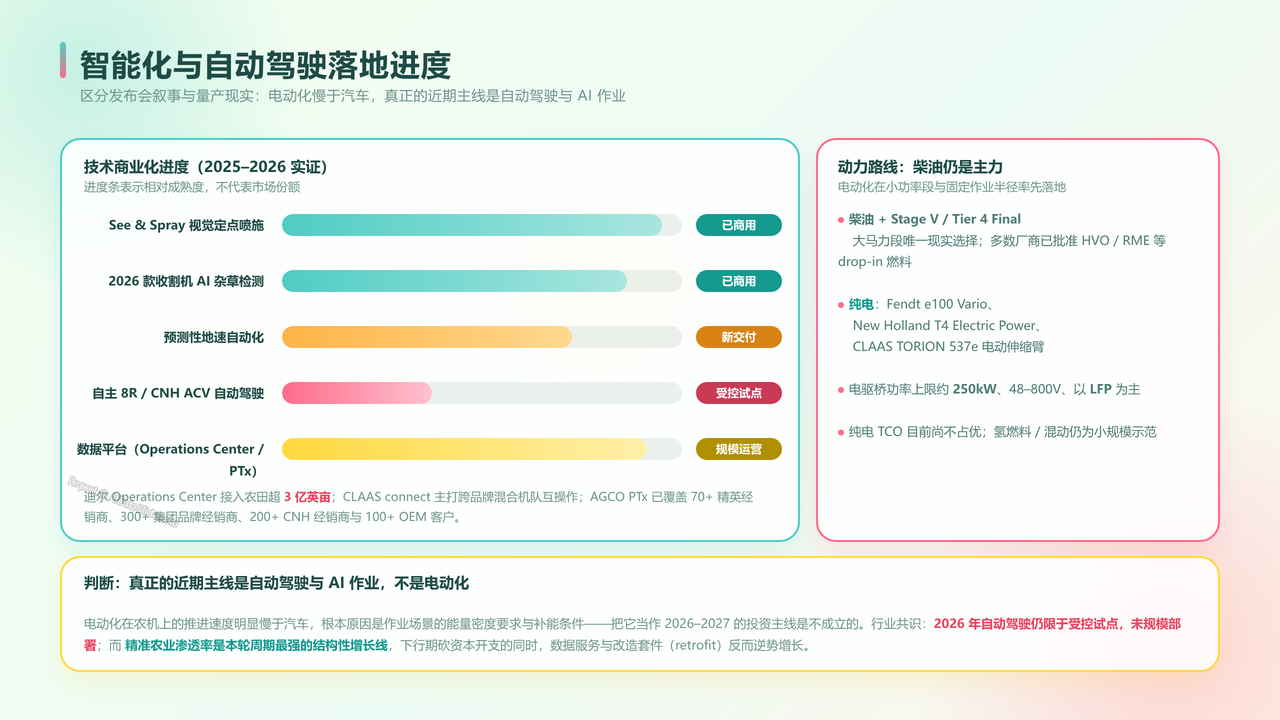
- 分析智能化技术的真实商业化进度——迪尔See & Spray视觉定点喷施已商用、2026款联合收割机搭载AI杂草检测与预测性地速自动化、CLAAS JAGUAR 1000吞吐500吨/小时、迪尔自主8R有限商用与CNH Autonomous Concept Vehicle仍限于受控试点。
- 分析数据平台化的规模竞争力——迪尔Operations Center接入超3亿英亩、CLAAS connect跨品牌互操作、AGCO PTx覆盖70+精英经销商与100+ OEM客户。
- 分析动力路线现状——柴油+HVO/RME仍是大马力唯一现实选择,纯电仅在低功率与固定作业半径落地(Fendt e100 Vario、T4 Electric Power、TORION 537e),电驱桥功率上限约250kW、以LFP为主,纯电TCO尚不占优。
12、未来五年行业展望与风险
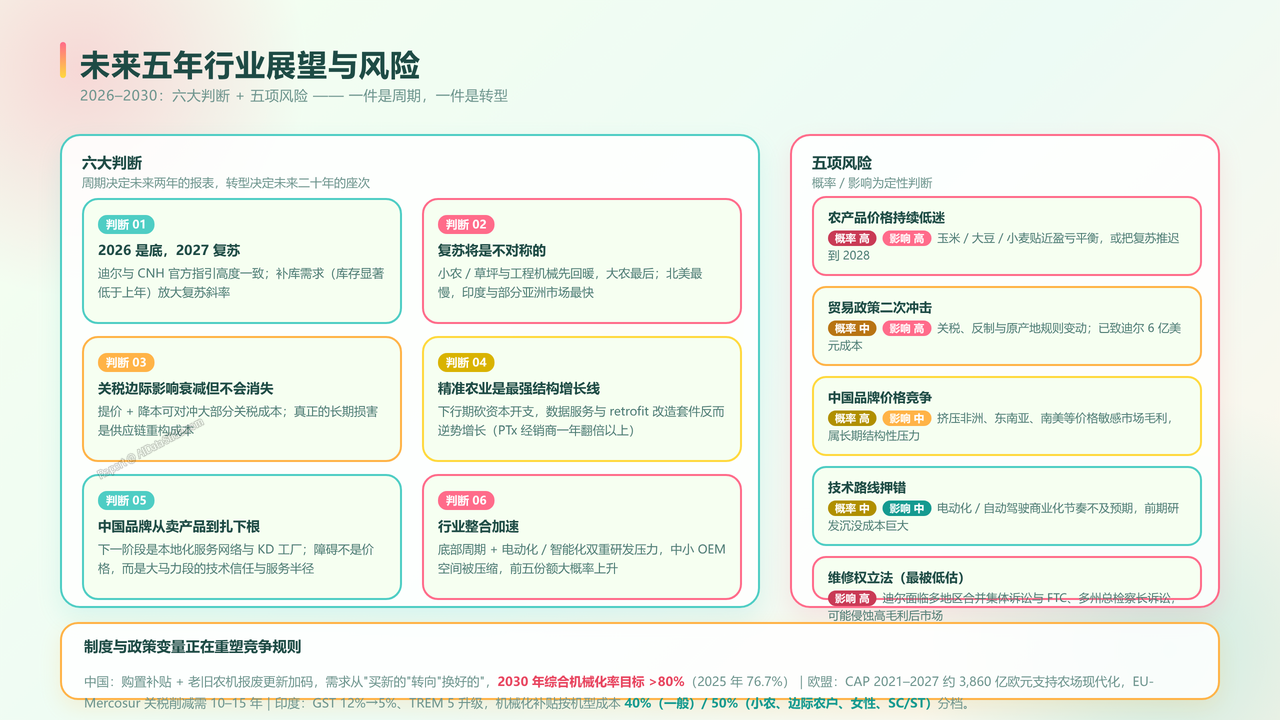
- 分析2026–2030年六大判断——2026是底2027复苏、复苏不对称、关税影响边际衰减、精准农业渗透为最强结构增长线、中国品牌从卖产品转向扎下根、行业整合加速。
- 分析五项风险的发生概率与影响强度——农产品价格持续低迷(或推迟复苏至2028)、贸易政策二次冲击、中国品牌价格竞争、技术路线押错、维修权立法(迪尔面临FTC与多州总检察长诉讼,侵蚀高毛利后市场)。
- 分析政策变量对未来竞争规则的重塑——欧盟CAP 2021–2027约3,860亿欧元与EU-Mercosur协定、中国购置补贴与老旧农机报废更新及2030年机械化率>80%目标、印度机械化补贴40%/50%分档。
注册即赠 3 次标准任务体验券
从一份数据开始,生成一份能汇报的作品。
上传数据、描述目标、选择模板,剩下的交给 AI-DataSlide。你可以在线预览、编辑、下载报告,也可以公开到作品广场。
立即免费体验