雅克科技(002409)最近四年财报数据对比分析-2022-2025分析报告
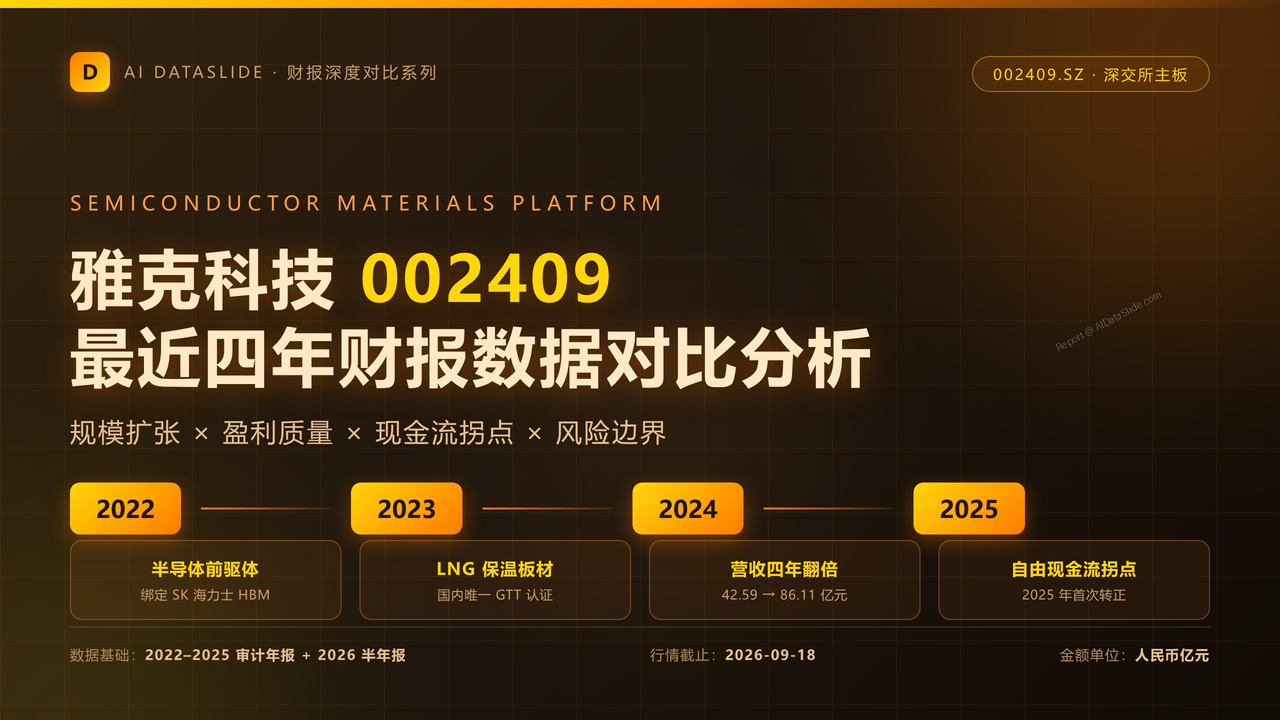
基于雅克科技2022-2025四个完整财年审计年报及2026年半年度报告,覆盖营收(42.59→86.11亿元)、归母净利(5.25→10.00亿元)、毛利率、现金流、资产负债、分产品结构、子公司盈利、商誉风险与估值表现的多维对比分析。
📝 本报告大纲内容
雅克科技(002409)最近四年财报数据对比分析报告
雅克科技(002409)2022-2025四年财报全景对比分析
- 基于雅克科技2022-2025四个完整财年审计年报及2026年半年度报告,覆盖营收(42.59→86.11亿元)、归母净利(5.25→10.00亿元)、毛利率、现金流、资产负债、分产品结构、子公司盈利、商誉风险与估值表现的多维对比分析。
1、报告概述与公司画像速览
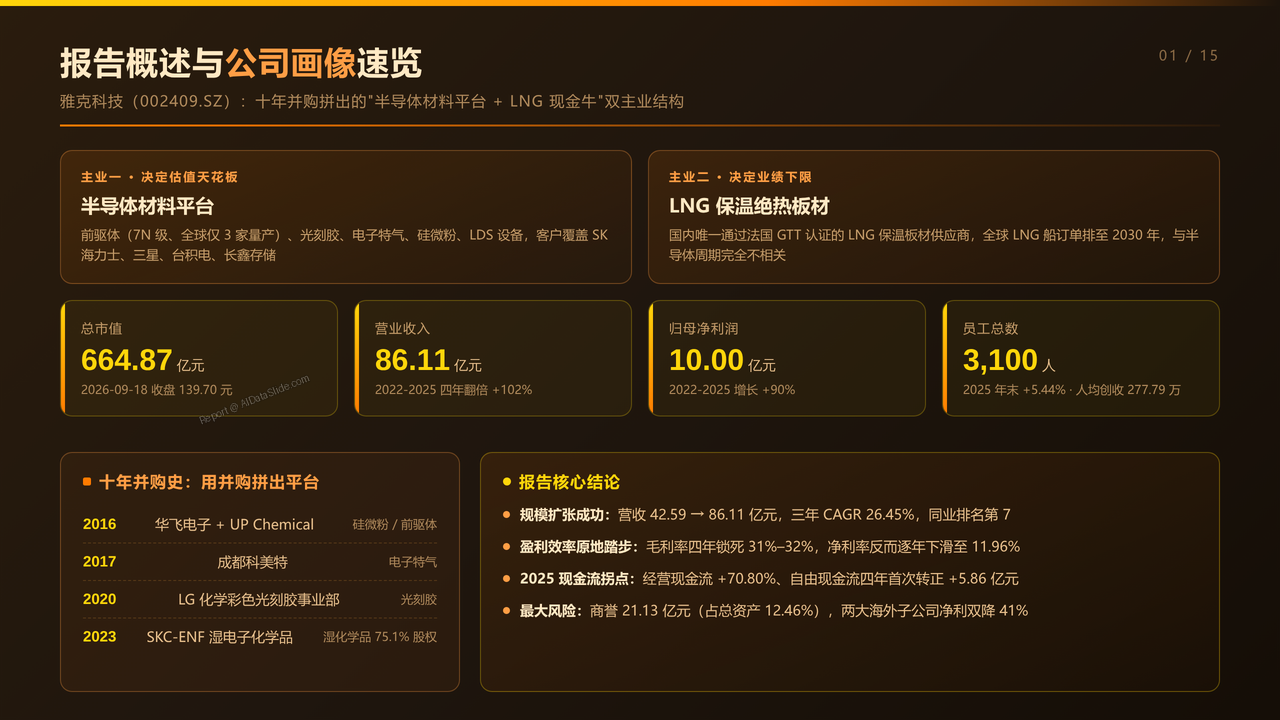
- 分析雅克科技十年并购转型的平台型公司定位:半导体前驱体(绑定SK海力士HBM)+ LNG保温板材双主业结构,总市值664.87亿元、员工3,100人,2022-2025营收四年翻倍的总体格局与报告核心结论速览。
2、四年核心财务指标总览
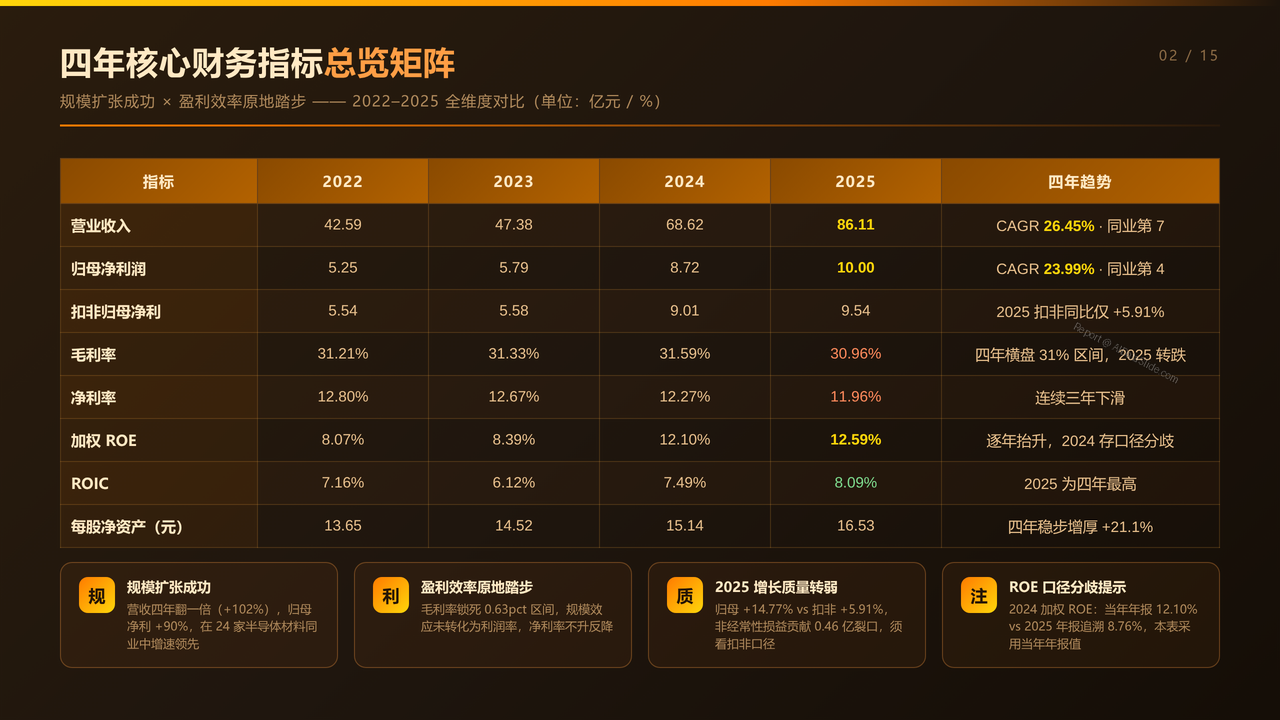
- 分析2022-2025四年间核心财务指标全对比:营收CAGR 26.45%、归母净利CAGR 23.99%、毛利率四年横盘31%区间、加权ROE从8.07%升至12.59%、每股净资产13.65→16.53元,呈现"规模扩张成功、盈利效率原地踏步"的整体画像。
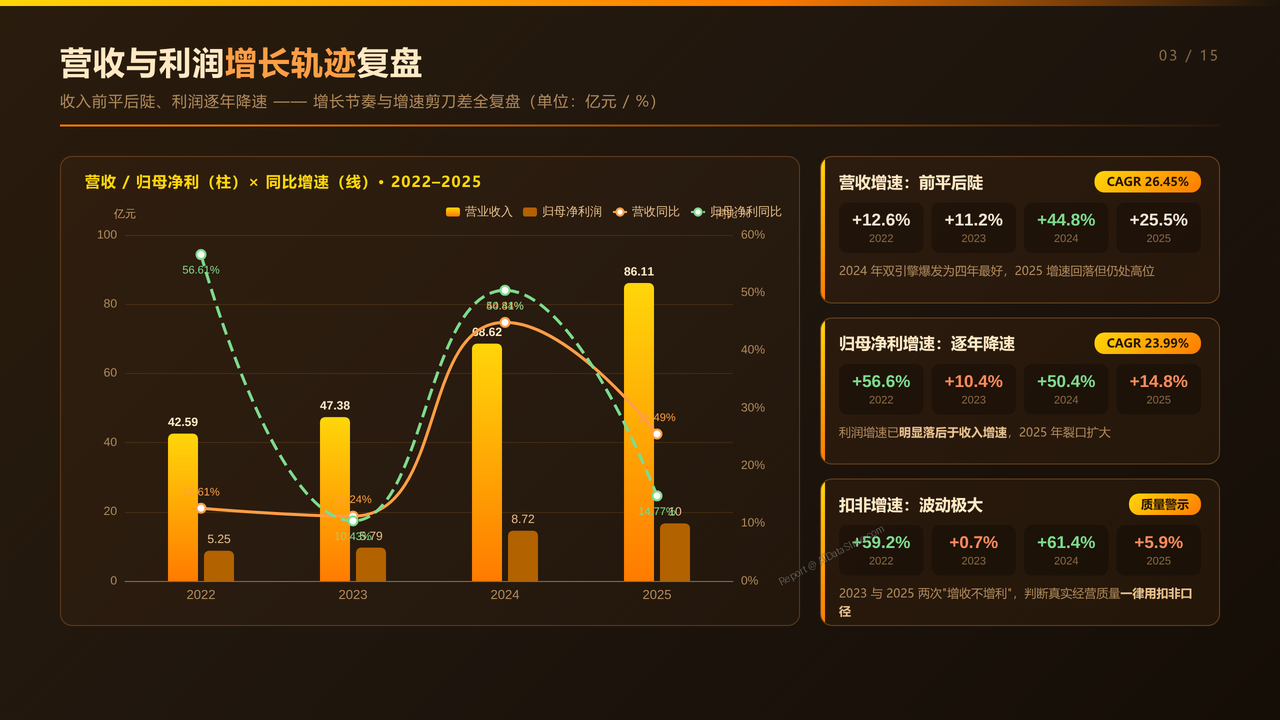
3、营收与利润增长轨迹复盘
- 分析四年增长节奏:营收增速+12.61%→+11.24%→+44.84%→+25.49%前平后陡,归母净利增速+56.61%→+10.43%→+50.41%→+14.77%逐年降速,扣非增速波动极大(2025年仅+5.91%),揭示利润增速持续落后于收入增速的剪刀差。
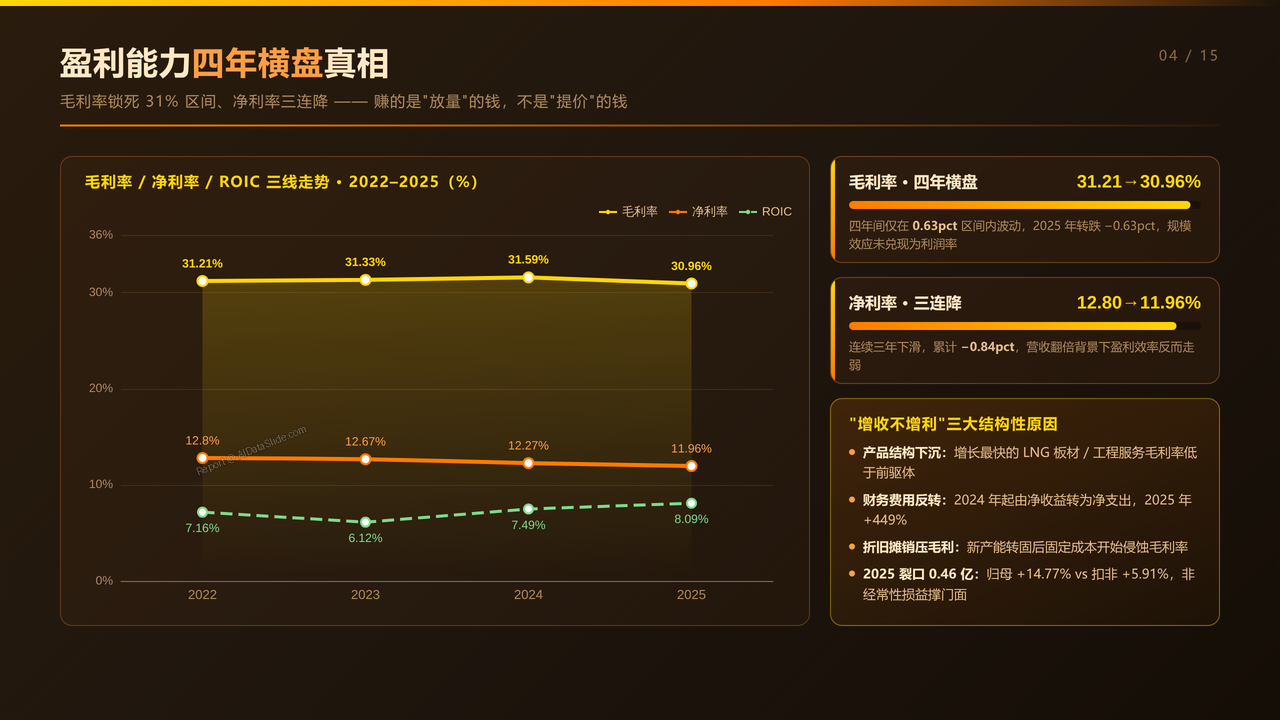
4、盈利能力四年横盘真相
- 分析毛利率31.21%→31.33%→31.59%→30.96%四年锁死0.63pct区间、净利率12.80%连续三年下滑至11.96%、2025年归母与扣非裂口0.46亿元非经常性损益,解读"赚放量的钱而非提价的钱"的盈利质量真相。
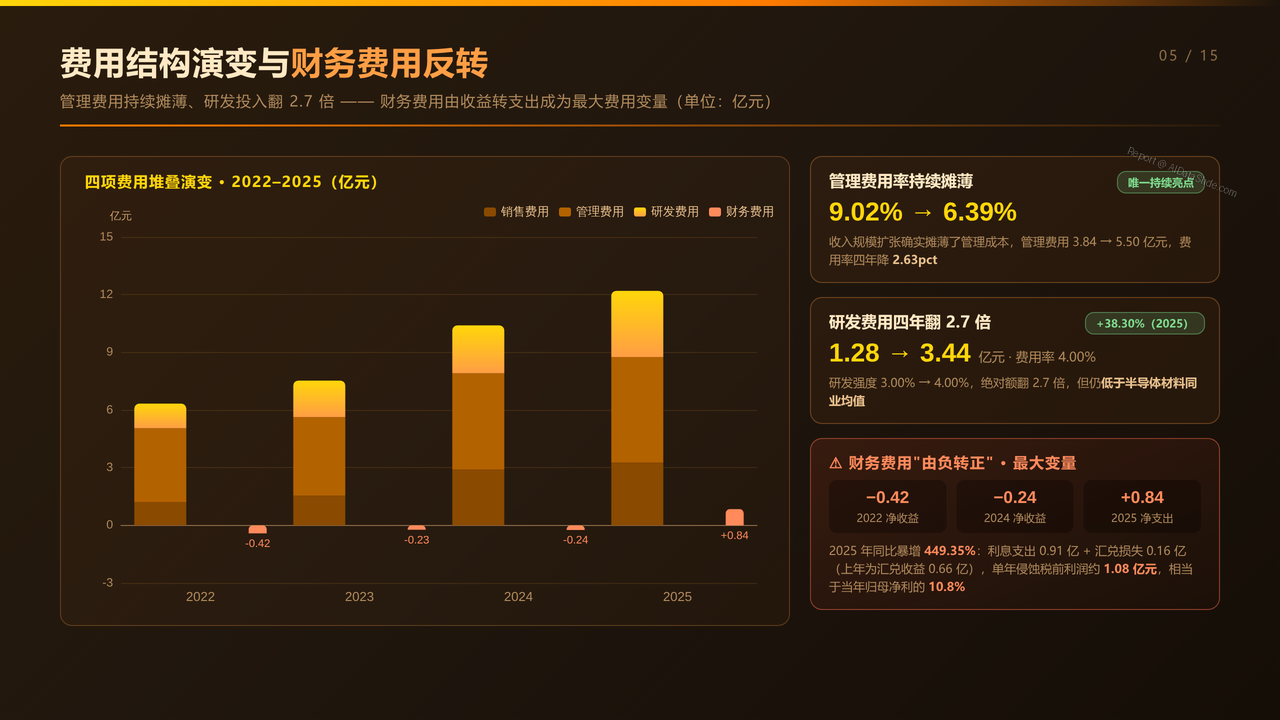
5、费用结构演变与财务费用
- 分析四费结构四年变迁:管理费用率9.02%→6.39%持续摊薄,研发费用1.28→3.44亿元翻2.7倍、费用率达4.00%,财务费用由净收益-0.24亿转为+0.84亿(+449.35%)侵蚀归母净利10.8%。
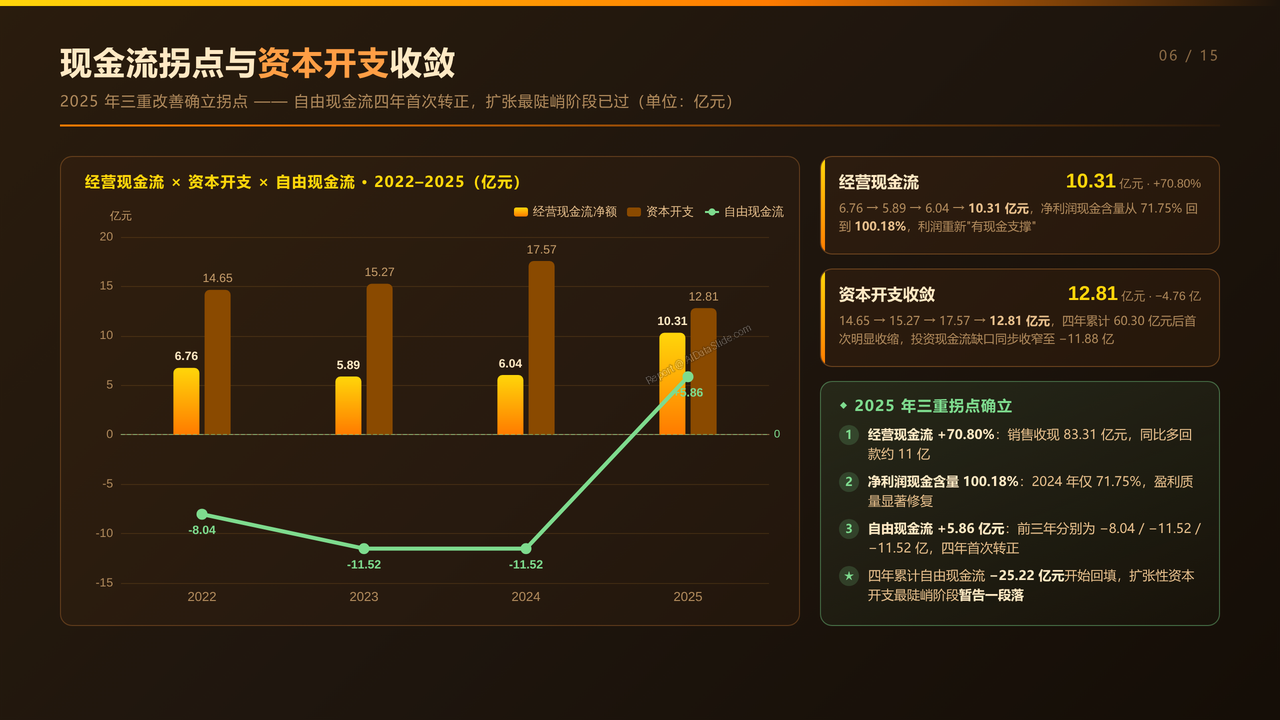
6、现金流拐点与资本开支
- 分析2025年现金流三重拐点:经营现金流10.31亿元(+70.80%)、净利润现金含量从71.75%回到100.18%、自由现金流四年首次转正+5.86亿元,叠加四年累计资本开支60.30亿元,揭示扩张性资本开支最陡峭阶段已过。
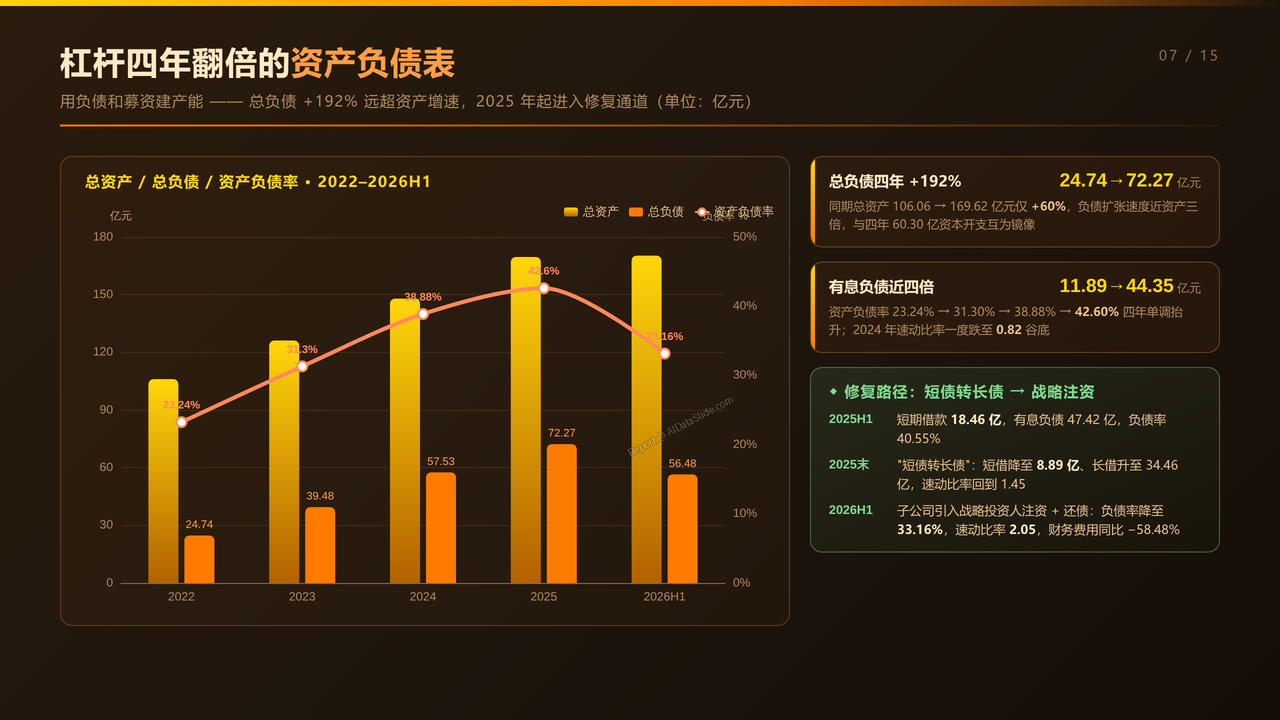
7、杠杆四年翻倍的资产负债表
- 分析总负债24.74→72.27亿元(+192%)远超总资产增速(+60%)、资产负债率23.24%→42.60%四年单调抬升、有息负债11.89→44.35亿元,以及2025年"短债转长债"(短借18.46→8.89亿)与2026H1战略注资后回落至33.16%的修复路径。
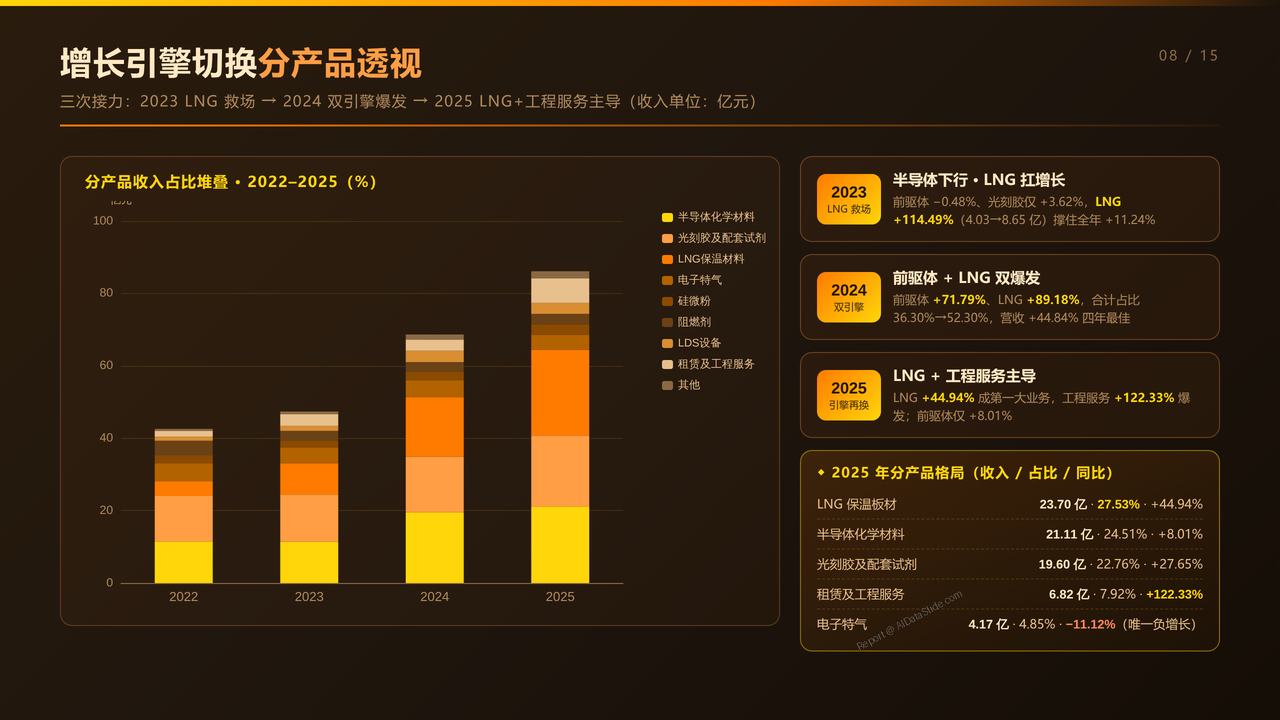
8、增长引擎切换分产品透视
- 分析分产品收入结构三次接力:LNG板材占比9.46%→27.53%(+18.07pct)成第一大业务、前驱体收入11.43→21.11亿元、工程服务2025年+122.33%爆发,增长引擎从半导体切换至LNG+工程服务的结构性变化。
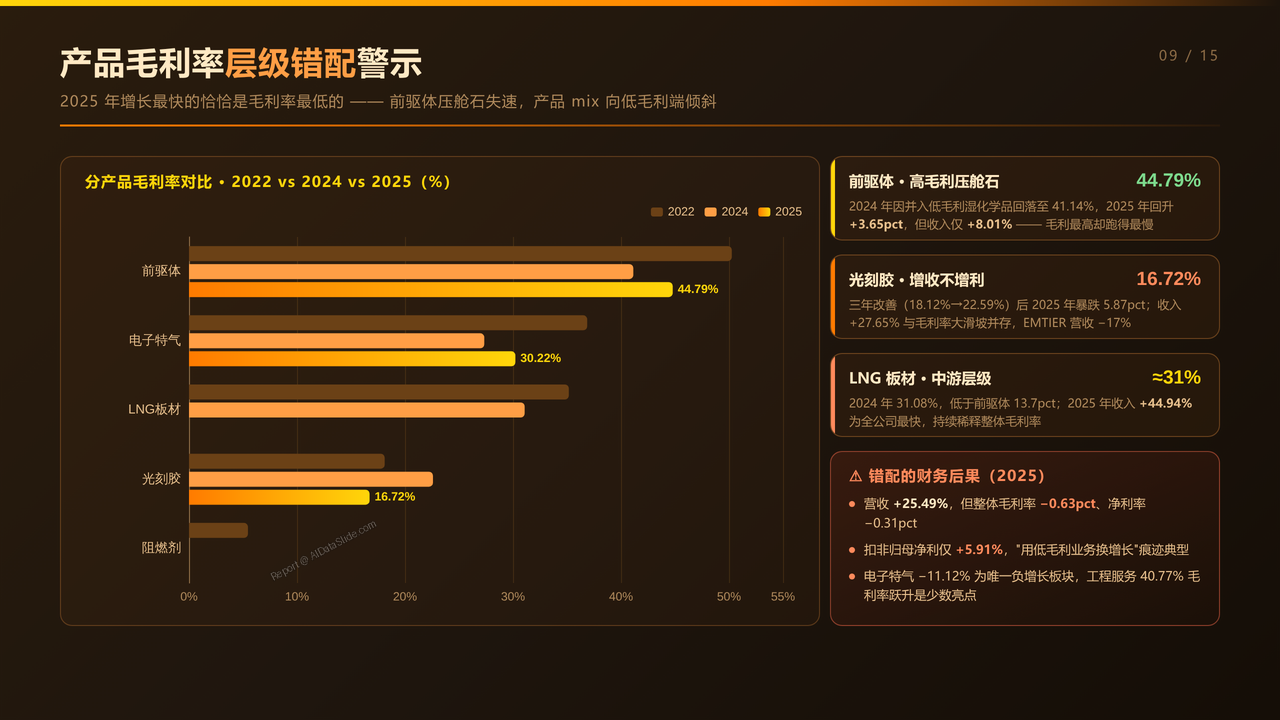
9、产品毛利率层级结构错配
- 分析分产品毛利率层级:前驱体44.79%(+3.65pct)为高毛利压舱石 vs 光刻胶16.72%(暴跌5.87pct)、LNG约31%层级,2025年"增长最快的恰恰是毛利率最低的"错配如何拖累整体毛利率-0.63pct。
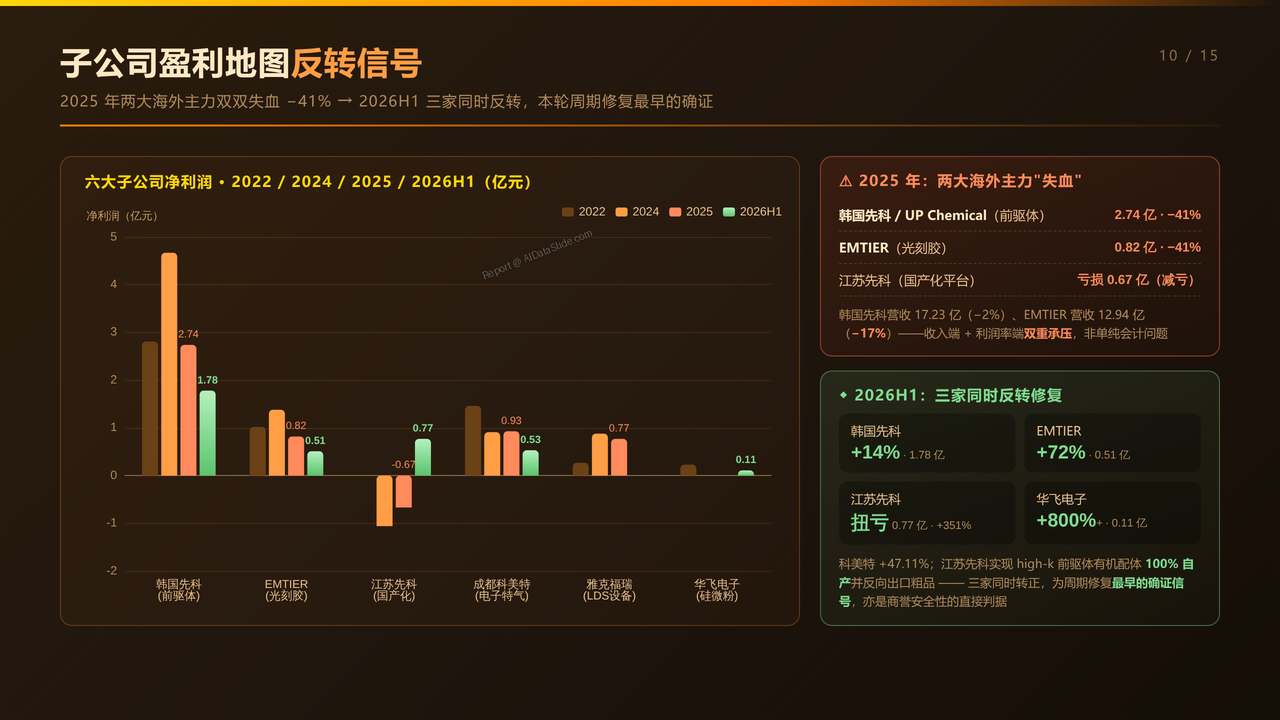
10、子公司盈利地图反转信号
- 分析六大子公司盈利版图:韩国先科与EMTIER 2025年净利润双双-41%的失血,对比2026H1三家同时反转(韩国先科+14%、EMTIER+72%、江苏先科扭亏+351%),识别本轮周期修复最早的确证信号。
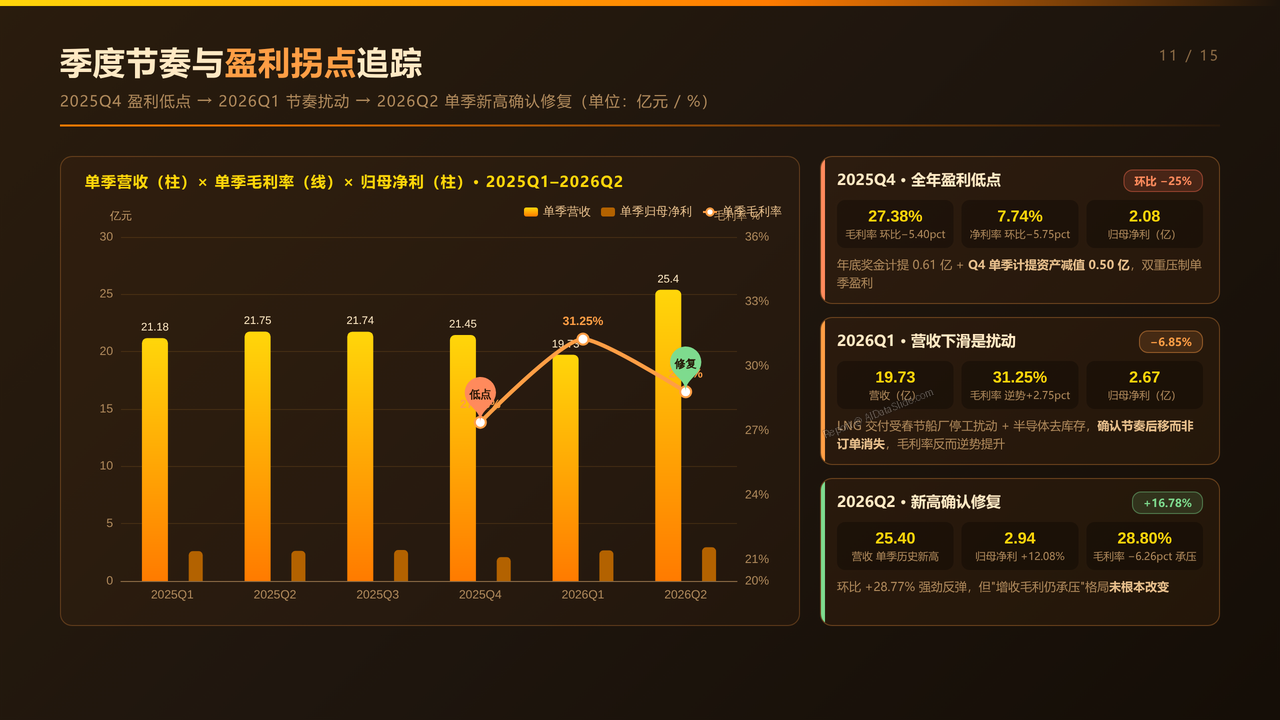
11、季度节奏与盈利拐点追踪
- 分析2025Q1至2026Q2六个季度节奏:2025Q4单季毛利率27.38%(环比-5.40pct)、净利2.08亿环比-25%的全年低点,2026Q1营收-6.85%为交付节奏扰动,2026Q2营收25.40亿创单季新高(+16.78%)确认修复。
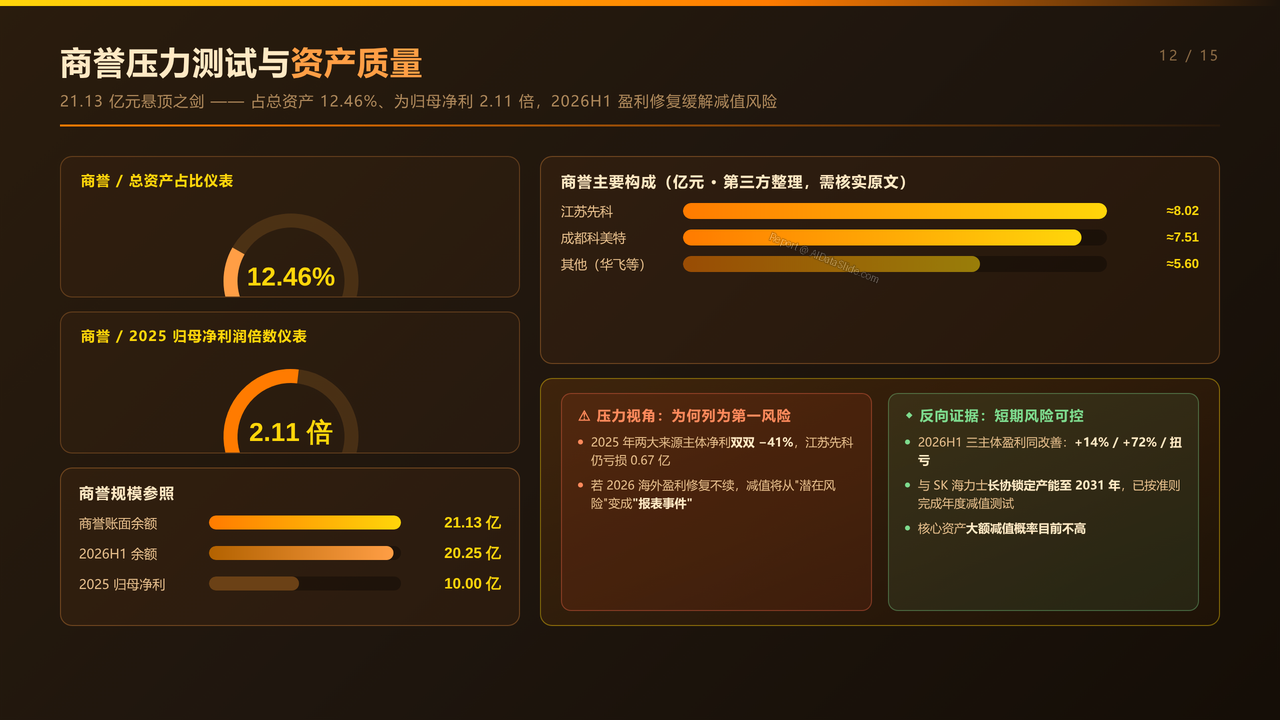
12、商誉压力测试与资产质量
- 分析商誉21.13亿元悬顶之剑:占总资产12.46%、为2025年归母净利2.11倍,主要构成为江苏先科8.02亿+成都科美特7.51亿;结合2026H1三家子公司盈利修复与SK海力士长协至2031年评估减值风险边界。
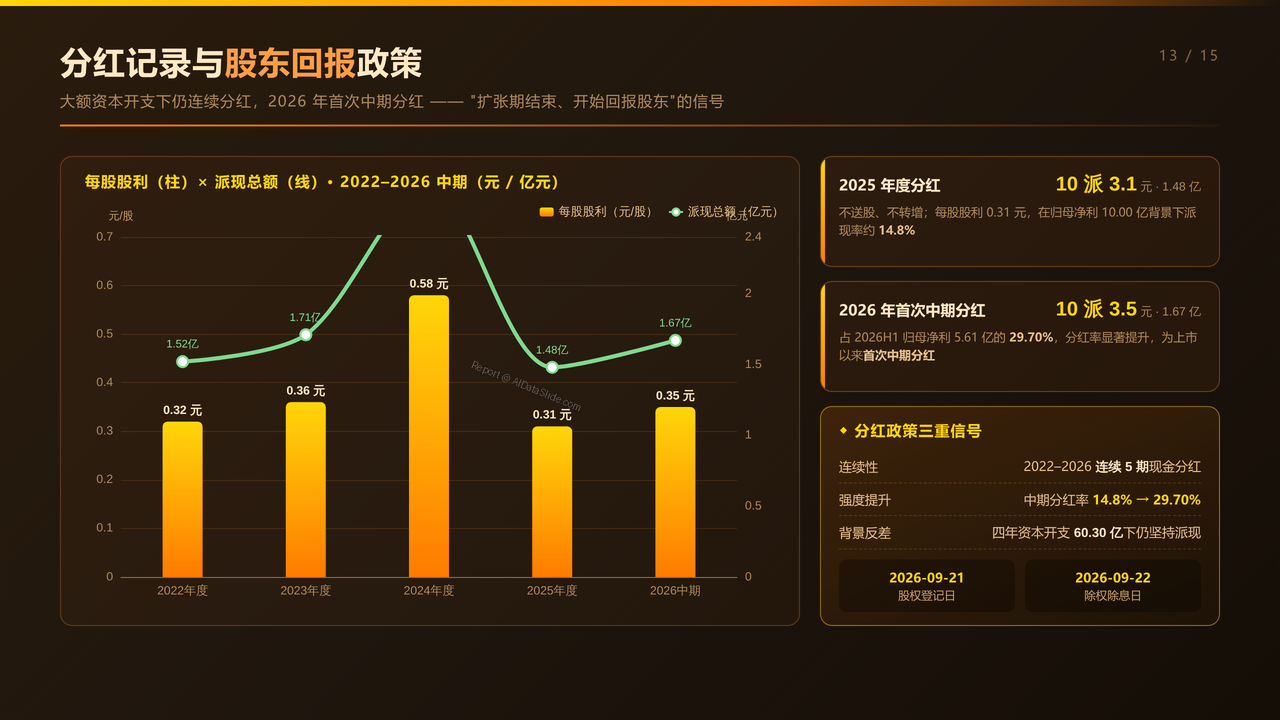
13、分红记录与股东回报政策
- 分析连续多年现金分红记录:2022年度10派3.2元→2025年度10派3.1元(1.48亿元),2026年首次中期分红10派3.5元(1.67亿元)、分红率提升至29.70%,在大额资本开支背景下释放"扩张期结束、开始回报股东"信号。
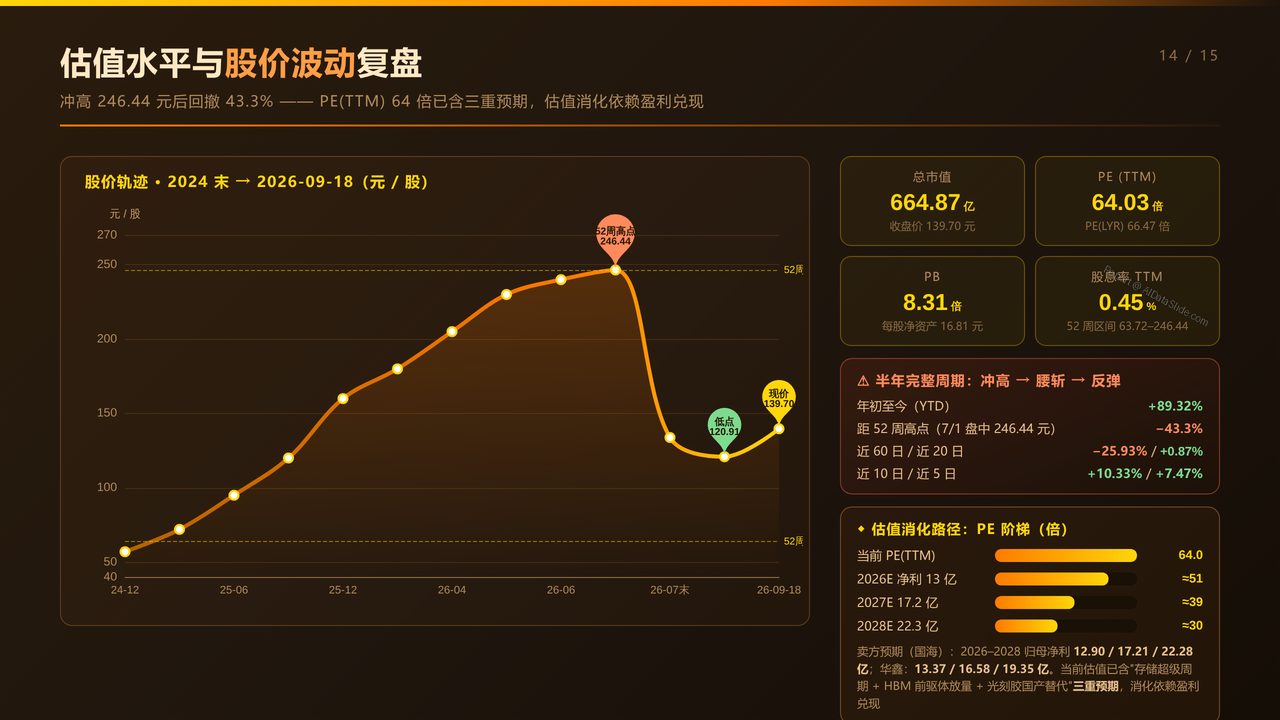
14、估值水平与股价波动复盘
- 分析2026-09-18收盘估值全貌:PE(TTM) 64.03倍、PB 8.31倍、总市值664.87亿元;股价轨迹从2024年末约57元冲高至7月246.44元后回撤43.3%、年内+89.32%,卖方一致预期2026年净利13亿元对应约51倍PE的消化路径。
15、风险清单与未来跟踪指标
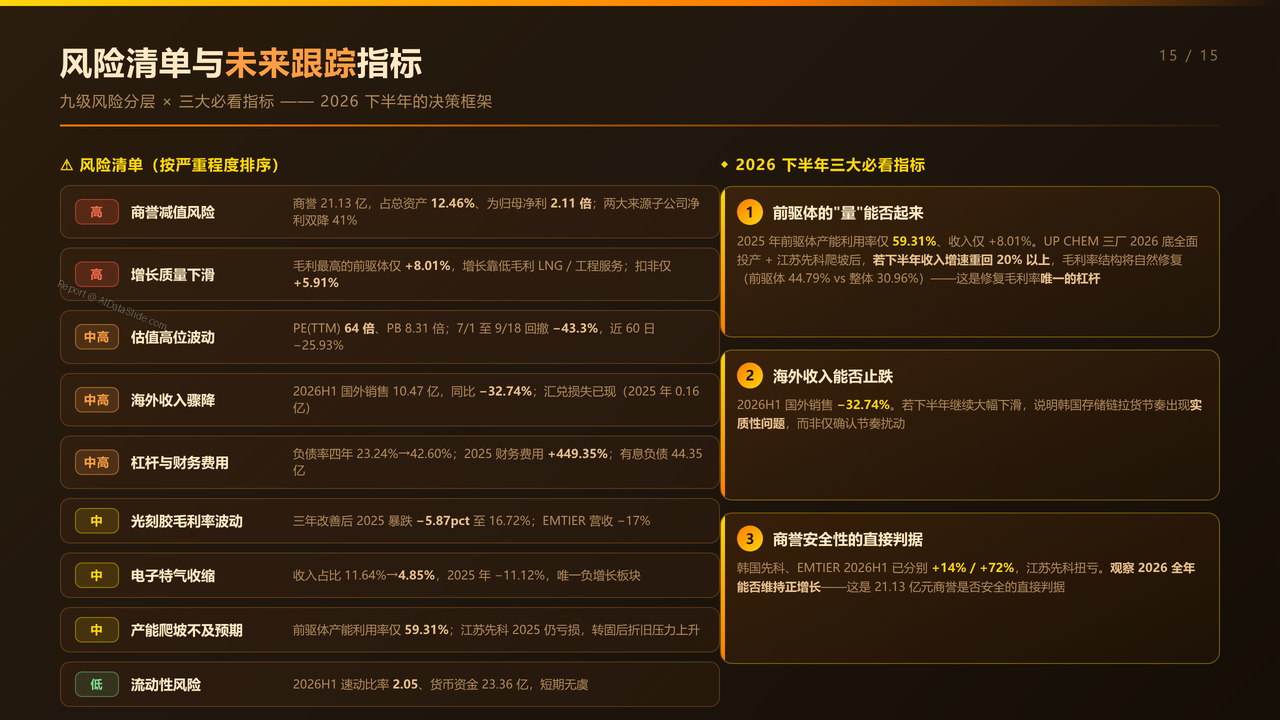
- 分析九级风险分层排序:商誉减值与增长质量下滑为高危(红)、估值高位与海外收入骤降为中高(橙),以及2026下半年三大必看跟踪指标——前驱体收入增速能否重回20%+、海外收入能否止跌、两大海外子公司盈利修复能否延续。
注册即赠 3 次标准任务体验券
从一份数据开始,生成一份能汇报的作品。
上传数据、描述目标、选择模板,剩下的交给 AI-DataSlide。你可以在线预览、编辑、下载报告,也可以公开到作品广场。
立即免费体验