国内半导体光刻胶龙头-彤程新材-财报分析2026
基于彤程新材(603650.SH)2026年半年度报告及2022–2025年历史财务数据,围绕营收利润趋势、收入结构变迁、利润来源拆解、现金流与偿债压力、光刻胶业务放量、同业对比、估值与预期差、风险与验证路线等维度,共16个场景的全景式财报数据可视化分析。
📝 本报告大纲内容
国内半导体光刻胶龙头——彤程新材财报分析2026
- 基于彤程新材(603650.SH)2026年半年度报告及2022–2025年历史财务数据,围绕营收利润趋势、收入结构变迁、利润来源拆解、现金流与偿债压力、光刻胶业务放量、同业对比、估值与预期差、风险与验证路线等维度,共16个场景的全景式财报数据可视化分析。
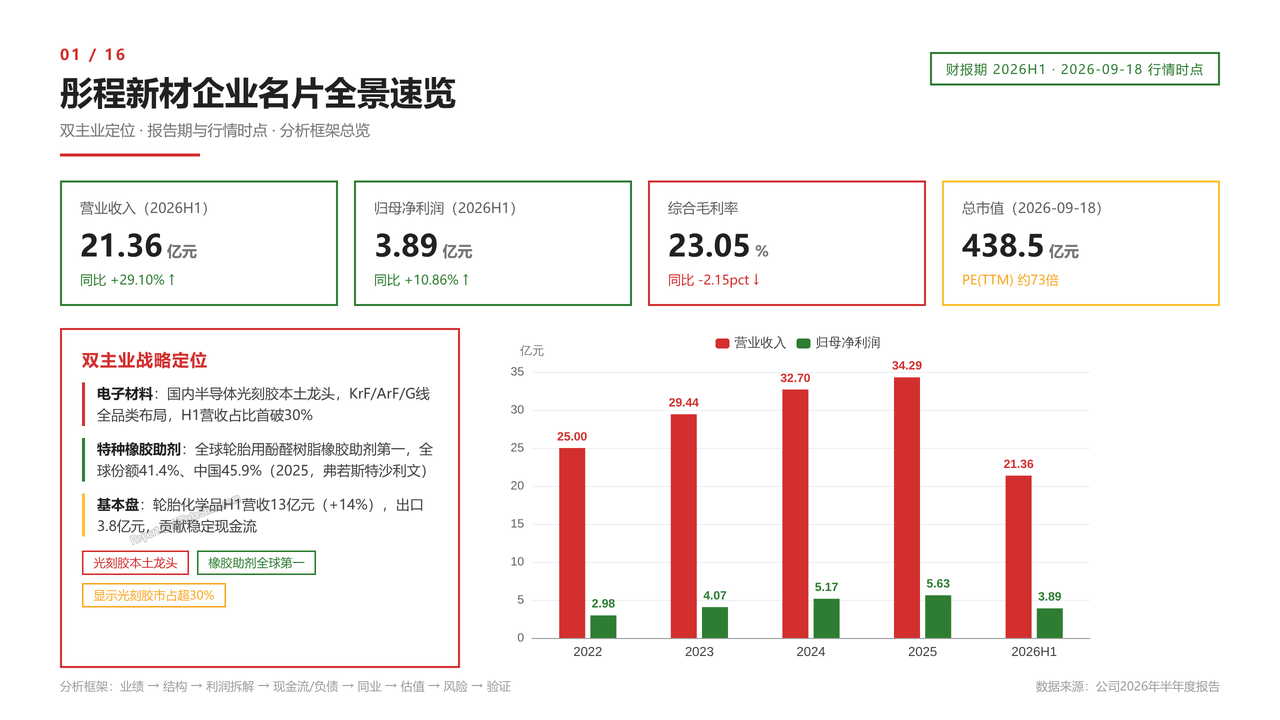
1、彤程新材企业名片全景速览
- 报告概述:介绍彤程新材"国内半导体光刻胶本土龙头+全球轮胎用酚醛树脂橡胶助剂第一"的双主业定位,财报期(2026H1,2026-08-19披露)、行情时点(2026-09-18)、总市值438.52亿元等基本信息,以及本次分析的整体框架。
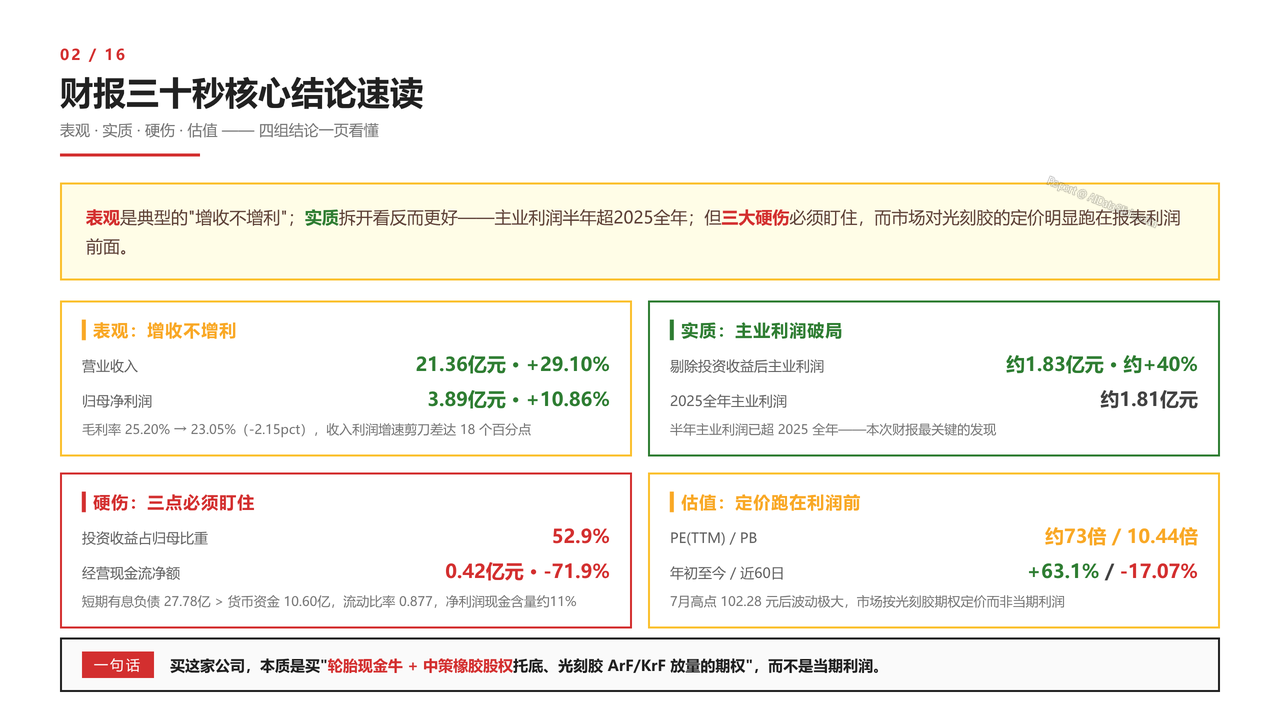
2、财报三十秒核心结论速读
- 提炼"表观增收不增利、实质主业利润超预期、三大硬伤、估值高位"四组核心结论:营收21.36亿元(+29.10%)、归母净利3.89亿元(+10.86%)、主业利润1.83亿元(约+40%)、投资收益占比52.9%、经营现金流-71.9%、PE(TTM)约73倍。
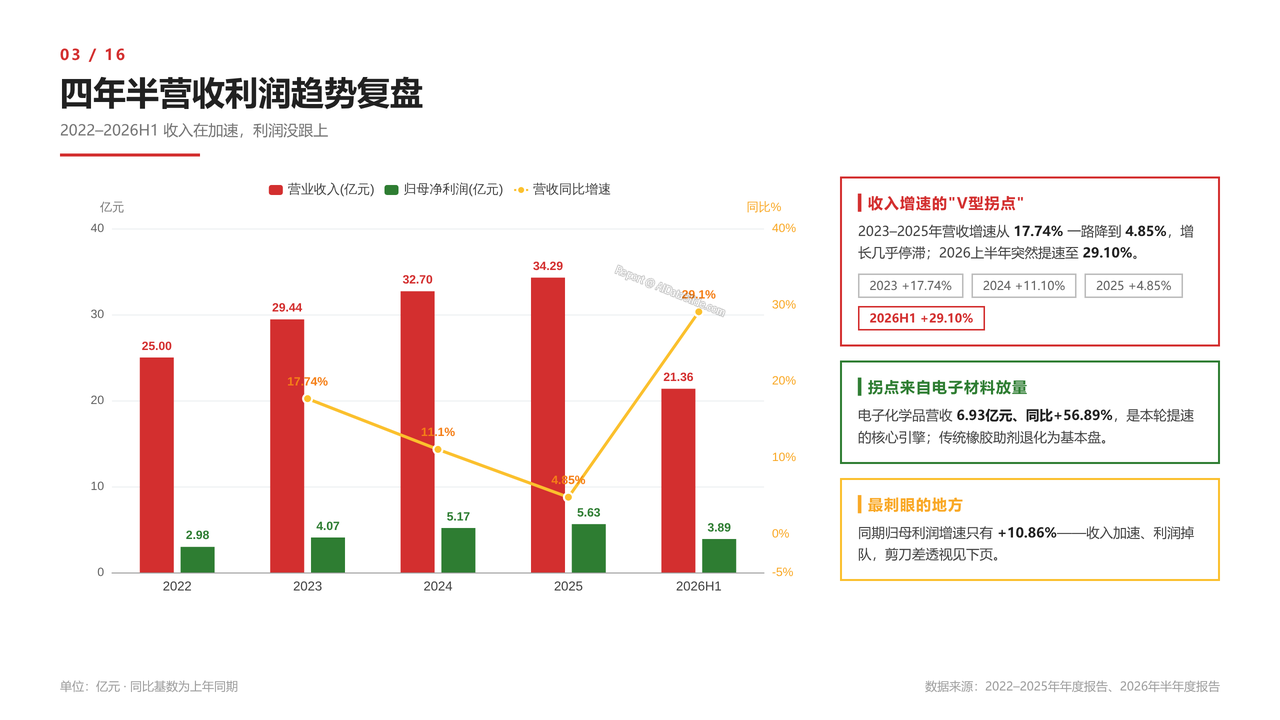
3、四年半营收利润趋势复盘
- 分析2022–2026H1五年半维度营业收入(25.00→34.29→21.36亿元)与归母净利润(2.98→5.63→3.89亿元)的长期走势,展示营收增速从17.74%一路降至4.85%后于2026H1突然提速至29.10%的拐点形态。
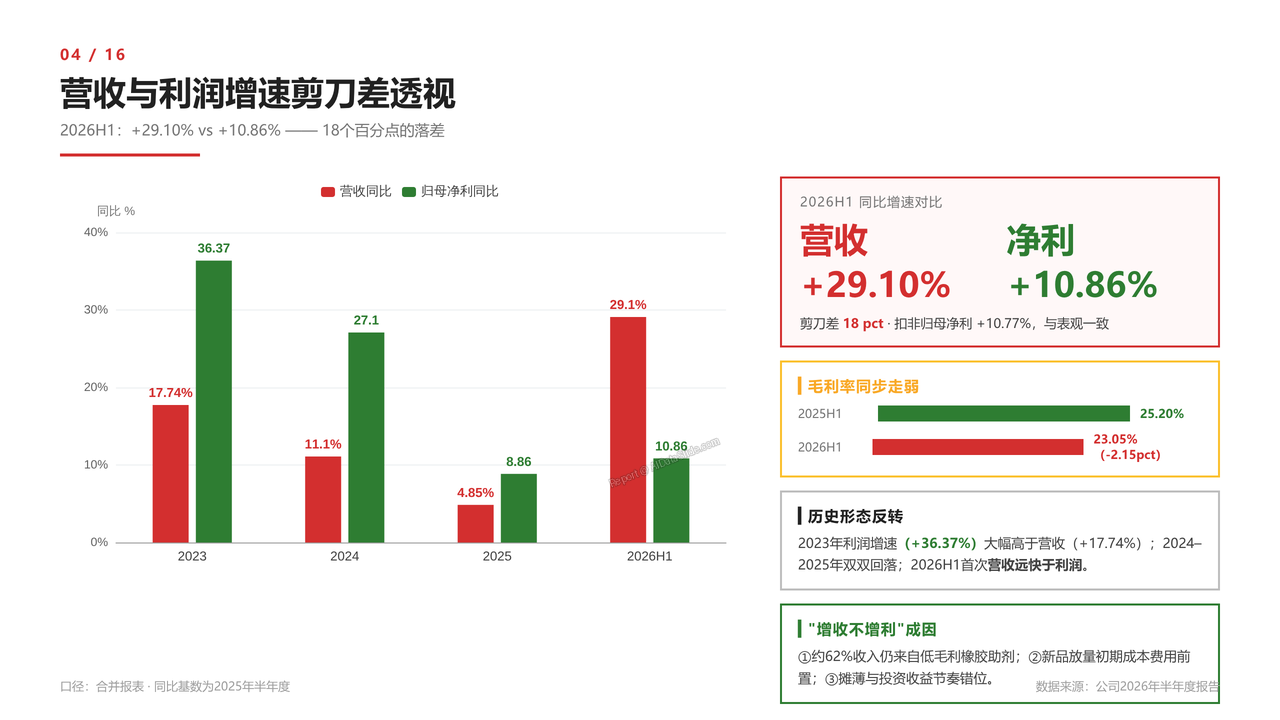
4、营收与利润增速剪刀差透视
- 对比2026H1营收同比+29.10%与归母净利同比+10.86%的18个百分点剪刀差,结合毛利率由25.20%降至23.05%(-2.15pct),剖析"增收不增利"的成因与2023–2025年各期增速对照。
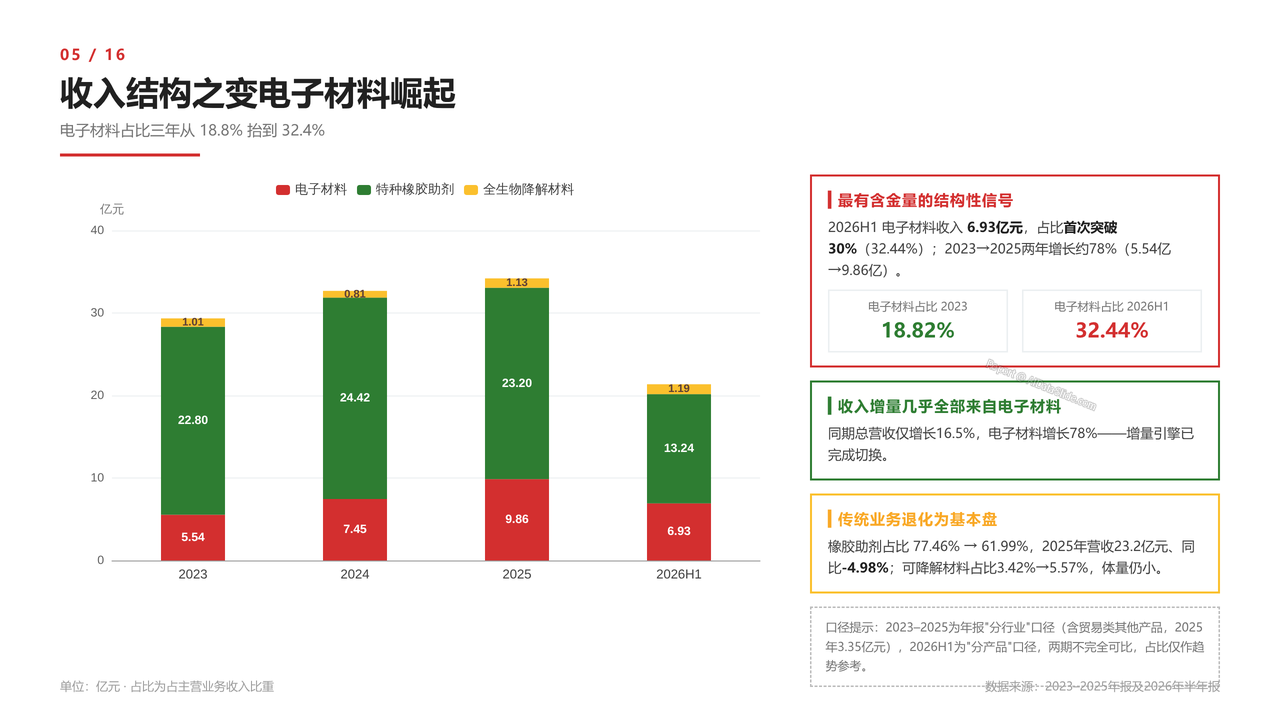
5、收入结构之变电子材料崛起
- 分析2023–2026H1三大业务板块收入结构:电子材料占比从18.82%抬升至32.44%(5.54亿→6.93亿元),特种橡胶助剂从77.46%降至61.99%,可降解材料占比3.42%→5.57%,揭示收入增量几乎全部来自电子材料的结构性切换。
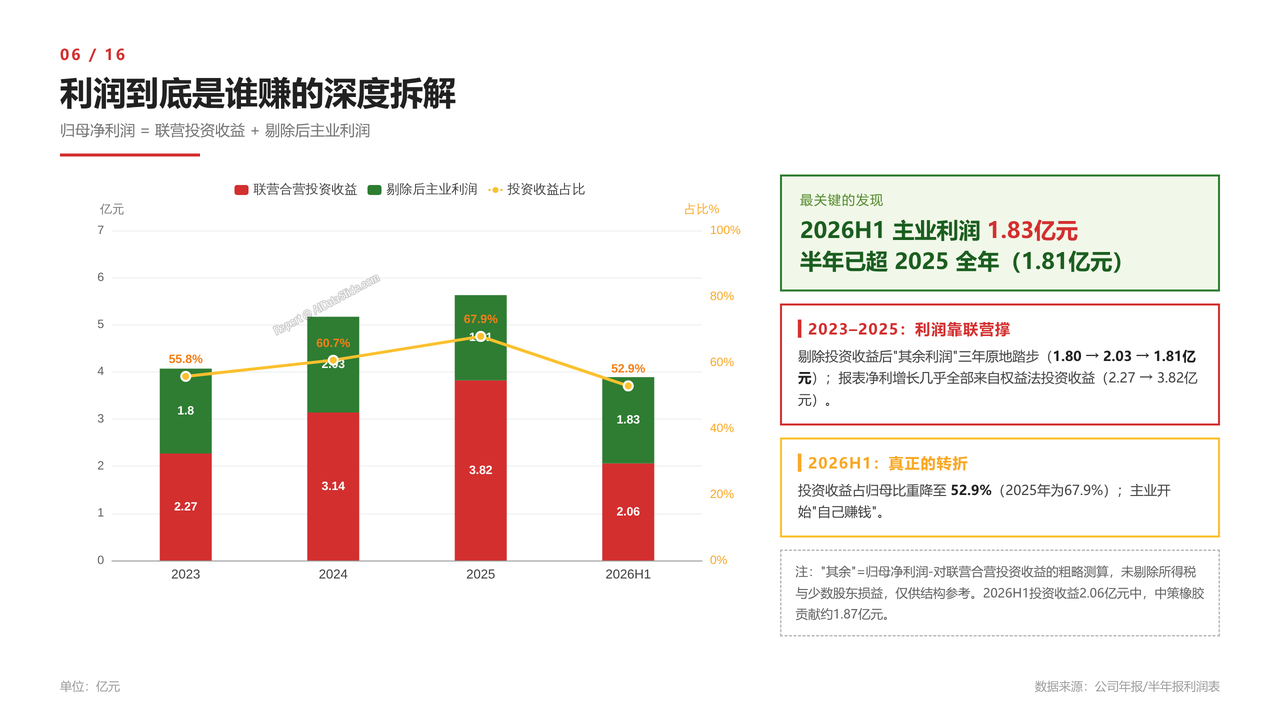
6、利润到底是谁赚的深度拆解
- 拆解2023–2026H1归母净利润构成:对联营企业投资收益(2.27→3.82→2.06亿元)与剔除后主业利润(1.80→2.03→1.81→1.83亿元),展示2026H1投资收益占比52.9%(中策橡胶贡献1.87亿元)但半年主业利润首次超越2025全年1.81亿元的关键转折。
7、电子化学品高增长含金量
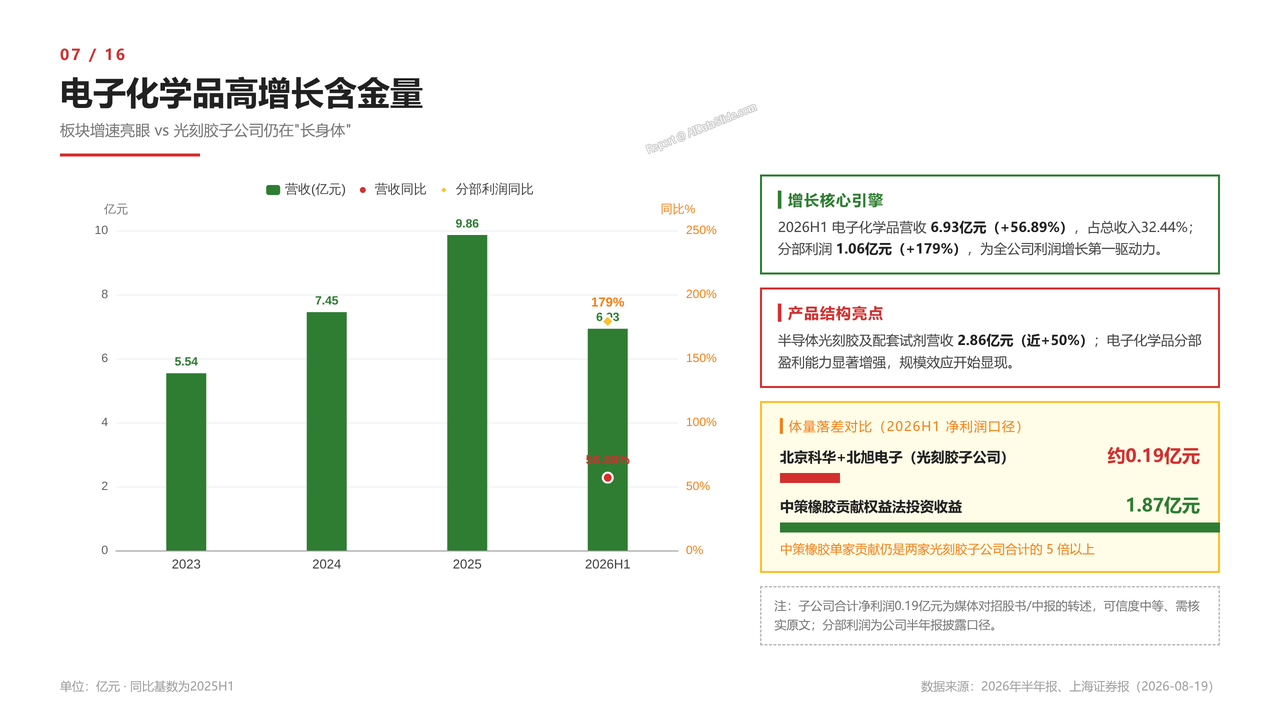
- 分析电子化学品板块2026H1营收6.93亿元(+56.89%)、分部利润1.06亿元(+179%)的高增长表现,对比北京科华、北旭电子两家核心子公司合计净利润仅约0.19亿元的体量落差,评估增长含金量。
8、半导体光刻胶产品线全景
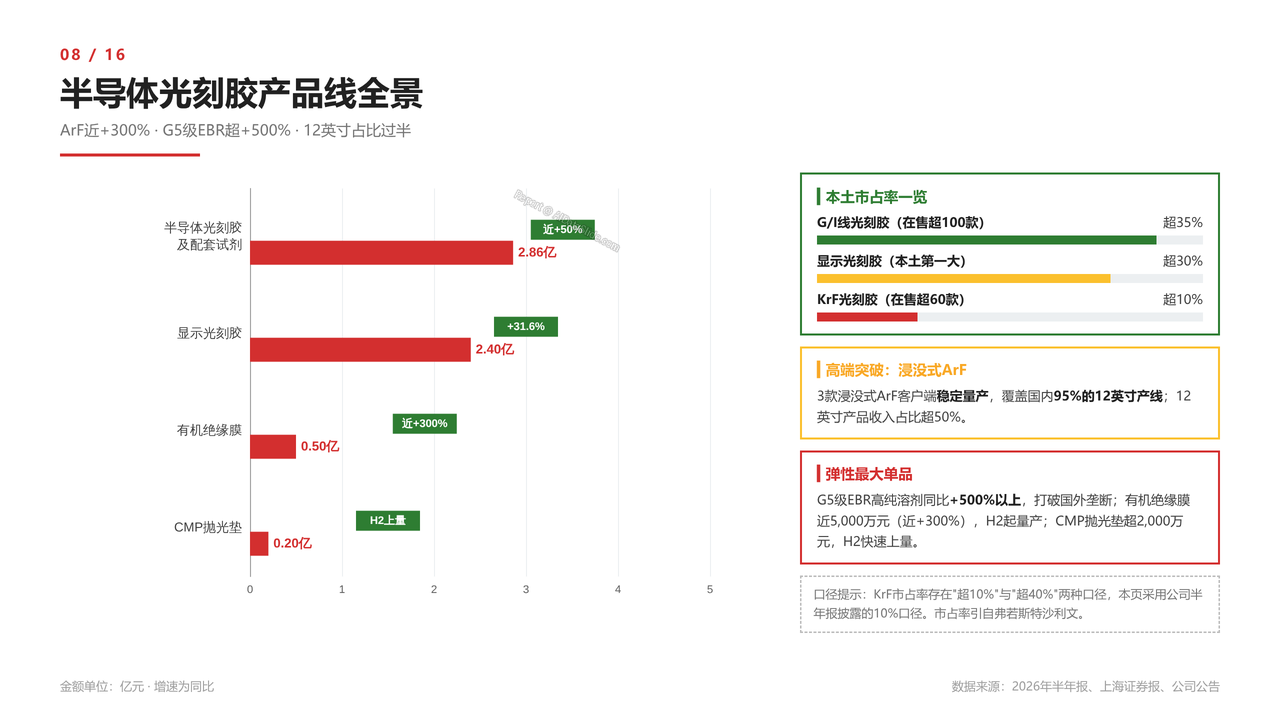
- 拆解光刻胶各产品线2026H1表现:半导体光刻胶及配套试剂2.86亿元(近+50%)、ArF及BARC近+300%、G5级EBR超+500%、KrF市占率超10%、G/I线市占率超35%、显示光刻胶近2.4亿元(+31.6%,市占率超30%)、有机绝缘膜近5000万元(近+300%)。
9、经营现金流承压真相剖析
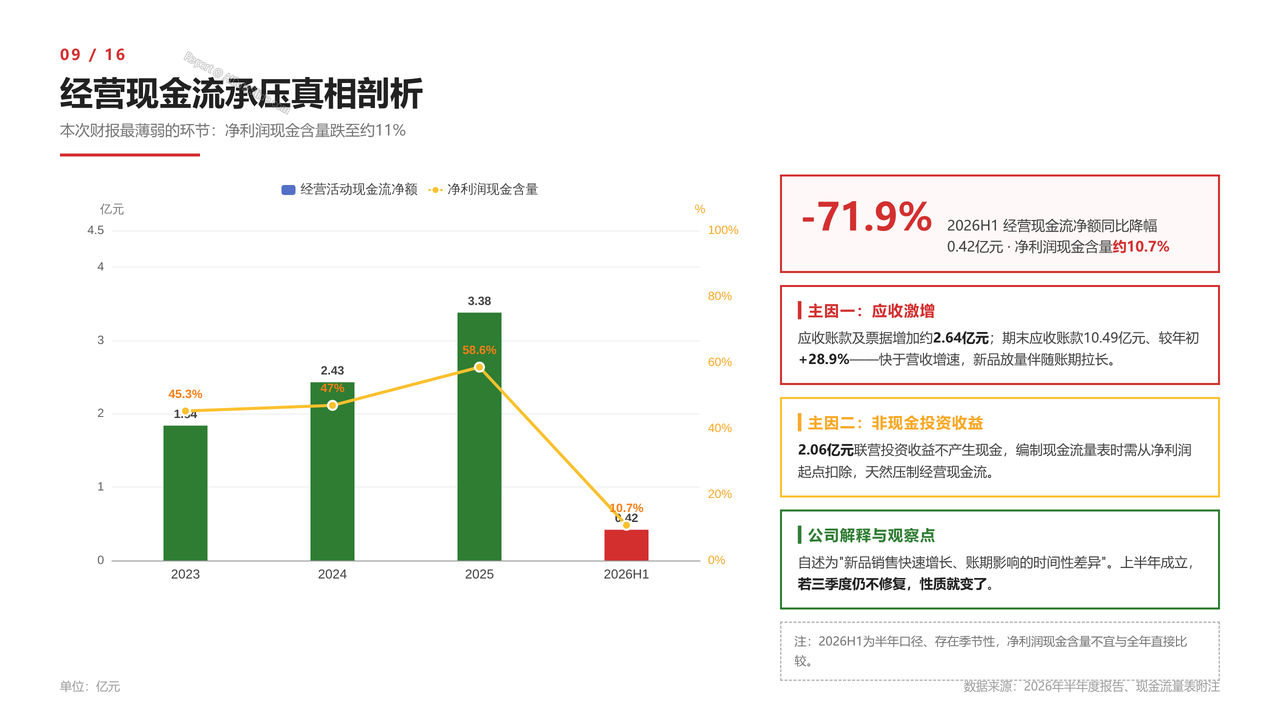
- 分析2023–2026H1经营现金流净额(1.84→3.38→0.42亿元)与净利润现金含量(45.3%→58.6%→约10.7%)的恶化轨迹,拆解应收账款增加2.64亿元(较年初+28.9%)与2.06亿元非现金投资收益两大利空因素。
10、资产负债表偿债压力透视
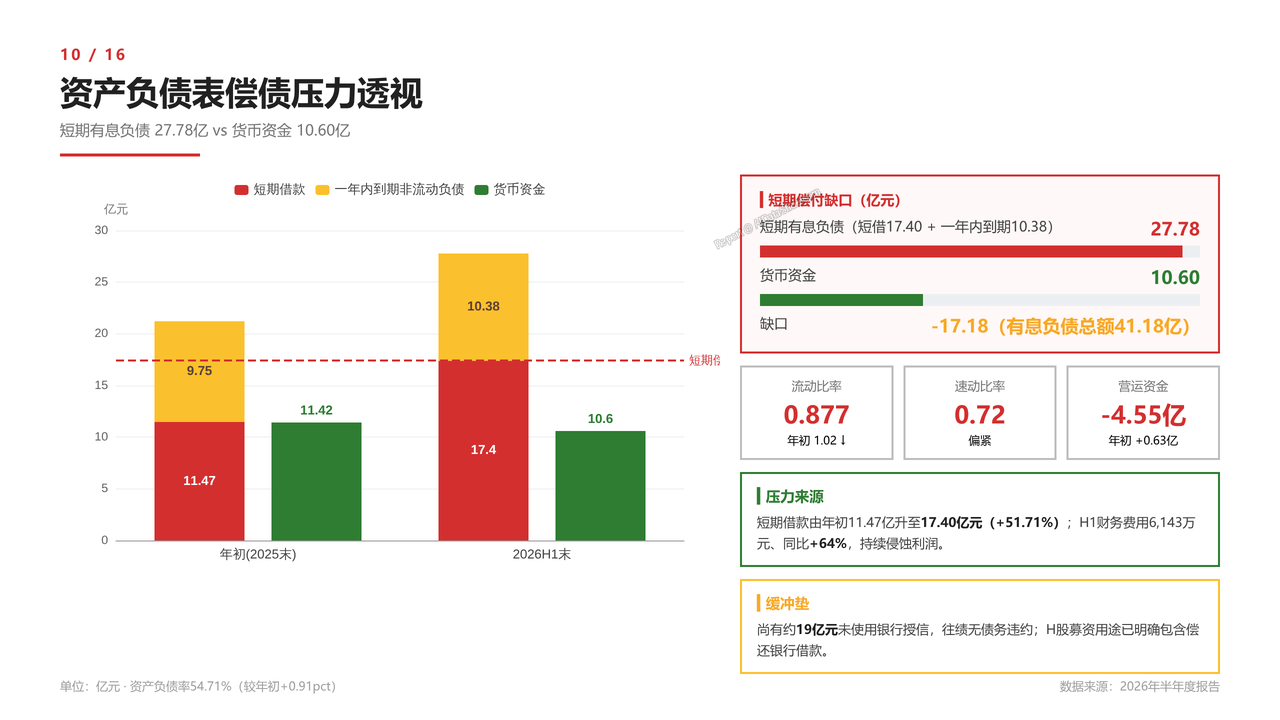
- 分析短期借款11.47亿→17.40亿元(+51.71%)、短期有息负债27.78亿元对货币资金10.60亿元的缺口,流动比率1.02→0.877、速动比率0.72、营运资金-4.55亿元,以及19亿元未使用授信与H股募资的缓冲垫。
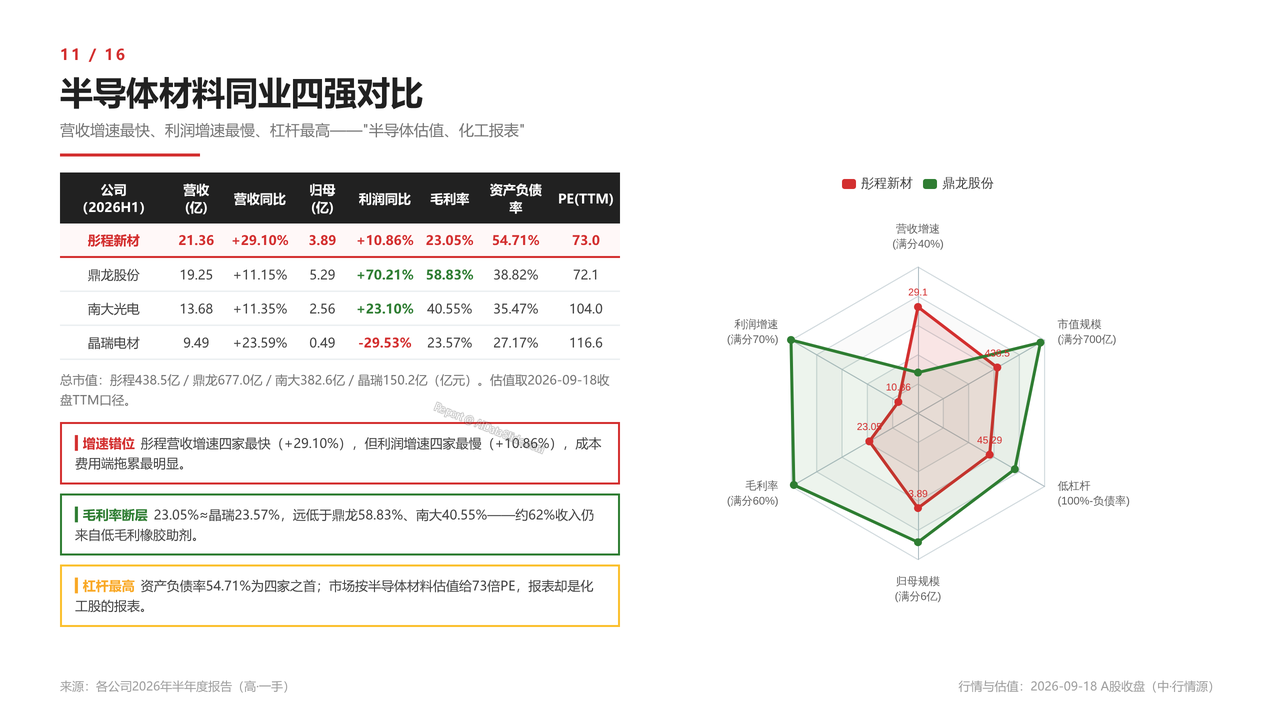
11、半导体材料同业四强对比
- 横向对比彤程新材、鼎龙股份、南大光电、晶瑞电材2026H1表现:营收增速彤程最快(+29.10%)但利润增速最慢(+10.86%);毛利率23.05%远低于鼎龙58.83%;资产负债率54.71%为四家最高,揭示"半导体估值、化工报表"的错位。
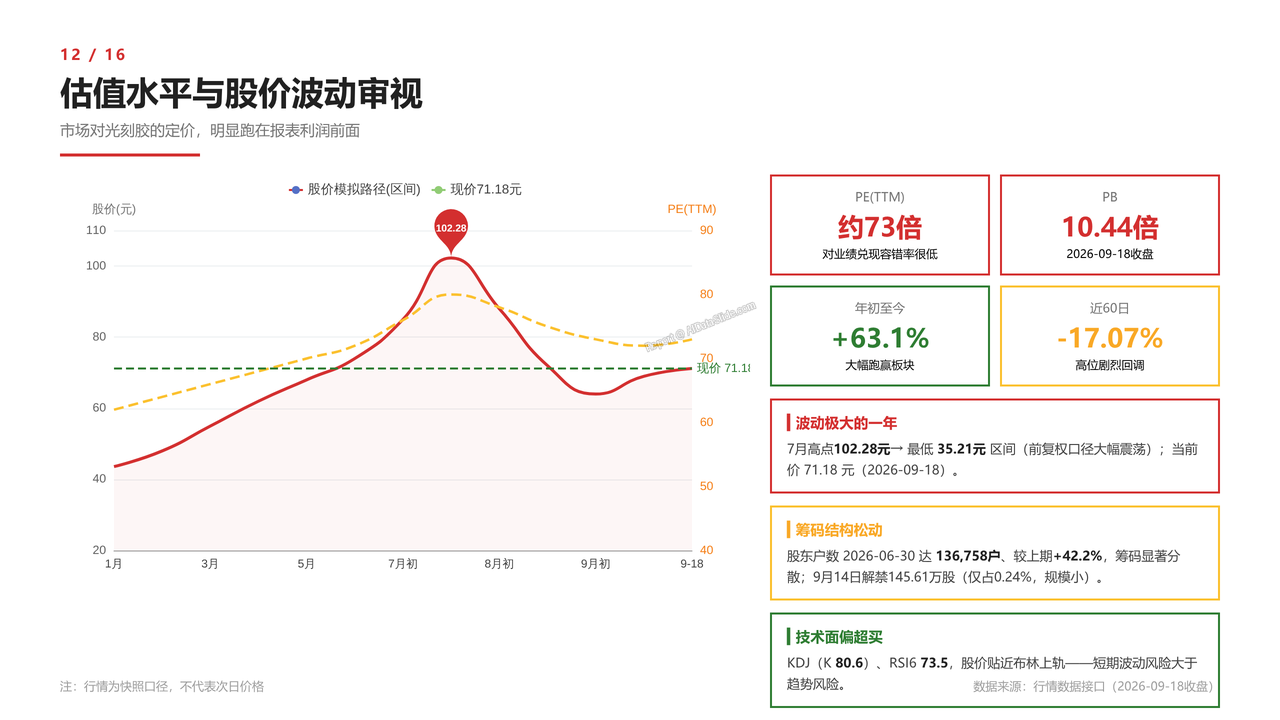
12、估值水平与股价波动审视
- 分析PE(TTM)约73倍、PB10.44倍的估值水平,年初至今股价+63.1%但近60日-17.07%的剧烈波动(7月高点102.28元),叠加股东户数激增42.2%至13.68万户、KDJ/RSI技术面偏超买等市场信号。
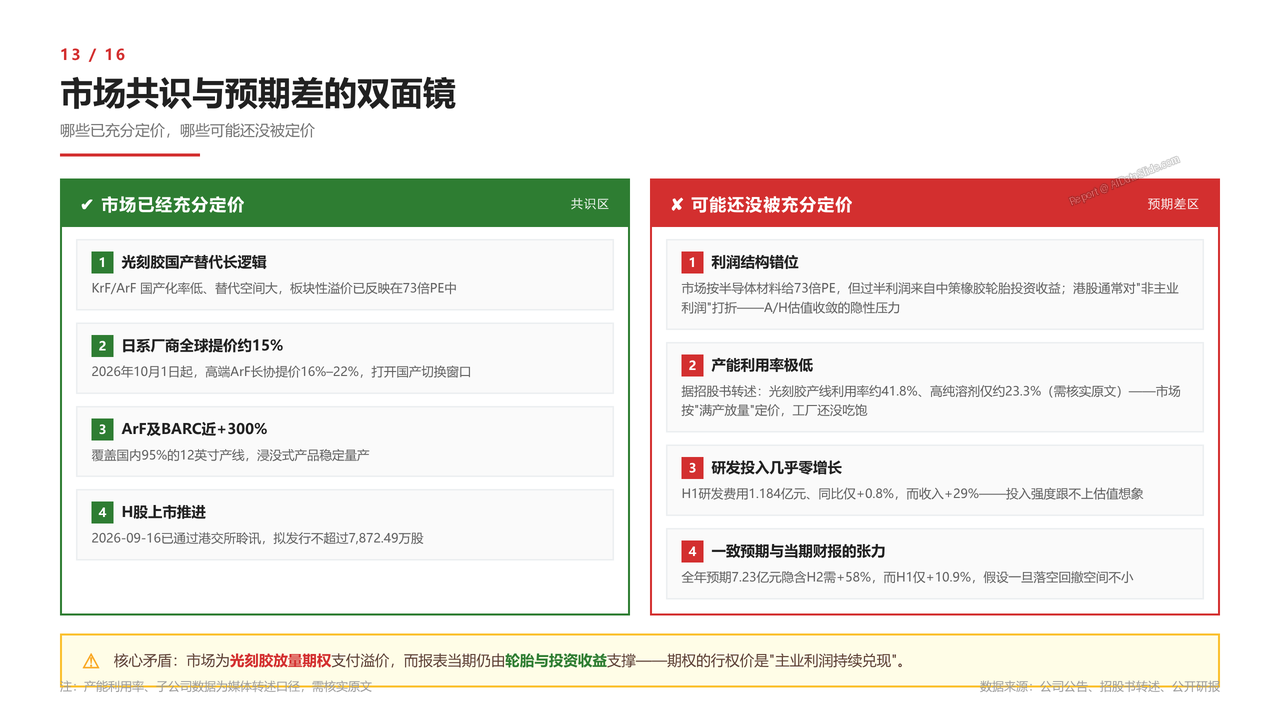
13、市场共识与预期差的双面镜
- 左右对照市场已充分定价因素(国产替代长逻辑、日系厂商提价15%、ArF近+300%、H股过聆讯)与未充分定价因素(过半利润来自轮胎投资收益、产能利用率仅41.8%、研发费用同比仅+0.8%)。
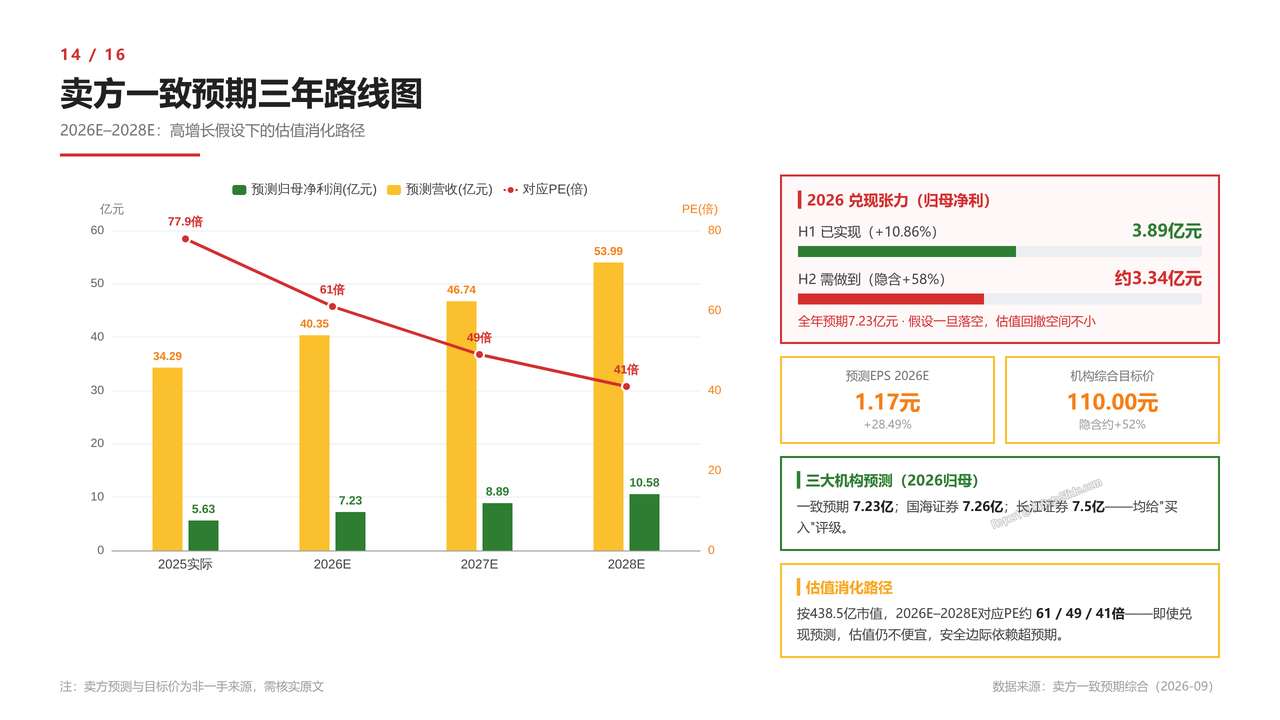
14、卖方一致预期三年路线图
- 分析卖方一致预期2026E–2028E归母净利润7.23/8.89/10.58亿元、营收40.35/46.74/53.99亿元及对应PE约61/49/41倍的预测路径,指出2026H2需实现3.34亿元(+58%)与H1仅+10.9%之间的兑现张力,机构目标价110元隐含约52%空间。
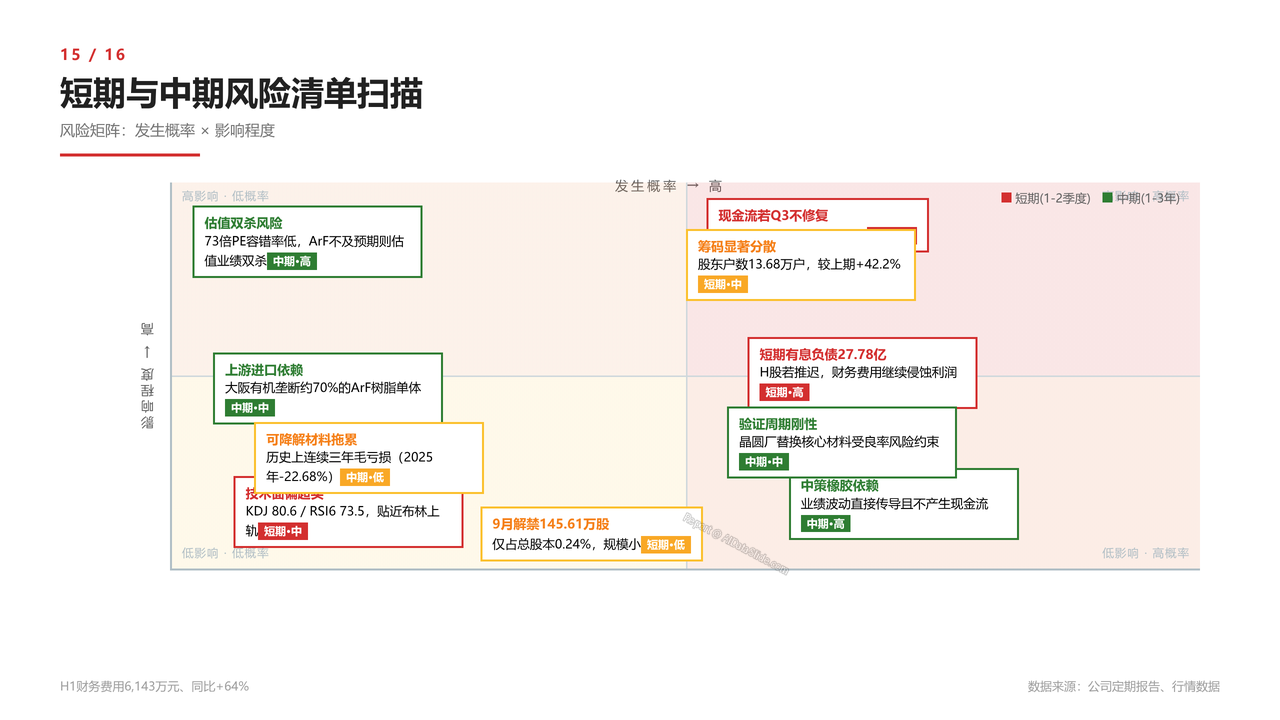
15、短期与中期风险清单扫描
- 梳理短期风险(现金流若Q3不修复、27.78亿短期有息负债、技术面超买、筹码分散、解禁)与中期风险(中策橡胶依赖、光刻胶验证周期刚性、上游ArF树脂单体进口依赖、73倍PE估值容错率低、可降解材料连续毛亏损)。
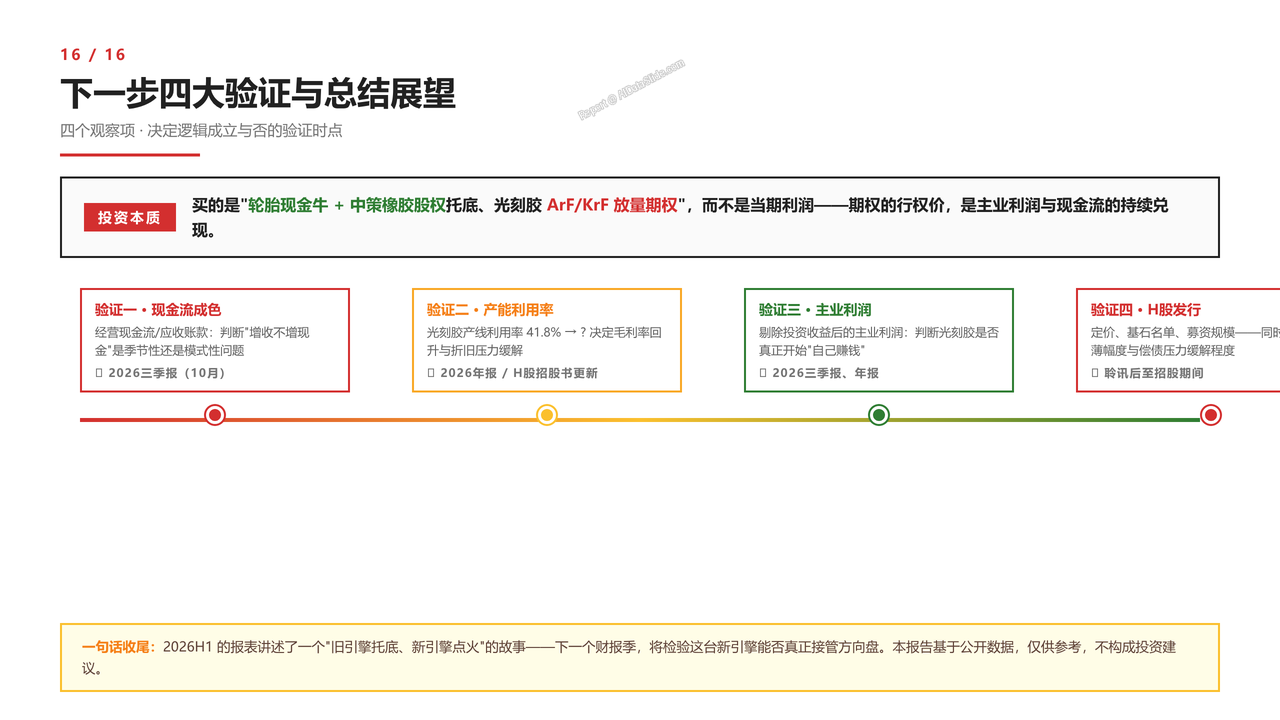
16、下一步四大验证与总结展望
- 总结"买轮胎现金牛+中策橡胶股权托底、光刻胶ArF/KrF放量期权"的投资本质,规划四项关键验证:经营现金流/应收账款(三季报)、光刻胶产能利用率41.8%→?(年报/H股招股书)、剔除投资收益主业利润(三季报)、H股发行定价与募资(聆讯后)。
注册即赠 3 次标准任务体验券
从一份数据开始,生成一份能汇报的作品。
上传数据、描述目标、选择模板,剩下的交给 AI-DataSlide。你可以在线预览、编辑、下载报告,也可以公开到作品广场。
立即免费体验