全球高端音响制造的发展与现状分析报告(2026091)
基于三层价格带划分、五套互相打架的市场规模口径、11 家上市电声企业 2025 财年数据、六大发展阶段、三大中国产业集群与五项核心发现,构建"品牌在欧美、制造在中国、增量在车上"的高端音响制造全链条分析。
📝 本报告大纲内容
全球高端音响制造的发展与现状全景分析报告(2026091)
- 基于三层价格带划分、五套互相打架的市场规模口径、11 家上市电声企业 2025 财年数据、六大发展阶段、三大中国产业集群与五项核心发现,构建"品牌在欧美、制造在中国、增量在车上"的高端音响制造全链条分析。
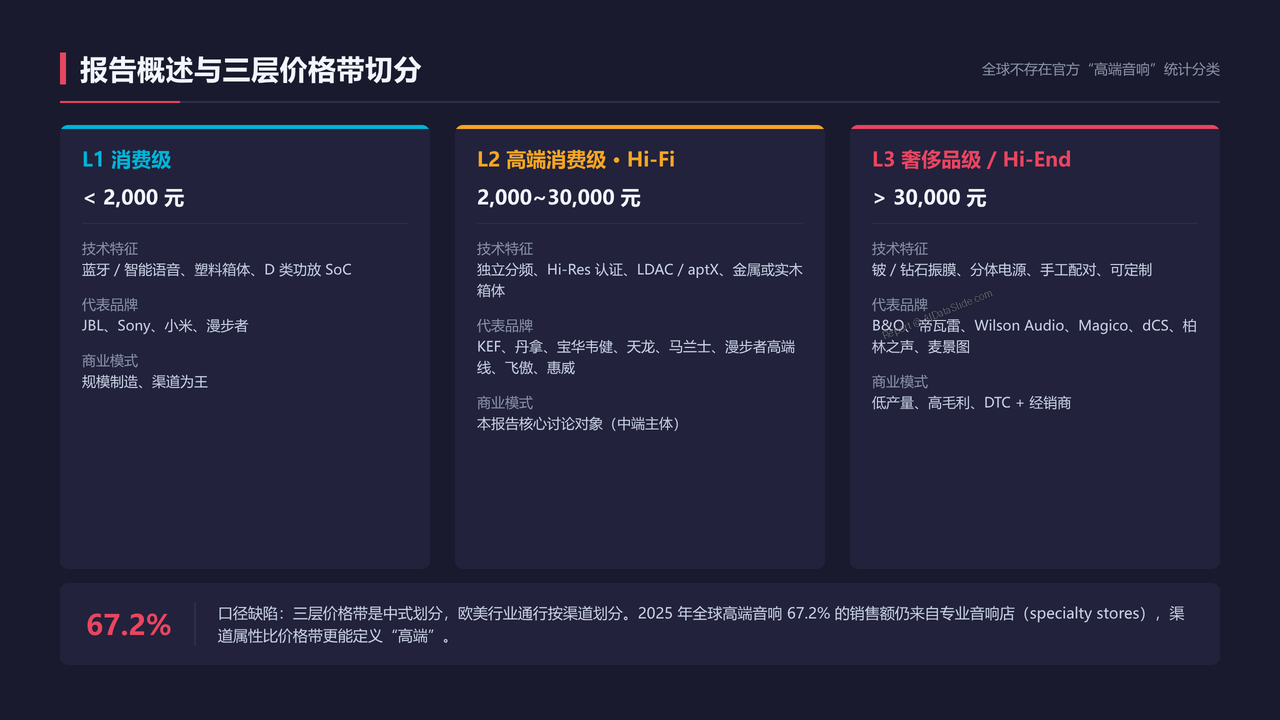
1、报告概述与三层价格带切分
- 用 L1 消费级(<2,000 元)、L2 高端消费级(2,000~30,000 元)、L3 奢侈品级(>30,000 元)三层价格带切分"高端音响",对比各层技术特征、代表品牌与商业模式差异;并指出渠道属性才是欧美定义"高端"的真实依据——2025 年 67.2% 销售额来自专业音响店(specialty stores)。
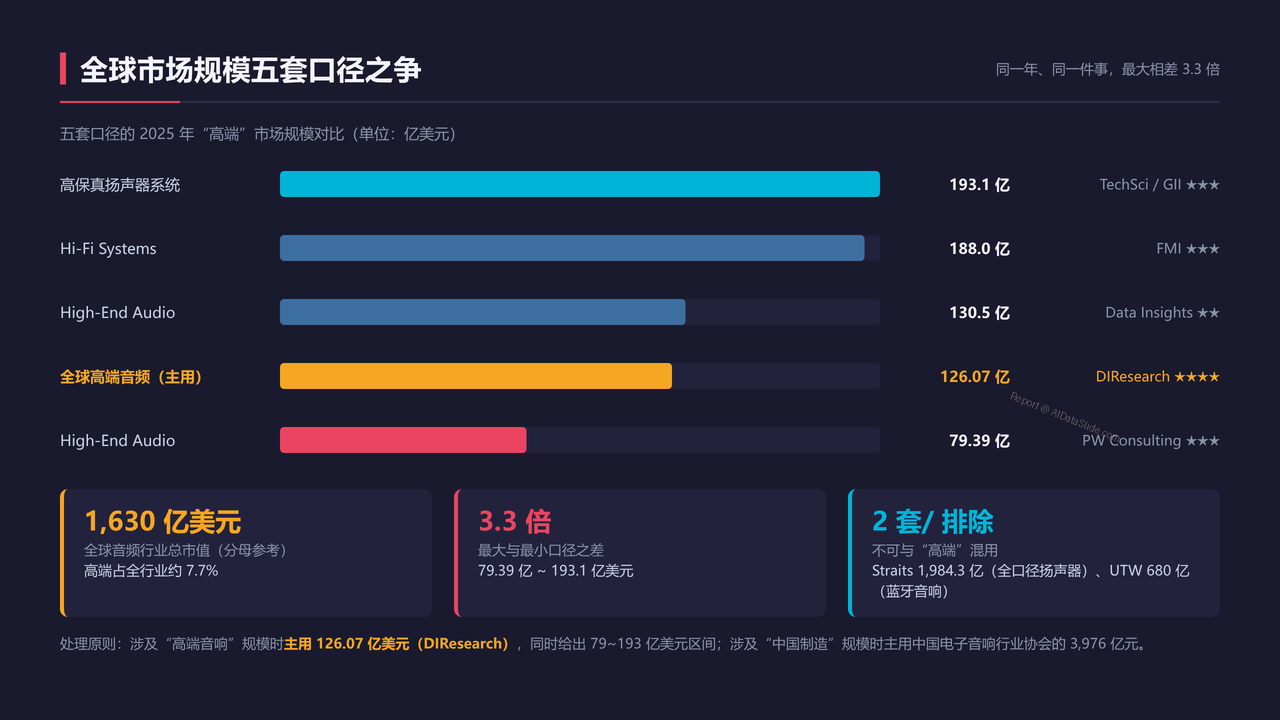
2、全球市场规模五套口径之争
- 对比同一年的五套"高端"市场规模口径——126.07 亿美元(DIResearch,本报告主用)、193.1 亿美元(高保真扬声器系统)、188 亿美元(Hi-Fi Systems)、79.39 亿美元(PW Consulting)、130.5 亿美元(Data Insights Market),最大值与最小值相差 3.3 倍;并以 1,630 亿美元全球音频行业总市值为分母,测算高端占比约 7.7%。
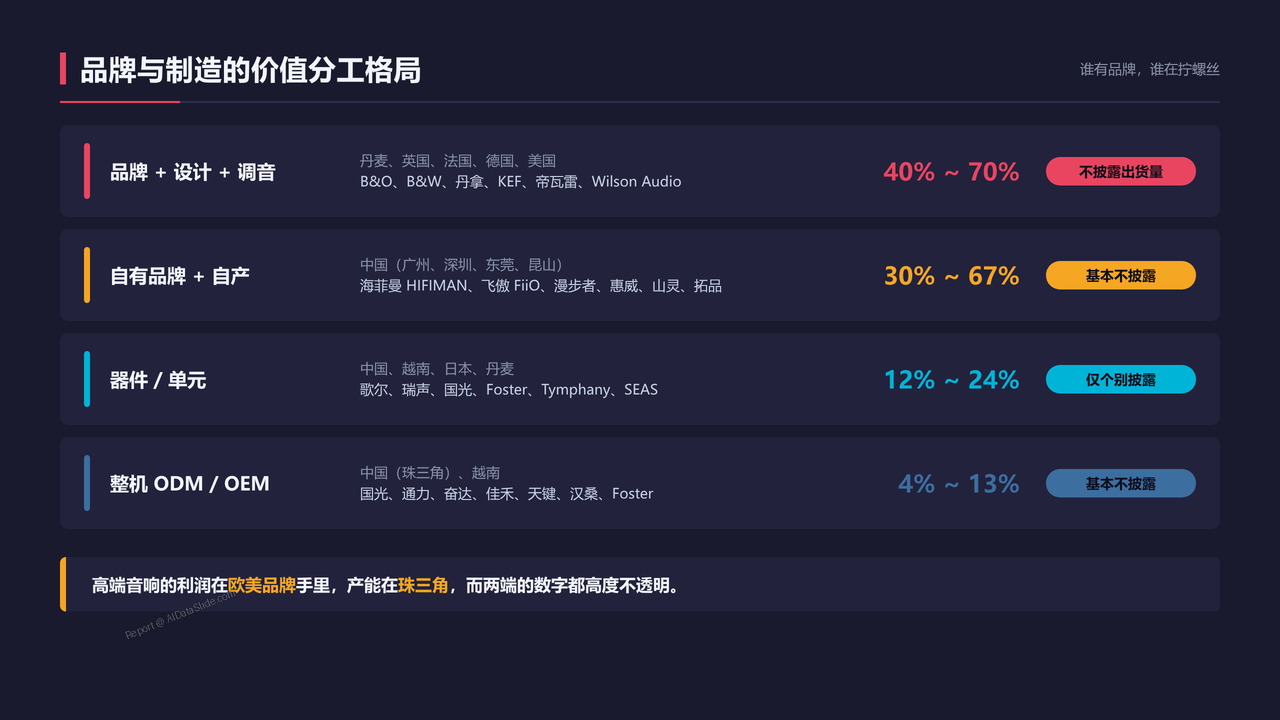
3、品牌与制造的价值分工格局
- 对比品牌设计调音(毛利率 40%~70%)、器件单元(12%~24%)、整机 ODM/OEM(4%~13%)、中国自有品牌自产(30%~67%)四个环节的地理分布与出货量披露情况,点明"利润在欧美品牌手里、产能在珠三角、两端数字都不透明"的第一性原理。
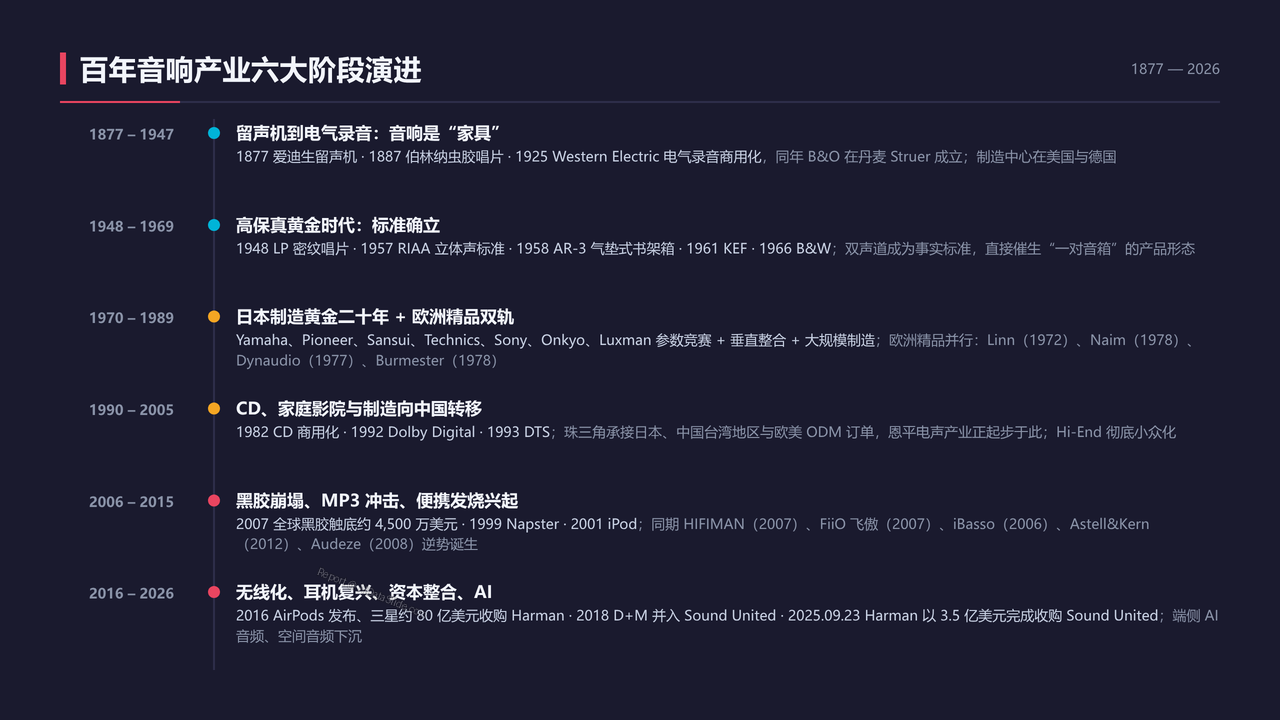
4、百年音响产业六大阶段演进
- 梳理 1877–2026 六个阶段——1877–1947 留声机到电气录音(1925 年 B&O 成立)、1948–1969 高保真黄金期(1957 RIAA 立体声标准、1958 AR-3)、1970–1989 日本制造二十年、1990–2005 CD 与家庭影院、2006–2015 黑胶崩塌与便携发烧、2016–2026 无线化与资本整合,标注每一阶段的关键年份事件。
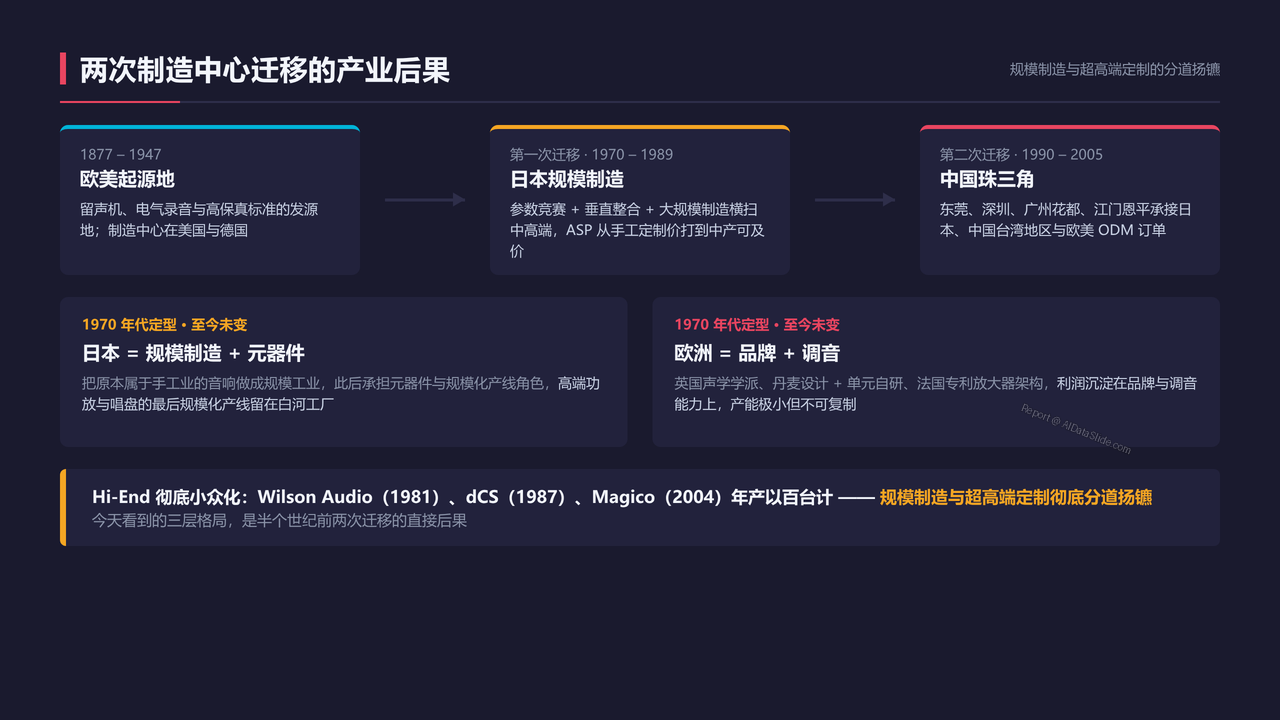
5、两次制造中心迁移的产业后果
- 还原 1970 年代日本"参数竞赛+垂直整合"把音响从小众手工业做成规模工业,并留下"日本=规模制造、欧洲=品牌调音"的分工定型;以及 1990 年代珠三角(东莞、深圳、花都、恩平)承接日本、中国台湾地区与欧美 ODM 订单的第二次迁移,同期 Hi-End 品牌(Wilson Audio、Magico、dCS)彻底小众化、年产以百台计。
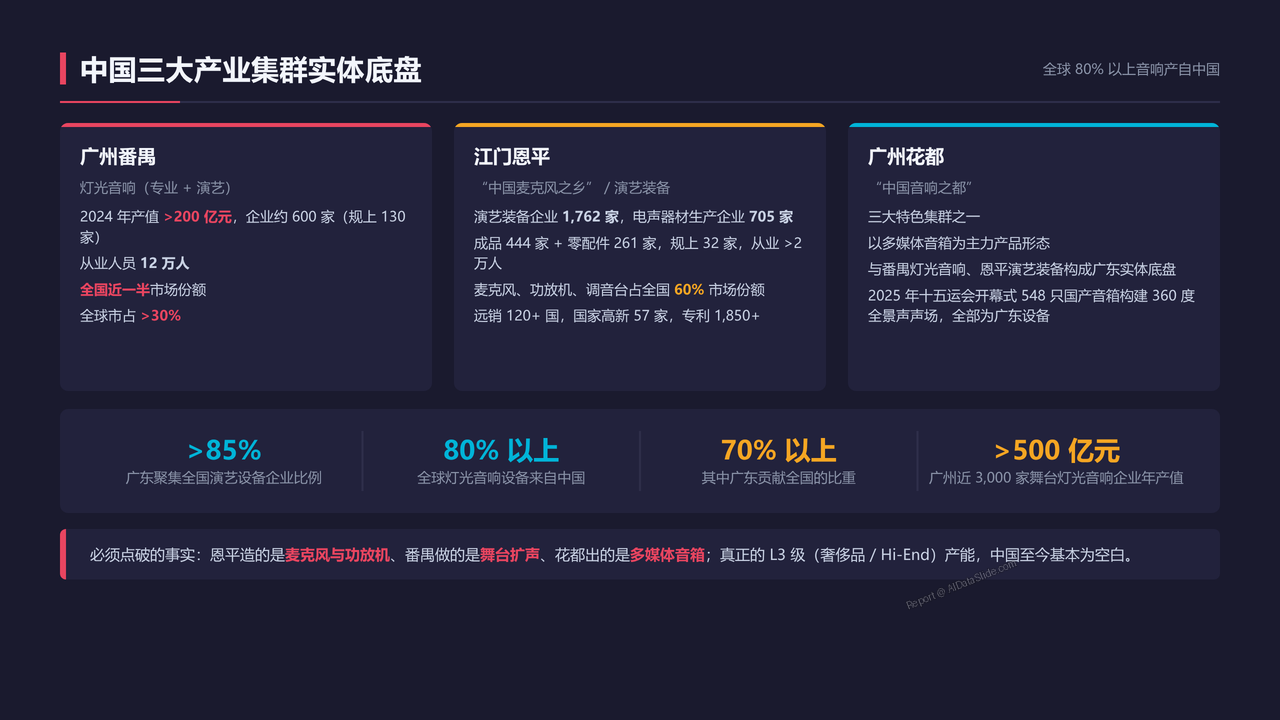
6、中国三大产业集群实体底盘
- 对比广州番禺(2024 年产值 >200 亿元、企业约 600 家、全国近半份额、全球市占 >30%)、江门恩平(演艺装备企业 1,762 家、电声器材企业 705 家、麦克风/功放机/调音台占全国 60%、远销 120+ 国)、广州花都三大集群,结合广东聚集全国 >85% 演艺设备企业的数据,并点破 L2/L3 高端产能基本空白的结构性事实。
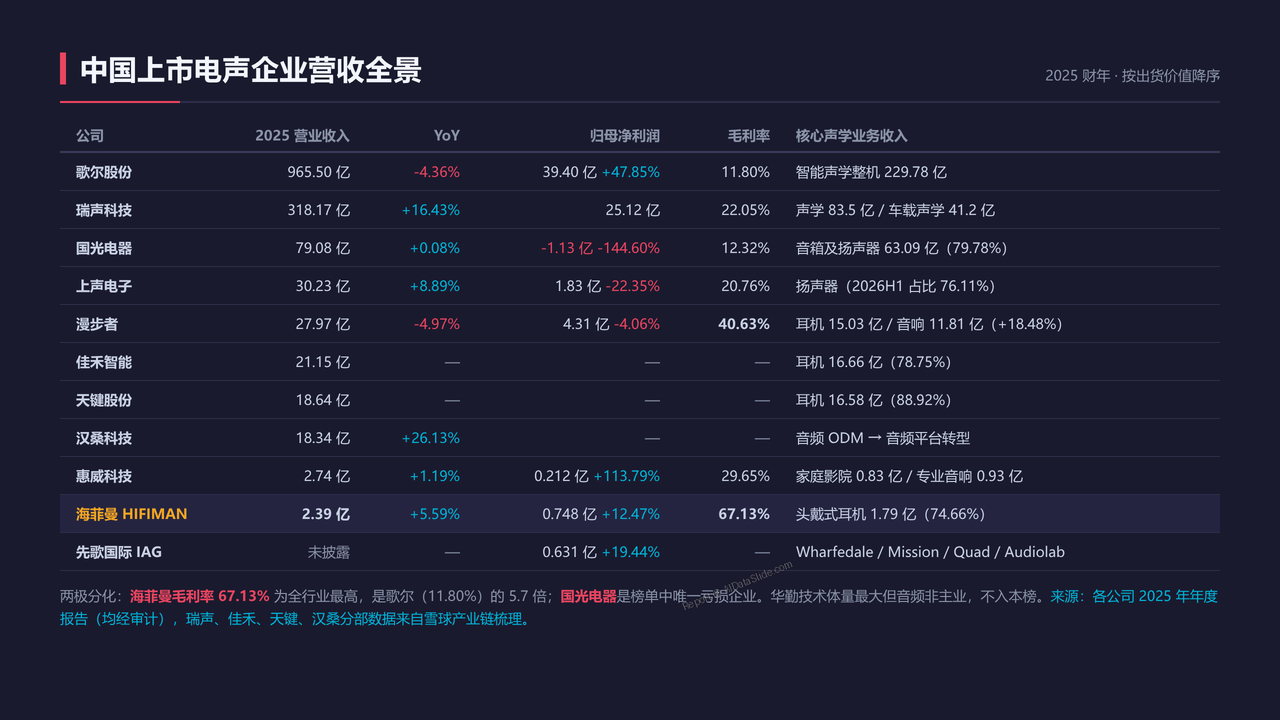
7、中国上市电声企业营收全景
- 按出货价值(营业收入)降序排列 11 家中国上市电声企业 2025 财年数据——歌尔股份 965.50 亿元、瑞声科技 318.17 亿元、国光电器 79.08 亿元、上声电子 30.23 亿元、漫步者 27.97 亿元、佳禾智能 21.15 亿元、天键股份 18.64 亿元、汉桑科技 18.34 亿元、惠威科技 2.74 亿元、海菲曼 2.39 亿元,并叠加毛利率与净利同比变化形成头部与长尾的两极分化。
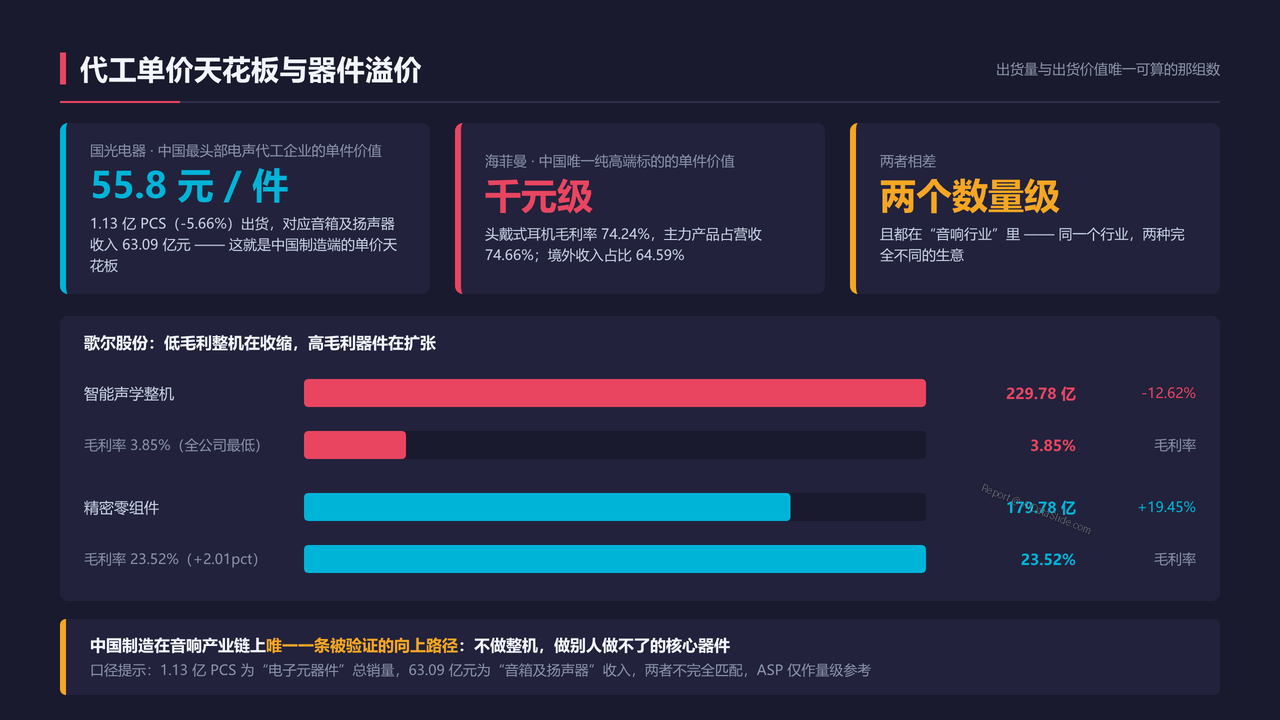
8、代工单价天花板与器件溢价
- 中国制造端唯一可算的出货价值对照——国光电器 1.13 亿 PCS 对应音箱及扬声器 63.09 亿元收入、单件约 55.8 元,对照海菲曼头戴式耳机 74.24% 毛利率的千元级单价,两者相差两个数量级;同步呈现歌尔智能声学整机毛利率 3.85%(-12.62%)与精密零组件 23.52%(+19.45%)的反向剪刀差。
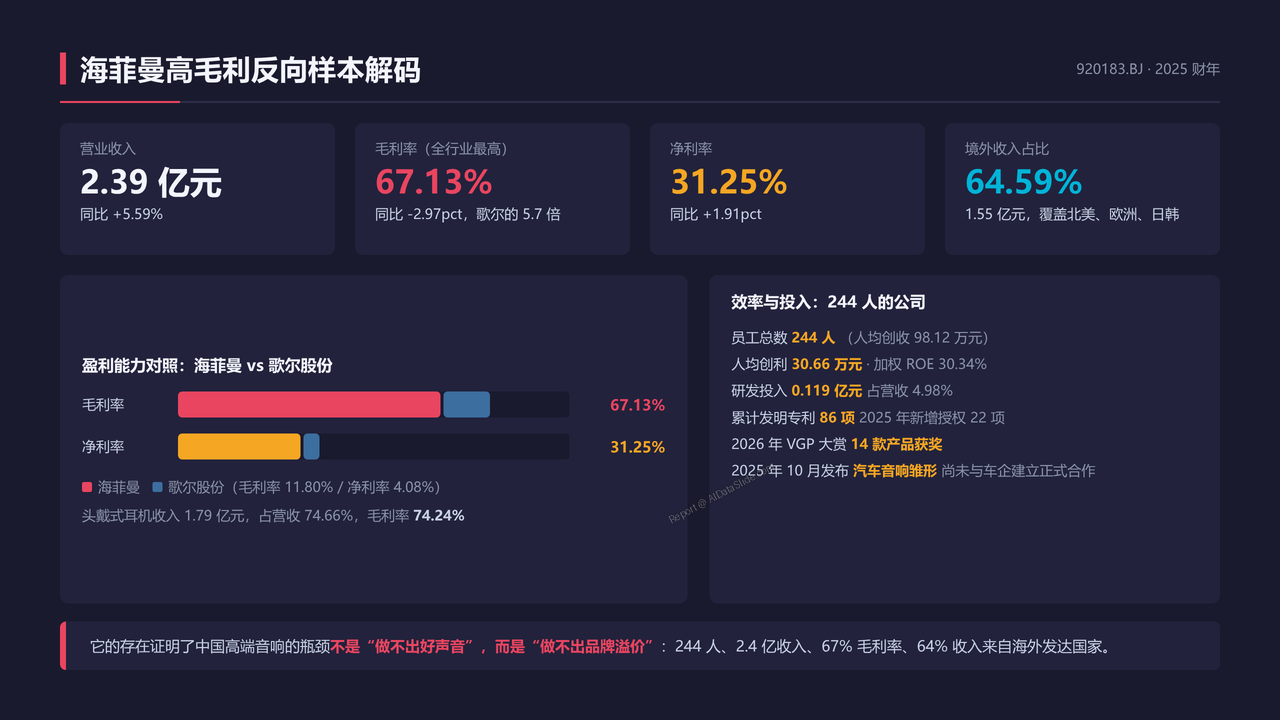
9、海菲曼高毛利反向样本解码
- 拆解中国唯一"纯高端"标的的反常识数据——244 名员工、2.39 亿元营收、67.13% 毛利率(为歌尔的 5.7 倍)、31.25% 净利率、境外收入占比 64.59%、人均创收 98.12 万元、研发投入占比 4.98%、86 项发明专利、加权 ROE 30.34%,论证"瓶颈不是做不出好声音,而是做不出品牌溢价"。
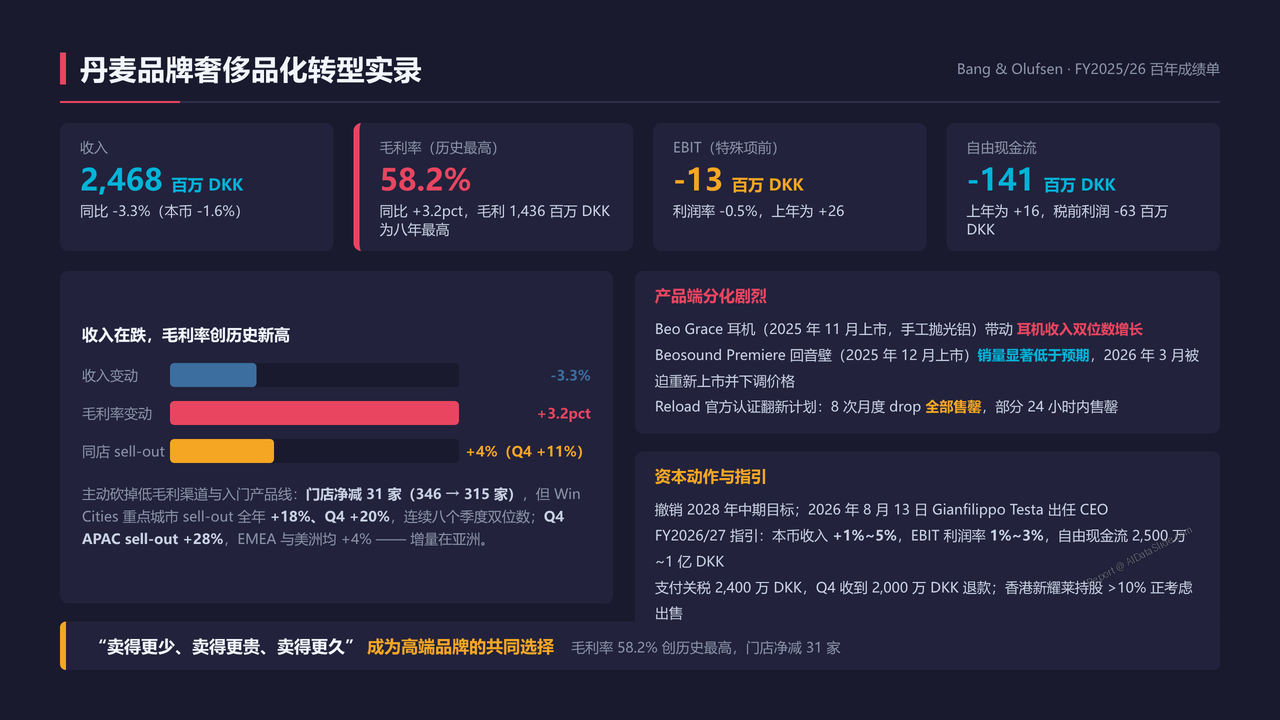
10、丹麦品牌奢侈品化转型实录
- 以 Bang & Olufsen FY2025/26 百年成绩单为样本——收入 24.68 亿 DKK(-3.3%)但毛利率 58.2% 创历史最高、单品牌门店净减 31 家(346→315)、同店 sell-out +4%(Q4 +11%)、APAC 全年 +28%、EBIT -0.13 亿 DKK、自由现金流 -1.41 亿 DKK、撤销 2028 年中期目标,呈现"卖得更少、卖得更贵、卖得更久"的奢侈品化路径。
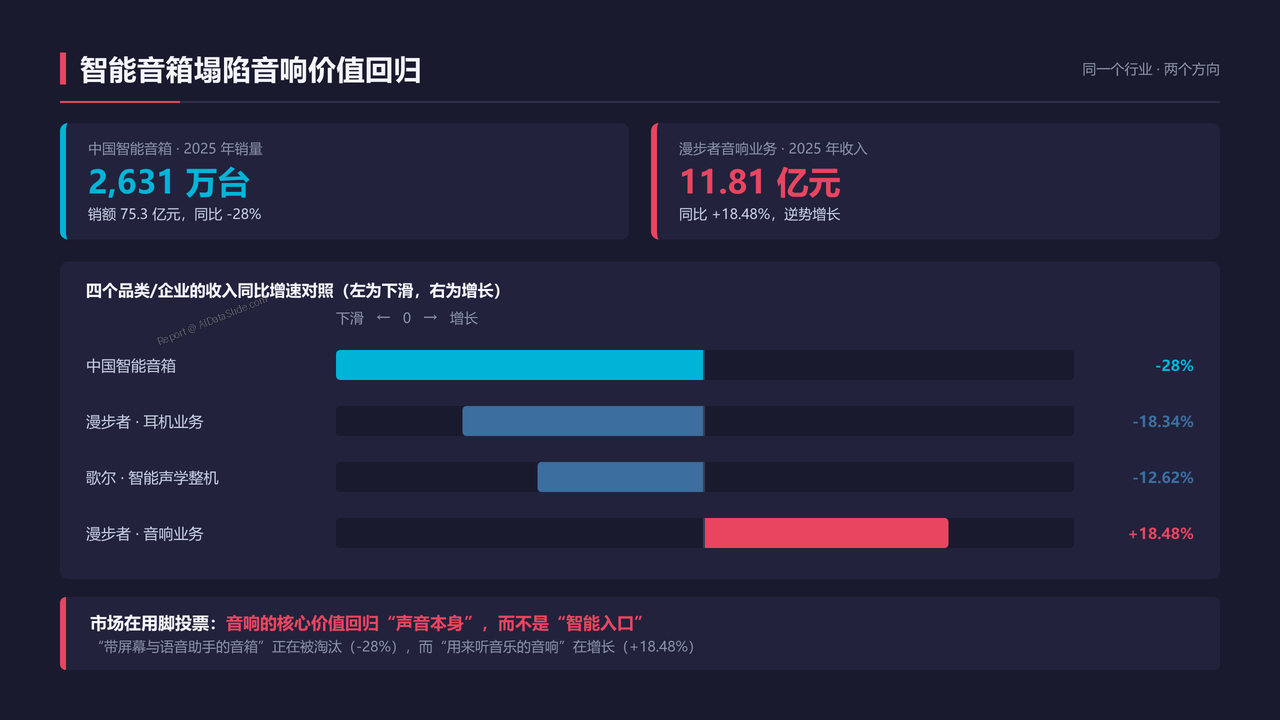
11、智能音箱塌陷音响价值回归
- 对比同一行业内的两个方向——中国智能音箱 2025 年销量 2,631 万台、销额 75.3 亿元、同比 -28%,而漫步者音响业务 +18.48%(11.81 亿元)逆势增长;同步列出漫步者耳机 -18.34%、歌尔智能声学整机 -12.62%,说明"带语音助手的音箱"被淘汰而"用来听音乐的音响"在增长。
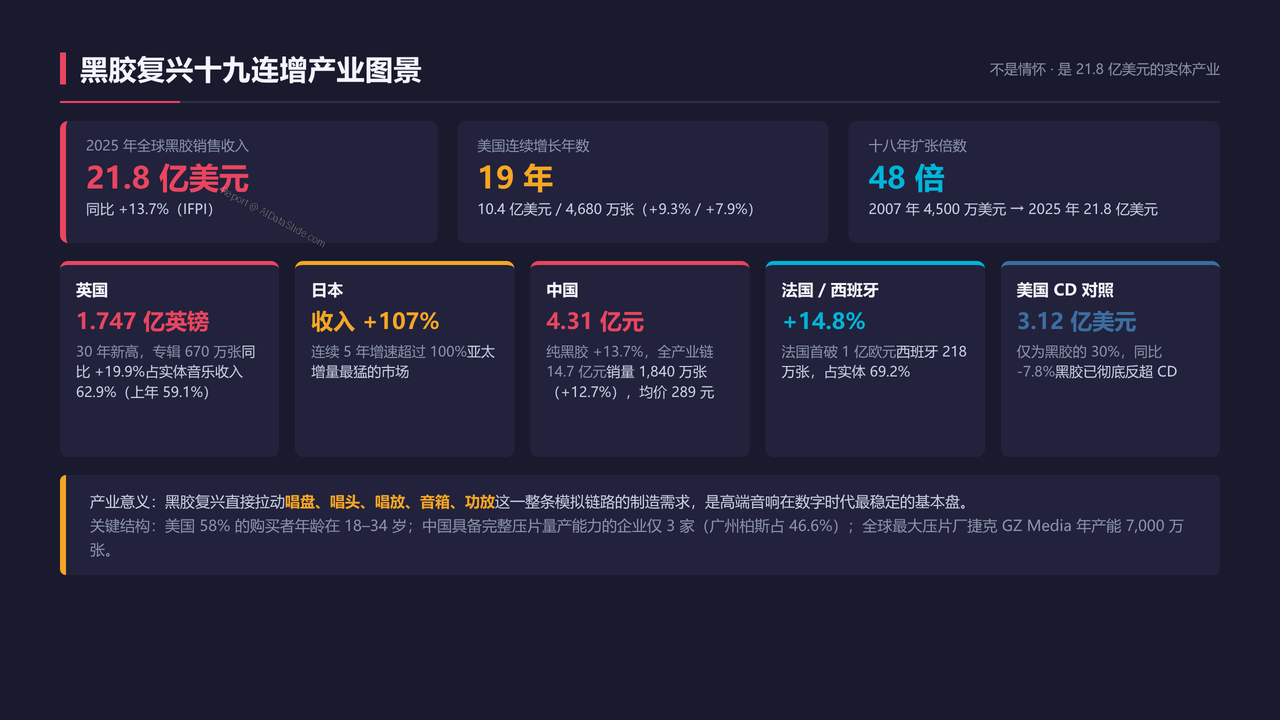
12、黑胶复兴十九连增产业图景
- 呈现一个 21.8 亿美元、连续 19 年增长的实体产业——全球销售收入 21.8 亿美元(+13.7%)、美国 10.4 亿美元/4,680 万张、英国 1.747 亿英镑(30 年新高,占实体音乐收入 62.9%)、日本 +107%、中国纯黑胶 4.31 亿元/1,840 万张/均价 289 元、全球最大压片厂 GZ Media 产能 7,000 万张,以及 58% 买家为 18–34 岁与"2007→2025 十八年扩张 48 倍"的起点对照。
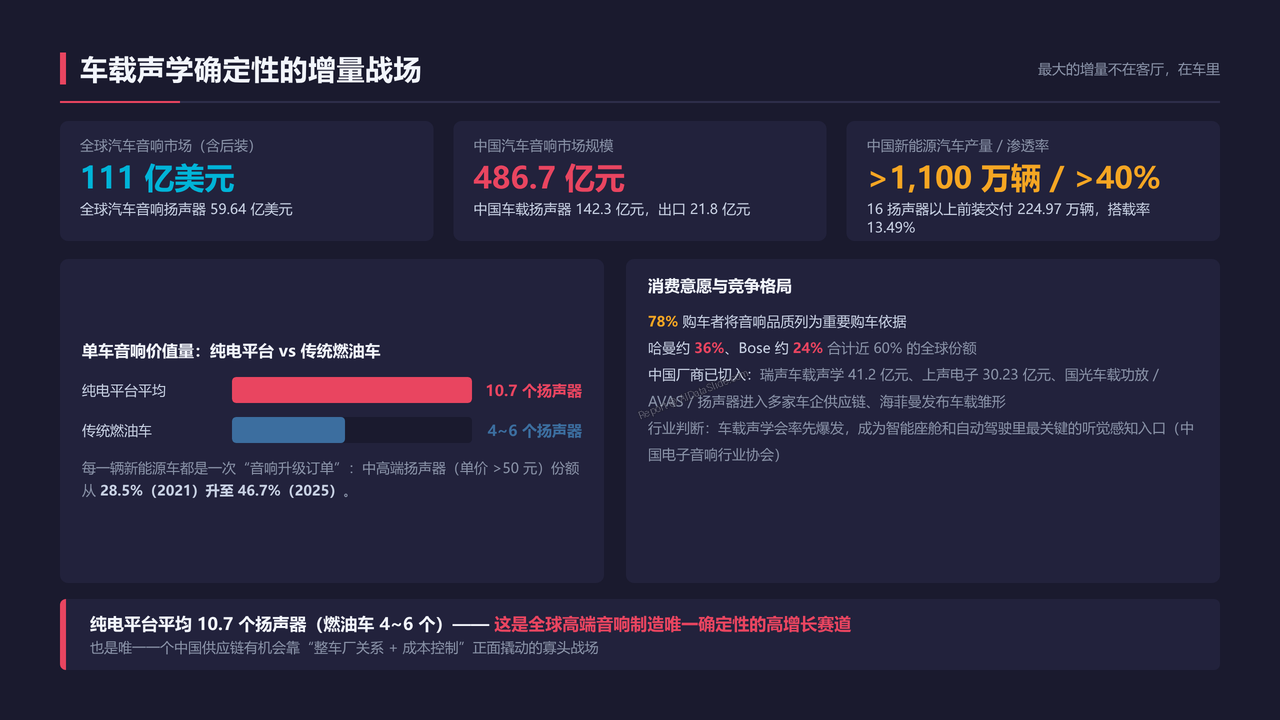
13、车载声学确定性的增量战场
- 论证"最大的增量不在客厅,在车里"——全球汽车音响市场 111 亿美元、中国 486.7 亿元、中国车载扬声器 142.3 亿元;纯电平台平均搭载 10.7 个扬声器(燃油车 4~6 个)、中国新能源车产量 >1,100 万辆且渗透率 >40%、16 扬声器以上前装搭载率 13.49%、中高端扬声器(单价 >50 元)份额 28.5%→46.7%,以及哈曼约 36% 与 Bose 约 24% 的寡头格局。
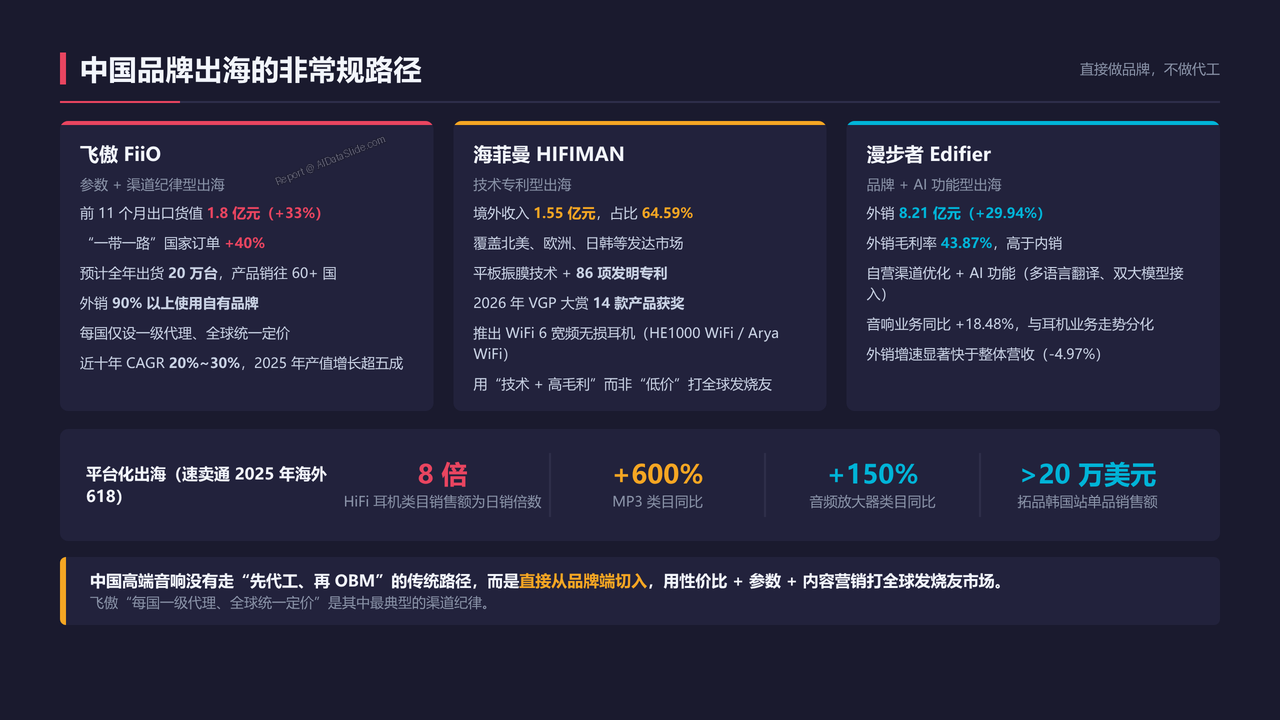
14、中国品牌出海的非常规路径
- 对比中国高端音响"直接做品牌、不做代工"的出海样本——飞傲出口货值 1.8 亿元(+33%)、"一带一路"订单 +40%、全年出货约 20 万台、每国仅设一级代理且 90% 以上用自有品牌;海菲曼境外收入占比 64.59%;漫步者外销 8.21 亿元(+29.94%)、外销毛利率 43.87% 高于内销;以及速卖通 HiFi 耳机类目销售额为日销 8 倍、MP3 类目 +600% 的平台化出海数据。
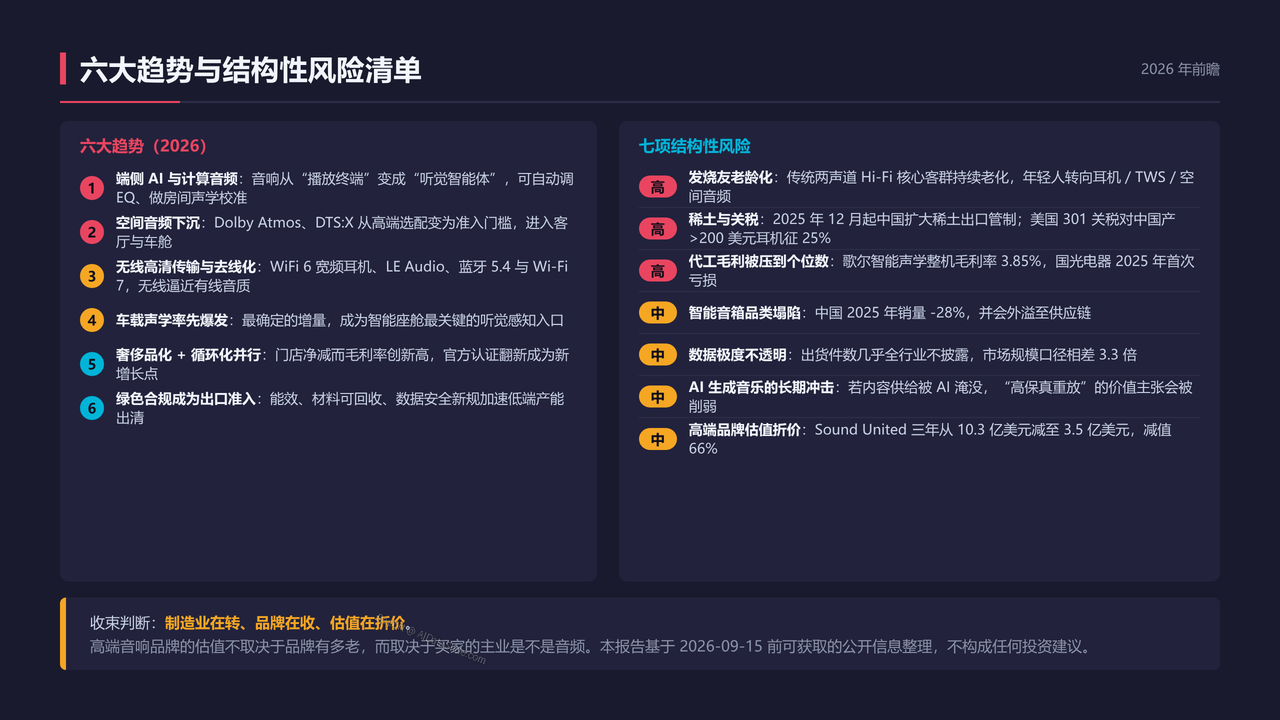
15、六大趋势与结构性风险清单
- 前瞻 2026 年六大趋势(端侧 AI 计算音频、空间音频下沉、无线高清与去线化、车载声学率先爆发、奢侈品化与循环化并行、绿色合规成为出口准入),并叠加七项结构性风险矩阵——发烧友老龄化、稀土管制与美国 301 关税(>200 美元耳机征 25%)、智能音箱品类塌陷、代工毛利被压至个位数、数据极度不透明(口径相差 3.3 倍)、AI 生成音乐长期冲击、高端品牌估值折价(Sound United 三年减值 66%)。
注册即赠 3 次标准任务体验券
从一份数据开始,生成一份能汇报的作品。
上传数据、描述目标、选择模板,剩下的交给 AI-DataSlide。你可以在线预览、编辑、下载报告,也可以公开到作品广场。
立即免费体验