中国打印设备海关进出口发展与现状报告2023-2026
基于海关总署进出口统计(出口FOB/进口CIF)2023—2025三个完整自然年终版数据与2026年1—7月最新进展,覆盖打印机整机(口径A)、3D打印机(口径B)的量、额、价、贸易差额、品类结构、流向产地及产业格局的多维分析。
📝 本报告大纲内容
中国打印设备海关进出口发展与现状报告(2023—2026)数据可视化大纲
报告主标题:中国打印设备海关进出口发展与现状全景分析报告(2023—2026)
- 基于海关总署进出口统计(出口FOB/进口CIF)2023—2025三个完整自然年终版数据与2026年1—7月最新进展,覆盖打印机整机(口径A)、3D打印机(口径B)的量、额、价、贸易差额、品类结构、流向产地及产业格局的多维分析。
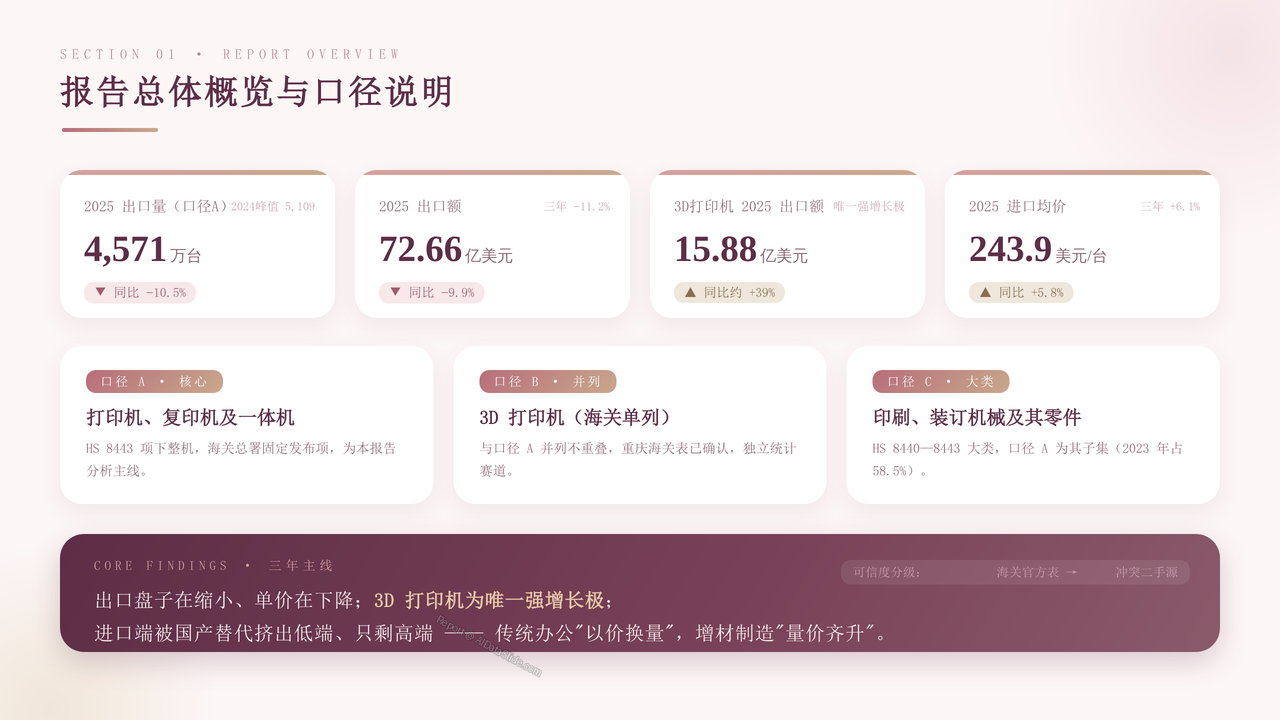
1、报告总体概览与口径说明
- 报告分析框架与三种统计口径定义(口径A打印机/复印机/一体机、口径B 3D打印机单列不重叠、口径C印刷装订机械大类);数据可信度分级体系(⭐至⭐⭐⭐⭐⭐);一句话核心结论:出口盘子缩小、单价下降,3D打印机为唯一强增长极,进口端国产替代挤出低端、仅剩高端。
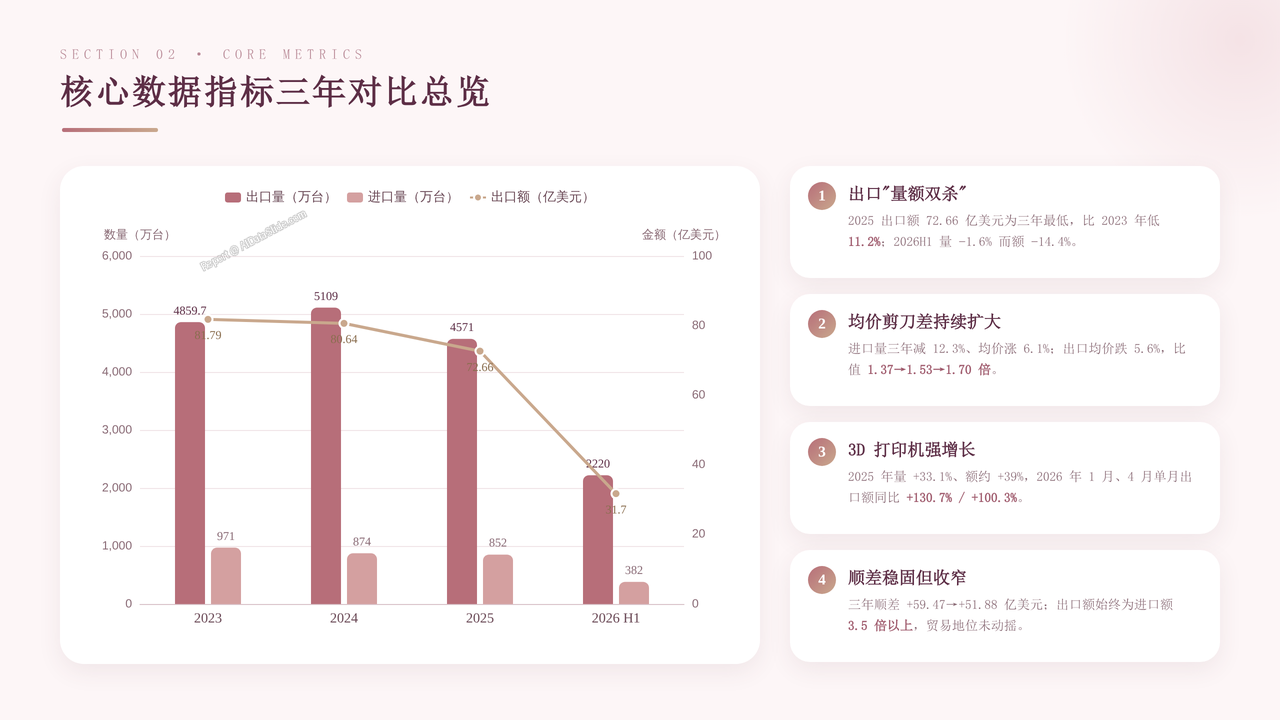
2、核心数据指标三年对比总览
- 口径A核心数字表三年全景对比:出口量4,859.7→5,109→4,571万台、出口额81.79→80.64→72.66亿美元、进口量971→852万台、2026H1出口2,220万台/226.96亿元(-14.4%);四个核心判断:出口量额双杀、进出口均价剪刀差扩大(1.37→1.70倍)、3D打印机强增长、顺差收窄但地位稳固。
3、出口量价走势三年全景分析
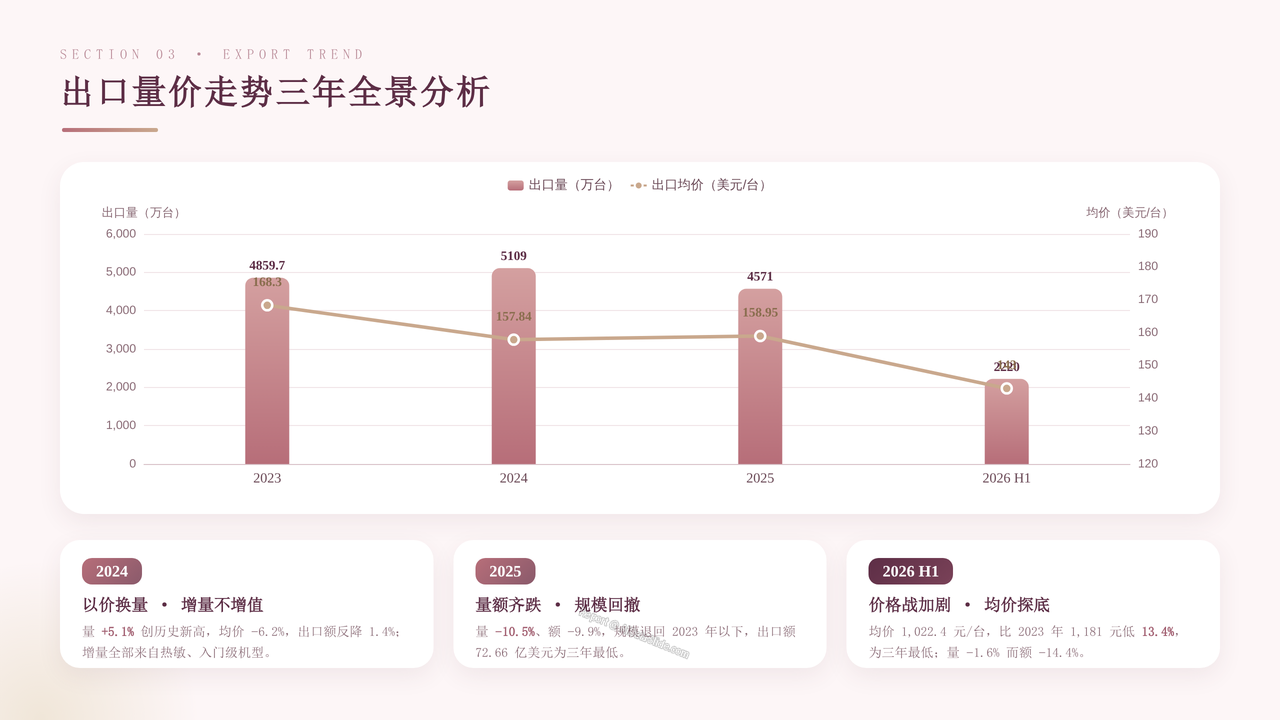
- 出口"以价换量"三部曲:2024年量+5.1%创历史新高而出口额反降1.4%、均价-6.2%(增量不增值);2025年量额齐跌(-10.5%/-9.9%)规模退回2023年以下;2026上半年价格战加剧,均价跌至1,022.4元/台,比2023年的1,181元低13.4%,为三年最低。
4、进口量减价升结构演变分析
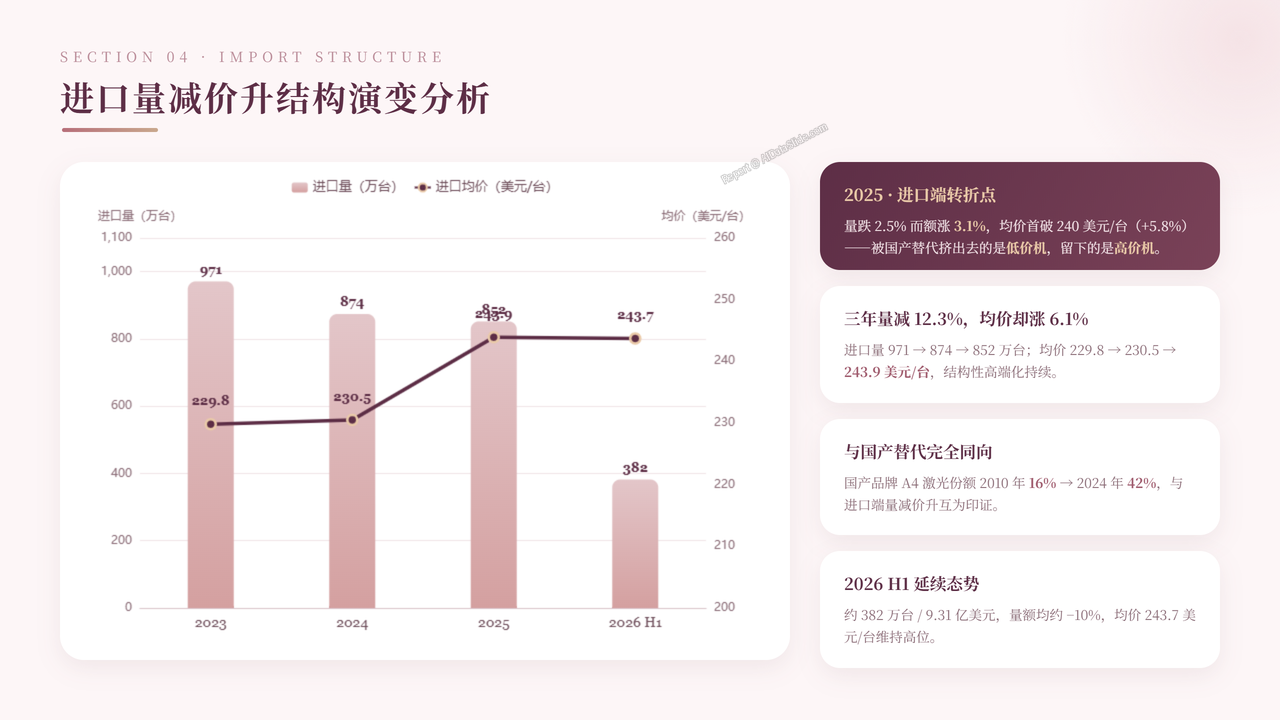
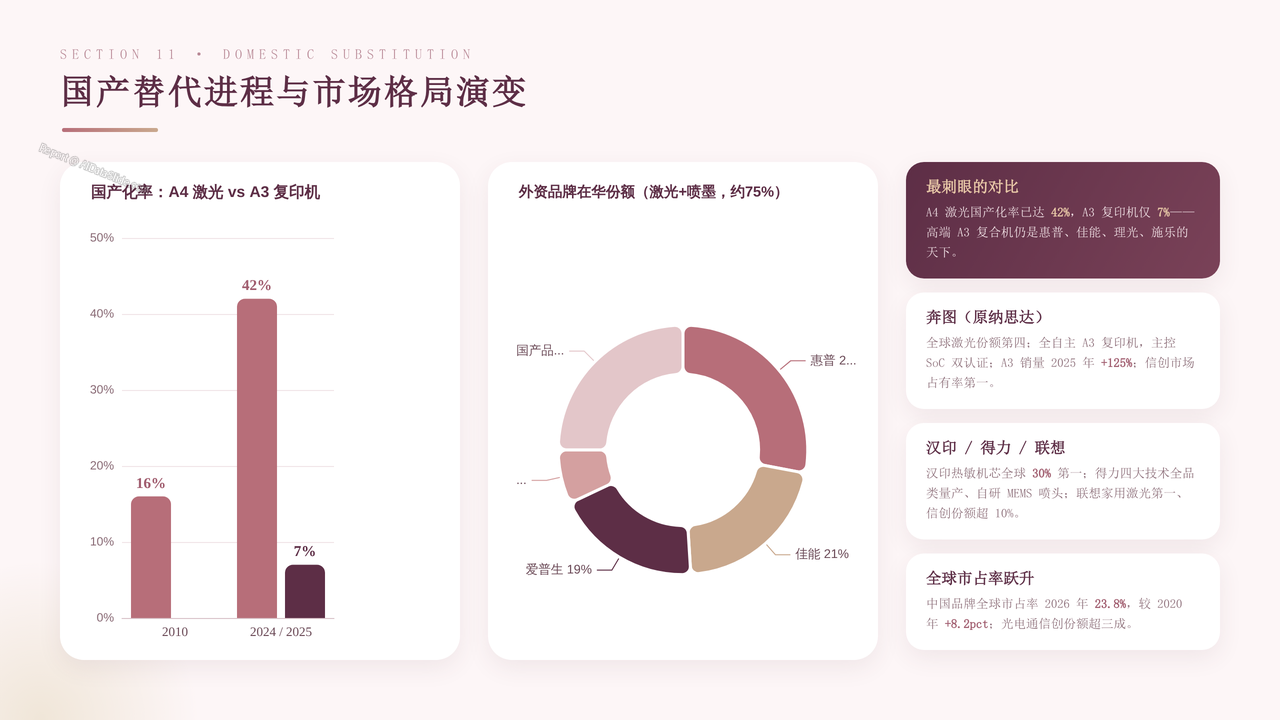
- 进口连续三年量减(971→874→852万台,三年-12.3%),均价却从229.8涨至243.9美元/台(+6.1%);2025年为进口端转折点:量跌2.5%而额涨3.1%、均价首破240美元;与国产品牌A4激光份额(2010年16%→2024年42%)同向印证"低端被国产替代挤出、高端仍被外资把持"。
5、贸易顺差规模与质量变化分析
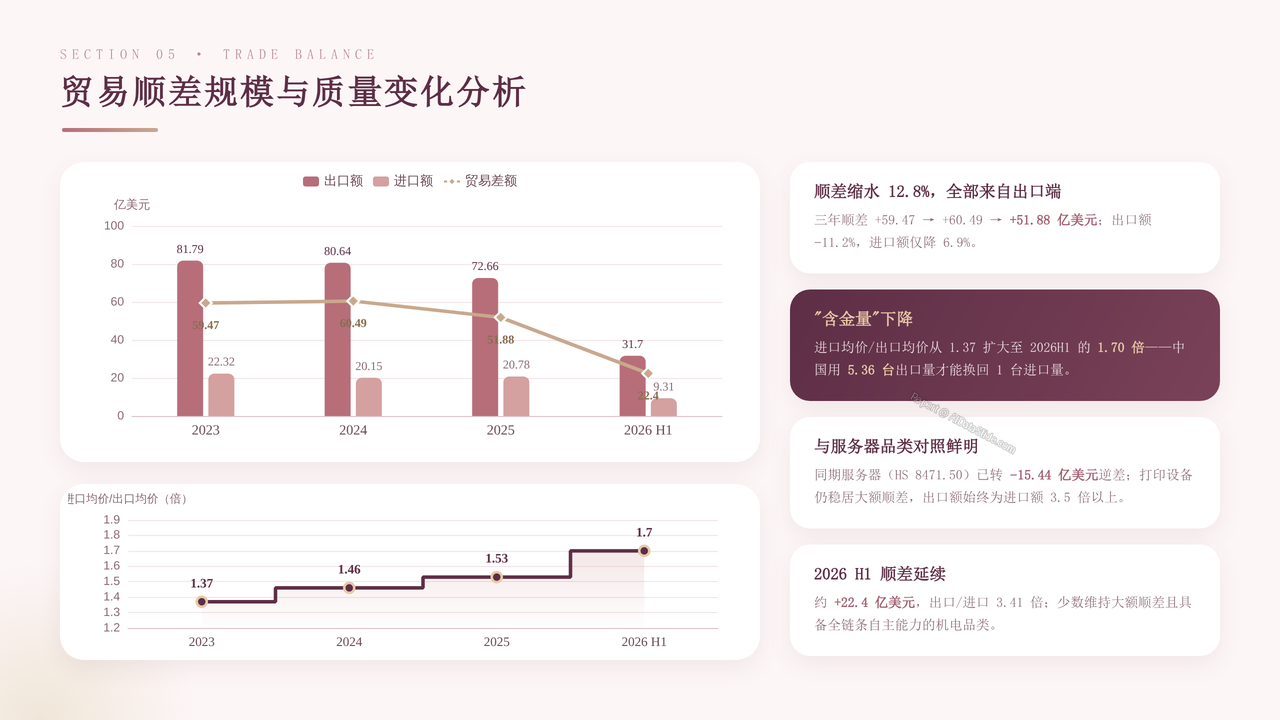
- 三年顺差+59.47→+60.49→+51.88亿美元(-12.8%),缩水全部来自出口端;出口/进口倍数3.66→4.00→3.50倍;进口均价/出口均价剪刀差1.37→1.46→1.53→2026H1达1.70倍,"中国用5.36台出口量换回1台进口量";与同期服务器品类(HS 8471.50已转-15.44亿美元逆差)对照,打印设备仍稳居大额顺差。
6、三维打印机唯一增长极洞察
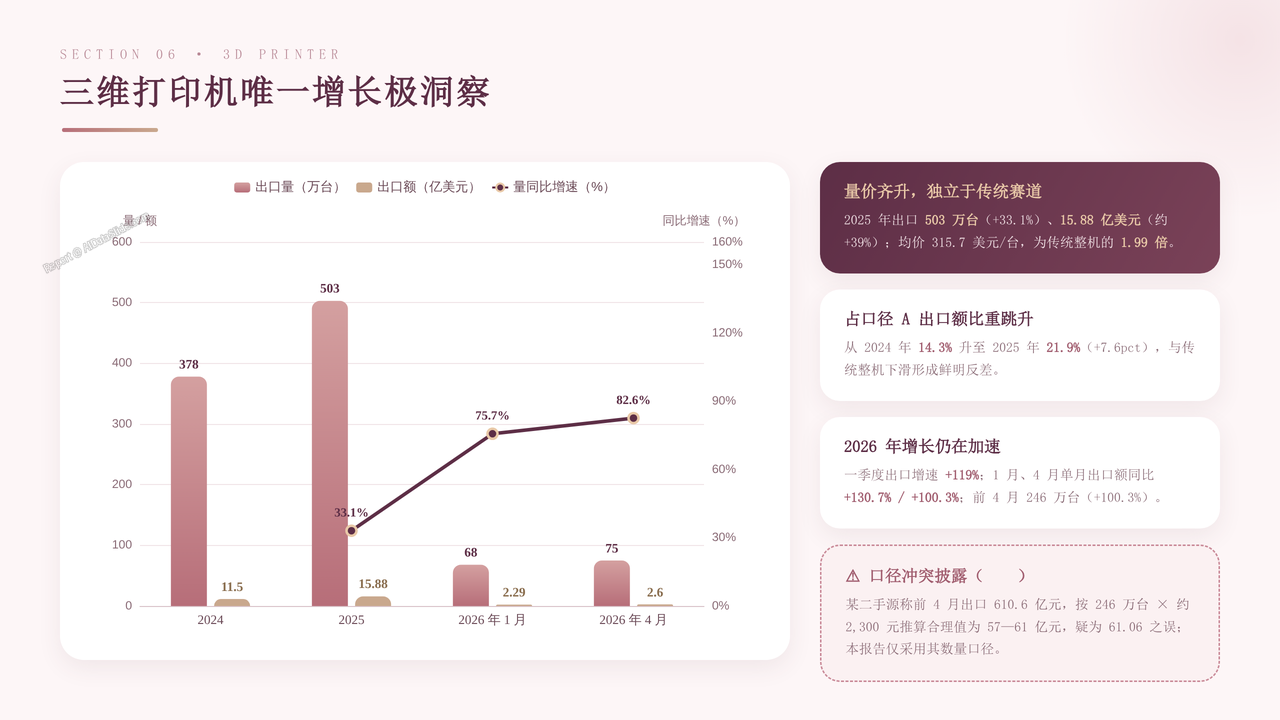
- 3D打印机(口径B)独立于传统赛道强势增长:2025年出口503万台(+33.1%)、15.88亿美元(约+39%)、均价315.7美元/台(为传统整机的1.99倍);占口径A出口额比重14.3%→21.9%(+7.6pct);2026年1月/4月单月出口额同比+130.7%/+100.3%、一季度增速+119%;口径冲突披露(某源610.6亿元为量级错误,仅采用数量口径)。
7、细分品类出口结构分化分析
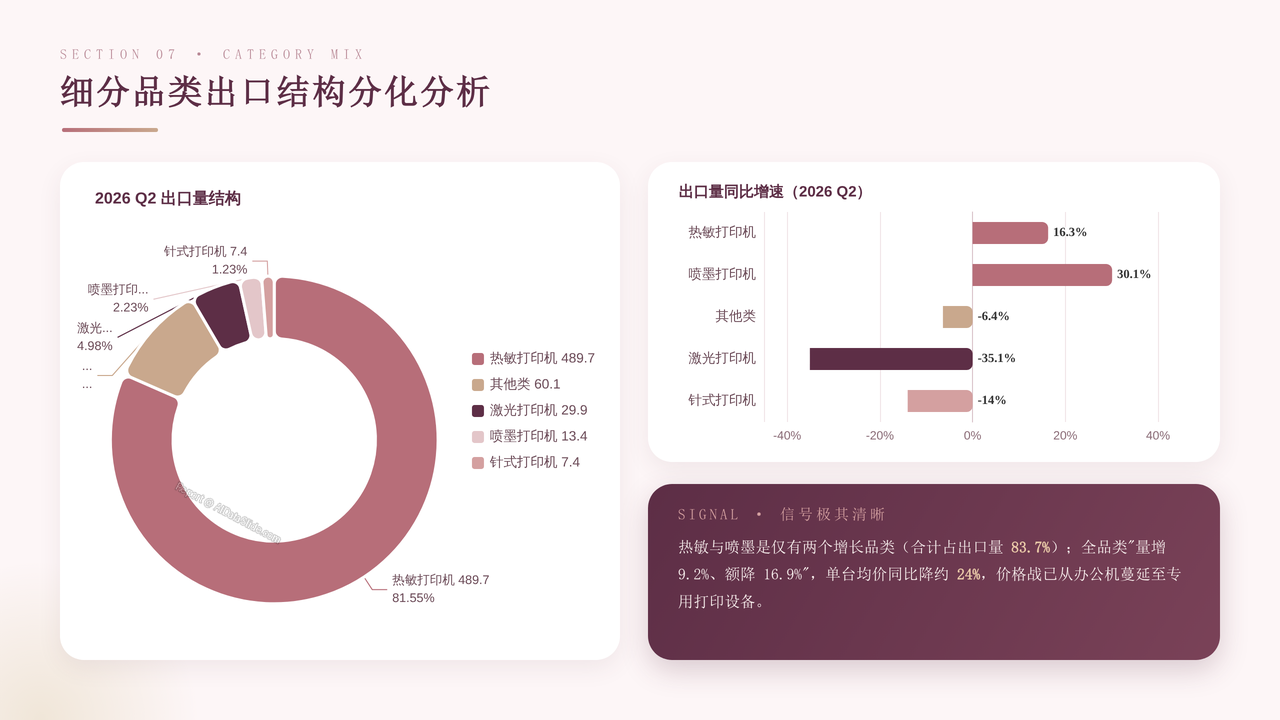
- 2026Q2细分品类出口结构:热敏打印机489.7万台占81.5%(同比+16.3%)、其他类(标签/复印机)占10.0%、激光打印机占5.0%(同比-35.1%)、喷墨占2.2%(+30.1%)、针式占1.2%;热敏与喷墨为仅有的两个增长品类(合计83.7%);全品类量增9.2%而额降16.9%,单台均价同比降约24%,价格战蔓延至专用打印设备。
8、激光打印机断崖式下滑解析
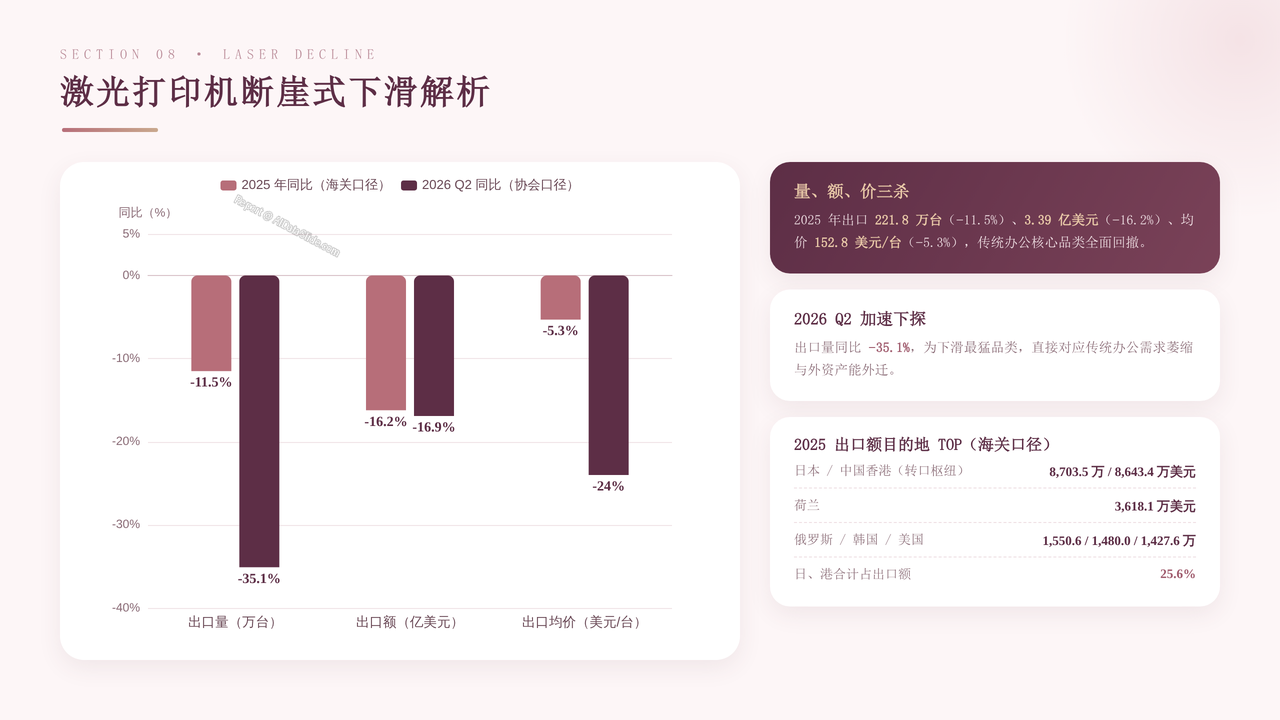
- 激光打印机"量额价三杀":2025年出口221.8万台(-11.5%)、3.39亿美元(-16.2%)、均价152.8美元/台(-5.3%);2026Q2出口量同比-35.1%为下滑最猛品类,对应传统办公需求萎缩与外资产能外迁;激光出口额目的地集中日本/中国香港(合计25.6%,转口枢纽特征)。
9、出口目的地市场分布格局分析
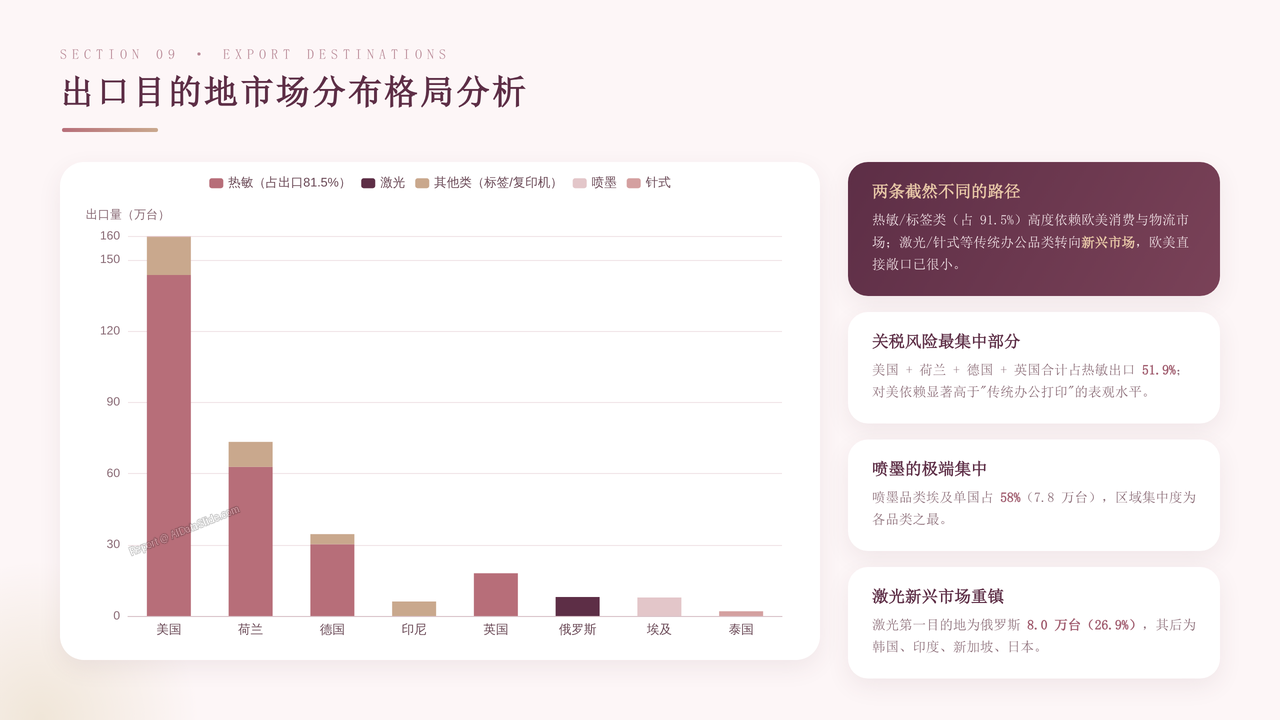
- 2026Q2分品类前五大出口目的地两条路径分化:热敏/标签类(占91.5%)高度依赖欧美市场,美国143.6万台(29.3%)+荷兰+德国+英国合计51.9%,为关税与贸易壁垒风险最集中部分;激光/针式等传统办公品类转向俄罗斯(8.0万台,26.9%)、韩国、印度、泰国等新兴市场,欧美直接敞口已很小;喷墨埃及单国占58%。
10、出口产地省市集中度分析
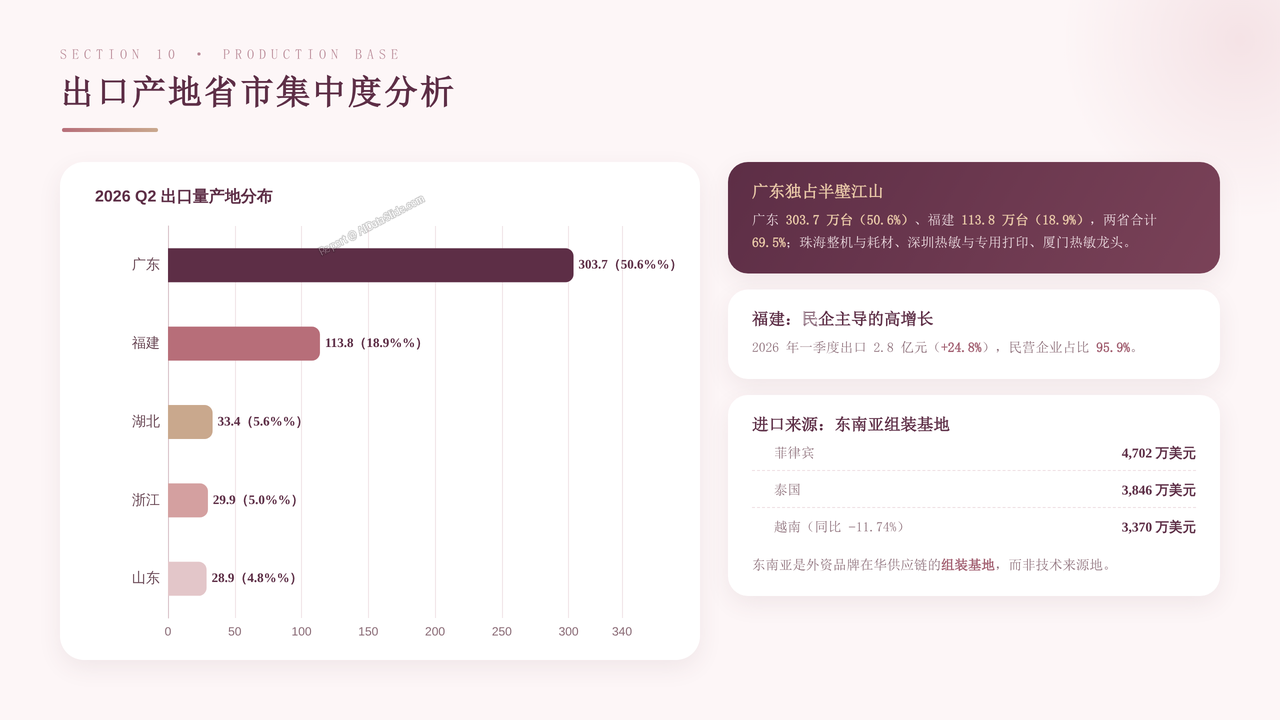
- 2026Q2出口产地高度集中:广东303.7万台占50.6%、福建113.8万台占18.9%,两省合计69.5%(珠海整机与耗材、深圳热敏专用打印、厦门热敏龙头);湖北/浙江/山东各占5%左右;福建2026Q1出口2.8亿元(+24.8%)且民营企业占比95.9%;进口来源地菲律宾4,702万美元>泰国3,846万>越南3,370万,东南亚为外资品牌在华供应链组装基地而非技术来源地。
11、国产替代进程与市场格局演变
- 市场格局分化:外资品牌在华激光+喷墨份额仍约75%(惠普28%/佳能21%/爱普生19%);A4激光国产化率2010年16%→2024年42%,而A3复印机国产化率仅约7%(53万台盘子)——正是进口均价持续上行的产业根源;中国品牌全球市占率2026年23.8%(较2020年+8.2pct);龙头玩家:奔图A3销量2025年+125%且全自主SoC双认证、汉印热敏机芯全球30%第一、得力四大技术全品类量产、联想家用激光第一、光电通信创份额超三成。
12、政策演进与安全调查影响分析
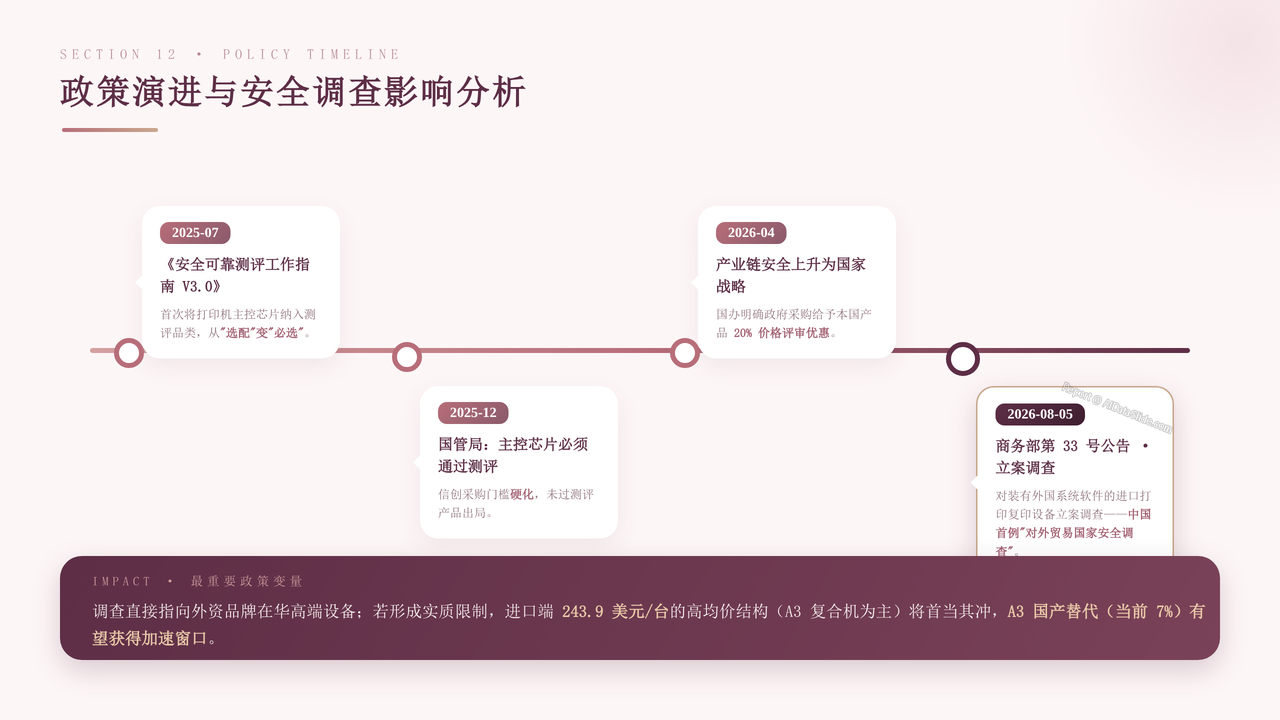
- 政策时间轴四步递进:2025年7月《安全可靠测评工作指南V3.0》首次将打印机主控芯片纳入测评品类;2025年12月国管局要求主控芯片必须通过测评(信创门槛硬化);2026年4月国办明确政府采购给予本国产品20%价格评审优惠;2026年8月5日商务部第33号公告对装有外国系统软件的进口打印复印设备立案调查——中国首例"对外贸易国家安全调查",标志替代从"产业保护"升级为"国家安全";若形成实质限制,进口端243.9美元/台高均价结构(A3复合机为主)将首当其冲,A3国产替代(当前7%)获加速窗口。
13、风险清单与未来两年展望
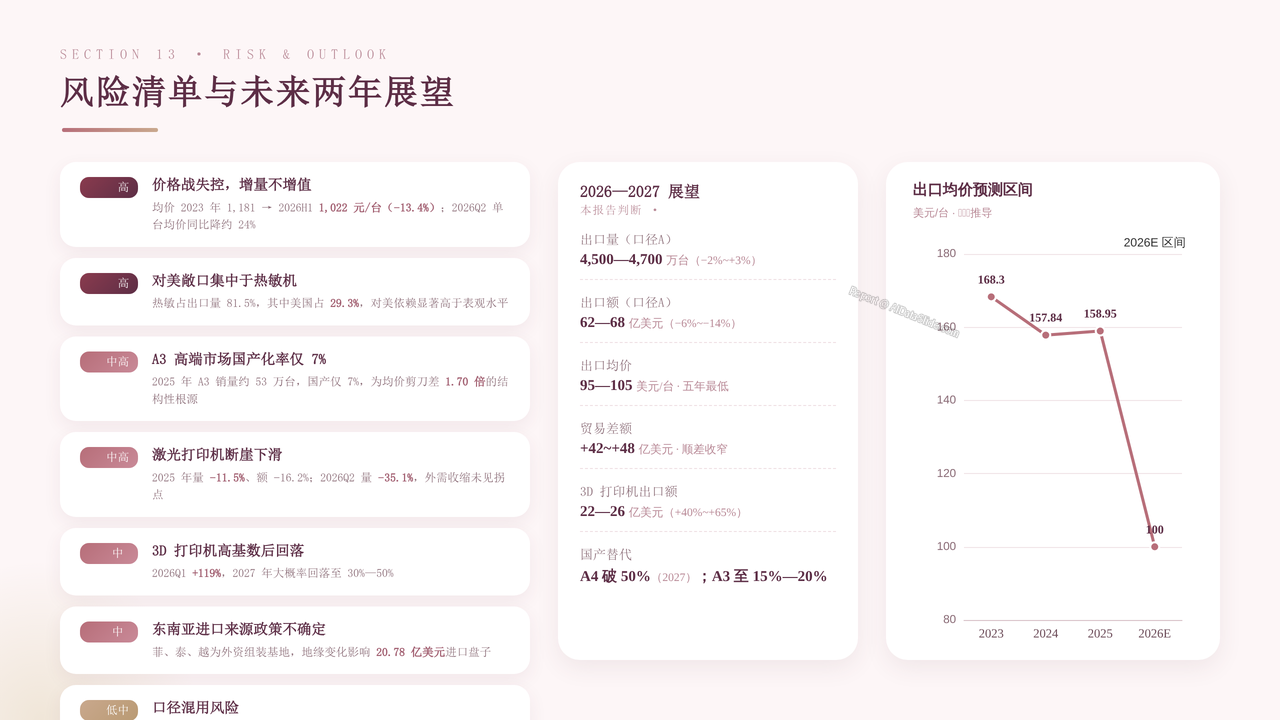
- 七大风险按严重度排序:价格战失控增量不增值(均价三年-13.4%)、对美敞口集中于热敏机(美国占热敏出口29.3%)、A3高端国产化率仅7%、激光断崖下滑、3D打印机高基数后回落(2027年预计回落至30%-50%)、东南亚进口来源政策不确定性、口径混用风险(海关4,571万vs协会2,396.7万台);2026—2027展望:出口量4,500—4,700万台、出口额62—68亿美元、出口均价95—105美元/台五年最低、3D打印出口额22—26亿美元(占比升至26%—28%)、A4国产化率2027年有望破50%、A3向15%—20%推进;总判断:"低端已经打赢,高端才刚开始"。
注册即赠 3 次标准任务体验券
从一份数据开始,生成一份能汇报的作品。
上传数据、描述目标、选择模板,剩下的交给 AI-DataSlide。你可以在线预览、编辑、下载报告,也可以公开到作品广场。
立即免费体验