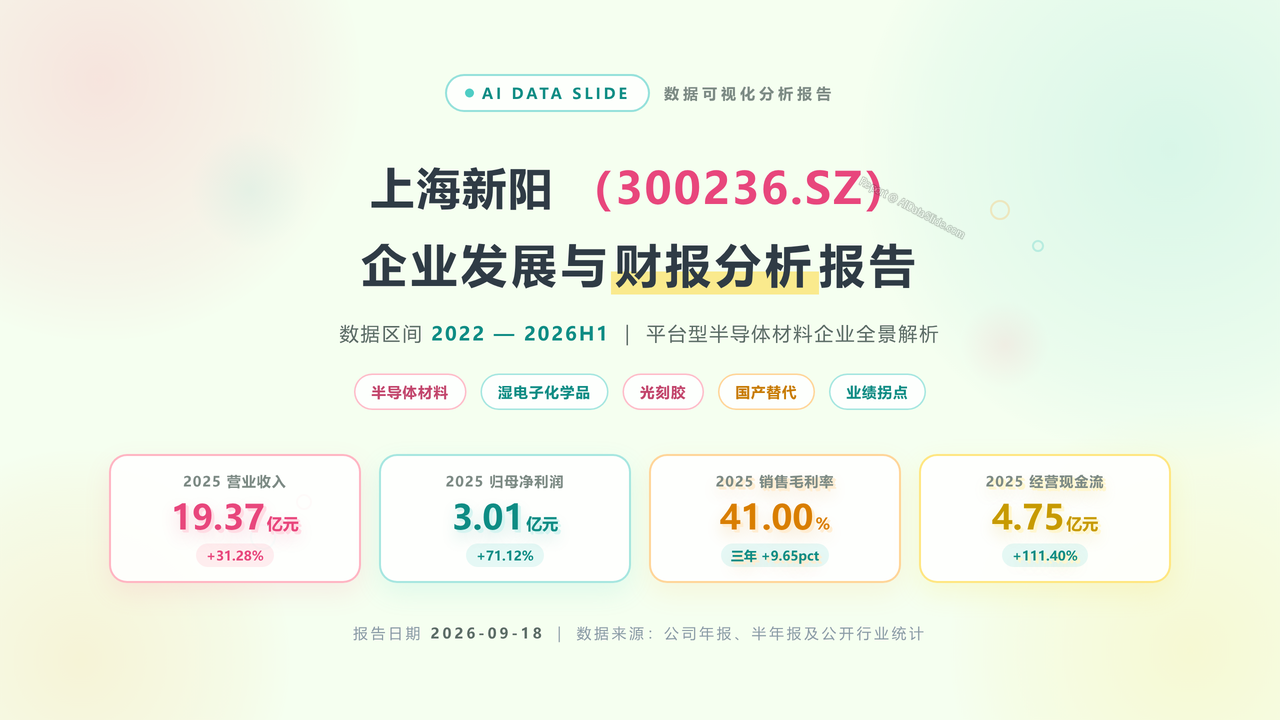
光刻胶企业-上海新阳(300236)企业发展与财报分析报告-2022-2026H1
基于上海新阳2022—2025年报、2026半年报及行业数据,从公司概况、财务全景、业务结构、产品线、光刻胶专题、同业对比、行业环境、产能估值等维度,全景解析这家平台型半导体湿电子化学品企业的业绩拐点与投资逻辑。
📝 本报告大纲内容
上海新阳(300236)企业发展与财报分析报告(2022—2026H1)
- 基于上海新阳2022—2025年报、2026半年报及行业数据,从公司概况、财务全景、业务结构、产品线、光刻胶专题、同业对比、行业环境、产能估值等维度,全景解析这家平台型半导体湿电子化学品企业的业绩拐点与投资逻辑。
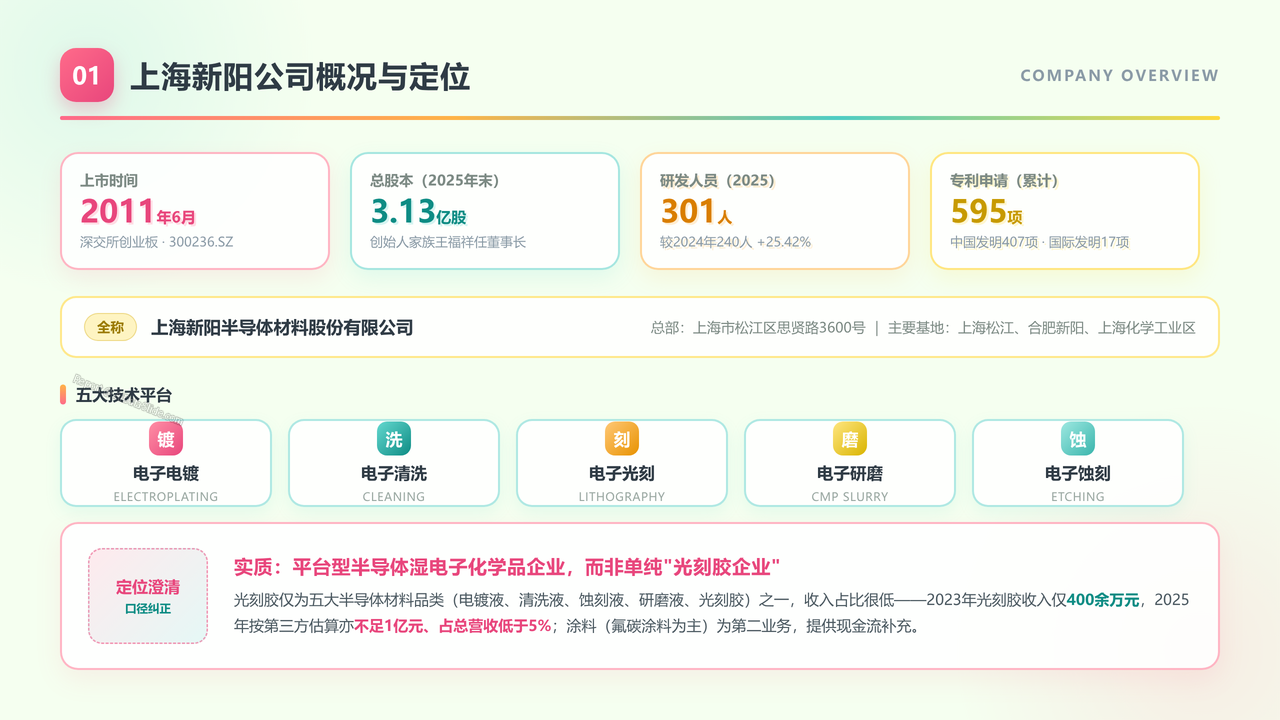
1、上海新阳公司概况与定位
- 介绍公司基本信息(300236.SZ、2011年上市、五大技术平台、主要基地)与"平台型半导体湿电子化学品企业"的真实定位,澄清"光刻胶企业"标签下的收入实质
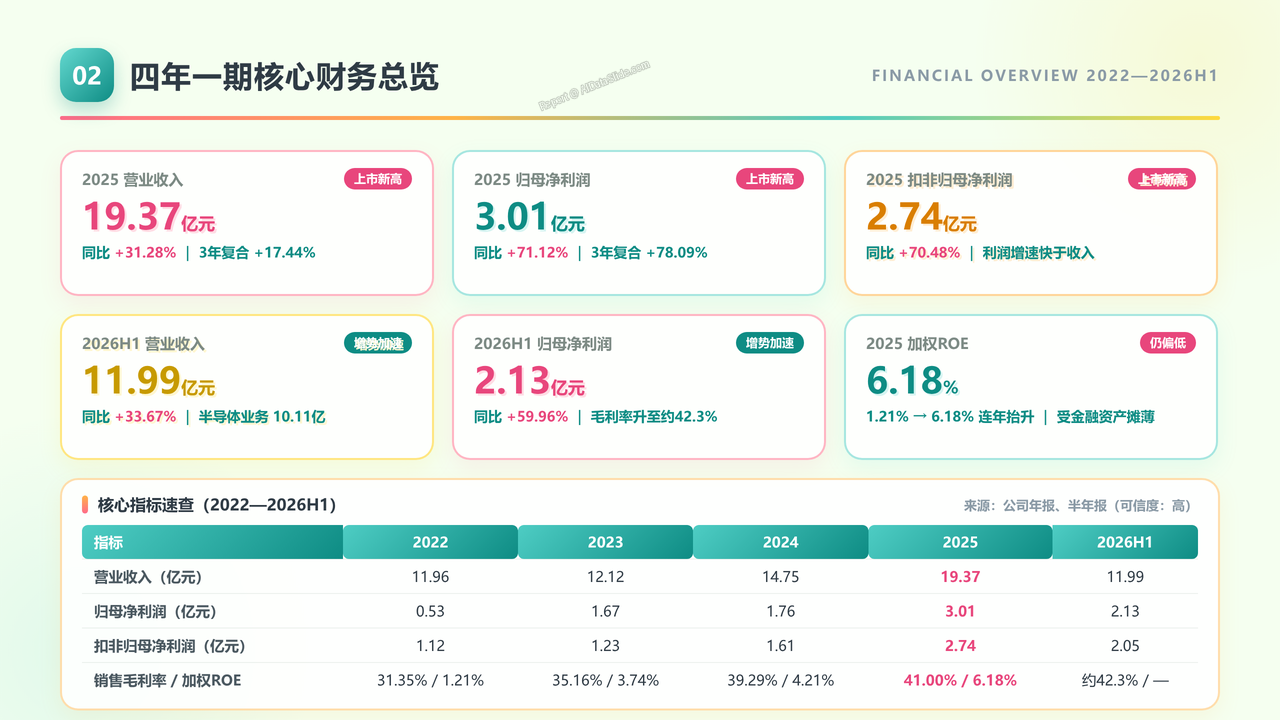
2、四年一期核心财务总览
- 总览2022—2026H1营业收入、归母净利润、扣非净利润、毛利率、ROE等核心指标,突出2025年三项指标创上市新高的业绩拐点
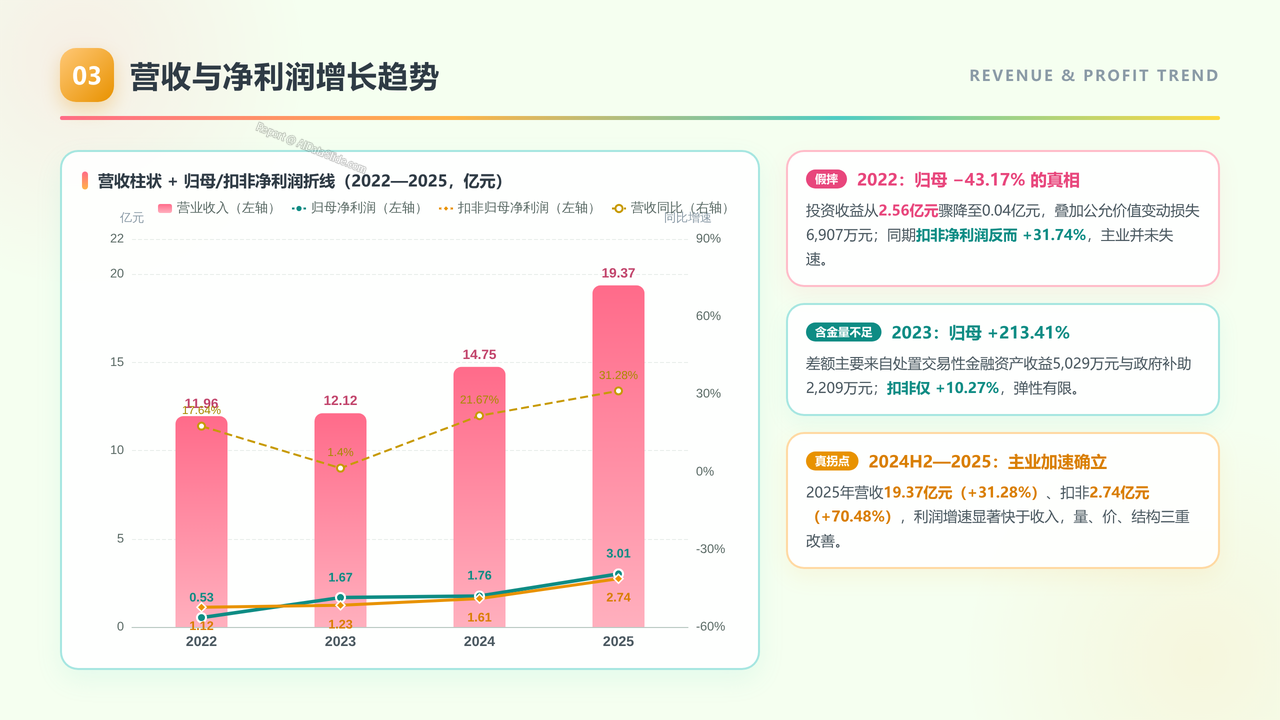
3、营收与净利润增长趋势
- 分析2022—2025营收(11.96→19.37亿元)与归母净利润(0.53→3.01亿元)的复合增长,揭示2022年"假摔"与2023年"含金量不足"背后的扣非真相
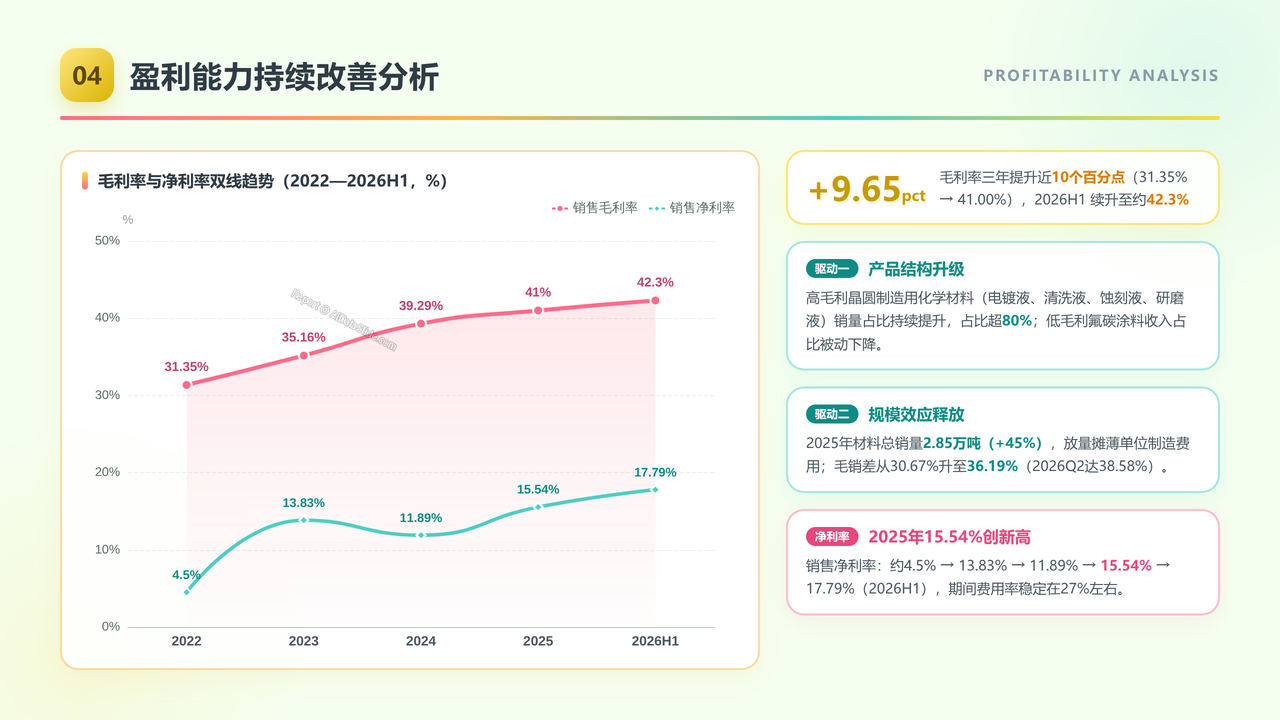
4、盈利能力持续改善分析
- 分析毛利率三年提升近10个百分点(31.35%→41.00%→42.3%)的驱动因素:高毛利晶圆材料占比提升、涂料占比下降与规模效应
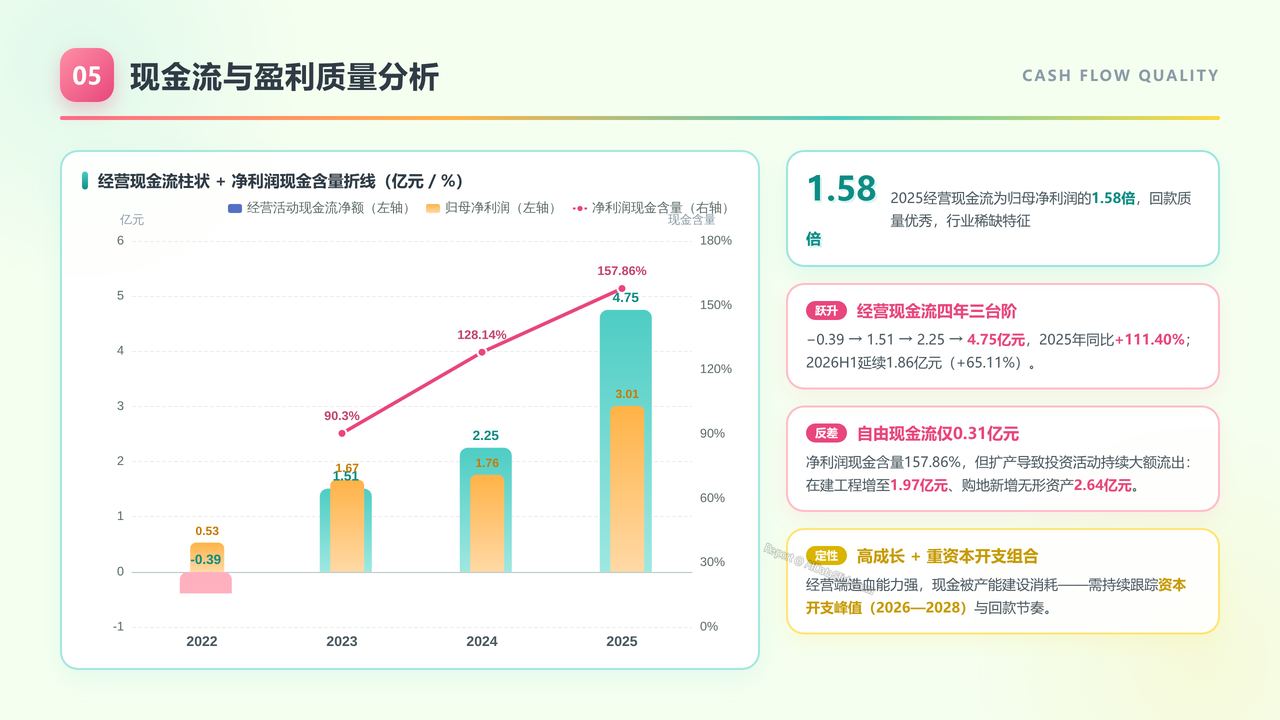
5、现金流与盈利质量分析
- 分析经营现金流从−0.39亿元到4.75亿元的跃升,净利润现金含量157.86%,对比自由现金流仅0.31亿元的"高成长+重资本开支"特征
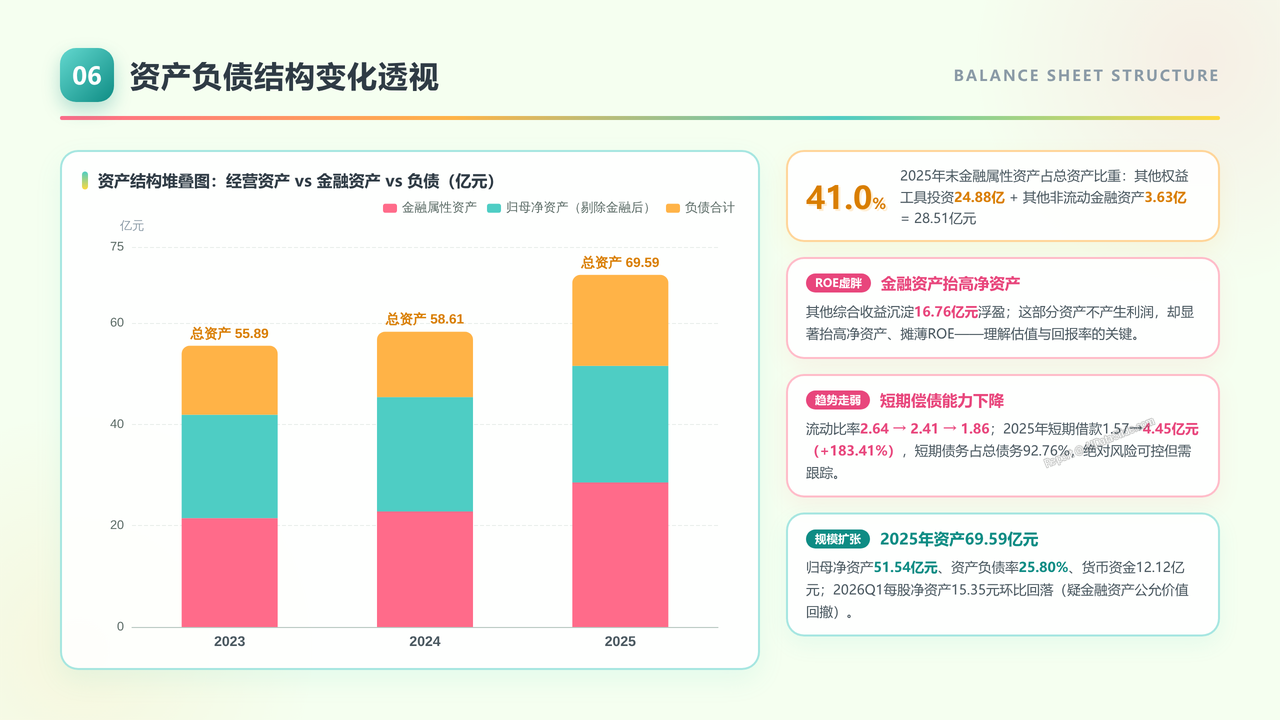
6、资产负债结构变化透视
- 分析总资产扩张至69.59亿元、资产负债率25.80%、流动比率连续三年下降(2.64→1.86),以及24.88亿元金融资产对净资产与ROE的"虚胖"效应
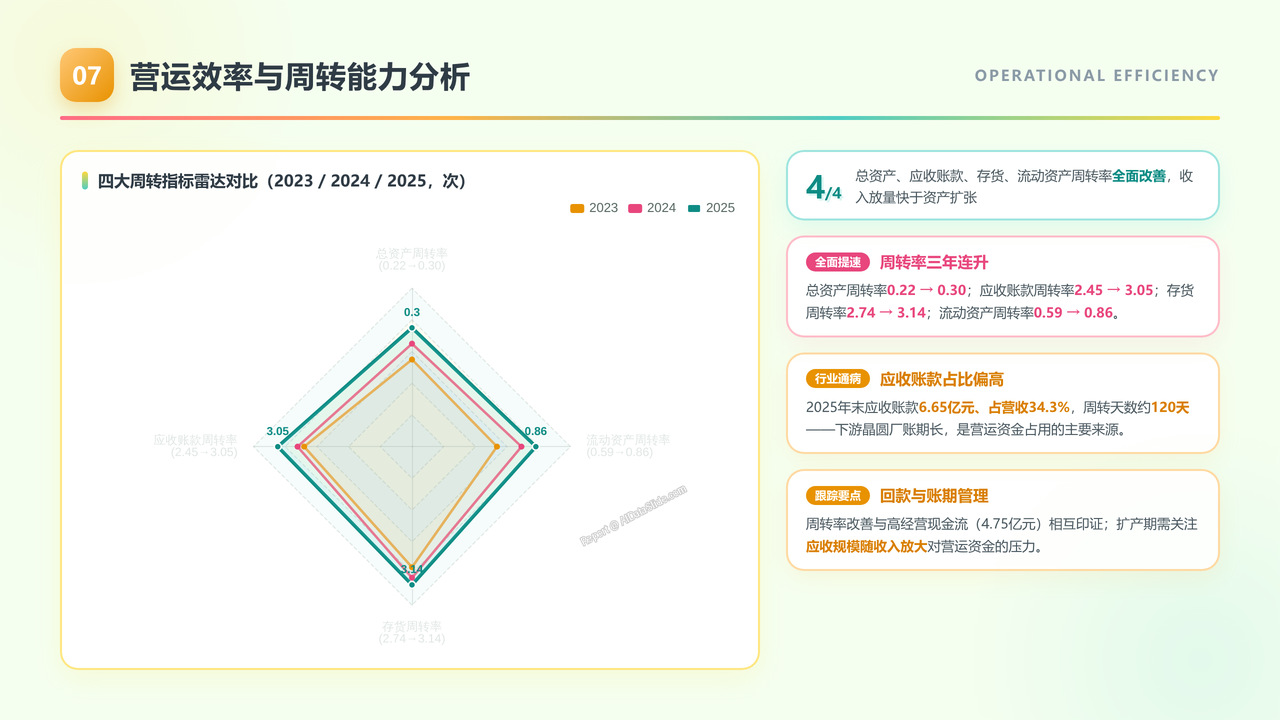
7、营运效率与周转能力分析
- 分析总资产、应收账款、存货、流动资产四大周转率全面改善,同时揭示应收账款6.65亿元占营收34.3%、周转天数约120天的行业通病
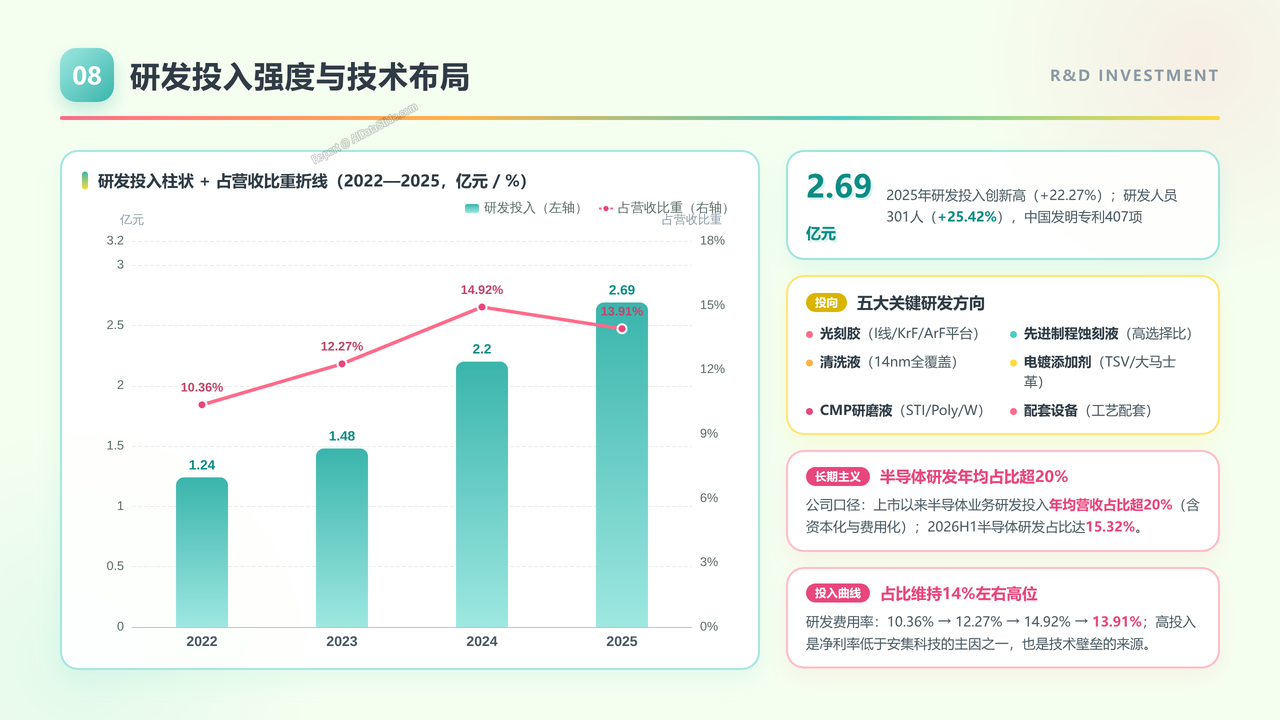
8、研发投入强度与技术布局
- 分析研发投入从1.24亿元增至2.69亿元、占营收比重维持14%左右高位,研发人员301人(+25.42%),投向光刻胶、蚀刻液、研磨液等关键领域
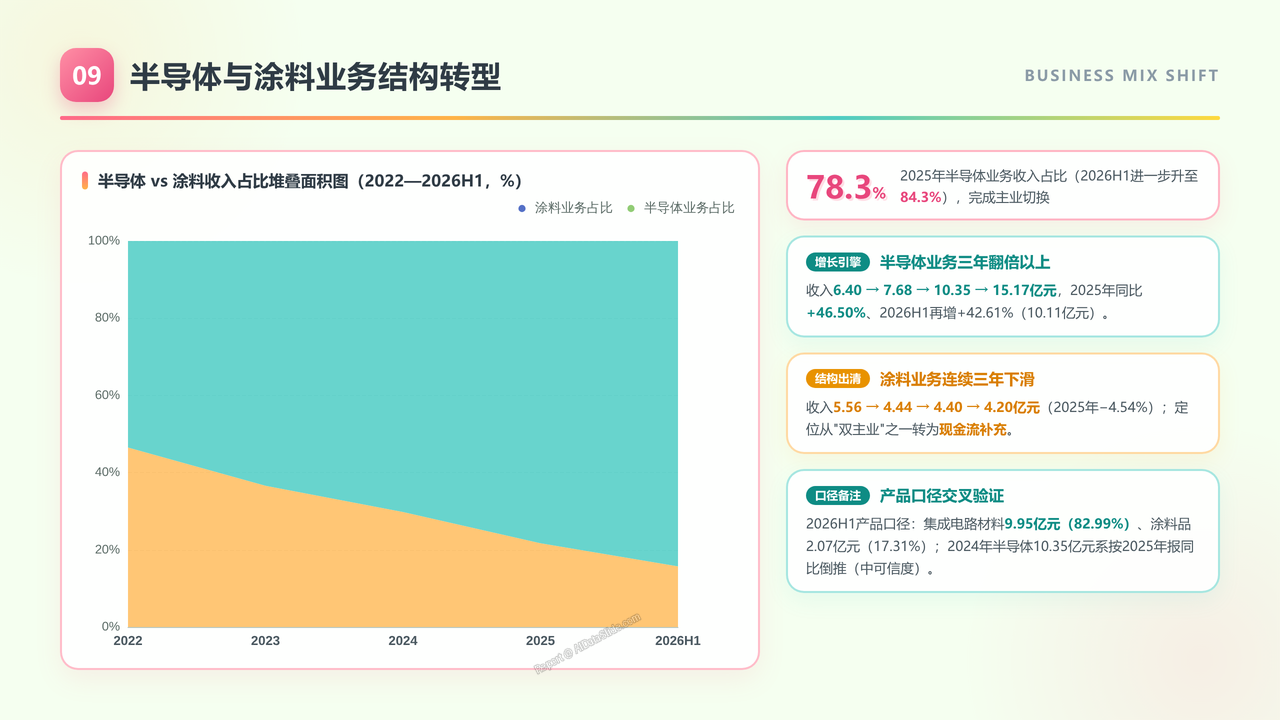
9、半导体与涂料业务结构转型
- 分析半导体业务收入从6.40亿元升至15.17亿元(占比53.5%→78.3%),涂料从5.56亿元萎缩至4.20亿元,完成"双主业"到"半导体主业+涂料现金流补充"的切换
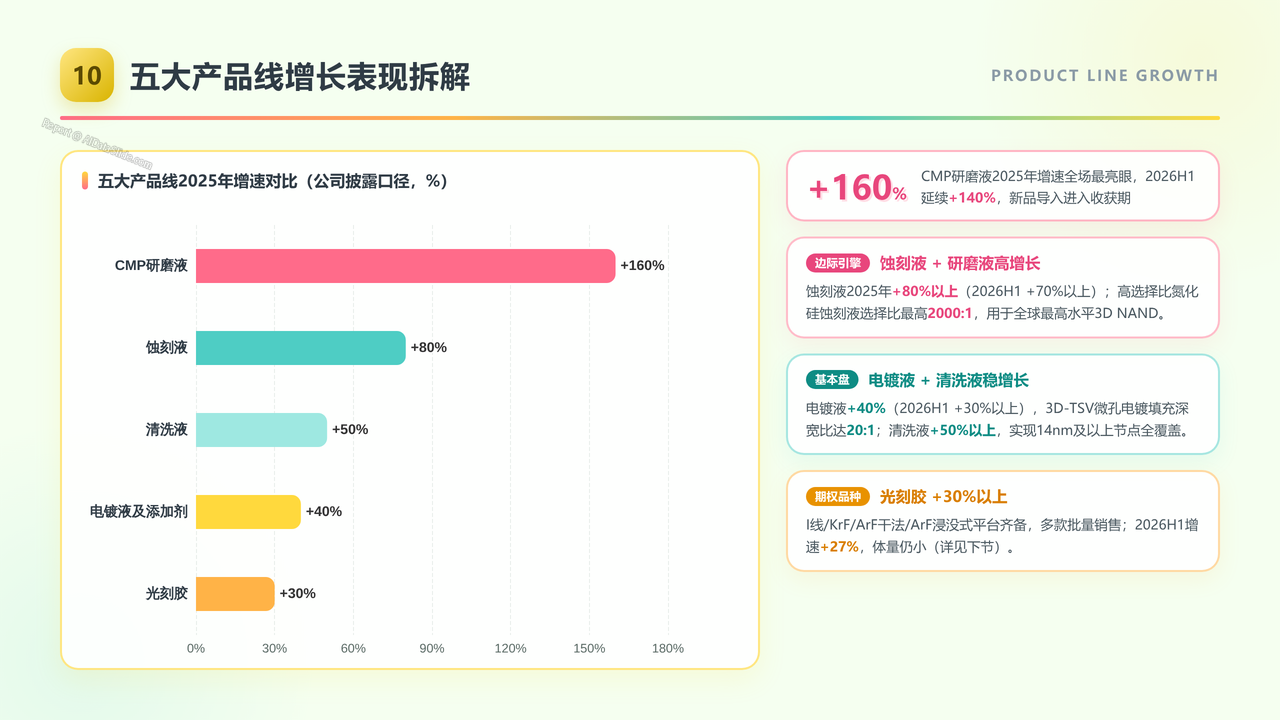
10、五大产品线增长表现拆解
- 拆解电镀液(+40%)、清洗液(+50%)、蚀刻液(+80%)、CMP研磨液(+160%)、光刻胶(+30%)五条产品线2025年增速与技术进展,识别增长引擎与基本盘
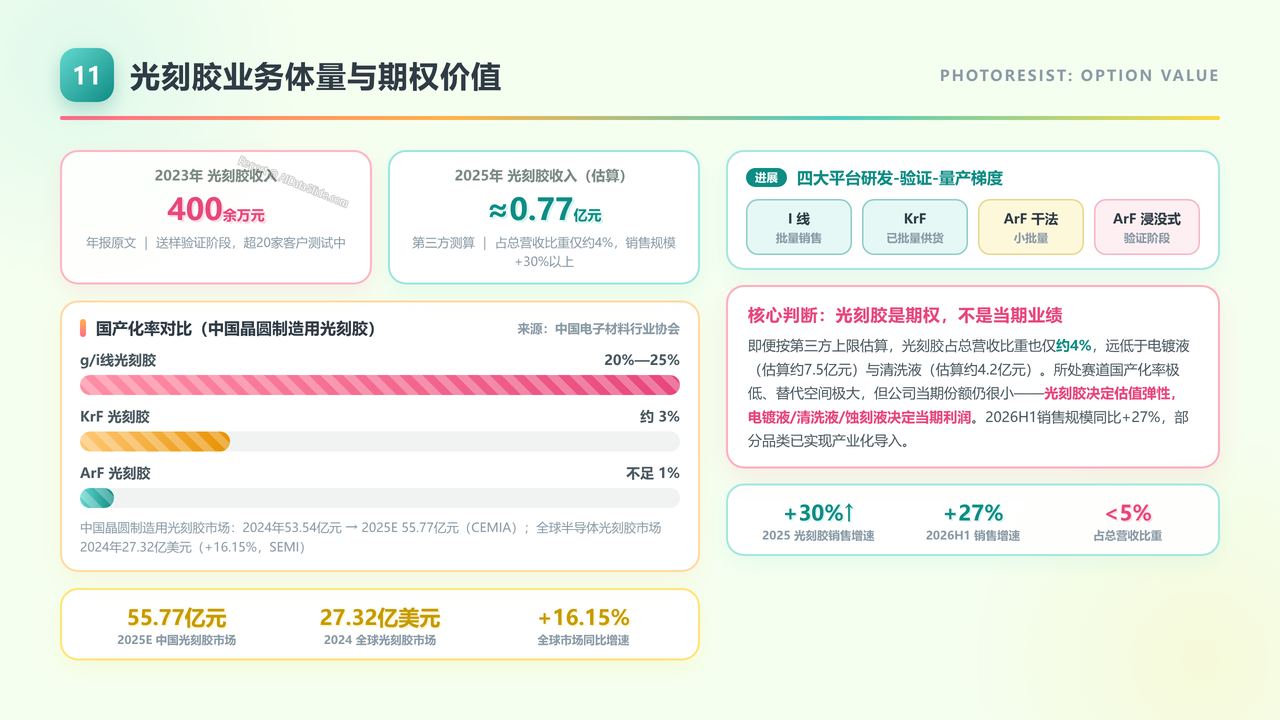
11、光刻胶业务体量与期权价值
- 澄清光刻胶真实体量(2023年仅400余万元、2025年估算约0.77亿元占比不足5%),对照KrF国产化率3%、ArF不足1%的替代空间,论证"期权价值>当期业绩"
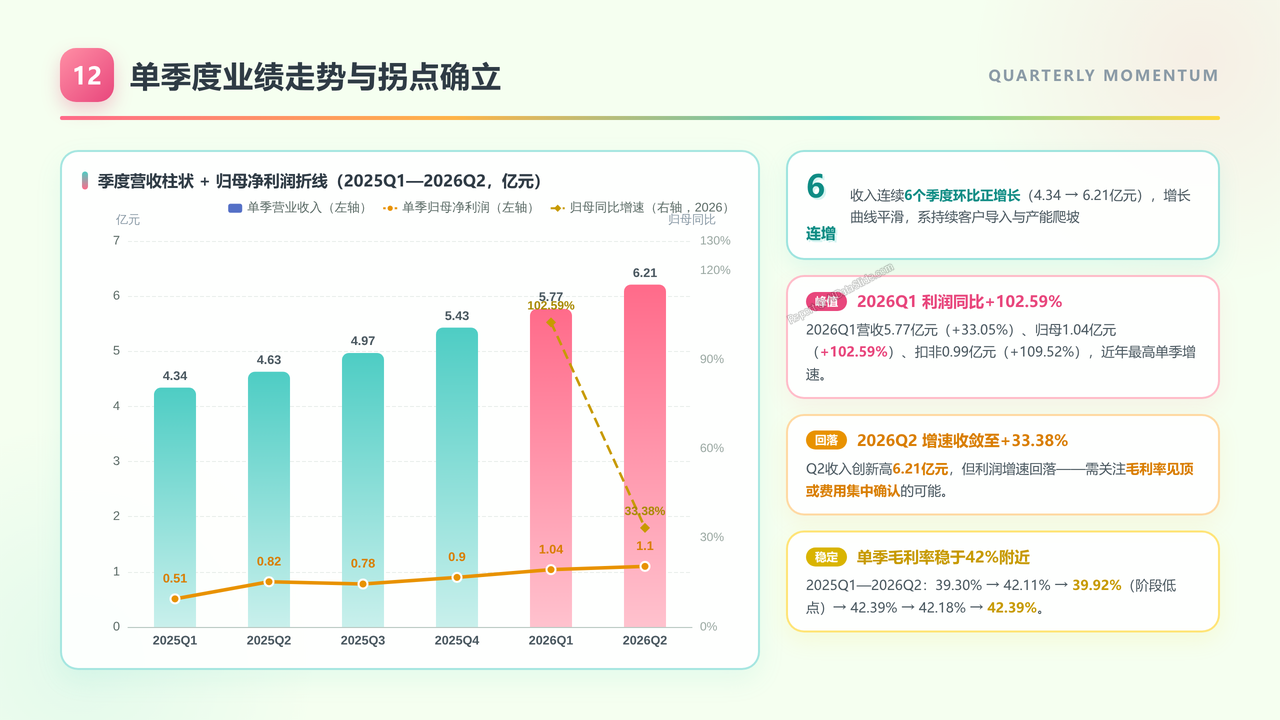
12、单季度业绩走势与拐点确立
- 分析2025Q1—2026Q2连续6个季度收入环比正增长(4.34→6.21亿元),2026Q1归母利润同比+102.59%的高点与单季毛利率稳定在42%附近的表现
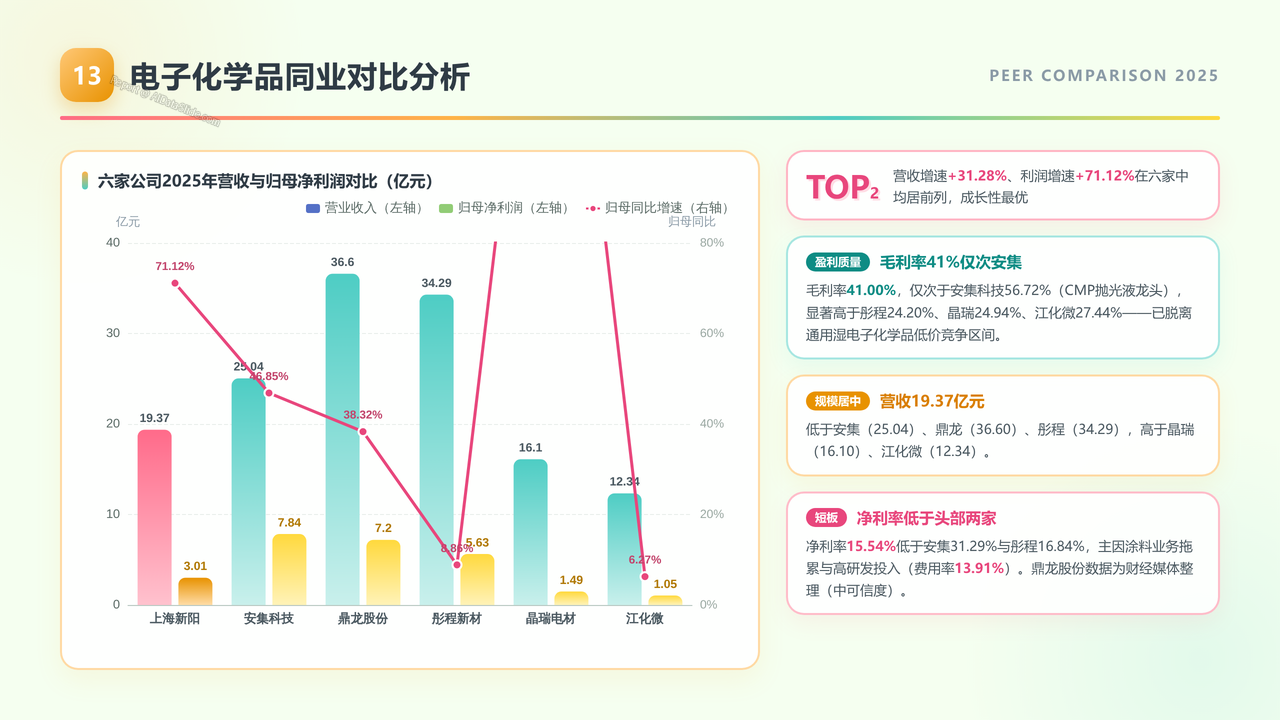
13、电子化学品同业对比分析
- 对比上海新阳与安集科技、鼎龙股份、彤程新材、晶瑞电材、江化微2025年营收、利润增速与毛利率,定位其成长性居前、毛利率41%仅次安集的竞争地位
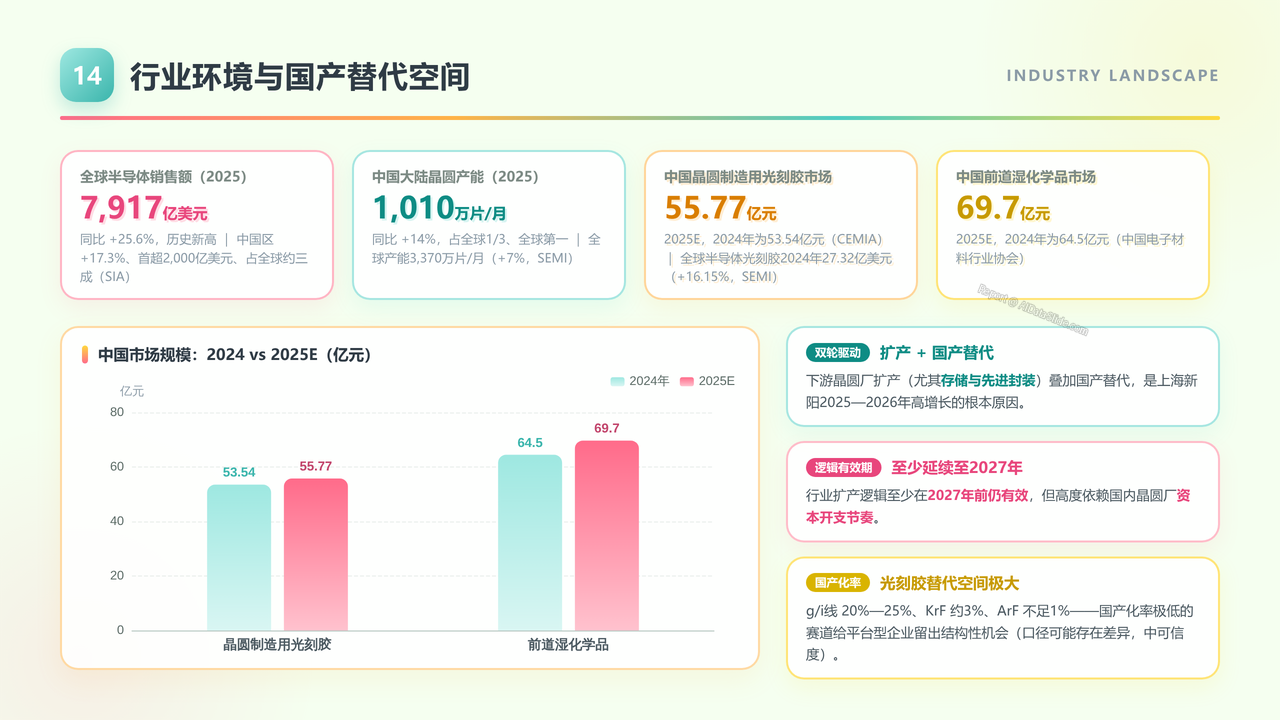
14、行业环境与国产替代空间
- 分析全球半导体销售额7917亿美元(+25.6%)、中国大陆晶圆产能1010万片/月(全球第一)、中国光刻胶市场55.77亿元等行业数据,论证扩产+国产替代双轮驱动逻辑
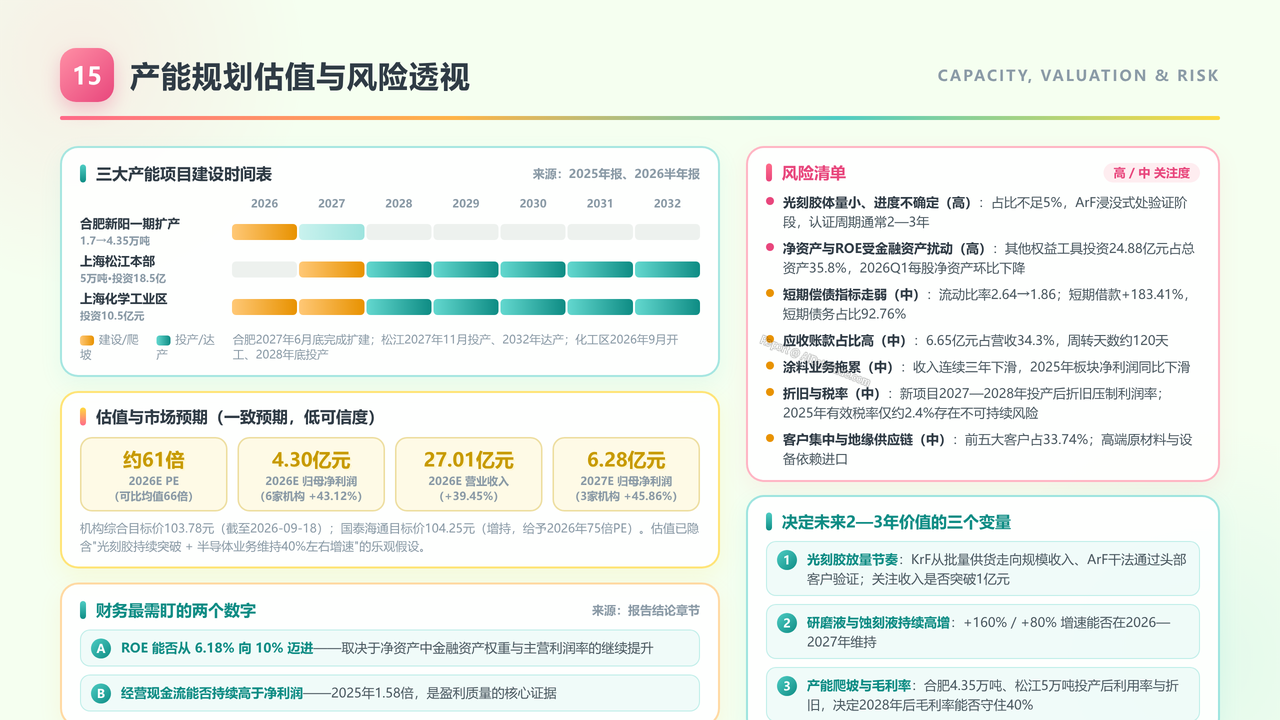
15、产能规划估值与风险透视
- 梳理合肥4.35万吨、松江18.5亿元、化工区10.5亿元三大产能项目时间表,结合约61倍2026E PE估值与光刻胶进度、ROE偏低、短期偿债走弱等风险清单,给出三大观察变量
注册即赠 3 次标准任务体验券
从一份数据开始,生成一份能汇报的作品。
上传数据、描述目标、选择模板,剩下的交给 AI-DataSlide。你可以在线预览、编辑、下载报告,也可以公开到作品广场。
立即免费体验