中国光刻胶企业恒坤新材(688727)企业发展与财报分析报告 2026年9月
基于2022—2025年度完整财报及2026年半年度数据,覆盖业务结构切换、盈利质量拆解、产能布局、同业对比、估值情景与风险解禁的全维度分析。
📝 本报告大纲内容
恒坤新材(688727.SH)企业发展与财报全景分析报告
- 基于2022—2025年度完整财报及2026年半年度数据,覆盖业务结构切换、盈利质量拆解、产能布局、同业对比、估值情景与风险解禁的全维度分析。
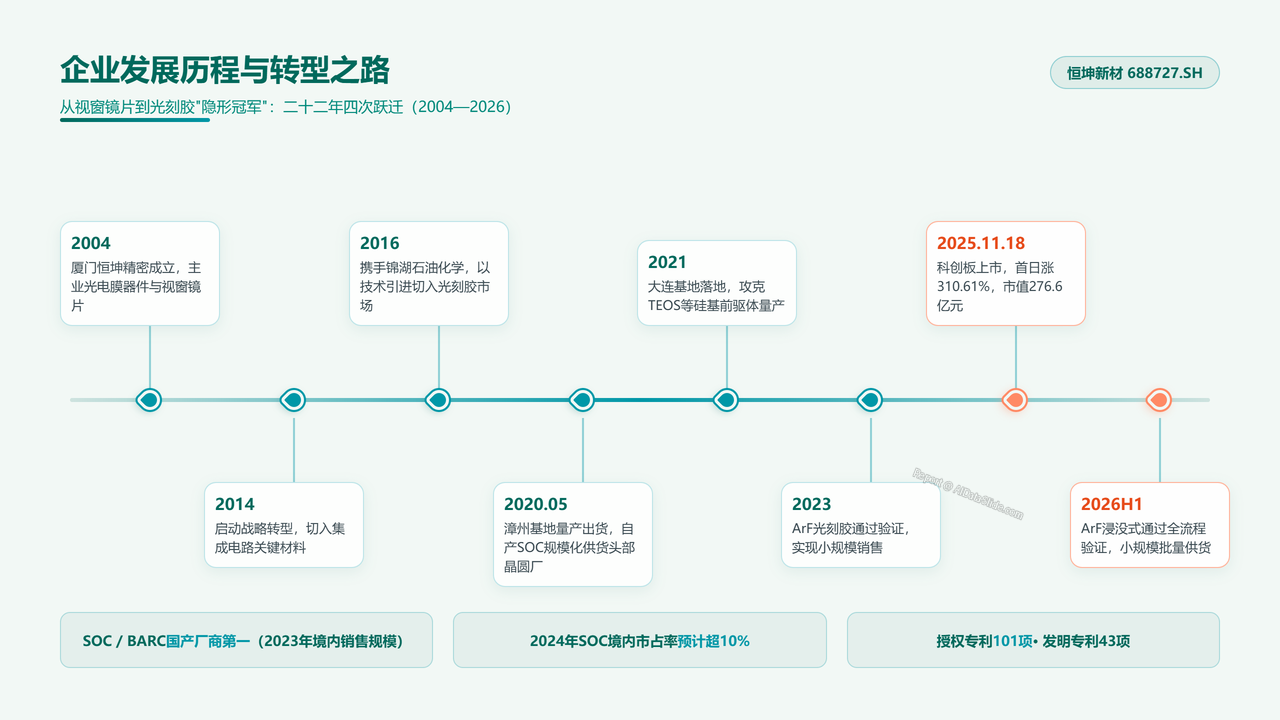
1、企业发展历程与转型之路
- 回顾2004年成立至2026年上市后的发展脉络,从视窗镜片到光刻胶"隐形冠军"的转型之路,突出SOC/BARC国产第一的行业地位
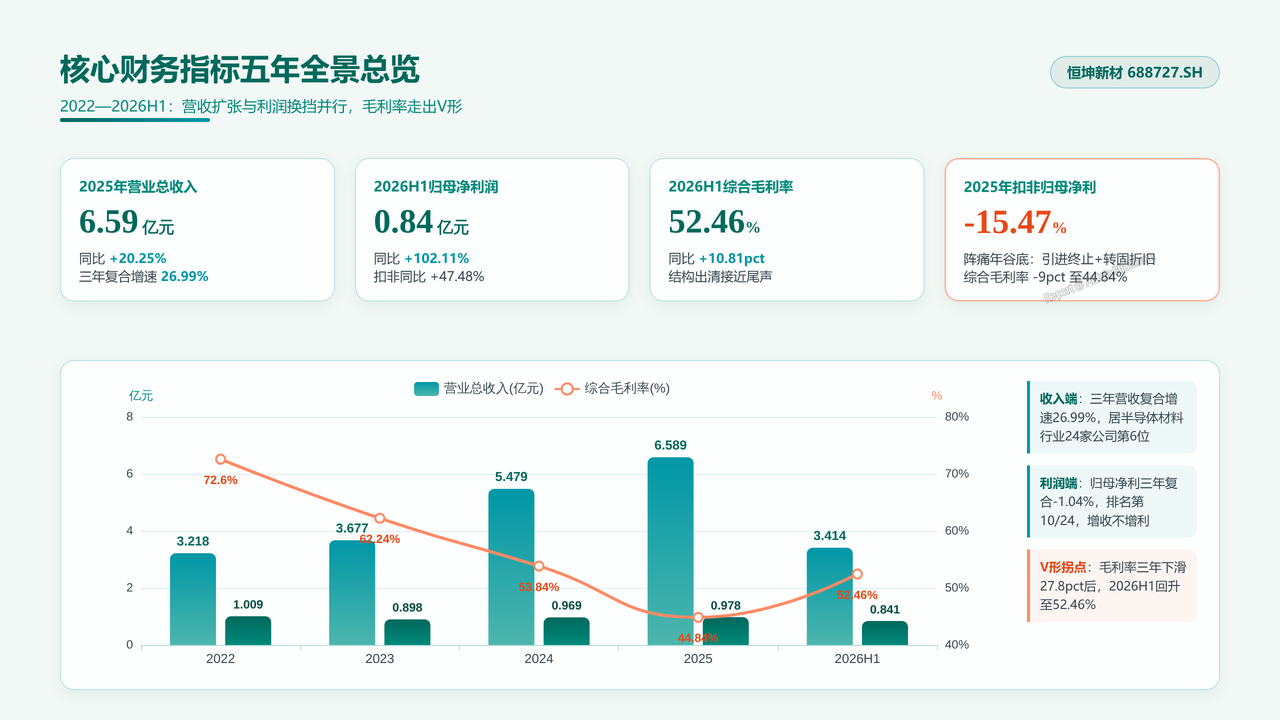
2、核心财务指标五年全景总览
- 展示2022—2026H1营业总收入、归母净利润、扣非净利润、综合毛利率等核心指标,三年营收复合增速26.99%
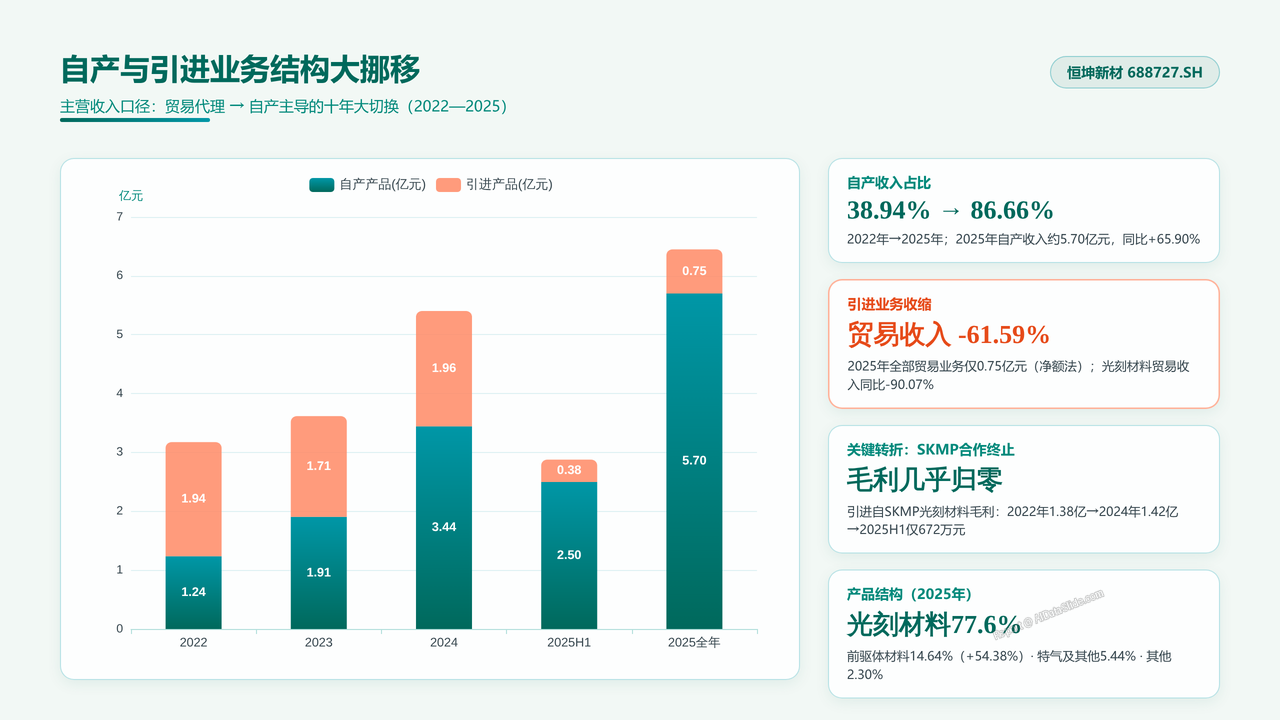
3、自产与引进业务结构大挪移
- 分析自产产品收入占比从2022年38.94%升至2025年86.66%的结构切换过程,引进业务终止与SKMP合作结束的影响
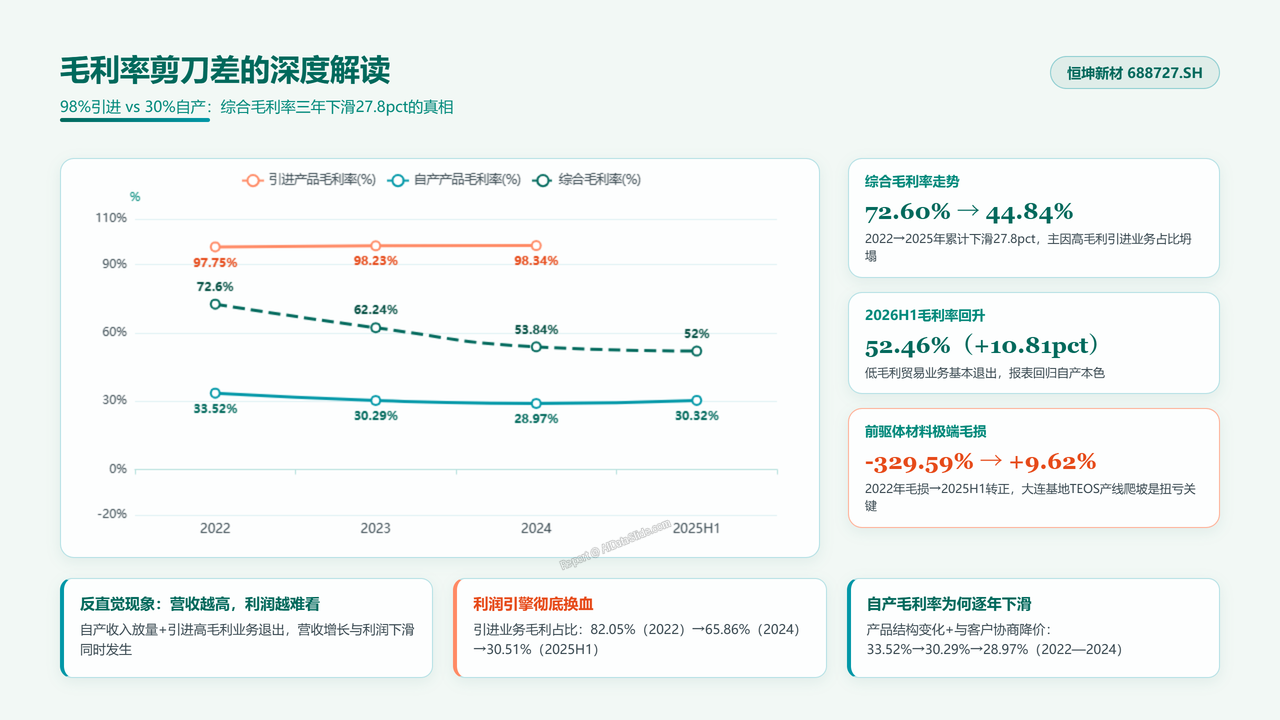
4、毛利率剪刀差的深度解读
- 对比引进产品98%与自产产品30%的毛利率差异,解读综合毛利率三年下滑27.8pct的真实原因
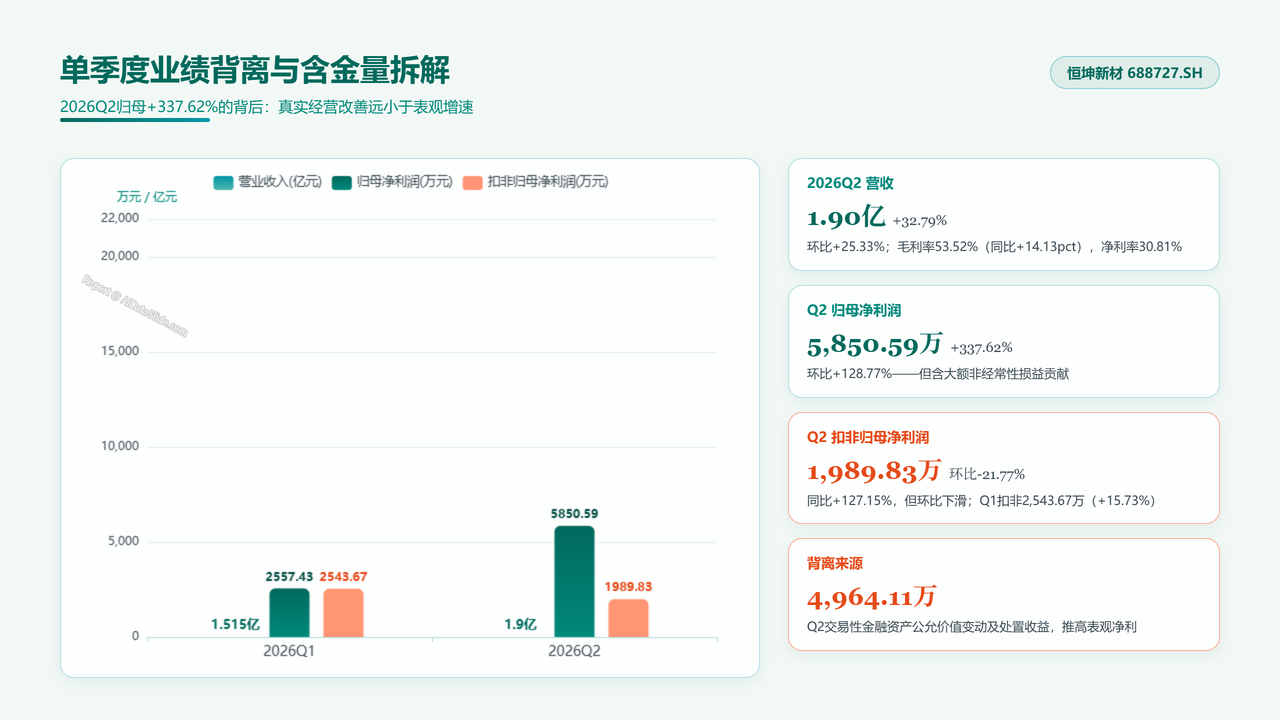
5、单季度业绩背离与含金量拆解
- 拆解2026Q1/Q2营收、归母净利、扣非净利背离,Q2归母+337.62%但扣非环比-21.77%的含金量辨析
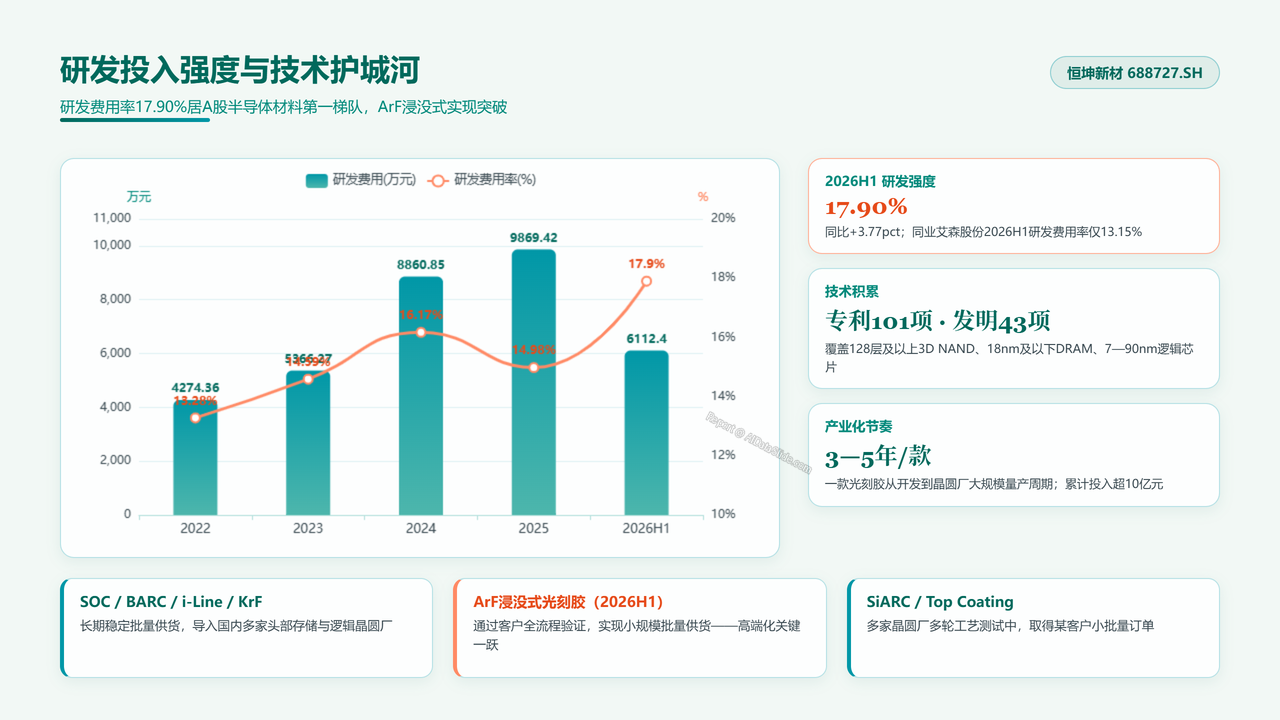
6、研发投入强度与技术护城河
- 研发费用率从13.28%提升至17.90%的投入强度,专利积累与产品矩阵产业化进度(ArF浸没式突破)
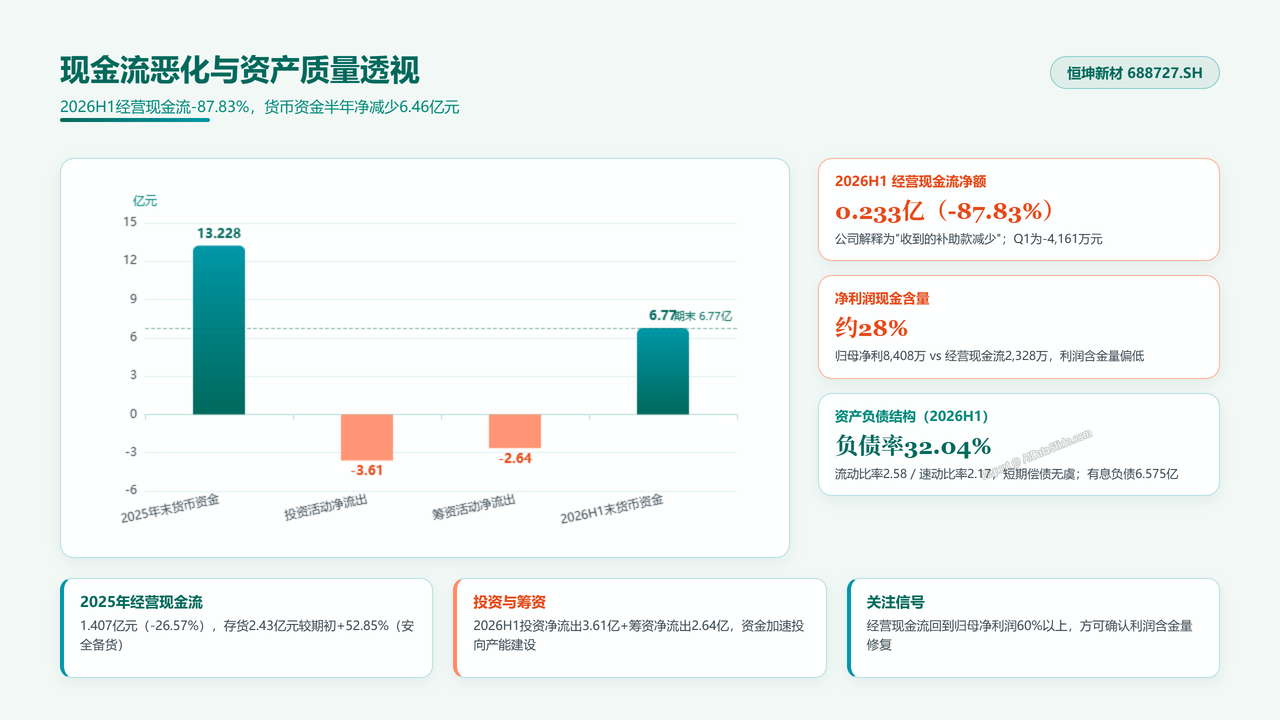
7、现金流恶化与资产质量透视
- 经营现金流2026H1同比-87.83%、净利润现金含量仅28%的警示,货币资金半年减少6.46亿元的变动拆解
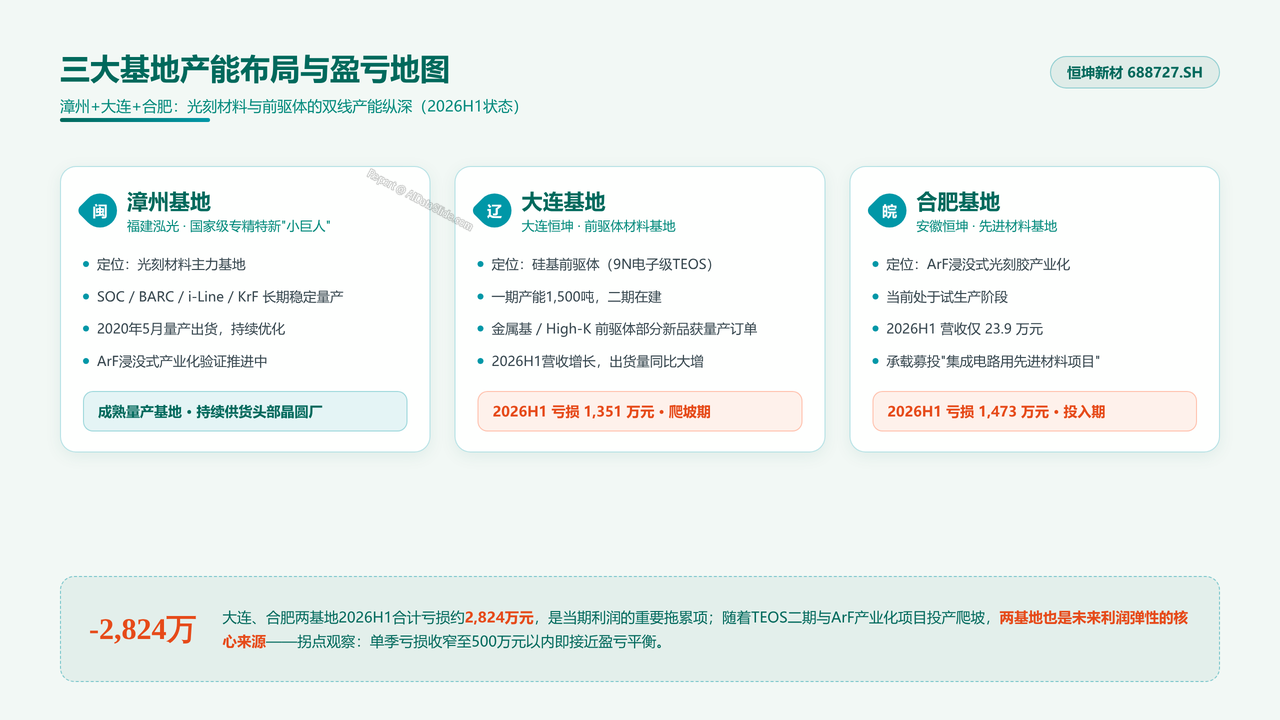
8、三大基地产能布局与盈亏地图
- 盘点漳州、大连、合肥三大基地定位与盈亏状态,大连、合肥合计亏损约2,824万元的爬坡压力与未来利润弹性
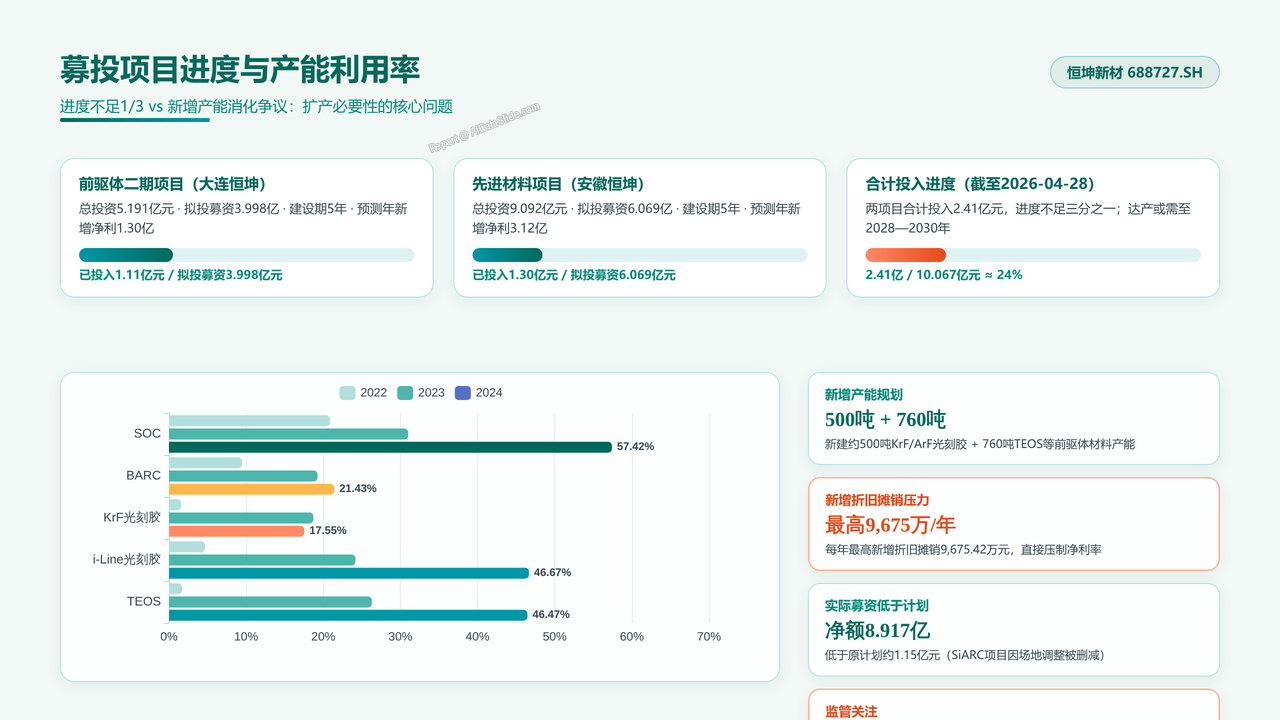
9、募投项目进度与产能利用率
- 14.28亿募投项目进度不足1/3,KrF光刻胶产能利用率仅17.55%,新增500吨光刻胶+760吨前驱体产能消化争议
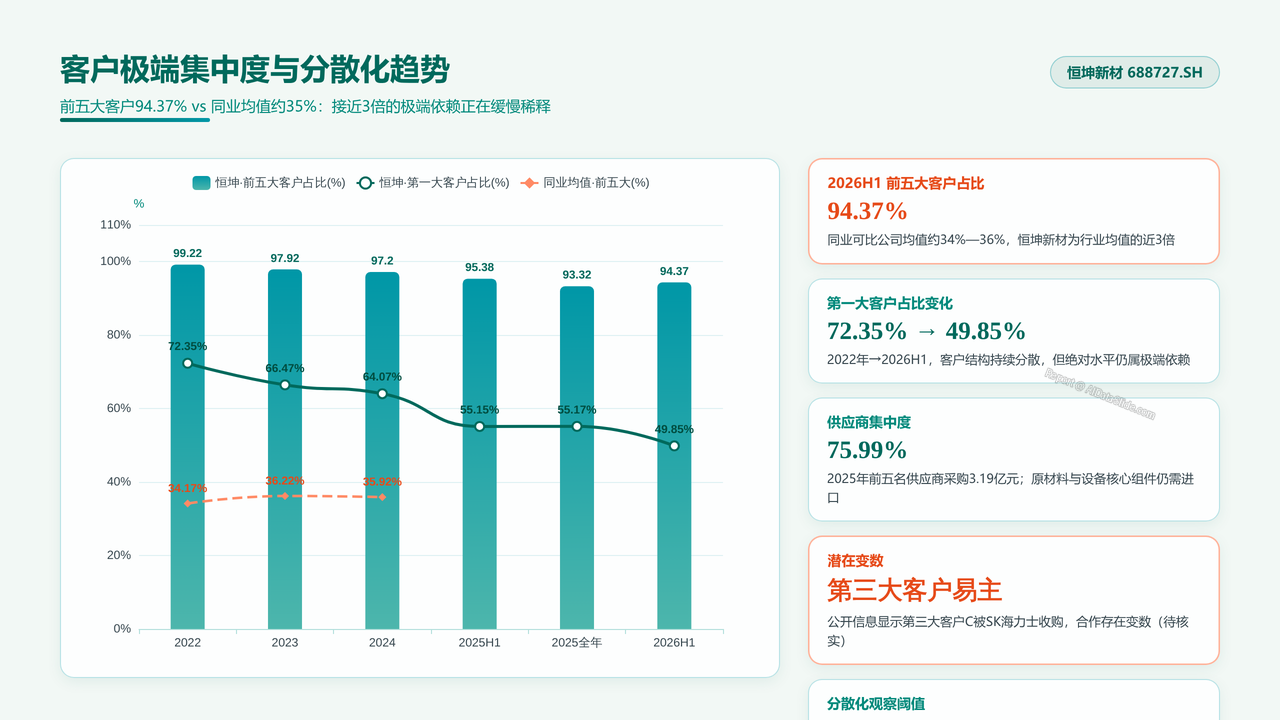
10、客户极端集中度与分散化趋势
- 前五大客户94.37%、第一大客户49.85%的极端集中度,与同业均值35%对比及分散化趋势
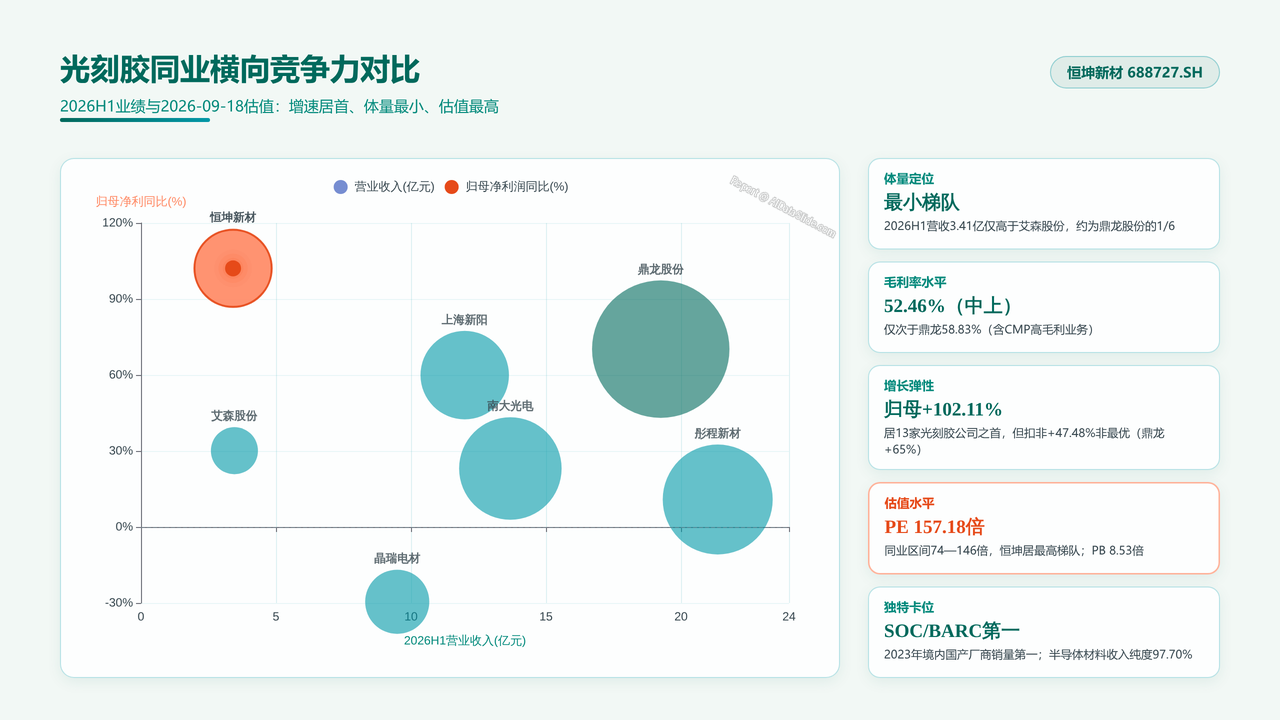
11、光刻胶同业横向竞争力对比
- 与鼎龙、上海新阳、南大光电等7家同业对比营收规模、毛利率、增速、PE估值,恒坤增速居首但体量最小梯队
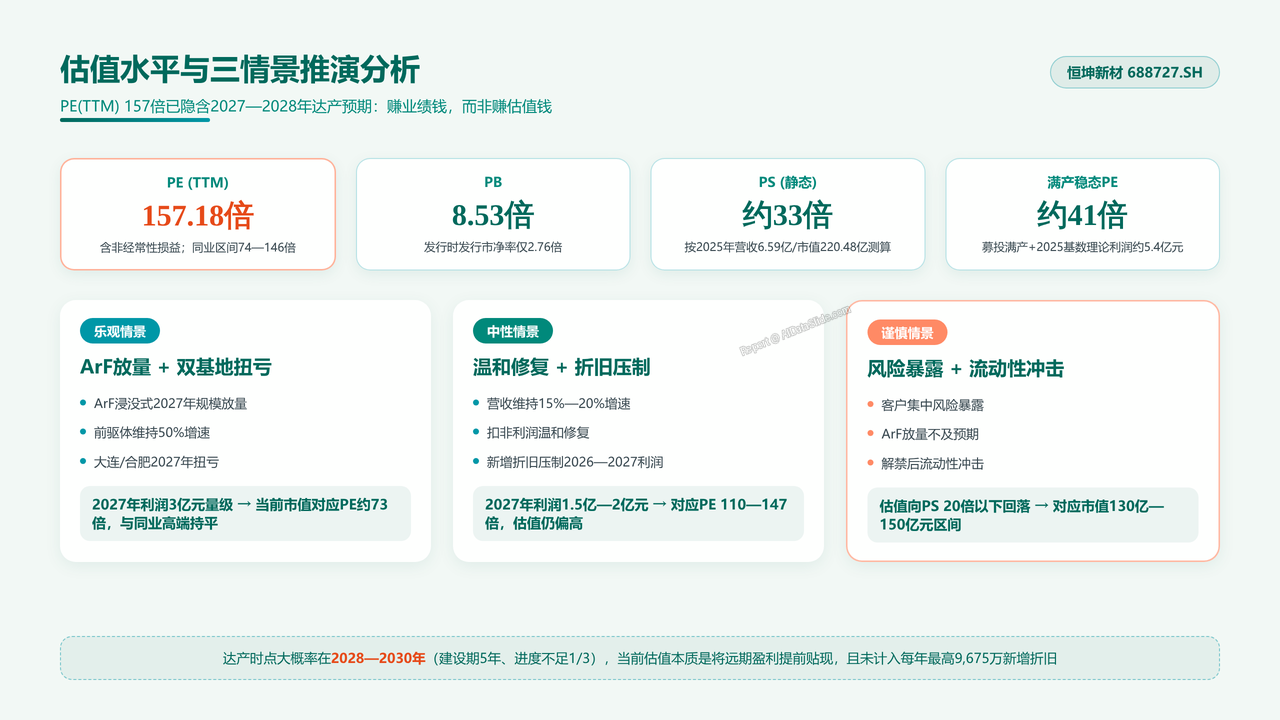
12、估值水平与三情景推演分析
- PE(TTM) 157倍隐含2027-2028达产预期,乐观/中性/谨慎三情景下对应PE 73/110-147/PS 20倍以下的推演
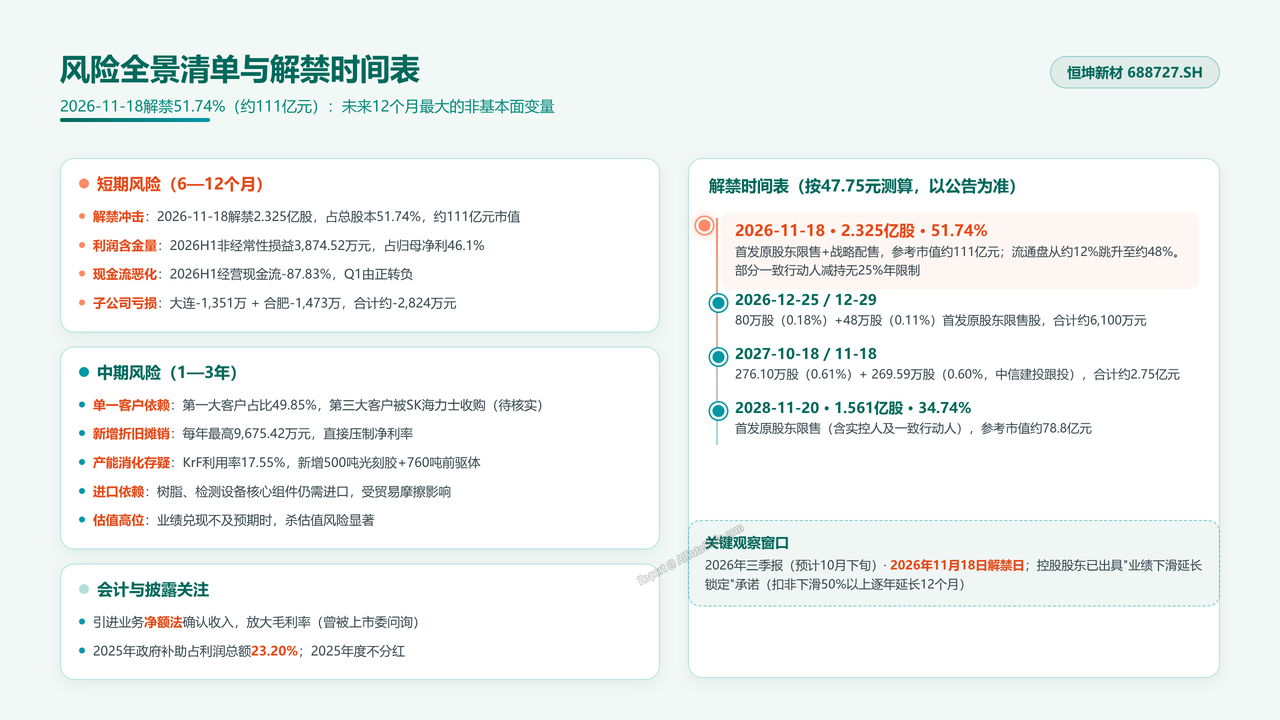
13、风险全景清单与解禁时间表
- 2026-11-18解禁51.74%约111亿元市值的最大变量,短期现金流、中期客户依赖与估值高位风险全景提示
注册即赠 3 次标准任务体验券
从一份数据开始,生成一份能汇报的作品。
上传数据、描述目标、选择模板,剩下的交给 AI-DataSlide。你可以在线预览、编辑、下载报告,也可以公开到作品广场。
立即免费体验