中国光刻胶企业-容大感光(300576)企业发展与财报分析2022-2026分析报告
基于深圳市容大感光科技股份有限公司2022-2025年年度报告(经审计)、2026年半年度报告、一季报及行业公开数据,围绕营收增长、利润拐点、毛利率变动、产能扩张、现金流质量、同业竞争与估值水平等维度的16个场景全景分析。
📝 本报告大纲内容
容大感光(300576)企业发展与财报分析报告(2022-2026)
- 基于深圳市容大感光科技股份有限公司2022-2025年年度报告(经审计)、2026年半年度报告、一季报及行业公开数据,围绕营收增长、利润拐点、毛利率变动、产能扩张、现金流质量、同业竞争与估值水平等维度的16个场景全景分析。金额单位:人民币亿元。
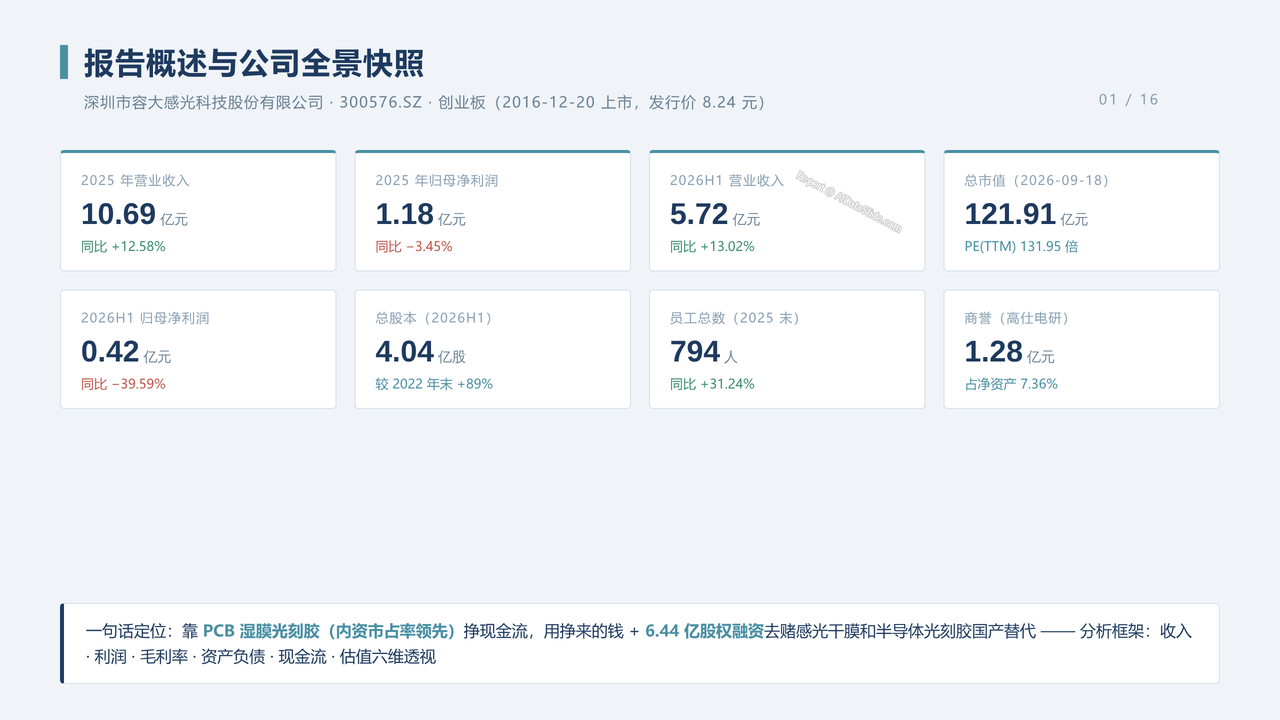
1、报告概述与公司全景快照
- 呈现公司一句话定位"靠PCB湿膜光刻胶挣现金流、用利润+6.44亿股权融资赌感光干膜和半导体光刻胶国产替代";核心指标:2025年营收10.69亿元、归母净利1.18亿元、2026H1营收5.72亿元(+13.02%)、总市值121.91亿元、PE(TTM)131.95倍、总股本4.04亿股、员工794人、商誉1.28亿元。
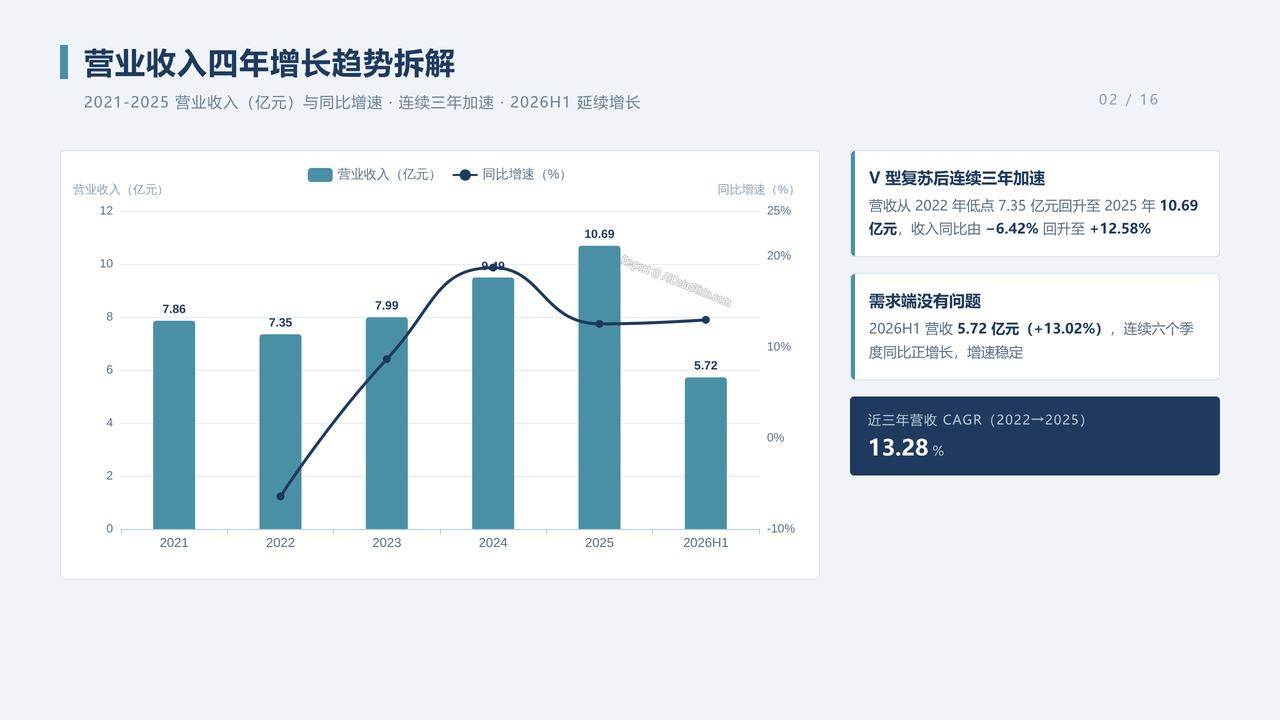
2、营业收入四年增长趋势拆解
- 分析2021-2025营收轨迹:7.86→7.35→7.99→9.49→10.69亿元,收入同比从2022年-6.42%回升至2025年+12.58%,四年CAGR 8.0%、近三年CAGR 13.28%;2026H1营收5.72亿元(+13.02%),收入端连续六个季度同比正增长且增速稳定,说明需求端没有问题。
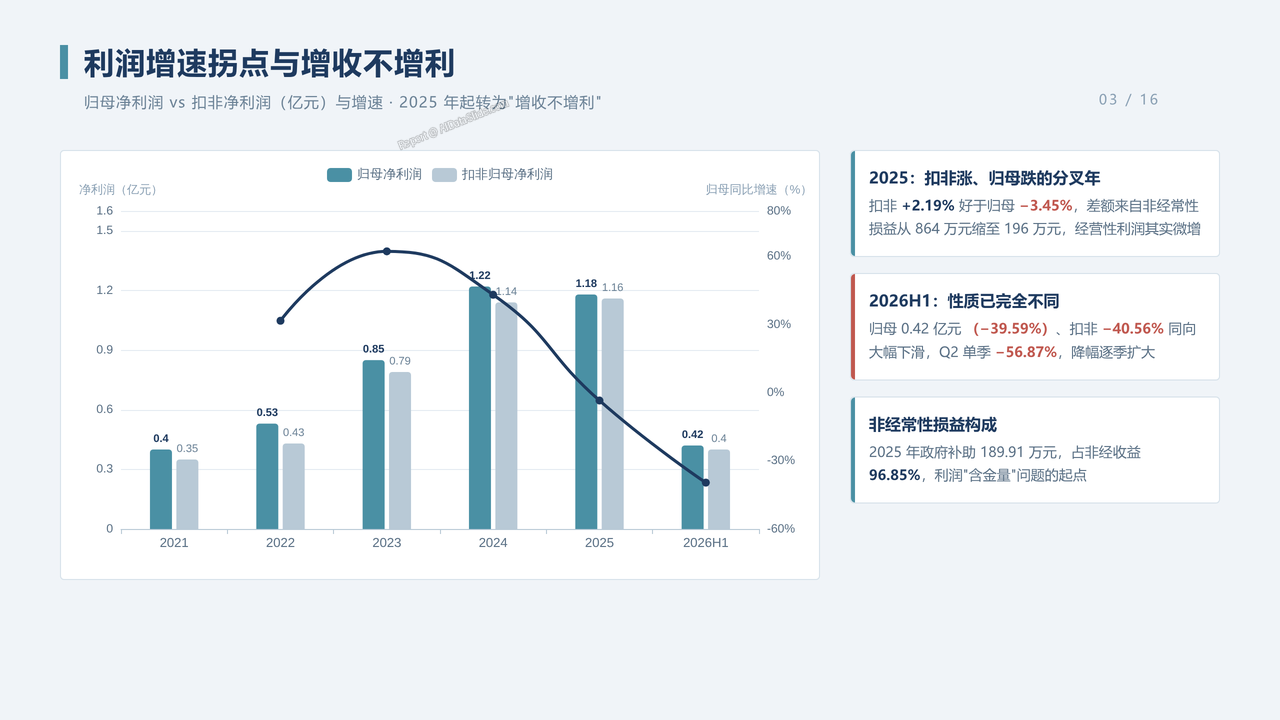
3、利润增速拐点与增收不增利
- 分析归母净利0.53→0.85→1.22→1.18亿元,2025年增速由+43.13%转为-3.45%;扣非净利1.16亿元(+2.19%)好于归母,差额来自非经常性损益从864万元缩至196万元;2026H1归母0.42亿元(-39.59%)、Q2单季-56.87%,降幅逐季扩大,性质已从非经营性因素转为经营性下滑。
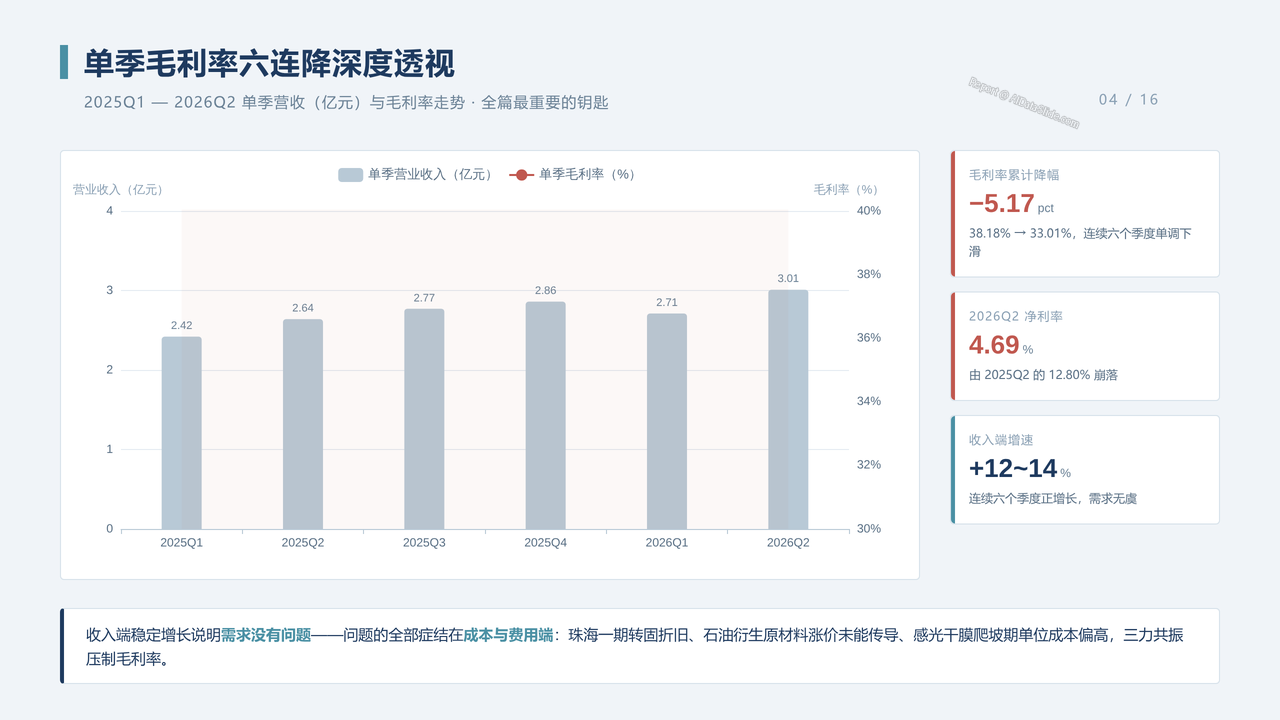
4、单季毛利率六连降深度透视
- 分析2025Q1至2026Q2单季毛利率38.18%→37.10%→36.34%→36.11%→35.46%→33.01%,累计下滑5.17pct;净利率从2025Q2的12.80%崩至2026Q2的4.69%;收入增速稳定在+12%~+14%,问题全部症结在成本与费用端(珠海折旧、原材料涨价、干膜爬坡),这是理解2026年财报的钥匙。
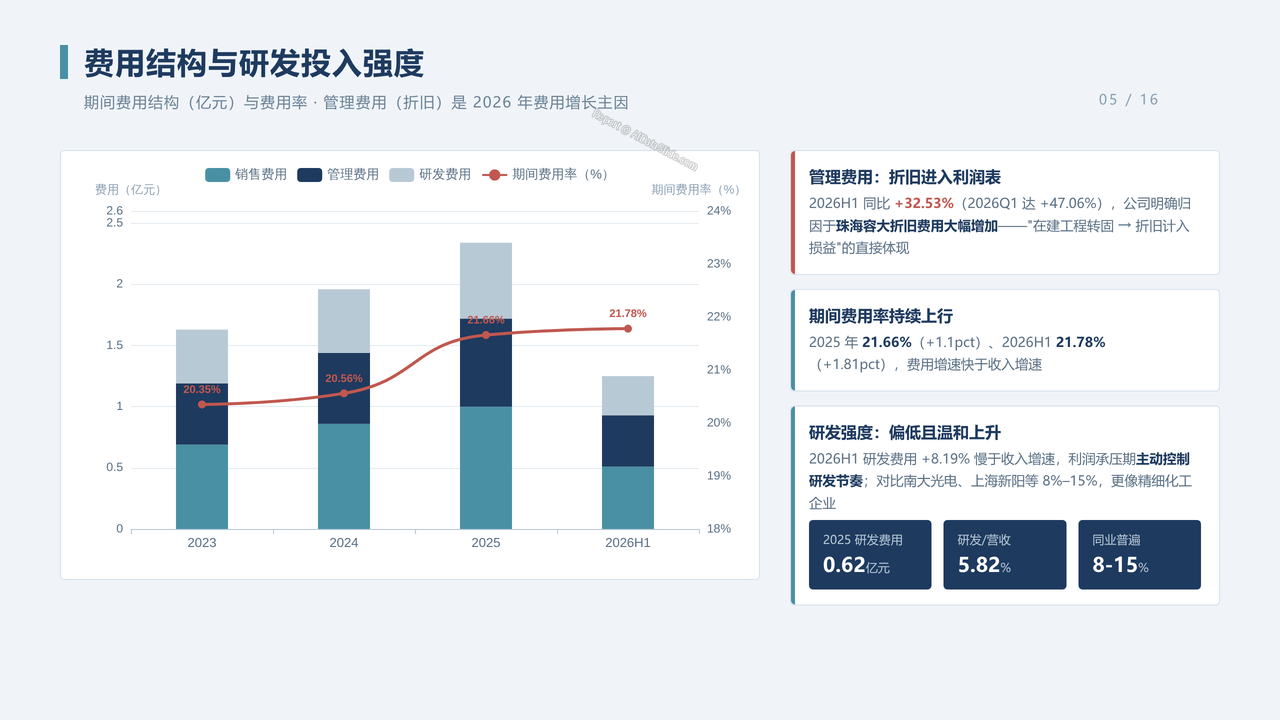
5、费用结构与研发投入强度
- 分析期间费用率2025年21.66%(+1.1pct)、2026H1 21.78%(+1.81pct);管理费用2026H1同比+32.53%(珠海容大折旧计入损益);研发费用2025年6225.39万元占营收5.82%、2026H1占比5.56%,低于半导体光刻胶同业8%-15%的强度,呈现"化工属性强于半导体属性"特征。
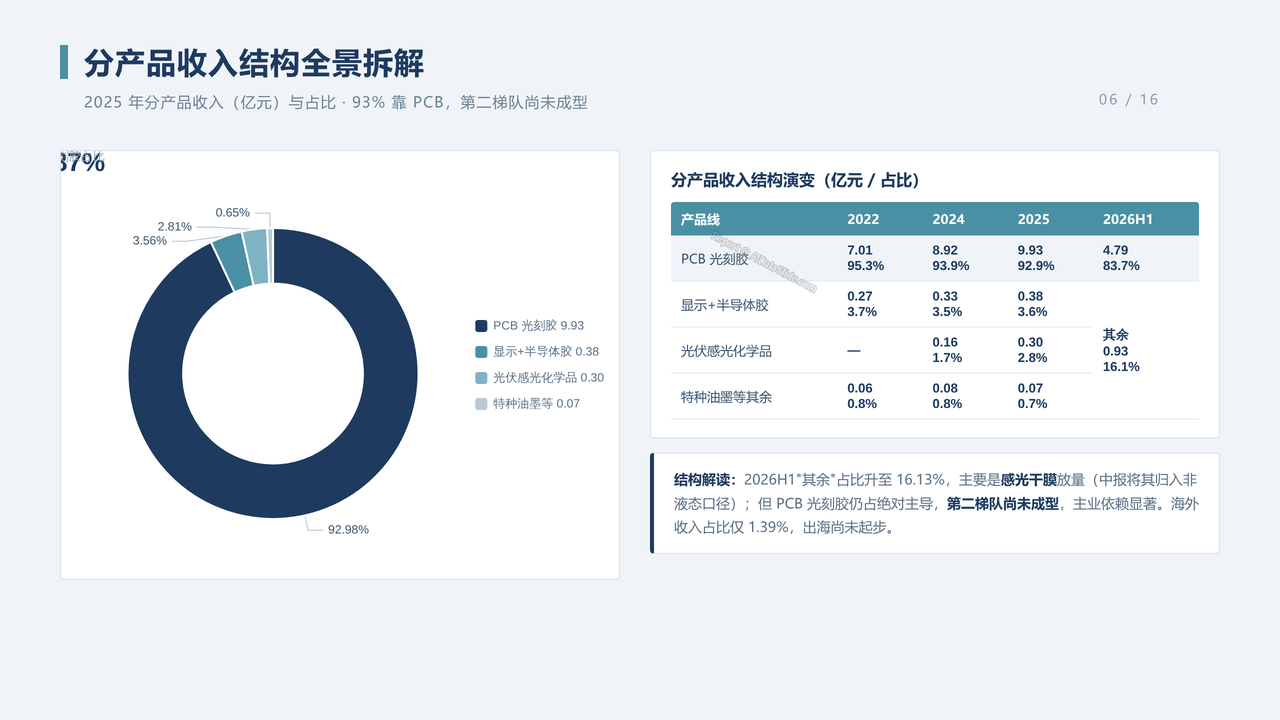
6、分产品收入结构全景拆解
- 分析2025年产品结构:PCB光刻胶9.93亿元(92.87%)、显示+半导体光刻胶0.38亿元(3.57%)、光伏类感光化学品0.30亿元(2.78%)、特种油墨0.07亿元(0.67%);2026H1 PCB液态光刻胶4.79亿元(83.73%)、其余合计0.93亿元(16.13%),第二梯队尚未成型,结构集中度极高。
7、主业与二线产品毛利率分化
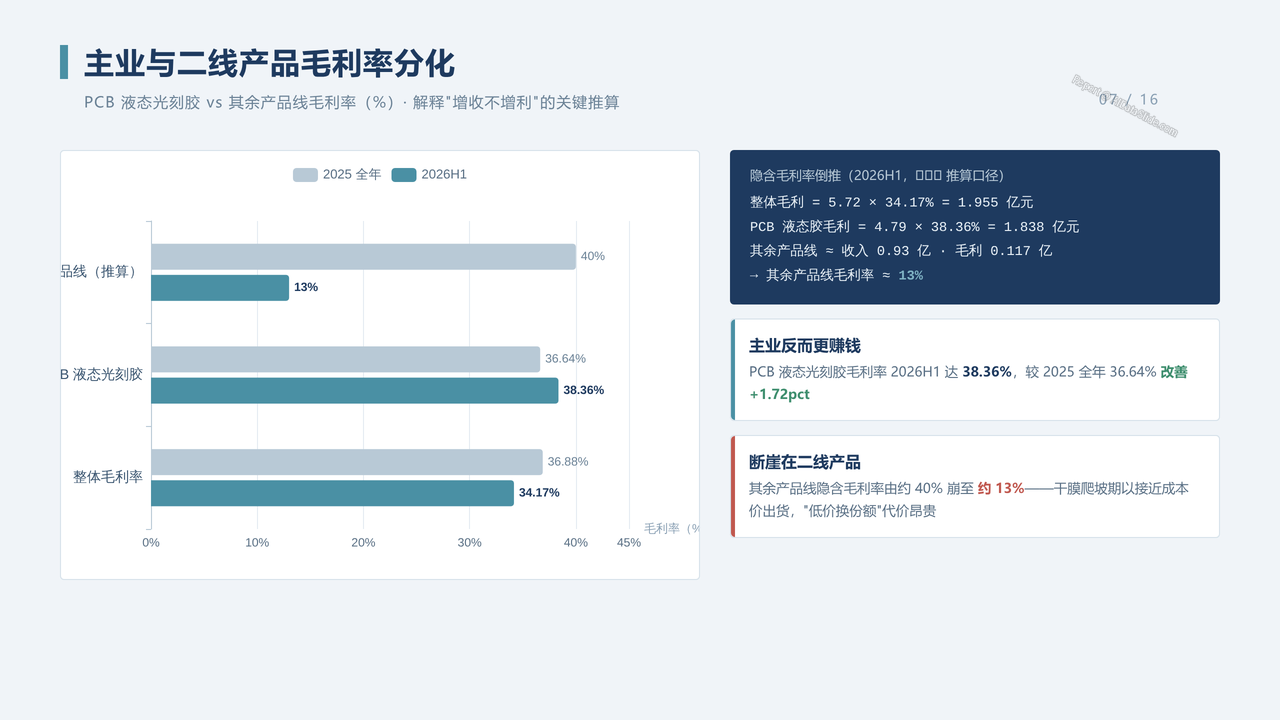
- 分析2026H1分部毛利率:PCB液态光刻胶38.36%,较2025全年36.64%改善+1.72pct,主业反而更赚钱;其余产品线隐含毛利率由2025年约40%崩至约13%(推算),整体毛利率下滑3.45pct几乎100%来自感光干膜产能爬坡期以接近成本价出货,"低价换份额"代价昂贵。
8、资产负债表健康度全景透视
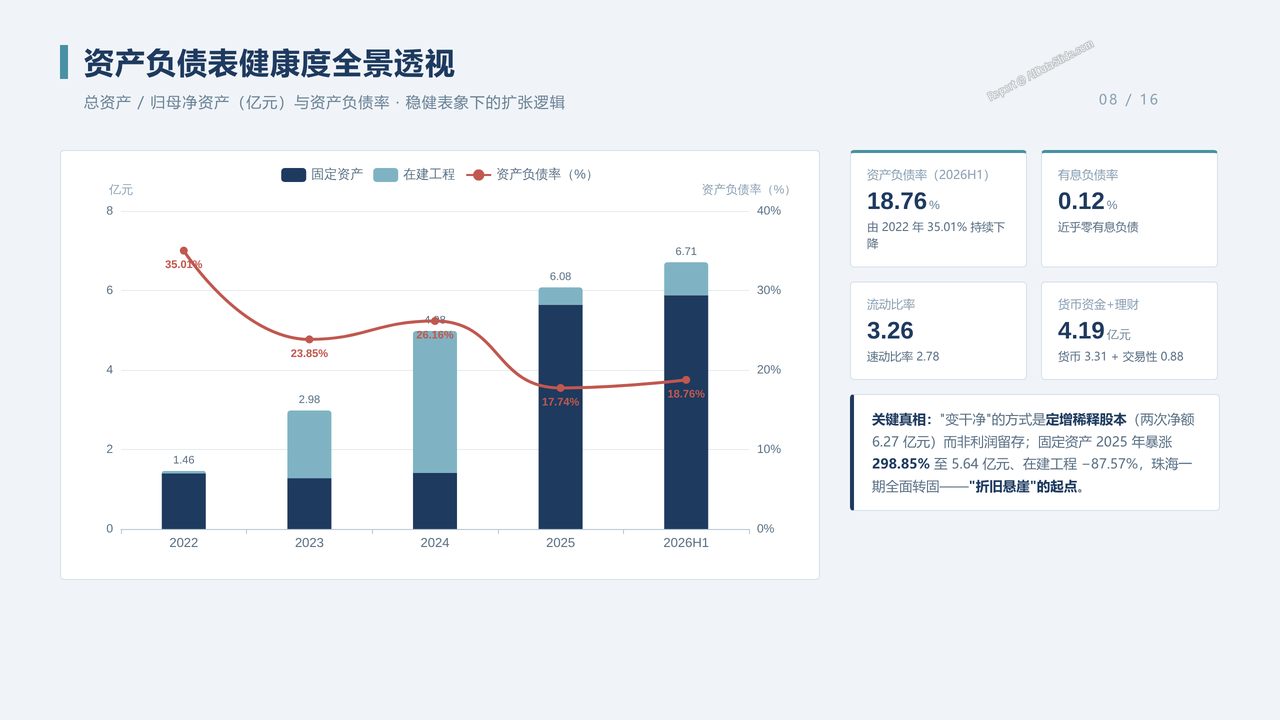
- 分析总资产21.52亿元、归母净资产17.40亿元;资产负债率从2022年35.01%一路降至2026H1 18.76%,有息负债率仅0.12%(近乎零有息负债),流动比率3.26、速动比率2.78;但"变干净"靠的是定增6.27亿元稀释股本而非利润留存;固定资产2025年暴涨298.85%至5.64亿元、在建工程-87.57%,珠海一期全面转固开启折旧周期。
9、现金流与自由现金流解析
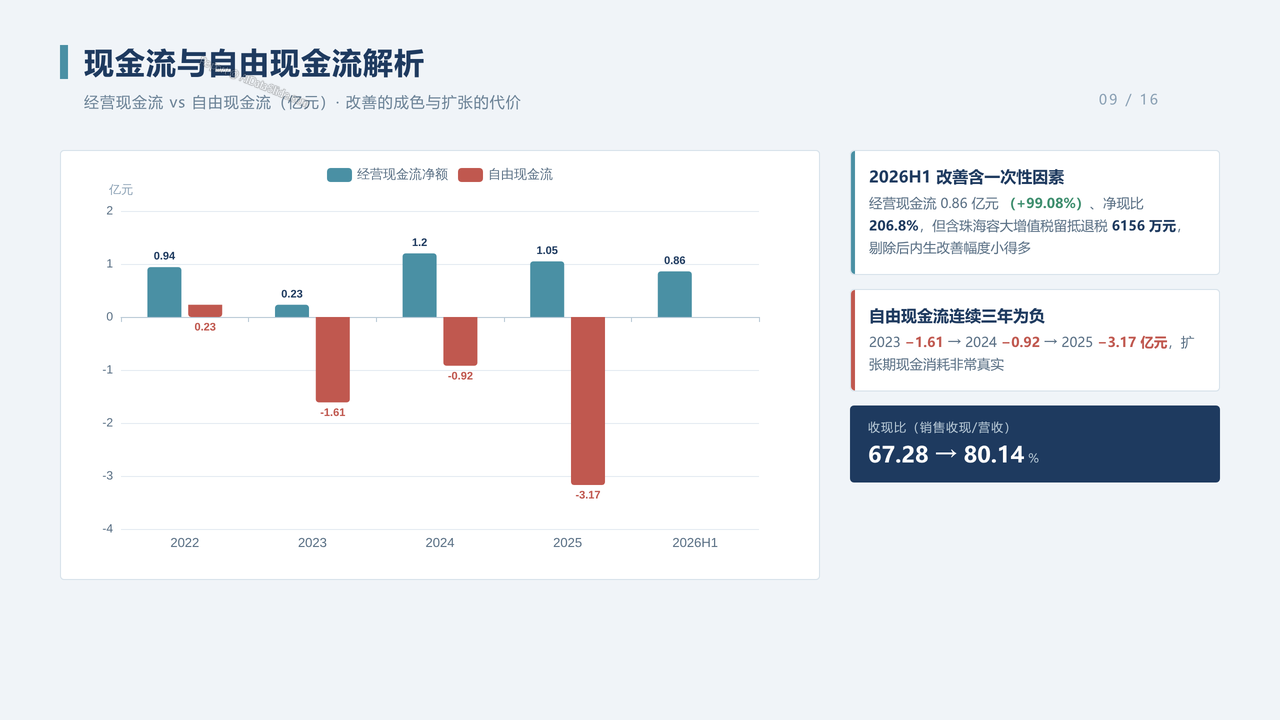
- 分析经营现金流2022-2025:0.94→0.23→1.20→1.05亿元,2026H1达0.86亿元(+99.08%)、净现比206.8%,但含珠海容大增值税留抵退税6156万元一次性贡献;自由现金流连续三年为负:-1.61、-0.92、-3.17亿元,扩张期现金消耗真实;收现比从67.28%升至80.14%。
10、应收账款与存货质量风险
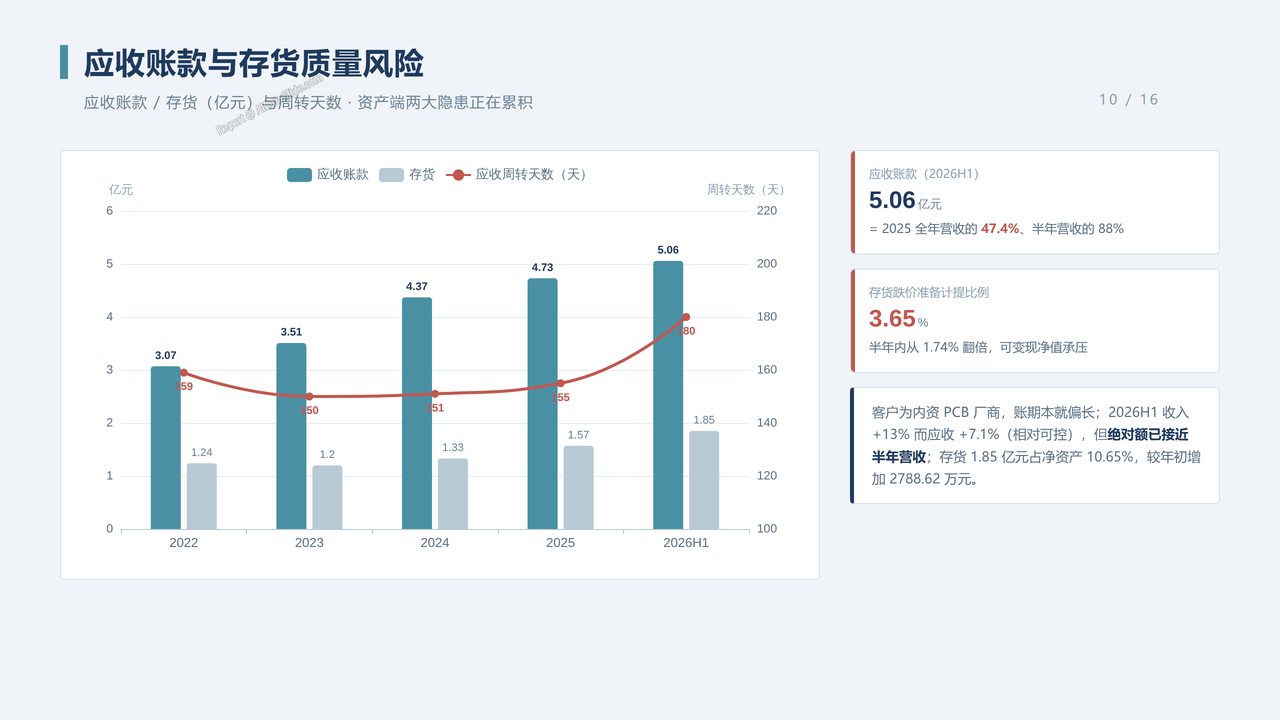
- 分析2026H1应收账款5.06亿元,相当于2025全年营收的47.4%、半年营收的88%,周转天数从155天拉长至约180天;存货1.85亿元(占净资产10.65%),跌价准备计提比例半年内从1.74%翻倍至3.65%,反映新产线产品可变现净值承压;前五大客户集中度19.57%(较2022年21.34%下降)。
11、珠海基地产能扩张全景布局
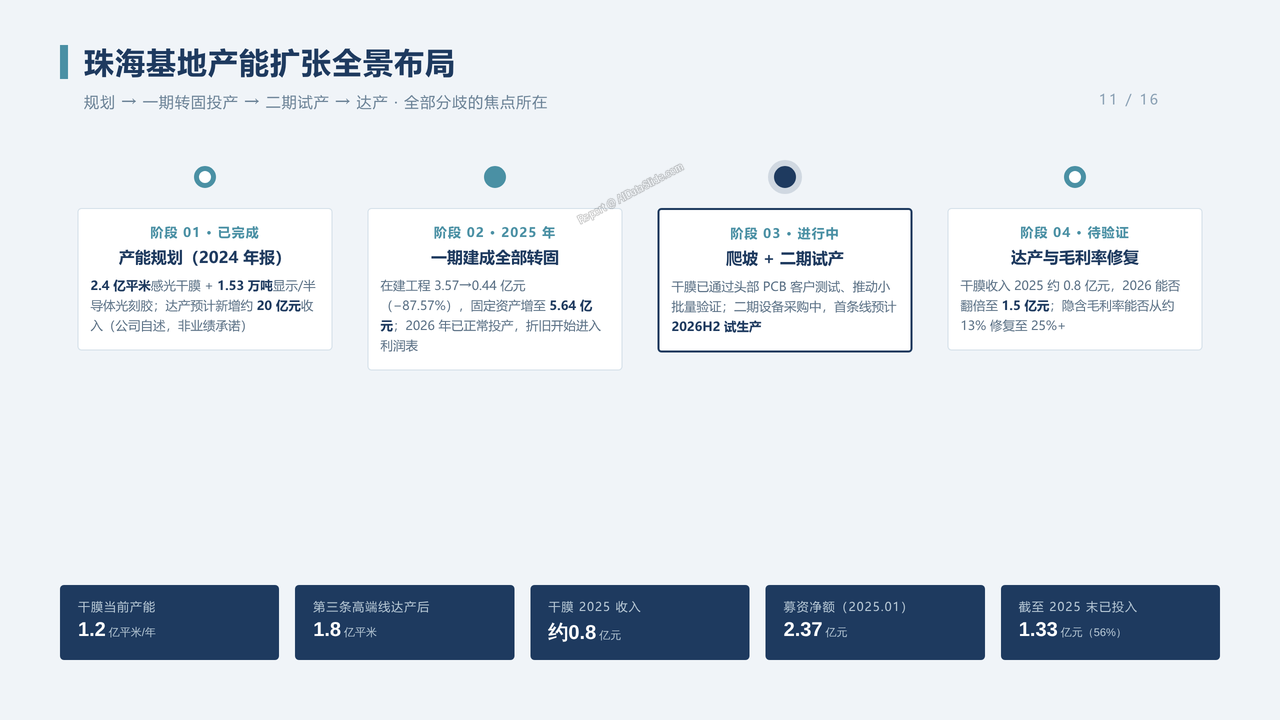
- 分析珠海基地规划产能:2.4亿平米感光干膜+1.53万吨显示/半导体光刻胶,达产预计带来约20亿元新增收入(公司自述、非业绩承诺);一期2025年建成转固、二期首条线2026H2试生产;干膜当前产能约1.2亿平米/年、2025年收入约0.8亿元,已通过头部PCB客户测试;募资2.37亿元截至2025年末仅投入56%(1.33亿元)。
12、定增募资与股本摊薄效应
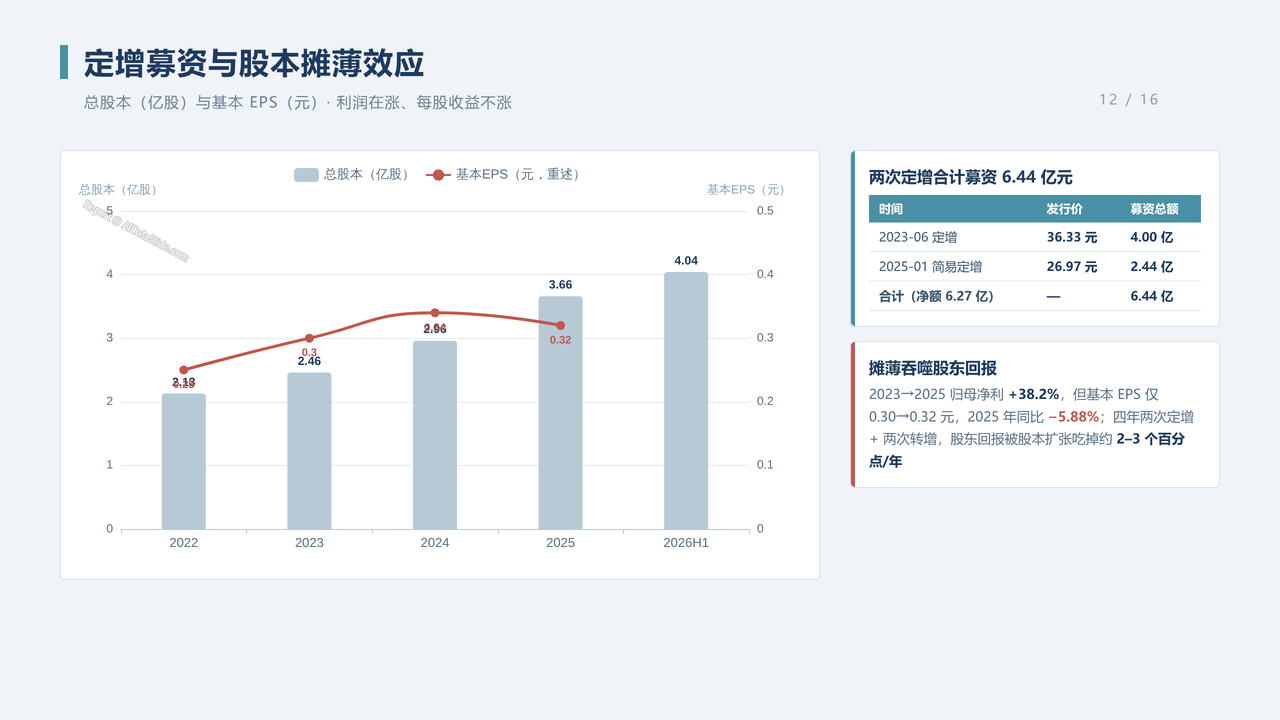
- 分析两次定增:2023年6月4.00亿元(36.33元/股)+2025年1月2.44亿元(26.97元/股),合计6.44亿元(净额6.27亿元);总股本从2.13亿股膨胀至4.04亿股(+89%);2023→2025归母净利+38.2%但基本EPS仅0.30→0.32元(2025年同比-5.88%),"利润在涨、每股收益不涨",扩张完全靠股权融资而非自我造血。
13、光刻胶行业规模与国产化
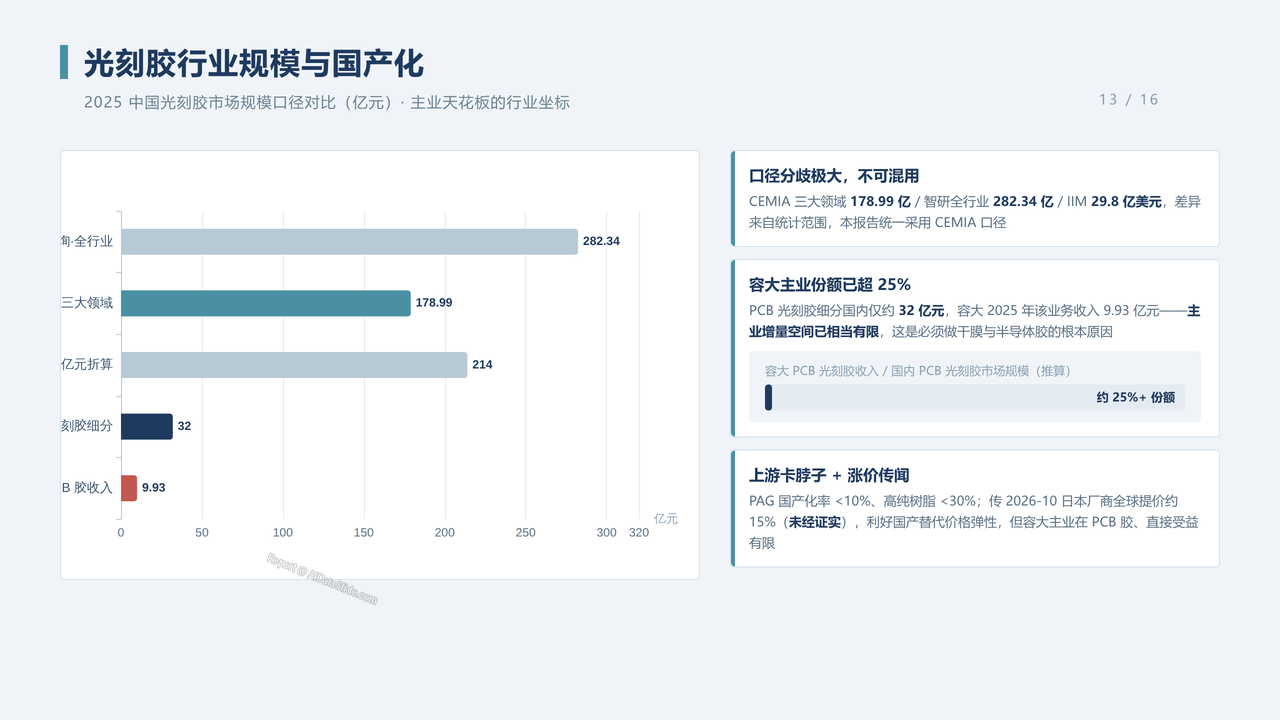
- 分析2025年中国光刻胶市场:CEMIA三大领域口径178.99亿元(另有智研全行业282.34亿元、IIM 29.8亿美元口径分歧);PCB光刻胶细分约32亿元,容大份额已超25%、主业天花板清晰;整体国产化率约27%-30%,KrF约1%-5%、ArF<3%、EUV≈0%;2026年10月日本厂商拟涨价约15%(传闻未证实)构成国产替代价格弹性。
14、同业竞争格局横向对标分析
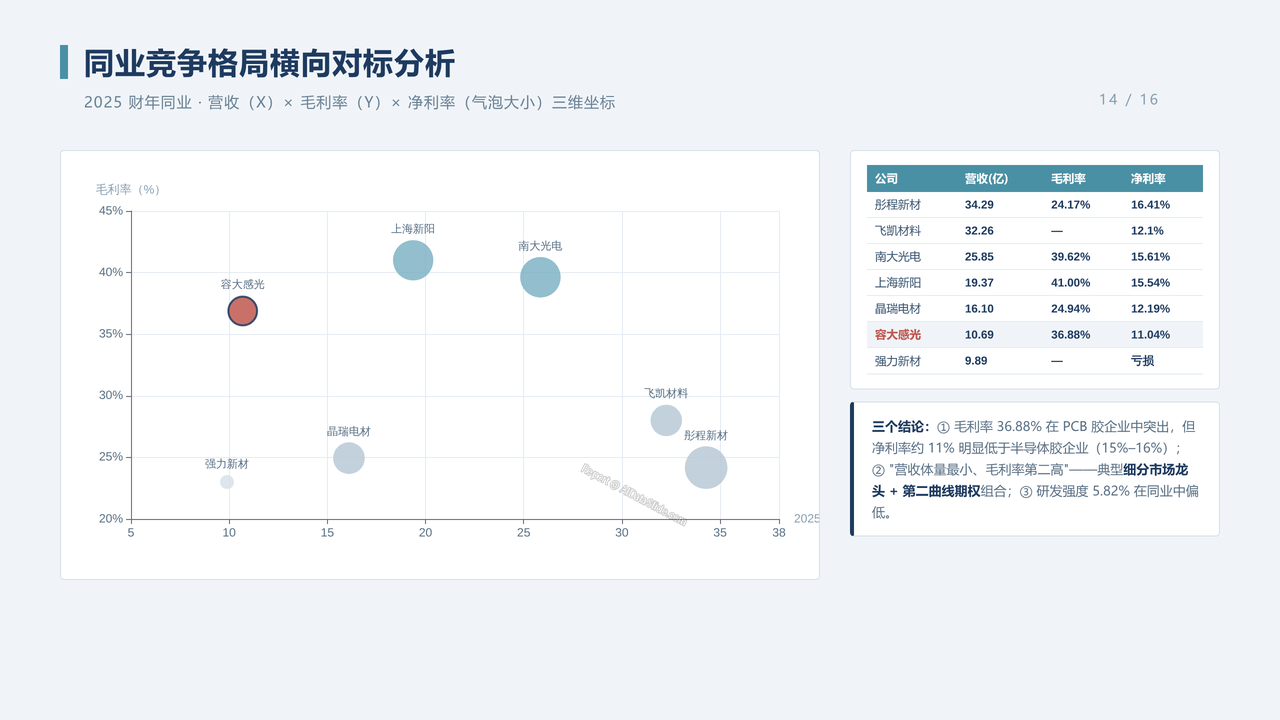
- 分析2025财年同业对比:彤程新材(营收34.29亿、毛利率24.17%、净利率16.41%)、南大光电(25.85亿、39.62%、15.61%)、上海新阳(19.37亿、41.00%、15.54%)、晶瑞电材(16.10亿、24.94%、12.19%)vs 容大感光(10.69亿、36.88%、11.04%);容大"营收体量最小、毛利率第二高、净利率偏低、研发强度最低",典型"细分龙头+第二曲线期权"组合。
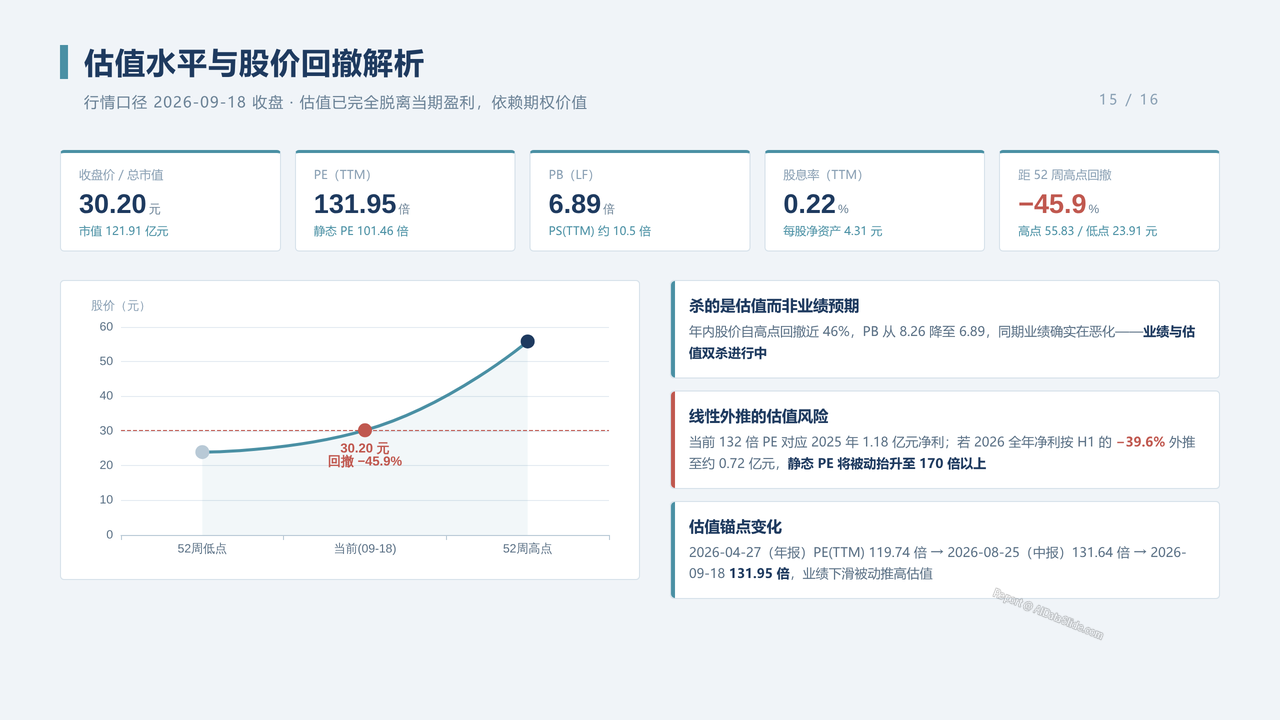
15、估值水平与股价回撤解析
- 分析2026-09-18估值锚点:PE(TTM)131.95倍、PE(静)101.46倍、PB 6.89倍、PS约10.5倍、股息率仅0.22%;股价距52周高点55.83元回撤-45.9%,杀的是估值而非业绩预期;若2026全年净利按H1的-39.6%线性外推至约0.72亿元,静态PE将被动抬升至170倍以上,估值100%依赖"干膜放量+毛利率修复"期权价值。
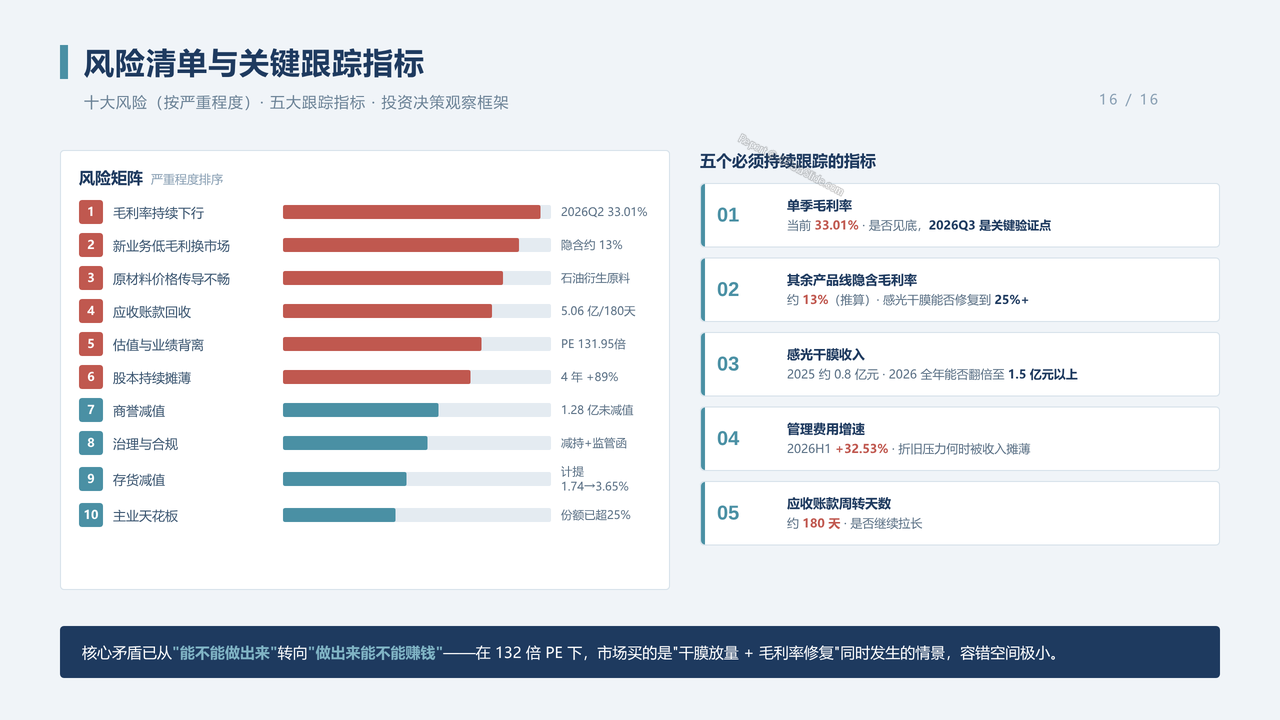
16、风险清单与关键跟踪指标
- 汇总十大风险(按严重程度排序):毛利率持续下行、新业务低毛利换市场、原材料涨价、应收账款回收、估值与业绩背离、股本持续摊薄、商誉减值1.28亿元、治理与合规扣分(实控人减持套现2.25亿元+深交所监管函)、存货减值、主业天花板;五大跟踪指标:单季毛利率33.01%(2026Q3为关键验证点)、其余产品线隐含毛利率约13%、干膜收入能否翻倍至1.5亿元、管理费用增速+32.53%、应收周转天数约180天。
注册即赠 3 次标准任务体验券
从一份数据开始,生成一份能汇报的作品。
上传数据、描述目标、选择模板,剩下的交给 AI-DataSlide。你可以在线预览、编辑、下载报告,也可以公开到作品广场。
立即免费体验