中国光刻胶企业晶瑞电材(300655)企业发展与财报分析-202609
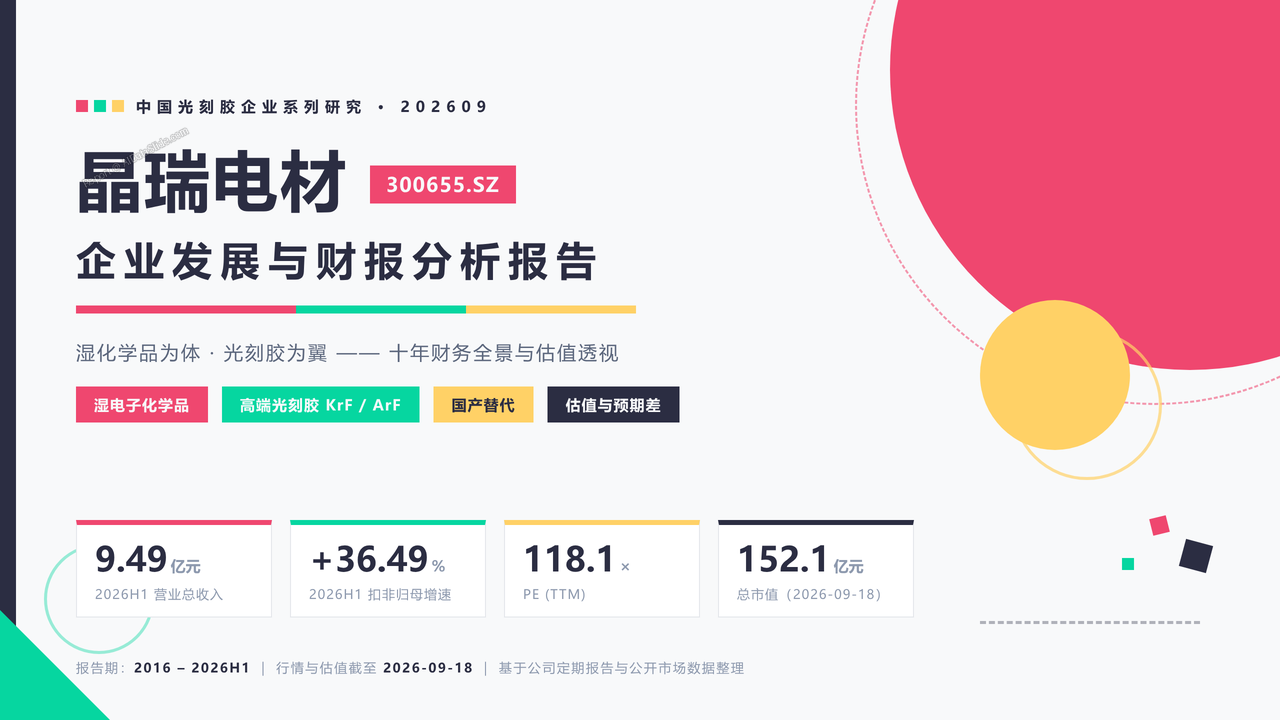
基于晶瑞电材2016-2026H1十年财务序列、2026年半年度报告分产品数据、同业六公司可比口径及2026-09-18盘中估值信息,对公司发展沿革、业务结构、盈利质量、现金流健康度、估值定价与投资逻辑的全景深度分析。
📝 本报告大纲内容
中国光刻胶企业晶瑞电材(300655)企业发展与财报分析报告(2026年9月)
- 基于晶瑞电材2016-2026H1十年财务序列、2026年半年度报告分产品数据、同业六公司可比口径及2026-09-18盘中估值信息,对公司发展沿革、业务结构、盈利质量、现金流健康度、估值定价与投资逻辑的全景深度分析。
1、报告概述与核心结论看板
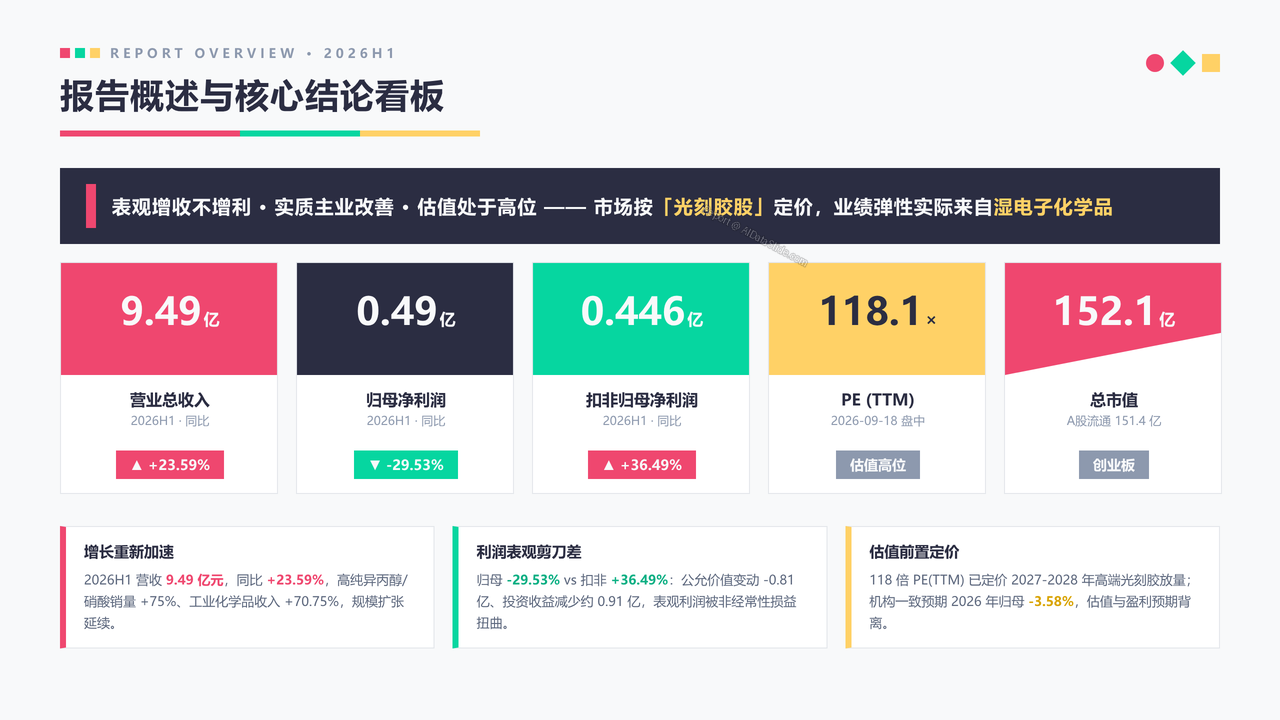
- 呈现2026H1关键指标全景:营收9.49亿元(+23.59%)、归母净利润0.49亿元(-29.53%)、扣非归母0.446亿元(+36.49%)、PE(TTM) 118.13倍、总市值152.09亿元,传递"表观增收不增利、实质主业改善、估值处高位"的核心判断。
2、二十五年发展历程与里程碑
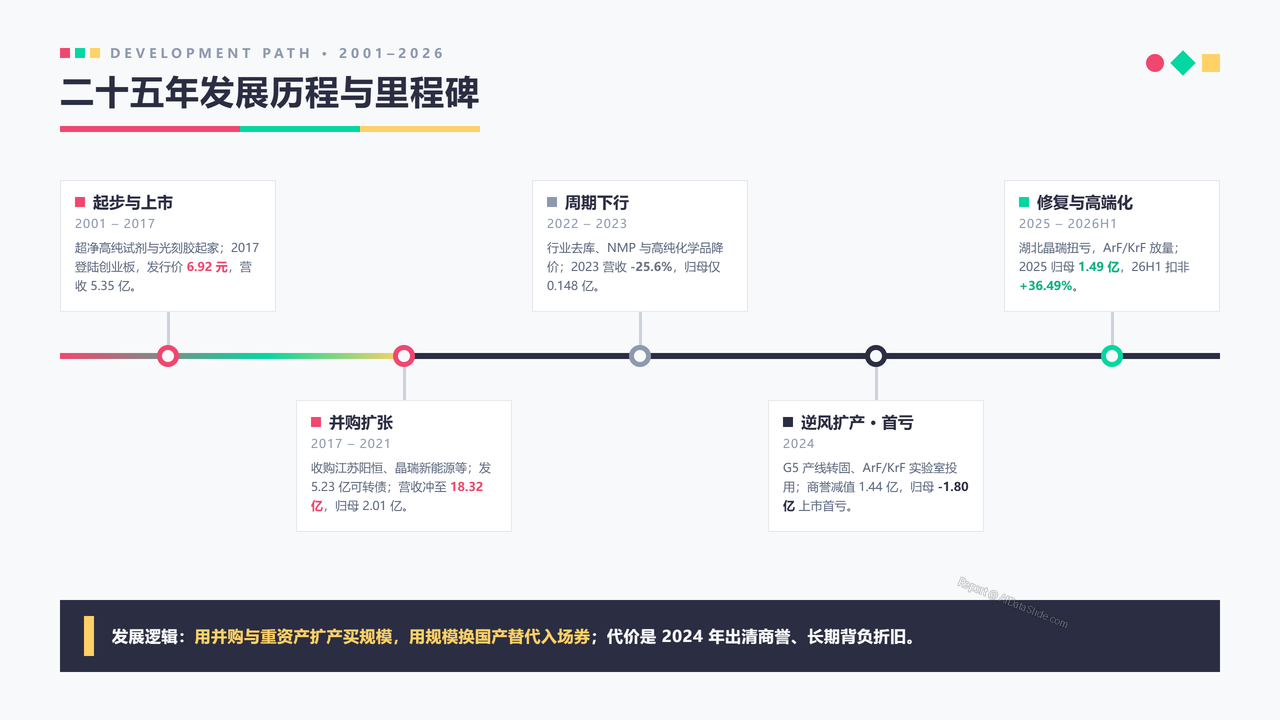
- 回顾公司从2001年成立、2017年创业板上市,到2017-2021并购扩张(营收冲至18.32亿峰值)、2022-2023周期下行、2024年商誉出清首亏、2025-2026修复高端化的五阶段演进路径与关键节点。
3、商业模式与竞争壁垒拆解
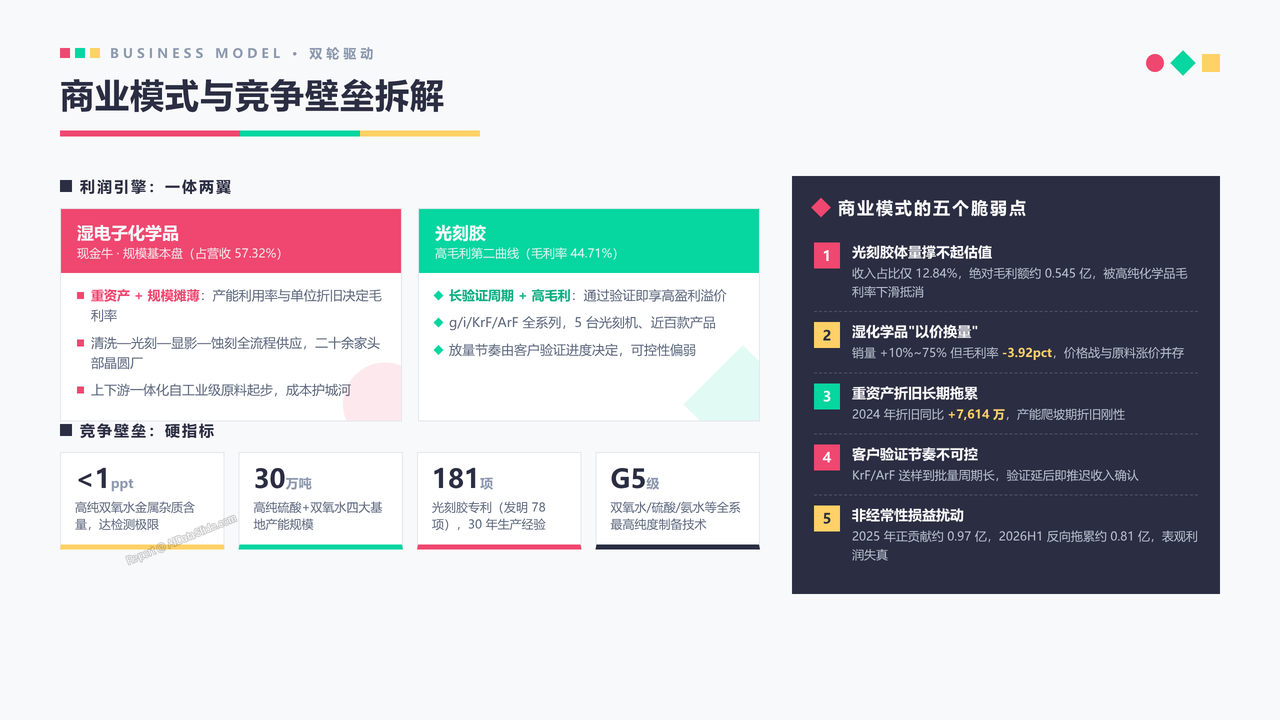
- 拆解"湿电子化学品重资产规模摊薄+光刻胶高毛利长验证"双轮驱动模式:G5级制备技术、30万吨产能布局、头部晶圆厂客户覆盖,以及光刻胶体量小、以价换量、折旧刚性等五大脆弱点。
4、当期营收结构产品拆解
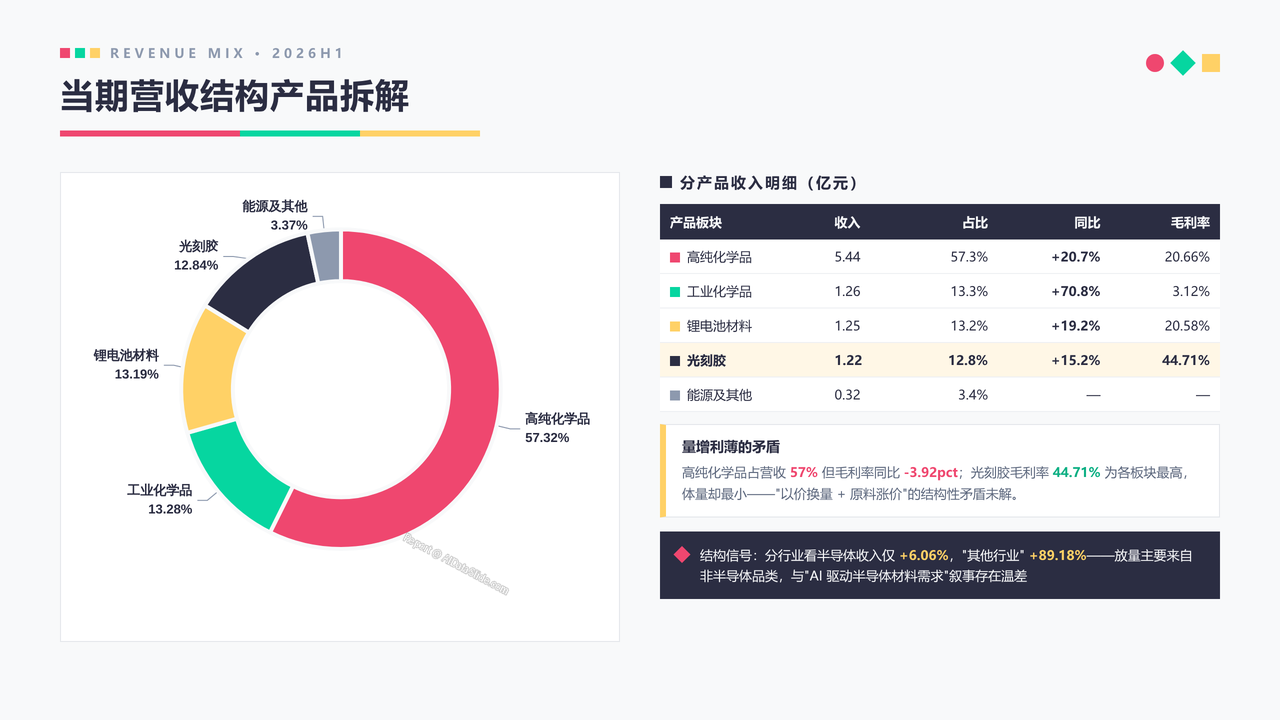
- 分析2026H1营收9.49亿元分产品构成:高纯化学品57.32%、工业化学品13.28%、锂电池材料13.19%、光刻胶12.84%;分行业半导体仅+6.06%而其他行业+89.18%的结构信号。
5、十年营收利润增长轨迹
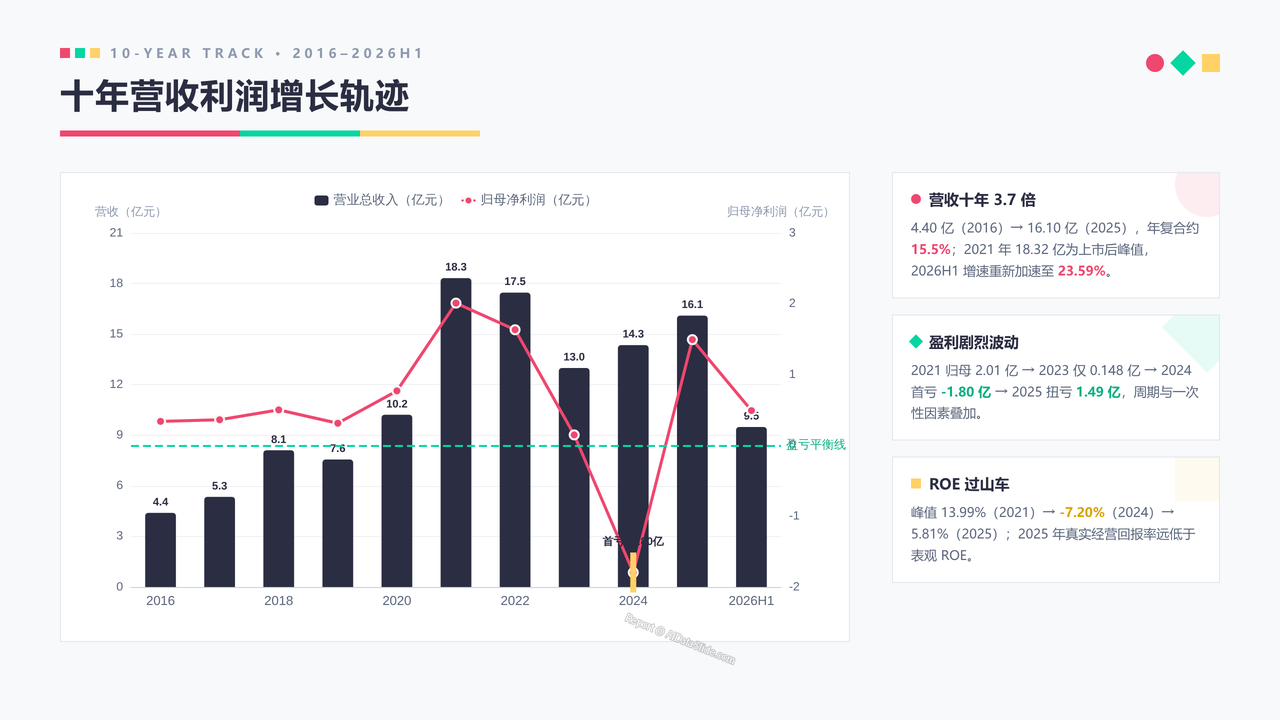
- 呈现2016-2026H1营收(4.40亿→16.10亿)、归母净利润与非经常性损益的完整轨迹:2021年营收归母双峰值、2023年回撤25.6%、2024年首亏-1.80亿、2025年扭亏1.49亿的周期全景。
6、增收不增利真相解密
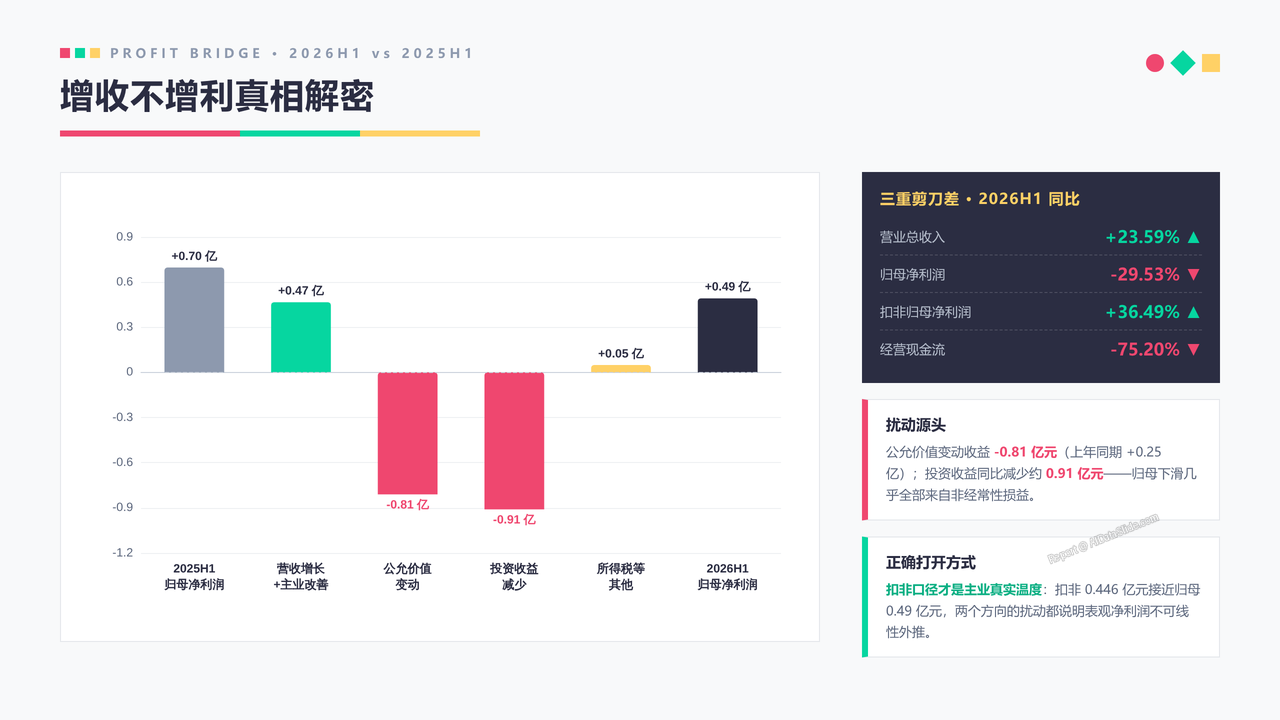
- 解密2026H1营收+23.59%、归母-29.53%、扣非+36.49%的剪刀差:公允价值变动-0.81亿元、投资收益同比减少约0.91亿元,揭示归母下滑几乎全部来自非经常性损益的表观扭曲。
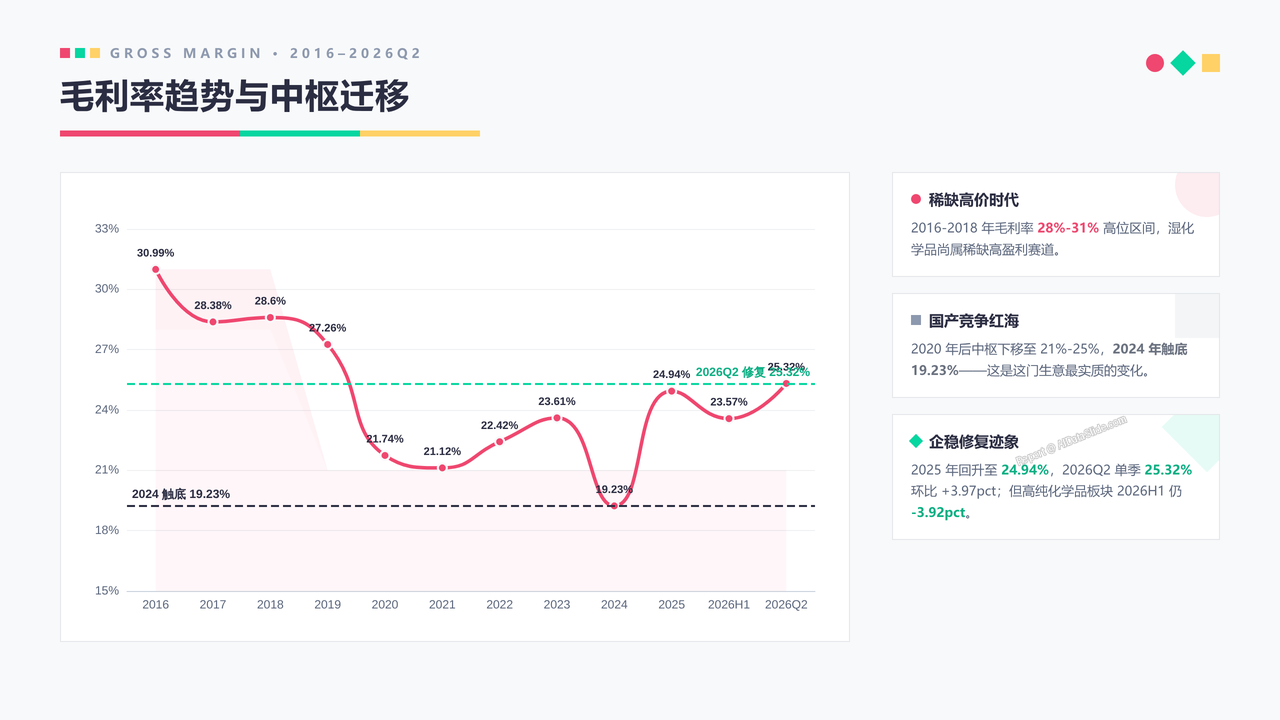
7、毛利率趋势与中枢迁移
- 分析毛利率从2016-2018年28%-31%高位,到2024年触底19.23%、2025年回升24.94%、2026Q2单季25.32%的V型轨迹,反映湿化学品从"稀缺高价"走向"国产竞争红海"的行业变迁。
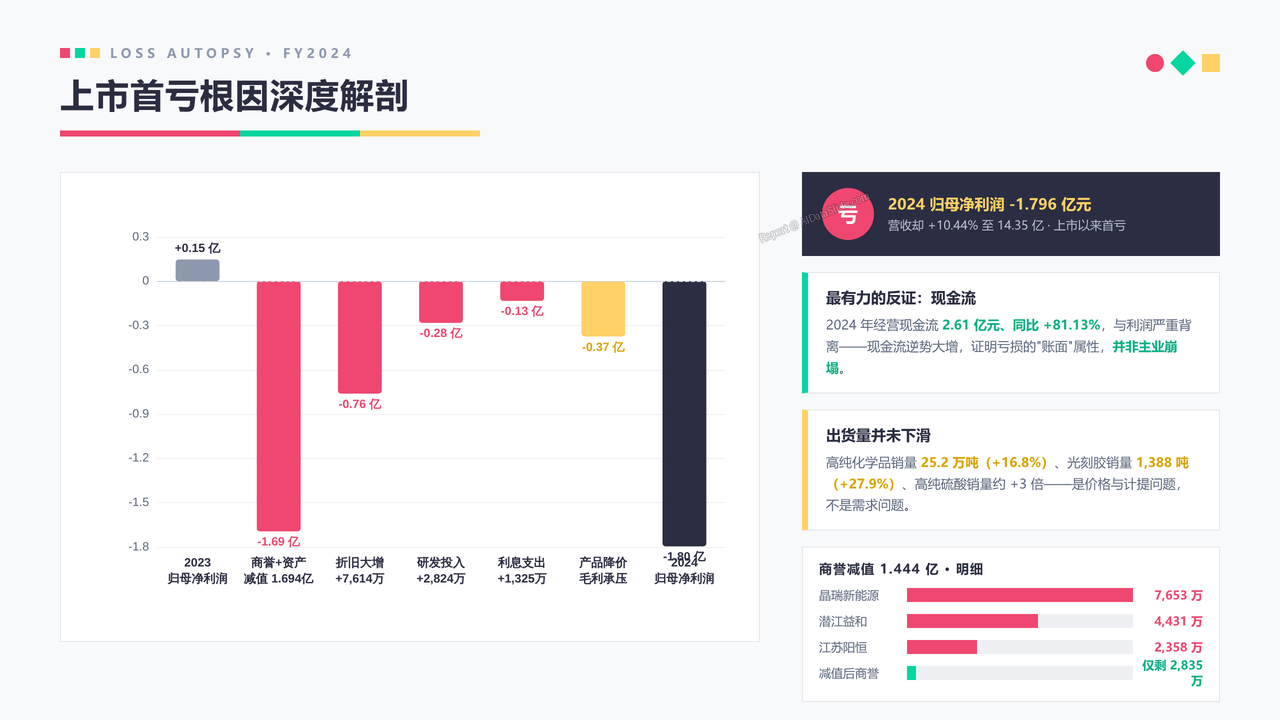
8、上市首亏根因深度解剖
- 解剖2024年归母-1.796亿元的五大成因:商誉减值1.444亿+资产减值0.249亿(一次性1.694亿)、折旧+7614万、研发+39.74%、利息+1325万、产品降价;对照经营现金流+81.13%证明"账面亏损、非主业崩塌"。
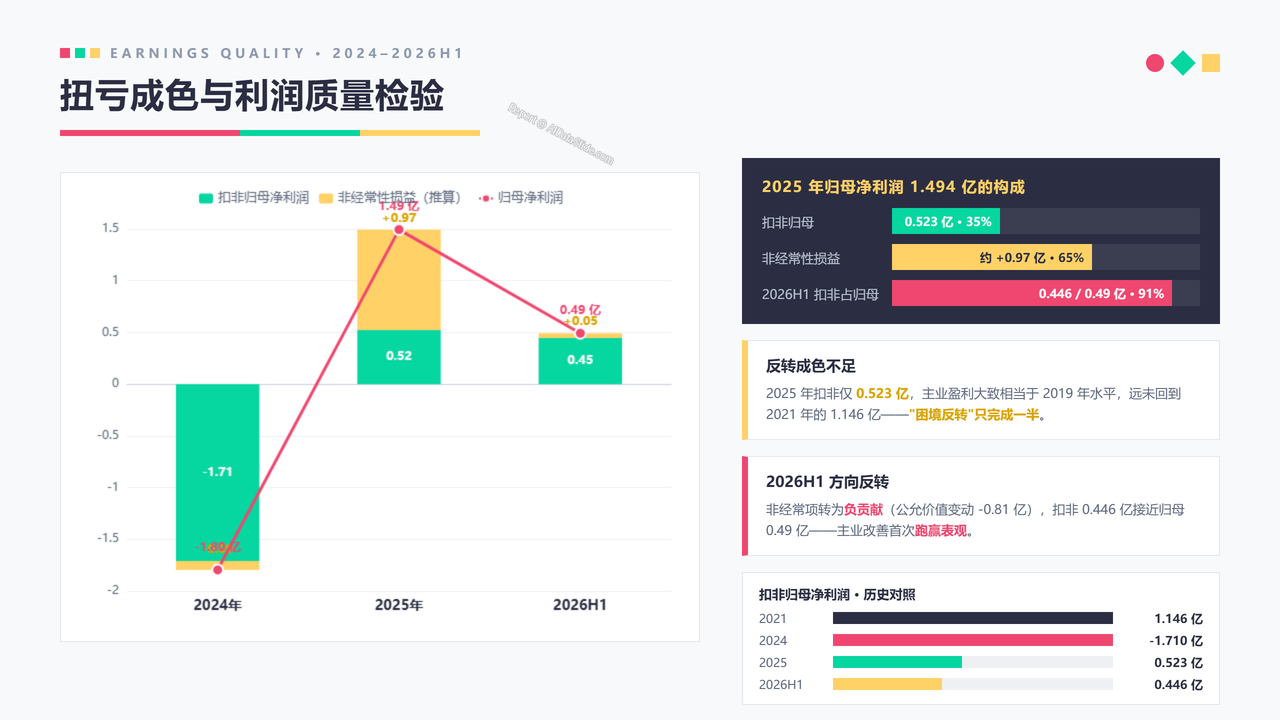
9、扭亏成色与利润质量检验
- 检验2025年扭亏成色:归母1.494亿元中扣非仅0.523亿元,非经常性损益贡献约0.97亿元(占65%);对比2024-2026H1三个报告期非经常性损益的正反两向扰动。
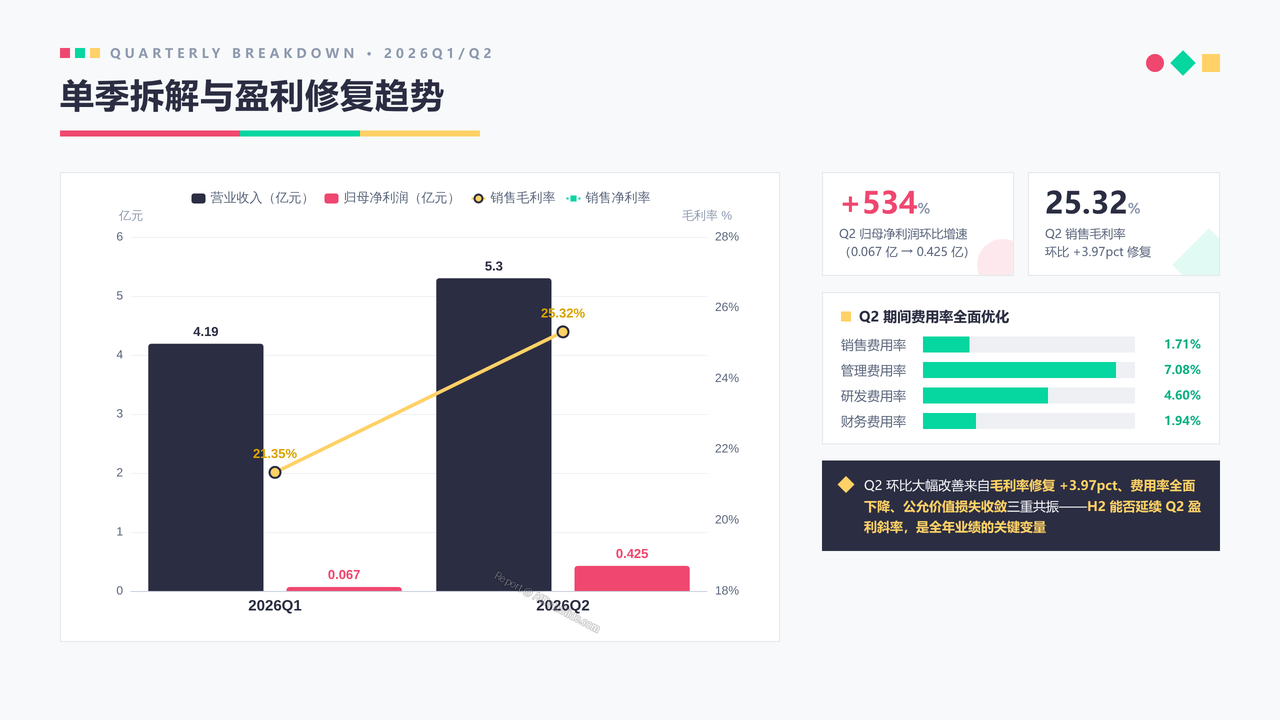
10、单季拆解与盈利修复趋势
- 呈现2026Q1/Q2单季表现:Q2营收5.30亿(+33.07%)、归母环比+534.52%、毛利率25.32%(环比+3.97pct)、费用率全面优化,判断H2能否延续Q2盈利斜率的关键变量。
11、现金流与资本结构体检
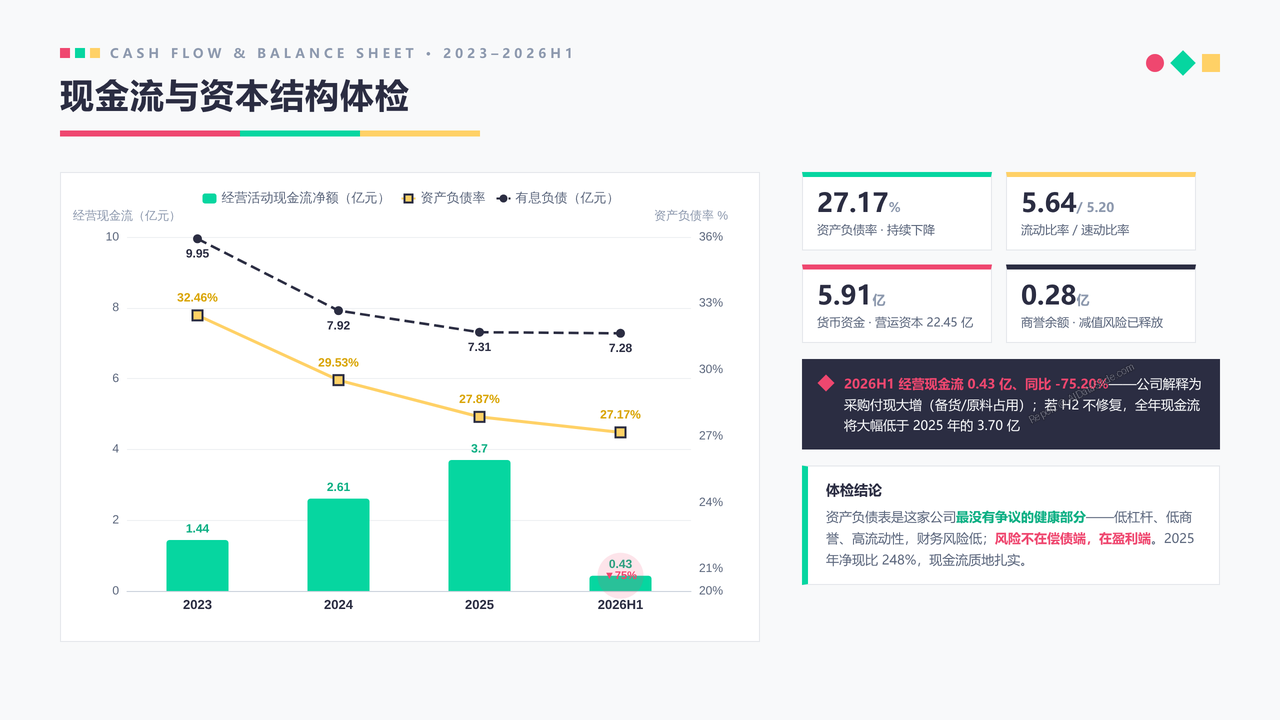
- 体检经营现金流轨迹:2023年1.44亿→2024年2.61亿→2025年3.70亿→2026H1骤降75.2%至0.43亿;资产负债率降至27.17%、流动比率5.64、商誉仅剩2835万,评估"低杠杆+高流动性"的报表健康度。
12、光刻胶业务增长弹性深挖
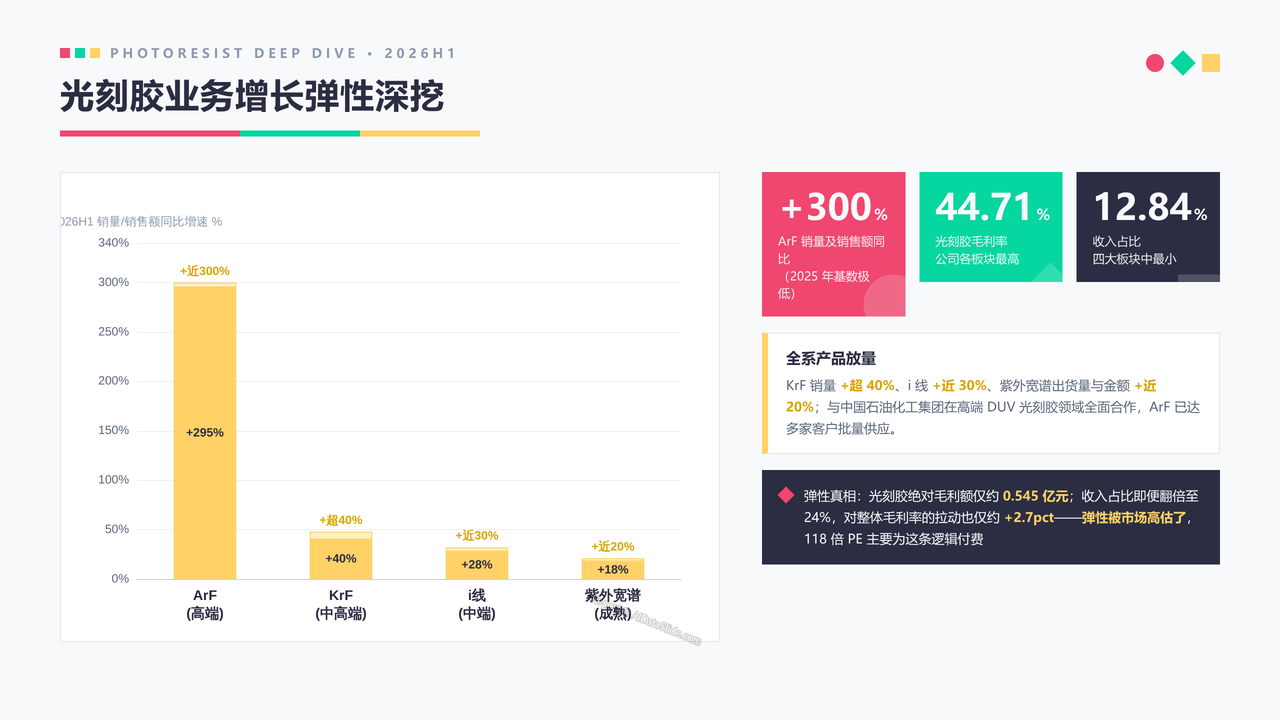
- 深挖光刻胶第二曲线:ArF销量+近300%、KrF+超40%、i线+近30%,毛利率44.71%为各板块最高,但收入占比仅12.84%;量化"即便翻倍对整体毛利率拉动仅约2.7pct"的弹性真相。
13、同业六家公司横向对比
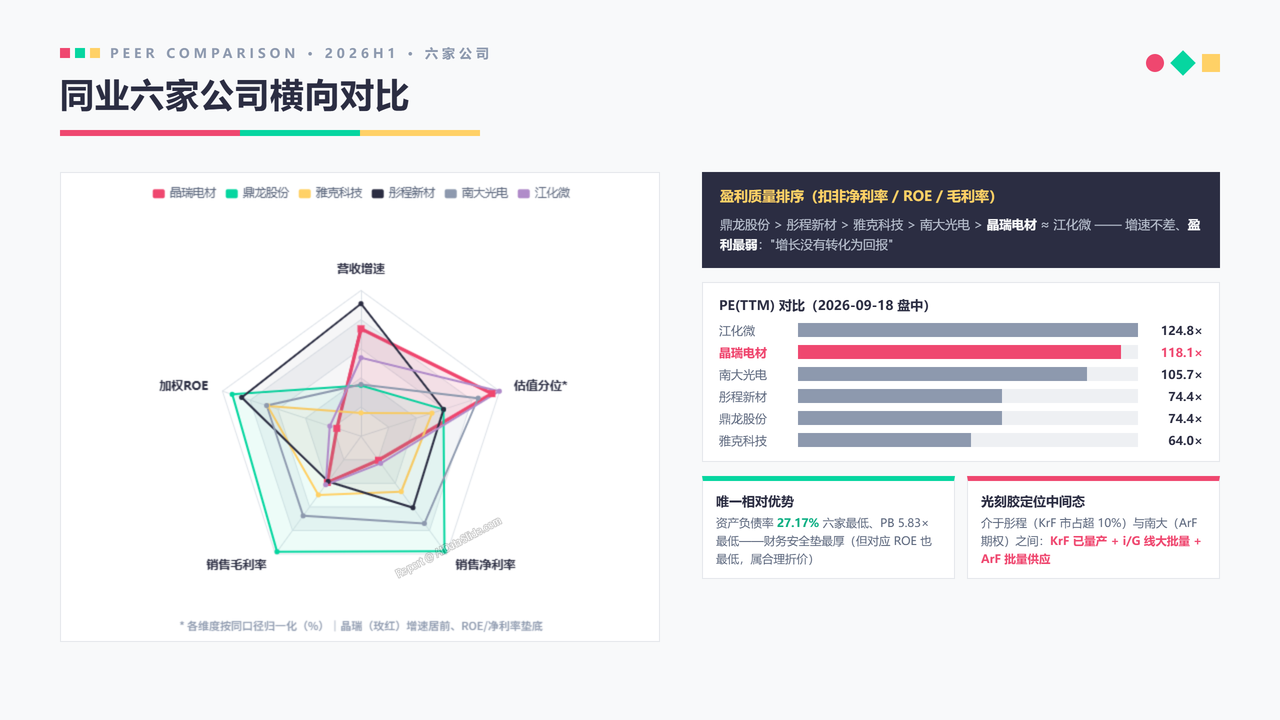
- 对比晶瑞与雅克科技、鼎龙股份、彤程新材、南大光电、江化微:营收增速+23.59%居第二,但ROE 1.83%、净利率6.12%均居末位,PE(TTM) 118倍高于可比中位数,"增长未转化为回报"的错位。
14、估值水平与市场定价逻辑
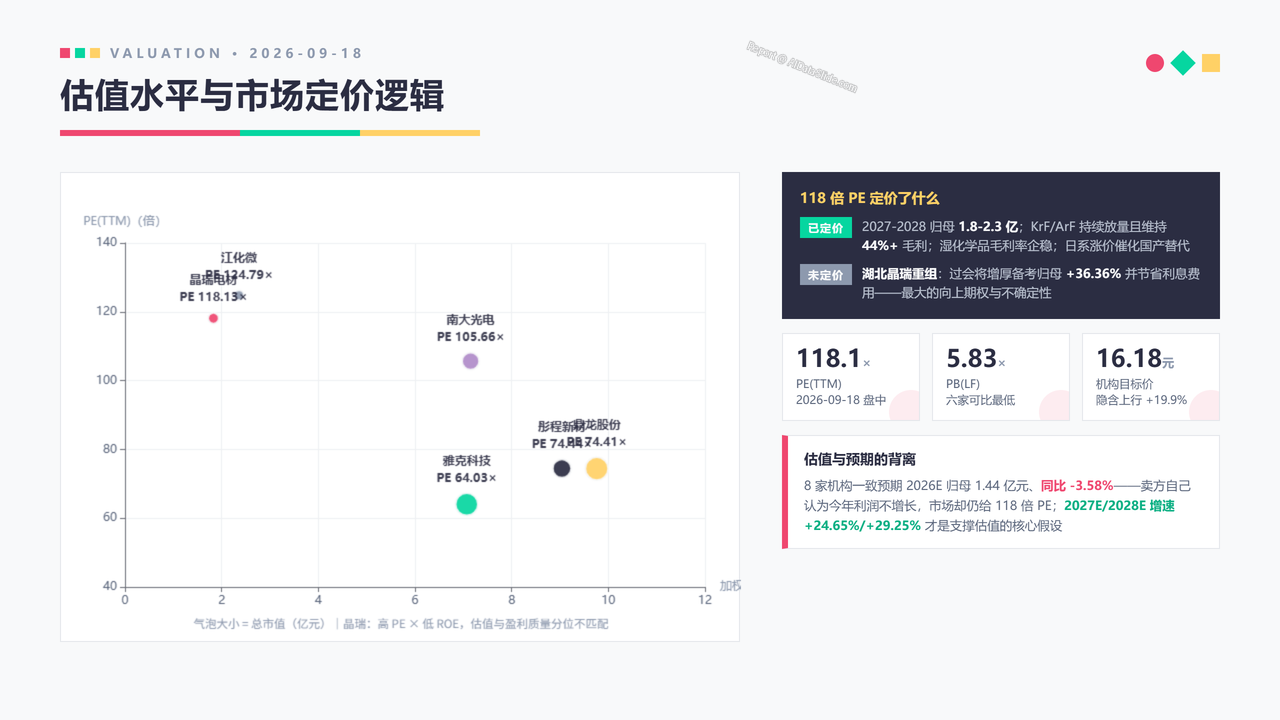
- 分析估值定价:PE(TTM) 118.13倍、PB 5.83倍,机构一致预期2026年归母净利润-3.58%(8家机构)与目标价16.18元(隐含上行19.9%),揭示"高估值+预期利润不增长"的定价背离与已定价/未定价内容。
15、短中期风险预警全景图
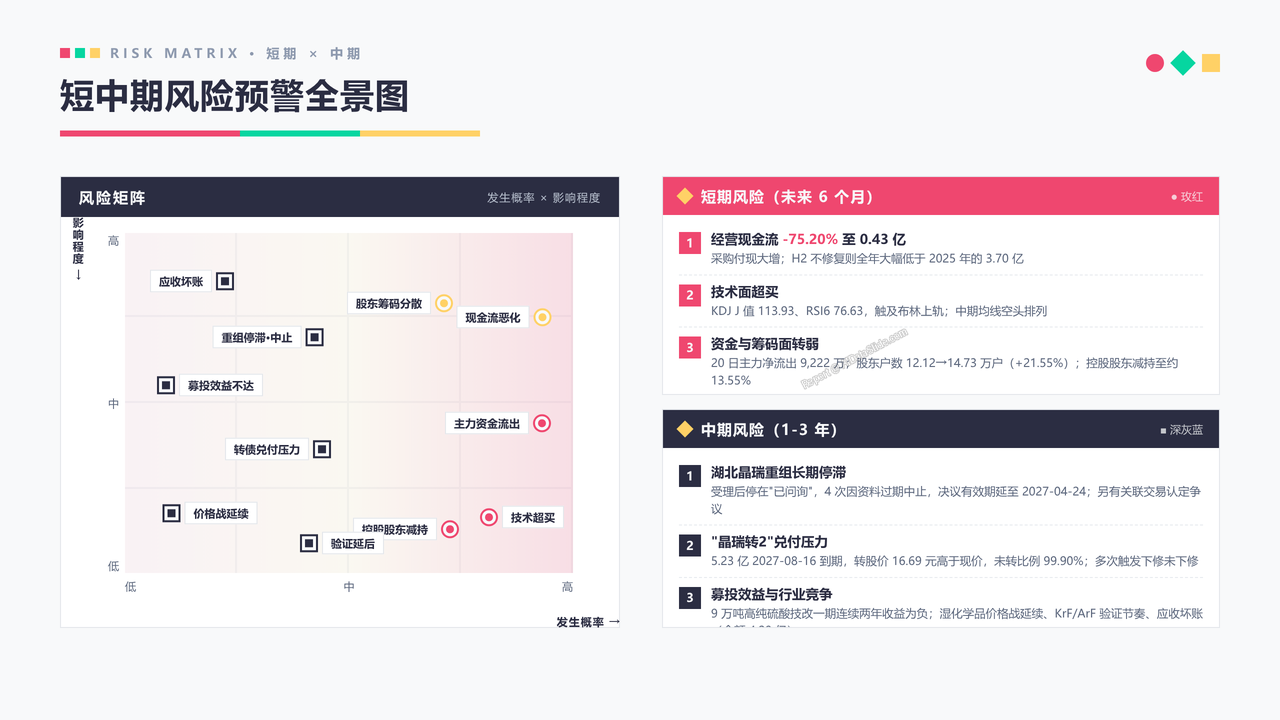
- 呈现短期风险(现金流恶化、技术超买、主力资金净流出、股东户数+21.55%筹码分散、控股股东减持)与中期风险(重组停滞已问询、5.23亿可转债2027年到期未转99.90%、募投效益不及预期、价格战、验证节奏)。
16、投资结论与跟踪验证清单
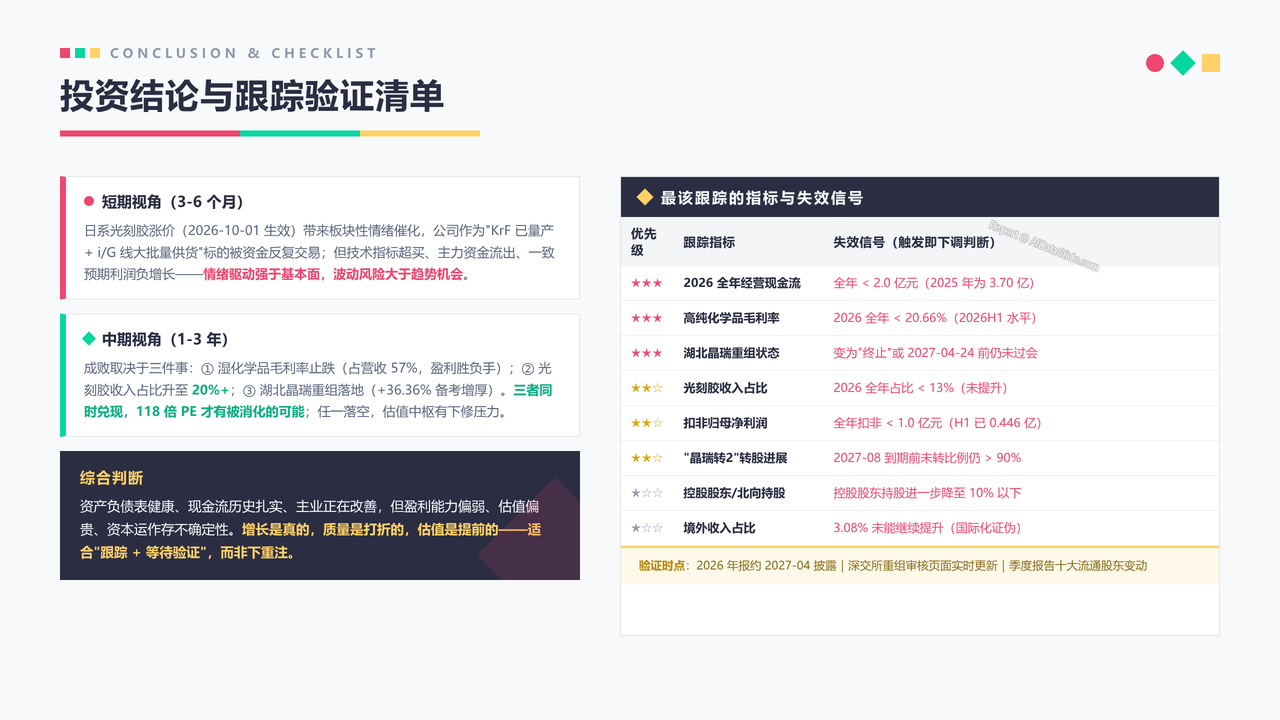
- 呈现短期(情绪驱动强于基本面)、中期(湿化学品毛利率、光刻胶占比、湖北晶瑞重组三大决定因素)的分视角结论,及★★★优先级跟踪清单:全年现金流、高纯化学品毛利率、重组状态、光刻胶占比等失效信号。
注册即赠 3 次标准任务体验券
从一份数据开始,生成一份能汇报的作品。
上传数据、描述目标、选择模板,剩下的交给 AI-DataSlide。你可以在线预览、编辑、下载报告,也可以公开到作品广场。
立即免费体验