全国半导体行业从业人员与产值十年(2016-2025)对比分析分析报告
基于全国集成电路产业销售额(4335.5亿→17331亿元)、IC产量(1329.2亿→4842.8亿块)、电子信息制造业营收(12.2万亿→17.4万亿元)、四套就业口径(A全口径1047.9万人/B核心三业约61万人/C设计业28.7万人/D间接约298万人)及25省份产量、就业、产值数据的多维对比分析。
📝 本报告大纲内容
全国半导体行业从业人员与产值十年(2016-2025)对比分析报告
全国半导体(集成电路)行业从业人员、产值与企业规模十年对比分析(2016—2025)
- 基于全国集成电路产业销售额(4335.5亿→17331亿元)、IC产量(1329.2亿→4842.8亿块)、电子信息制造业营收(12.2万亿→17.4万亿元)、四套就业口径(A全口径1047.9万人/B核心三业约61万人/C设计业28.7万人/D间接约298万人)及25省份产量、就业、产值数据的多维对比分析。
1、半导体行业十年发展全景概述
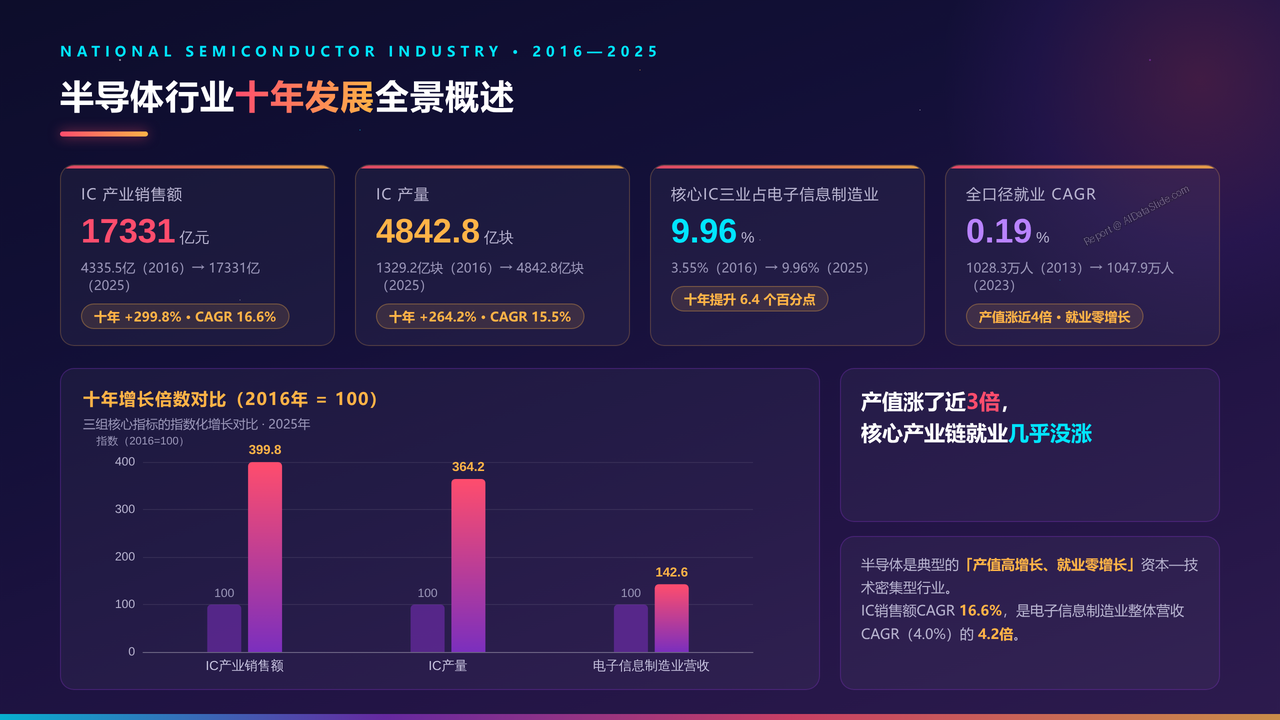
- 报告总起:IC产业销售额十年增长299.8%(CAGR 16.6%),核心IC三业占电子信息制造业比重从3.55%升至9.96%;产值高增长与就业零增长(全口径CAGR仅0.19%)并存,凸显资本—技术密集型行业特征。展示2016 vs 2025核心指标对比。
2、行业口径与数据体系全解析
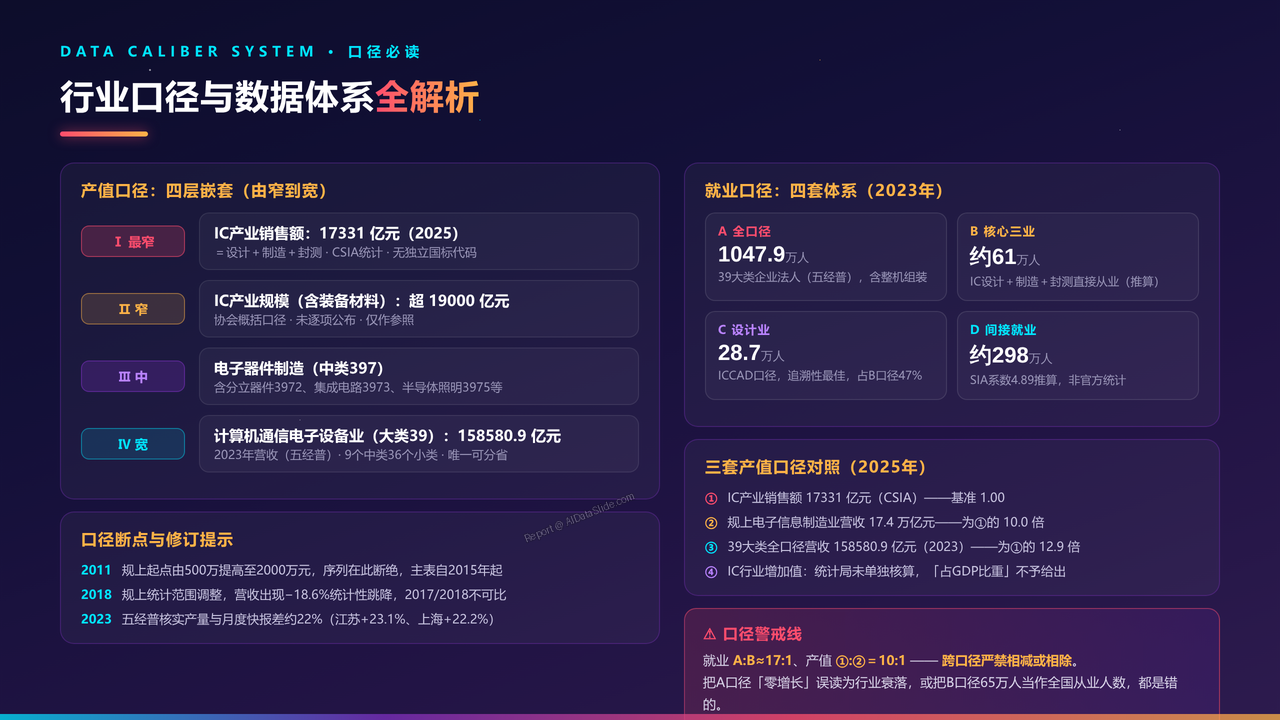
- 解析四层嵌套行业口径(Ⅰ层IC三业17331亿元→Ⅳ层39大类15.86万亿元营收)与四套就业口径(A:B≈17:1)、三套产值口径(①:②=10:1)的层级关系及跨口径运算禁令,说明2011年规上门槛、2018年统计范围调整等口径断点。
3、IC产业销售额十年增长轨迹
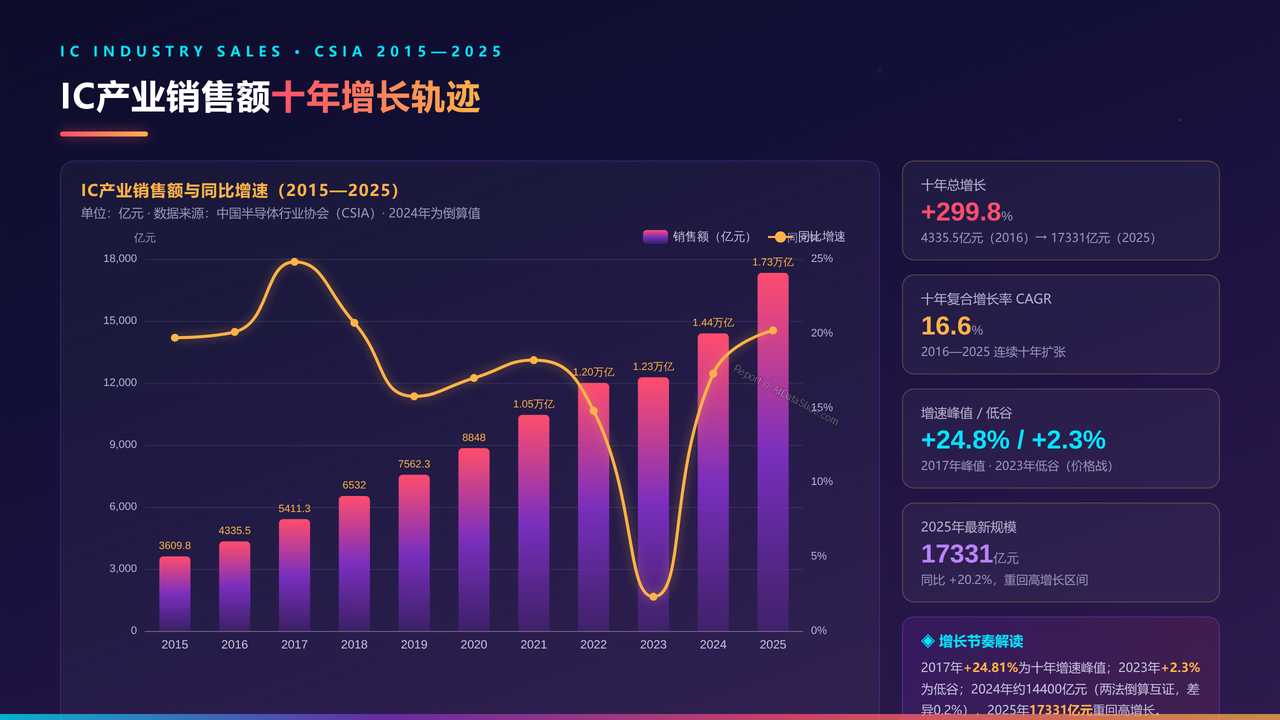
- 分析2015—2025年IC产业销售额从3609.8亿元到17331亿元的十年增长轨迹:2017年+24.81%为增速峰值,2023年仅+2.3%为增速低谷,2024—2025年重回17%—20%高增长;十年CAGR达16.6%。
4、电子信息制造业营收宽口径走势
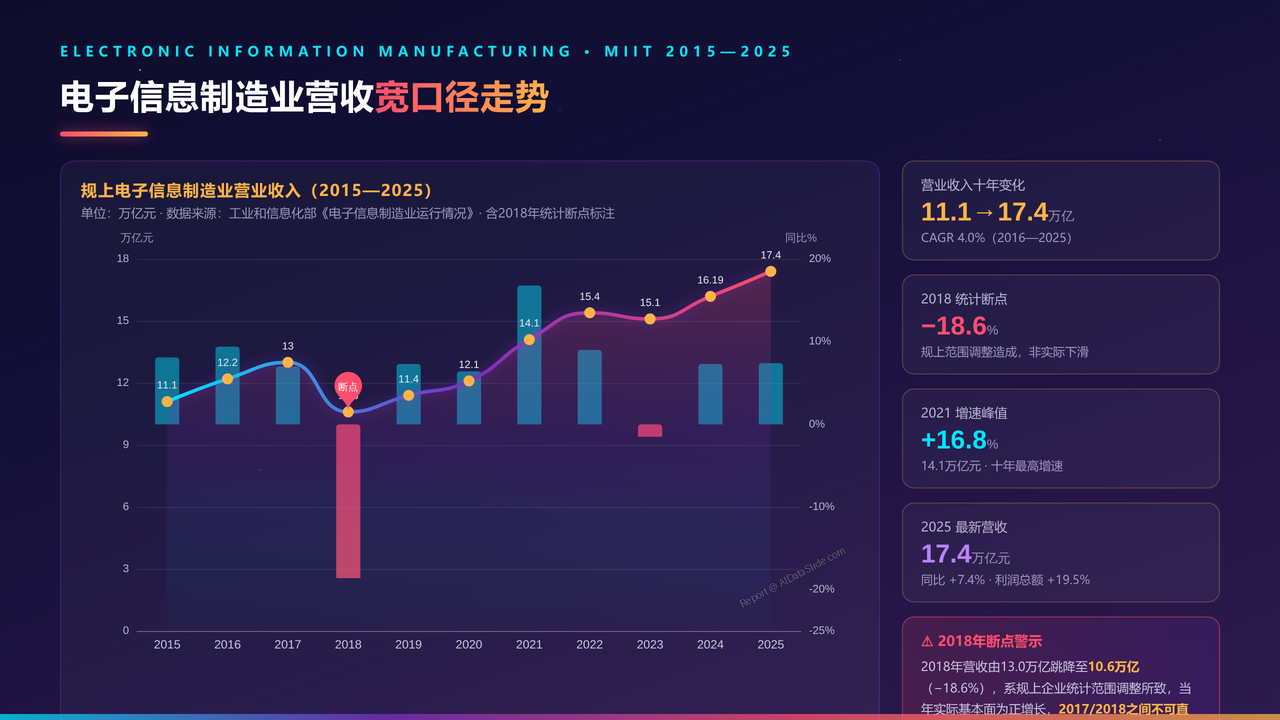
- 分析2015—2025年规模以上电子信息制造业营业收入从11.1万亿到17.4万亿元走势,重点标注2018年−18.6%统计性跳降断点(规上范围调整)与2021年+16.8%峰值、2023年−1.5%回调。
5、核心IC占行业比重持续提升
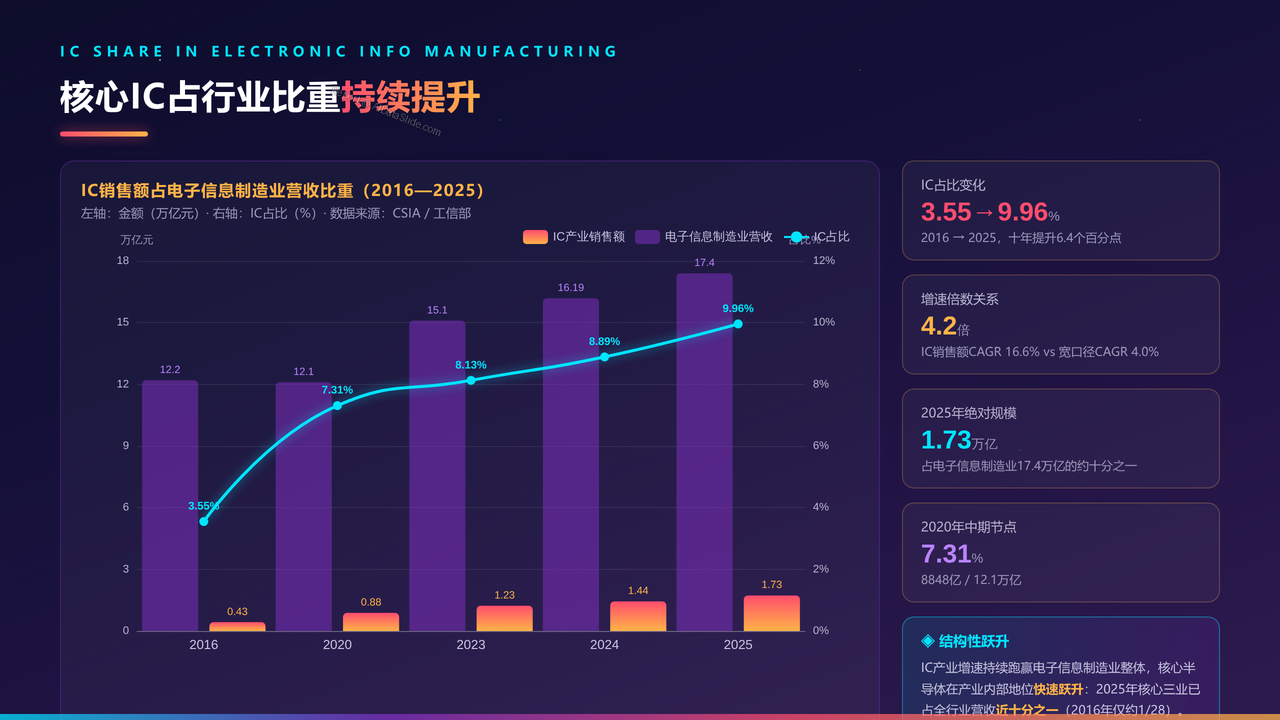
- 分析IC产业销售额占电子信息制造业营收比重:2016年3.55%→2020年7.31%→2025年9.96%,十年提升6.4个百分点;IC销售额CAGR(16.6%)是宽口径营收CAGR(4.0%)的4.2倍,半导体在电子信息产业内部地位快速跃升。
6、集成电路产量十年波动曲线
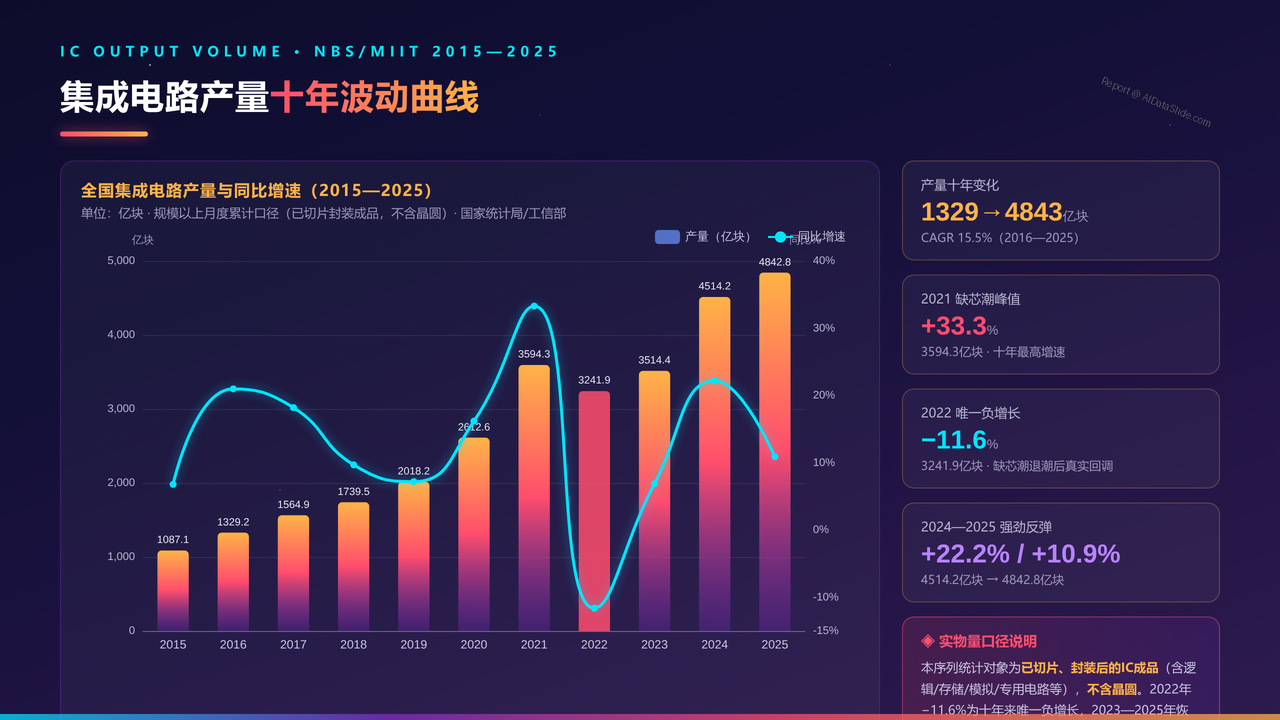
- 分析2015—2025年IC产量(规模以上月度累计口径,成品不含晶圆):2016年1329.2亿块→2025年4842.8亿块,CAGR 15.5%;2021年+33.3%为缺芯潮峰值,2022年−11.6%为十年唯一负增长,2024年+22.2%强劲反弹。
7、四套就业口径规模全景对比
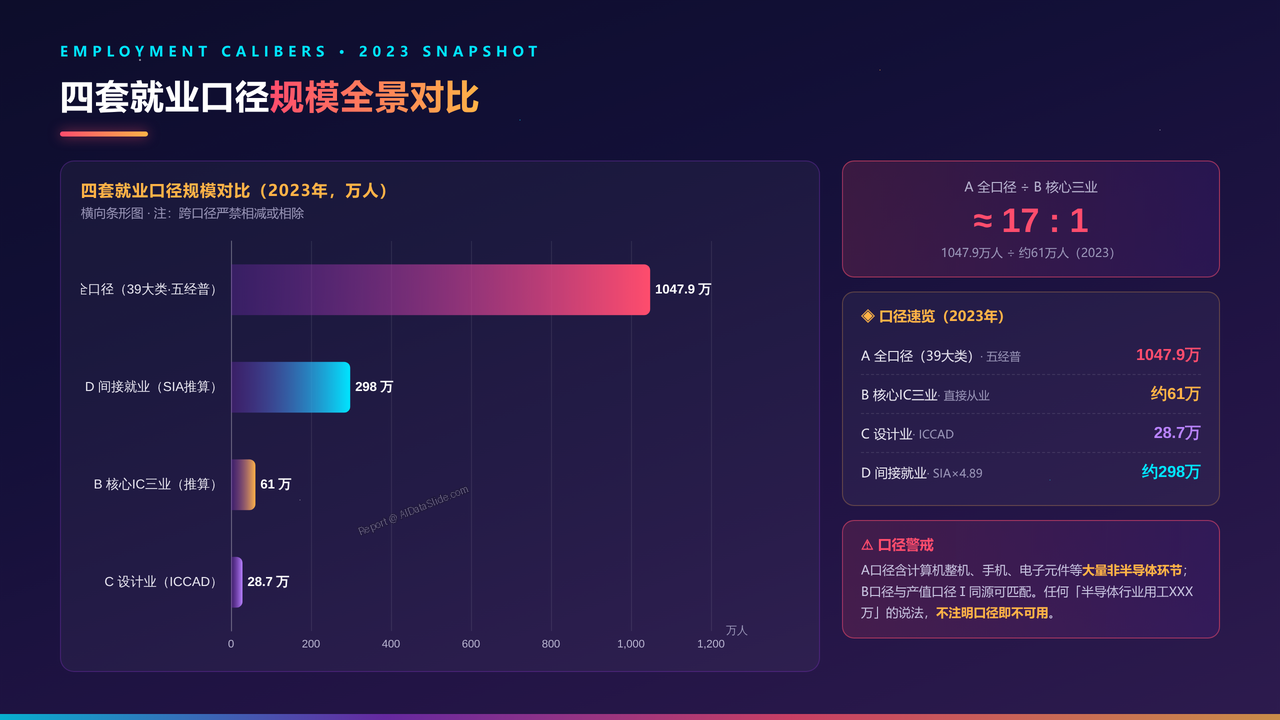
- 对比2023年四套就业口径:A全口径39大类1047.9万人(五经普,含整机组装)、B核心IC三业约61万人、C设计业28.7万人、D间接就业约298万人(SIA系数4.89推算);A:B≈17:1,跨口径严禁相减相除。
8、就业产值增速剪刀差解析
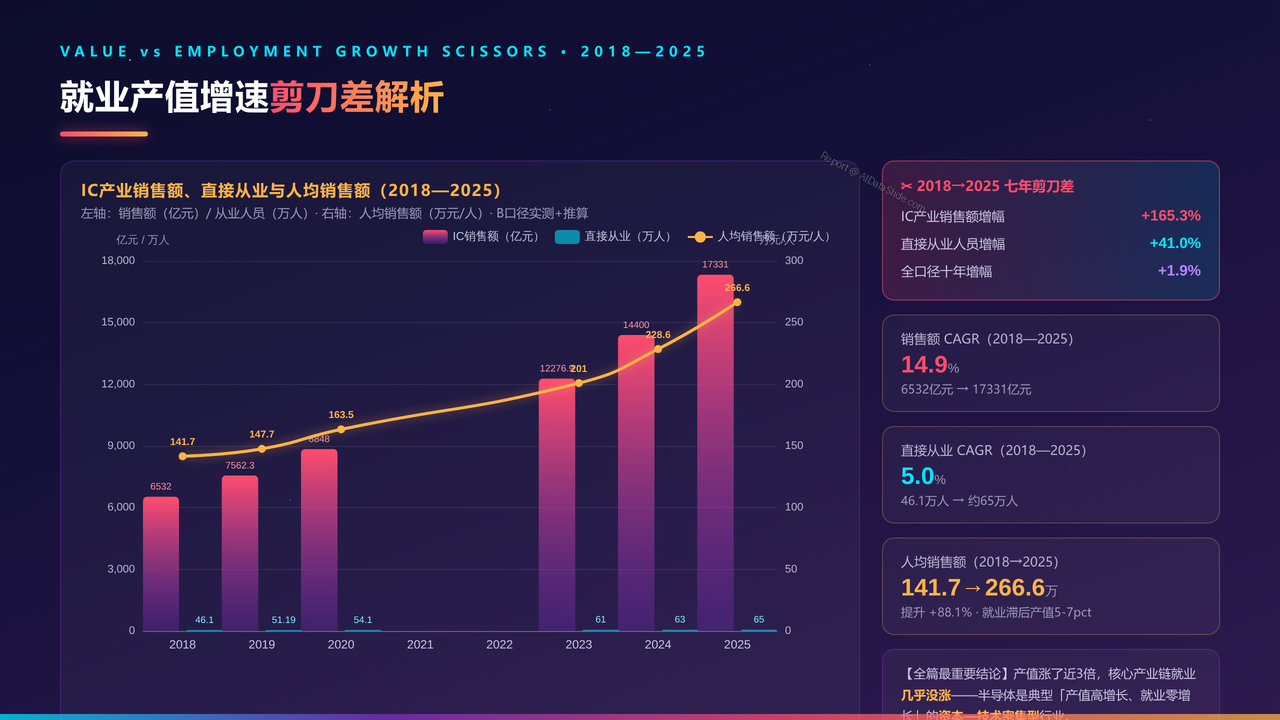
- 核心反差分析:2018—2025年IC产业销售额增165.3%(CAGR 14.9%)而直接从业人员仅增41%(46.1万→65万人,CAGR 5.0%);全口径39大类2013—2023十年仅增1.9%;人均销售额从141.7万元升至266.6万元(+88.1%)。
9、核心三业产值结构演变分析
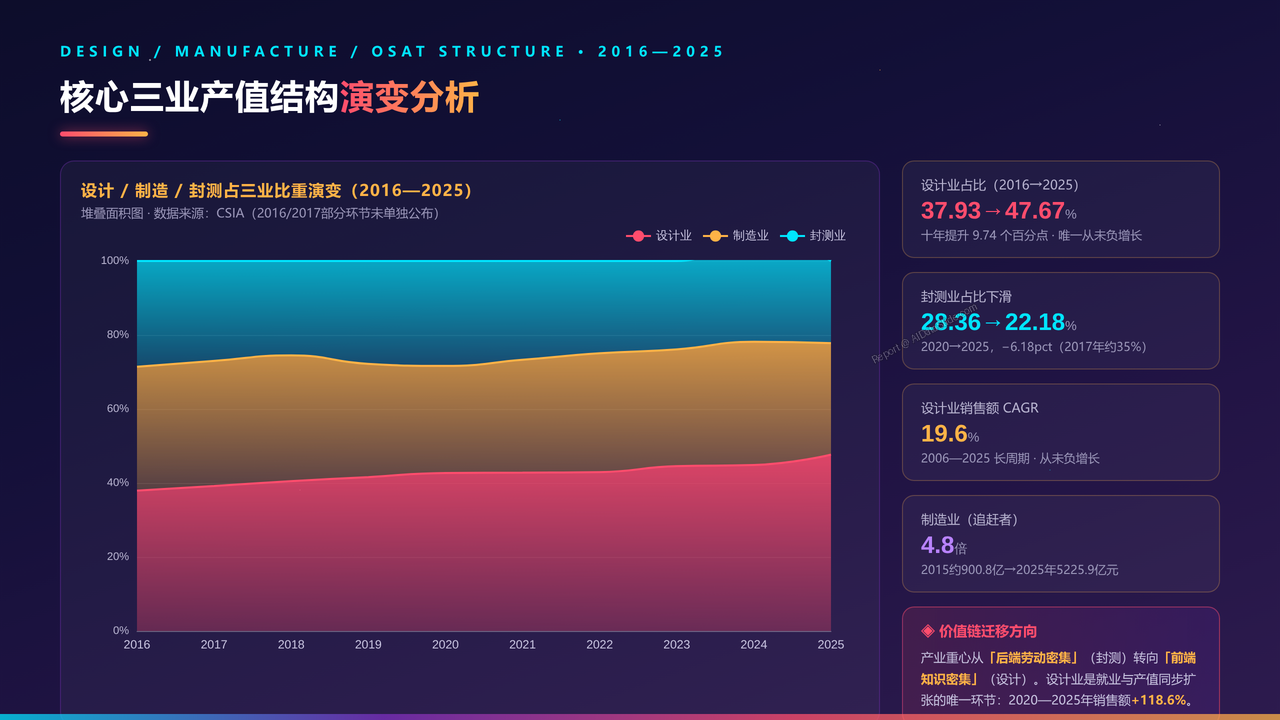
- 分析设计/制造/封测三业占比演变:设计业从2016年37.93%升至2025年47.67%(唯一从未负增长环节,CAGR 19.6%),封测业从2020年28.36%降至22.18%,价值链从后端劳动密集转向前端知识密集。
10、企业主体数量与小微化趋势
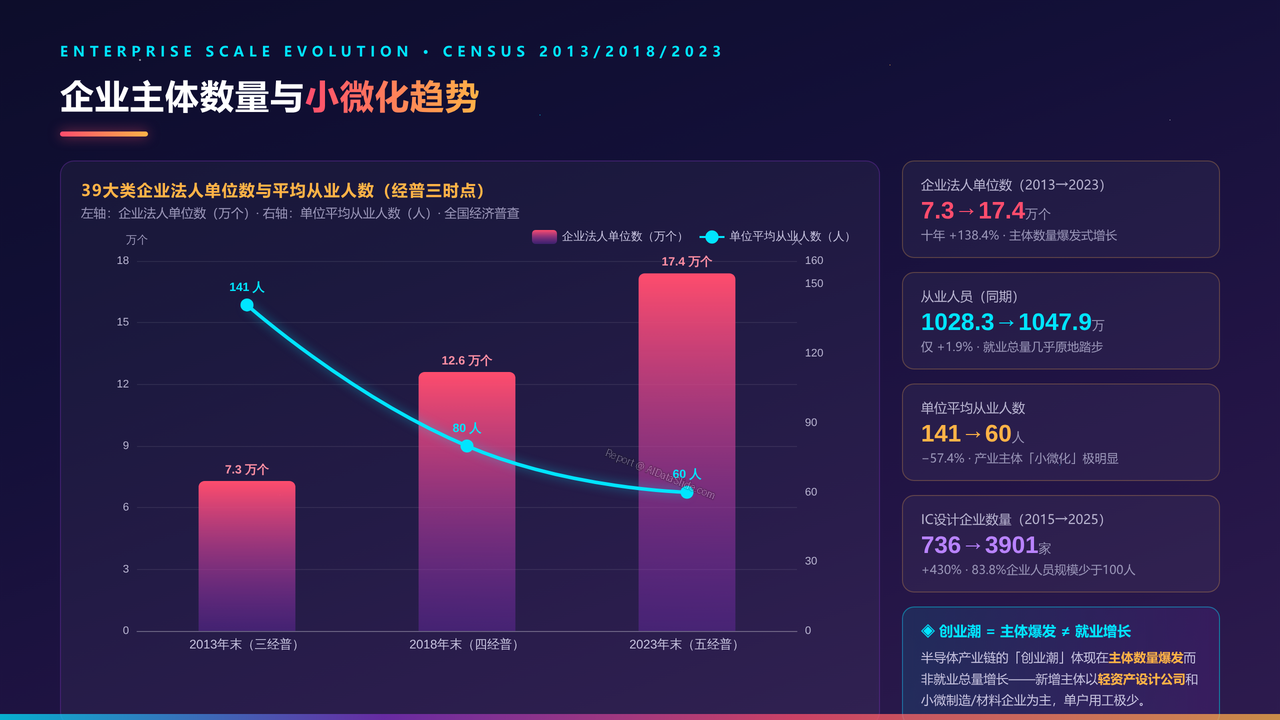
- 分析经普三时点企业规模:39大类企业法人单位数2013年7.3万个→2023年17.4万个(+138.4%),而从业人员仅+1.9%,单位平均从业人数从141人降至60人(−57.4%);设计企业从736家增至3901家,83.8%少于100人。
11、分省集成电路产量格局分布
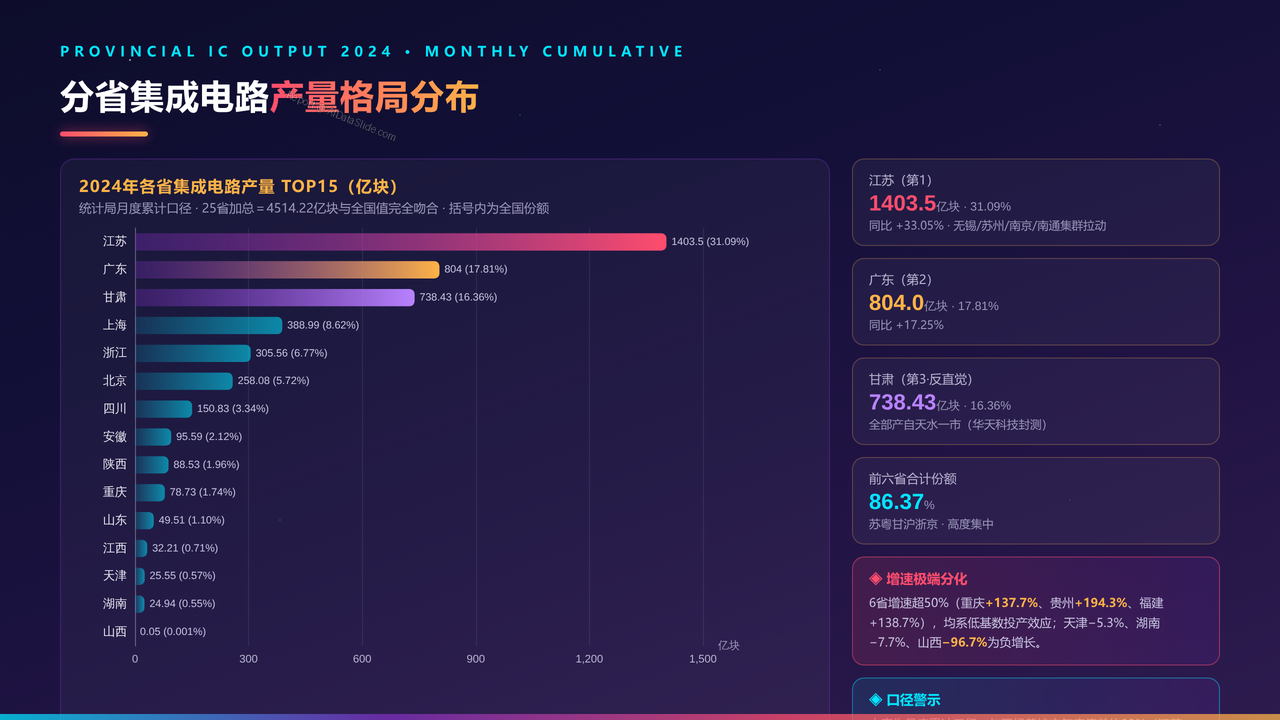
- 分析2024年25省IC产量:江苏1403.5亿块(31.09%)、广东804亿块(17.81%)、甘肃738.43亿块(16.36%)前六省合计占86.37%;重庆+137.66%、贵州+194.27%等低基数暴增与天津、湖南、山西负增长并存。
12、产量与产值省际错位分析
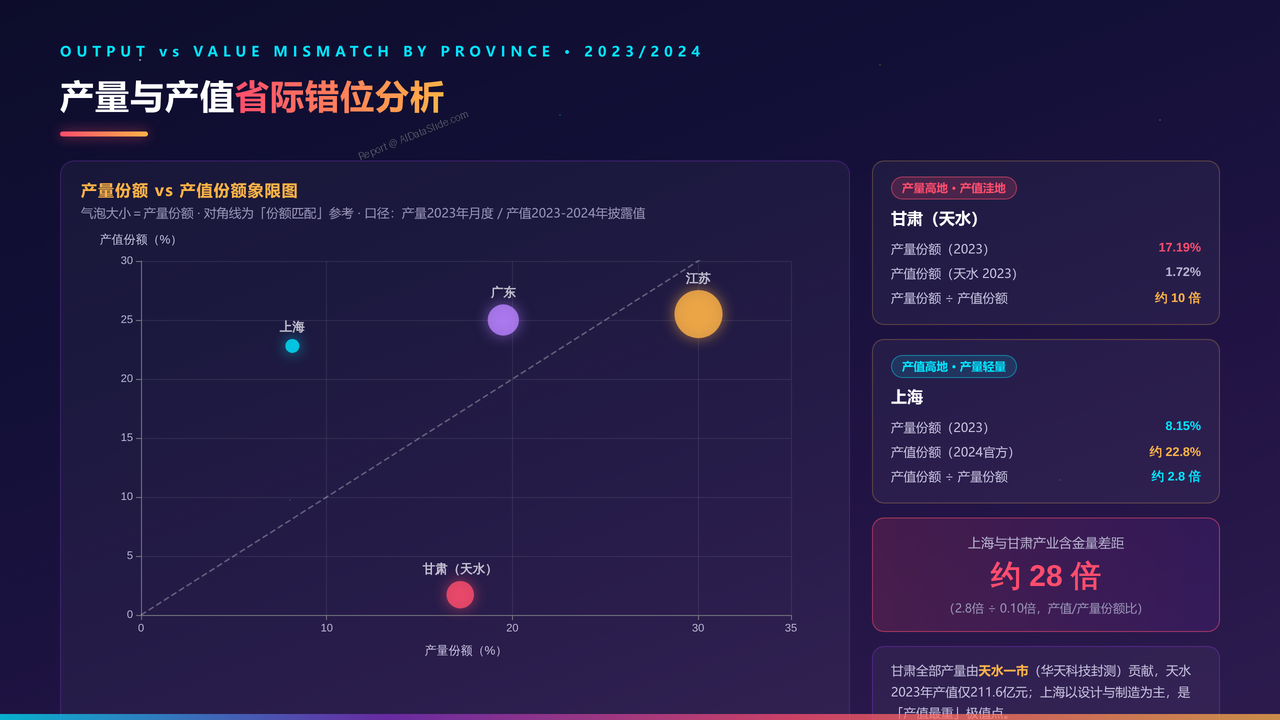
- 最强反直觉结论:甘肃产量全国第三(份额16.36%)但天水产值仅211.6亿元(份额1.72%),产量份额是产值份额约10倍;上海产量份额8.62%但产值份额约22.8%(2.8倍),两者产业含金量相差约28倍。
13、就业与产量省际双错位对比
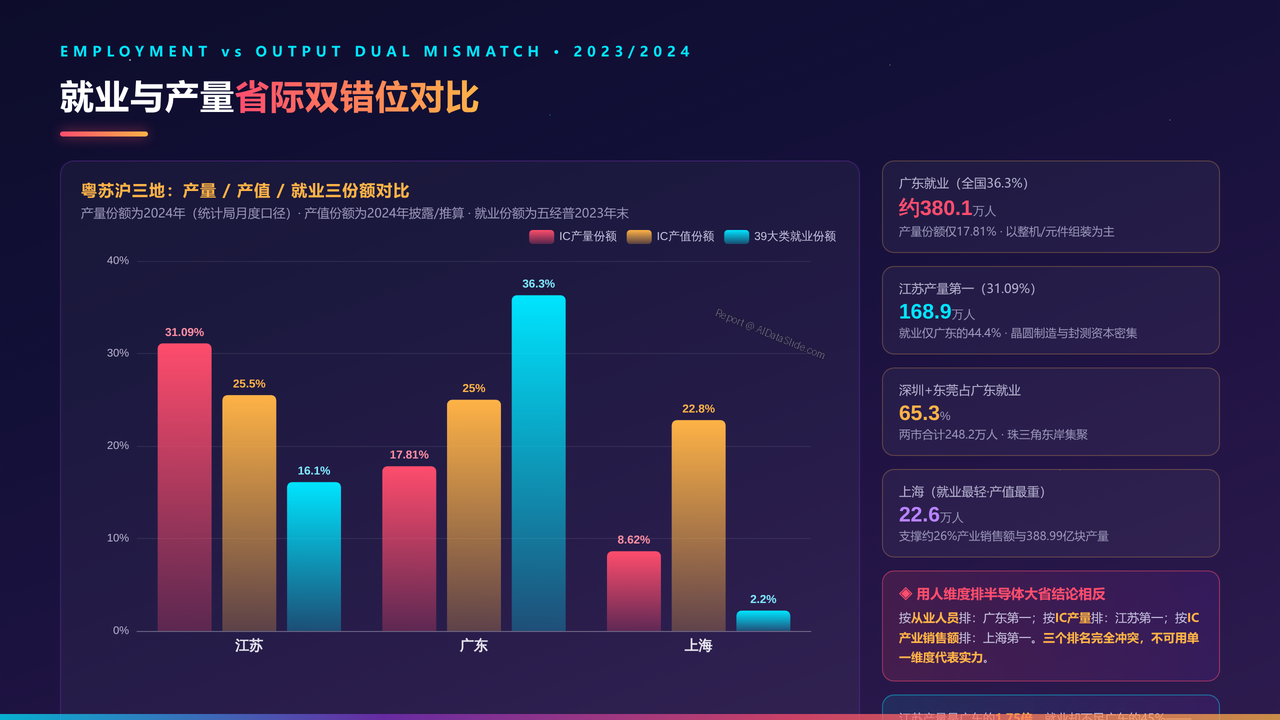
- 分析广东与江苏双雄错位:广东就业约380.1万人(全国36.3%)但产量份额仅17.81%;江苏产量份额31.09%但就业仅168.9万人(广东的44.4%);深圳、东莞两市占广东就业65.3%,上海22.6万人支撑约26%产业销售额。
14、区域格局与十年趋势研判
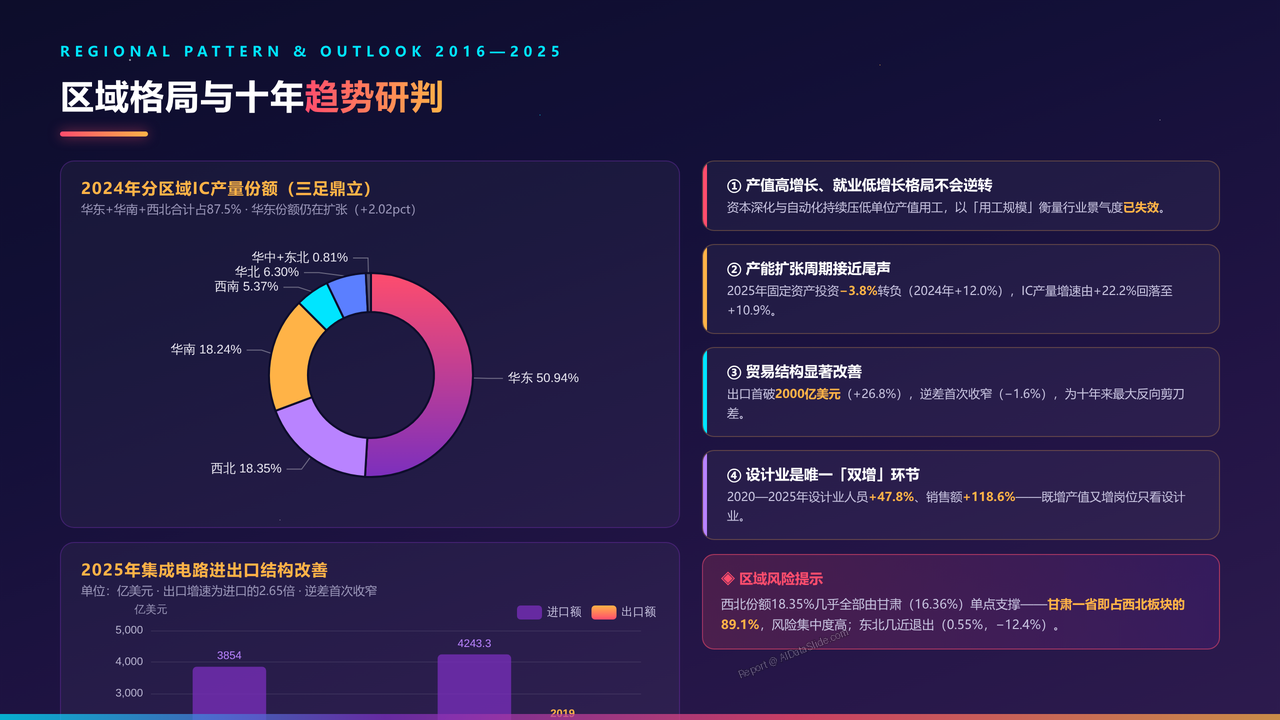
- 综合研判:华东(50.94%)+华南(18.24%)+西北(18.35%)三足鼎立占87.5%;2025年固定资产投资−3.8%转负提示产能扩张周期接近尾声;出口首破2000亿美元(+26.8%)逆差首次收窄;产值高增长、就业低增长格局不会逆转。
注册即赠 3 次标准任务体验券
从一份数据开始,生成一份能汇报的作品。
上传数据、描述目标、选择模板,剩下的交给 AI-DataSlide。你可以在线预览、编辑、下载报告,也可以公开到作品广场。
立即免费体验