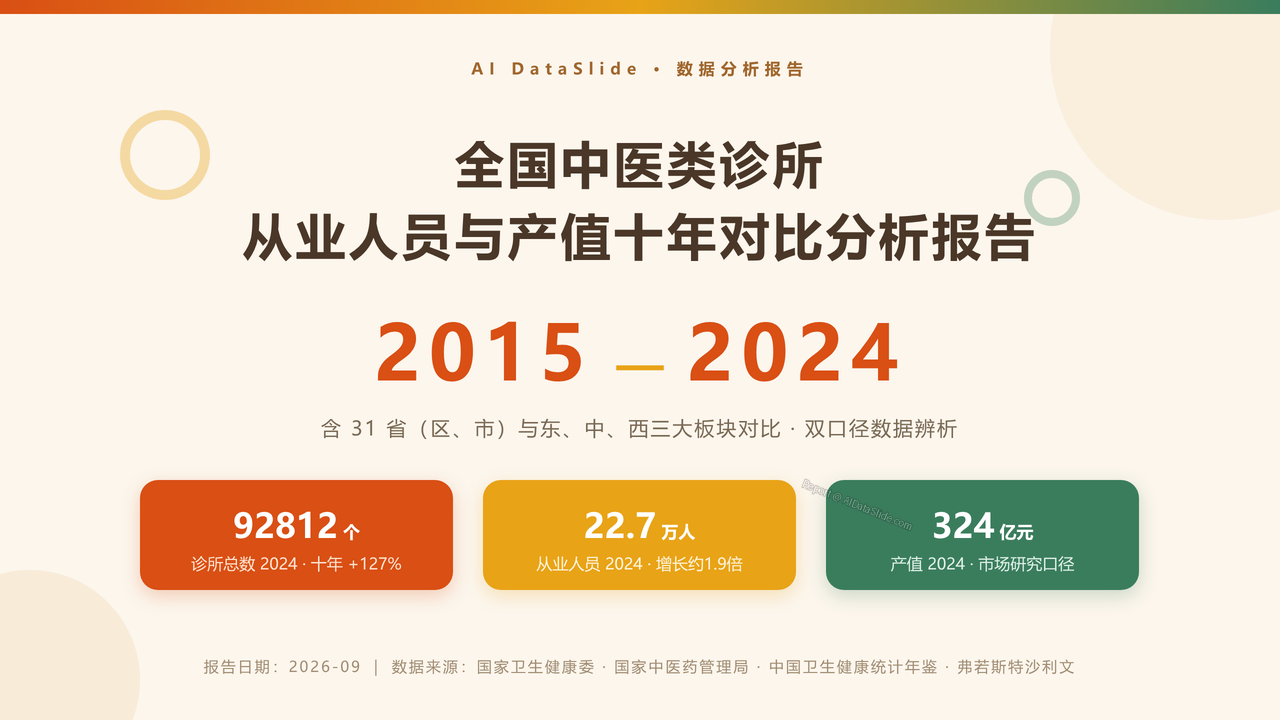
全国中医类诊所从业人员与产值十年(2015-2024)对比分析分析报告
基于全国中医类诊所2015—2024年机构数(40861个→92812个)、从业人员(79314人→约22.7万人)、产值(官方口径165.55亿元/市场口径324亿元)及31省区市、东中西部三大板块的多维对比分析。
📝 本报告大纲内容
全国中医类诊所从业人员与产值十年对比分析报告(2015—2024)
- 基于全国中医类诊所2015—2024年机构数(40861个→92812个)、从业人员(79314人→约22.7万人)、产值(官方口径165.55亿元/市场口径324亿元)及31省区市、东中西部三大板块的多维对比分析。
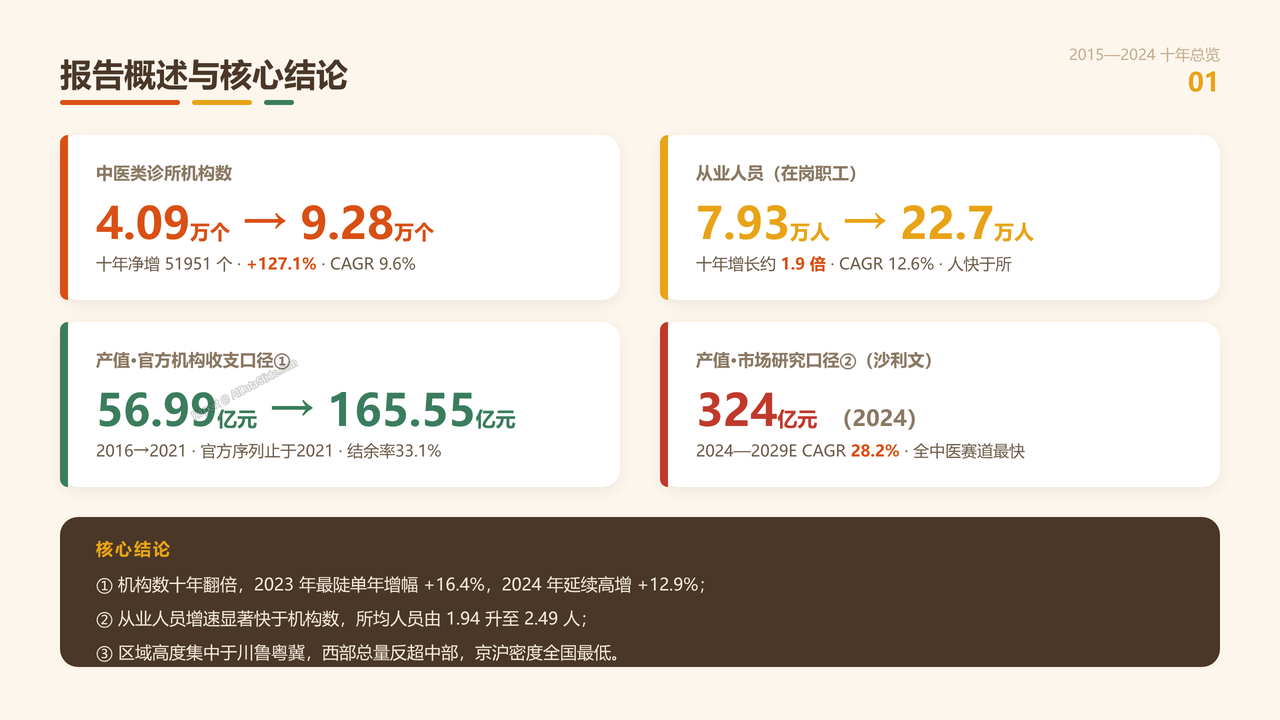
1、报告概述与核心结论
- 总览十年发展全貌——机构数增长127%、从业人员增长约1.9倍、产值口径辨析(官方机构收支口径①vs市场研究口径②),呈现报告核心数据结论与阅读指引。
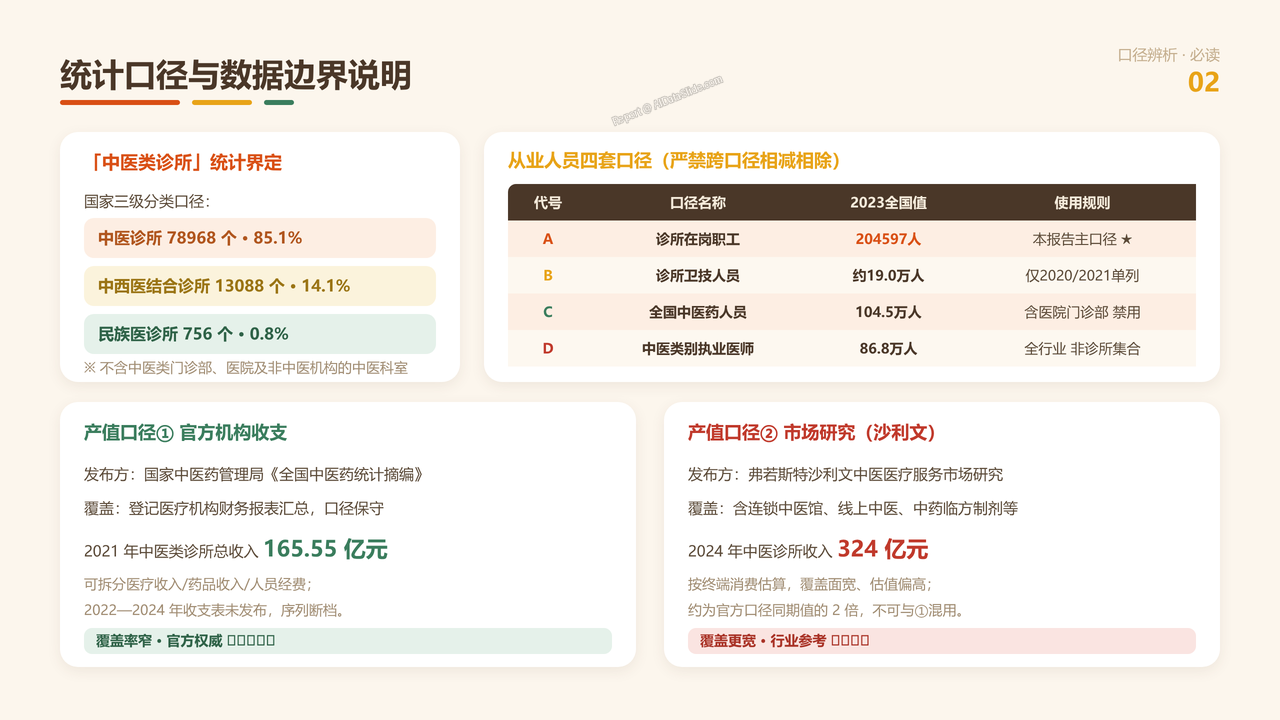
2、统计口径与数据边界说明
- 解析"中医类诊所"三级分类界定(中医/中西医结合/民族医诊所,不含门诊部与医院),从业人员四套口径(A在岗职工/B卫技人员/C全国中医药人员/D执业医师)与产值两套口径的差异及禁混用规则。
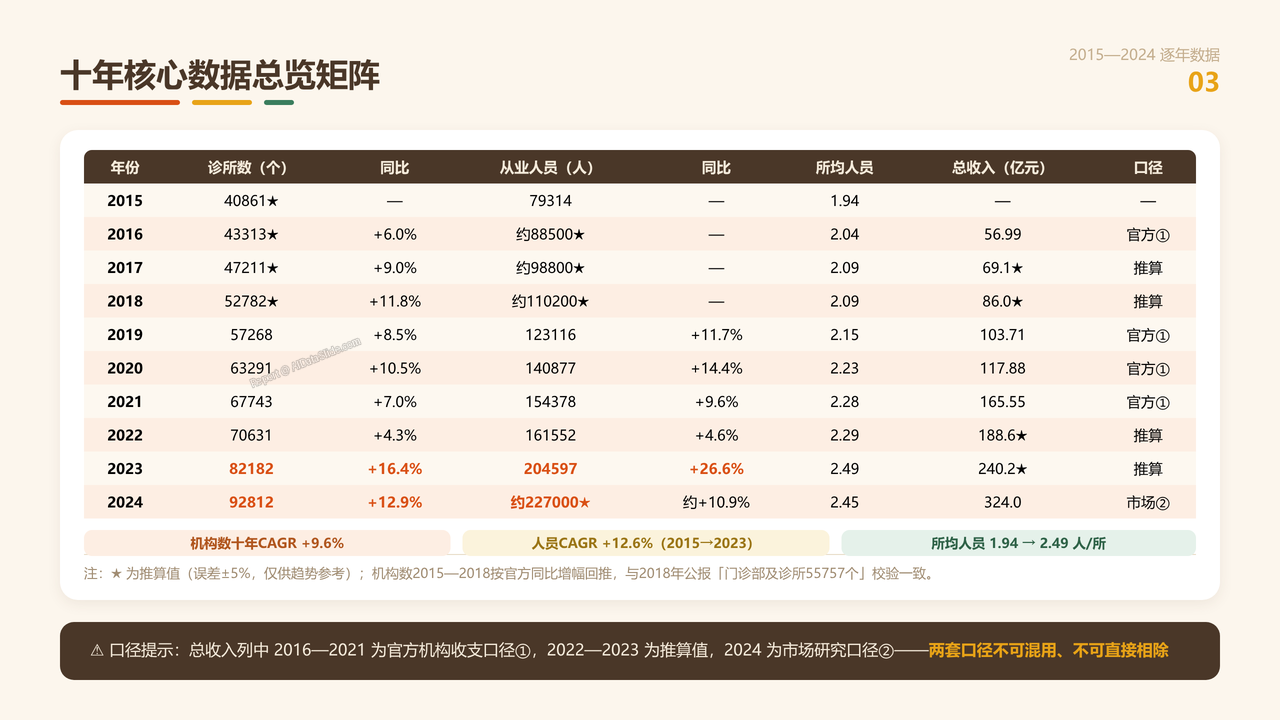
3、十年核心数据总览矩阵
- 呈现2015—2024年机构数、从业人员、所均人员、诊所总收入四指标十年逐年数据总表,标注官方值与推算值(★)及可信度星级。
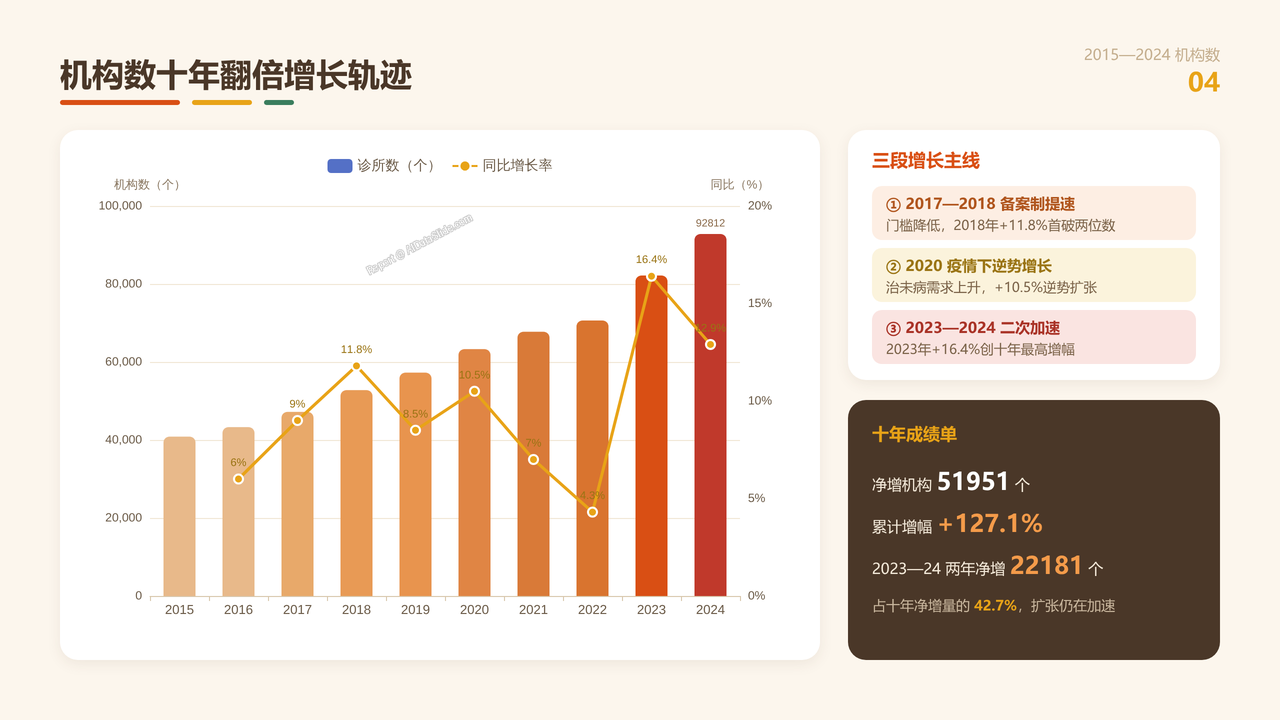
4、机构数十年翻倍增长轨迹
- 分析机构数从40861个(2015)增至92812个(2024)的十年演变,识别2017—2018备案制首次提速(+11.8%)、2020疫情逆势增长(+10.5%)、2023年十年最陡增幅(+16.4%)三段增长主线。
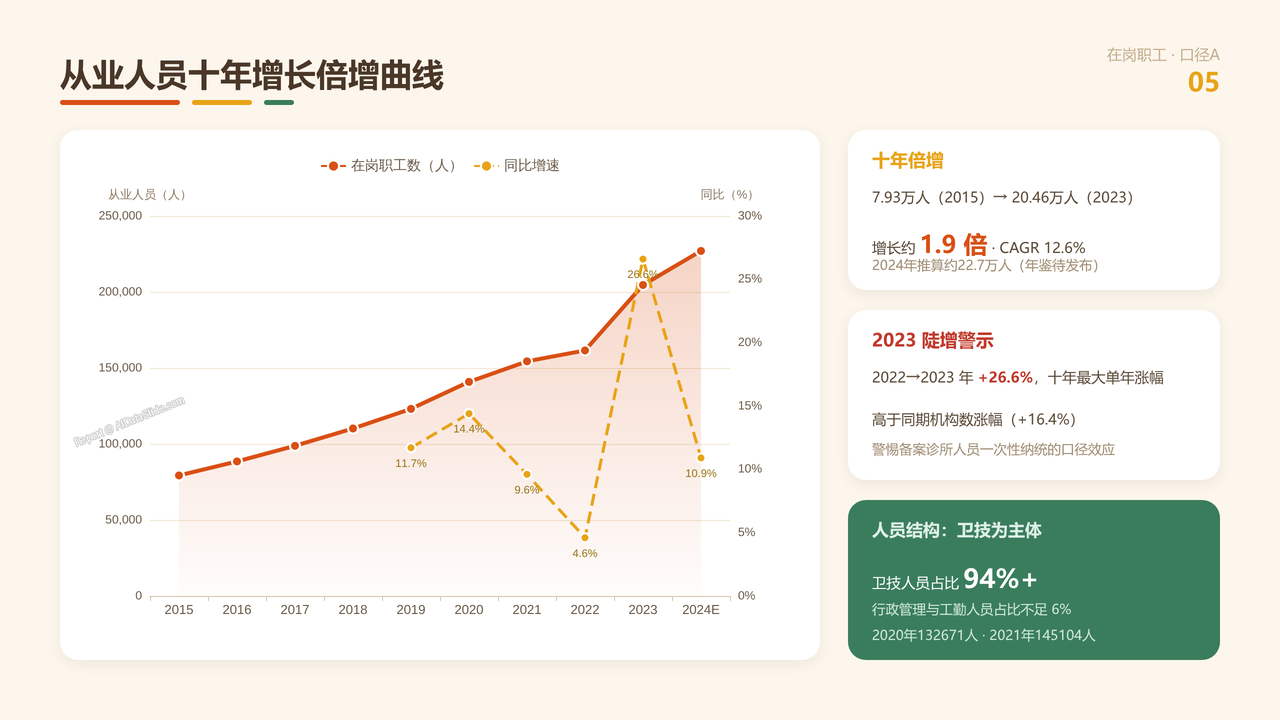
5、从业人员十年增长倍增曲线
- 分析在岗职工数从79314人(2015)增至204597人(2023、约22.7万人2024)的增长曲线,聚焦2022→2023年陡增26.6%(十年最大单年涨幅)及其与机构数增速差(26.6% vs 16.4%)的口径效应警示。
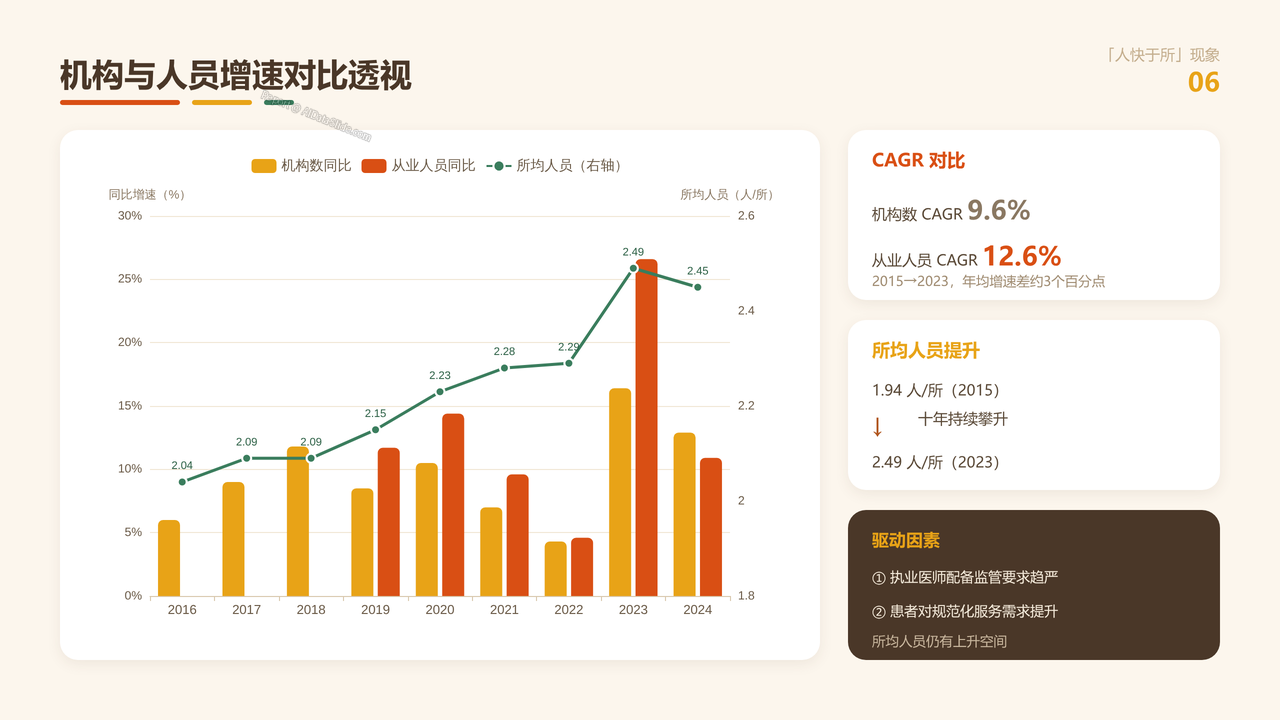
6、机构与人员增速对比透视
- 对比机构数CAGR 9.6%与从业人员CAGR 12.6%,揭示"人快于所"现象——所均人员由1.94人升至2.49人,反映执业医师配备趋严与规范化服务需求提升。
7、官方口径产值演变与结构
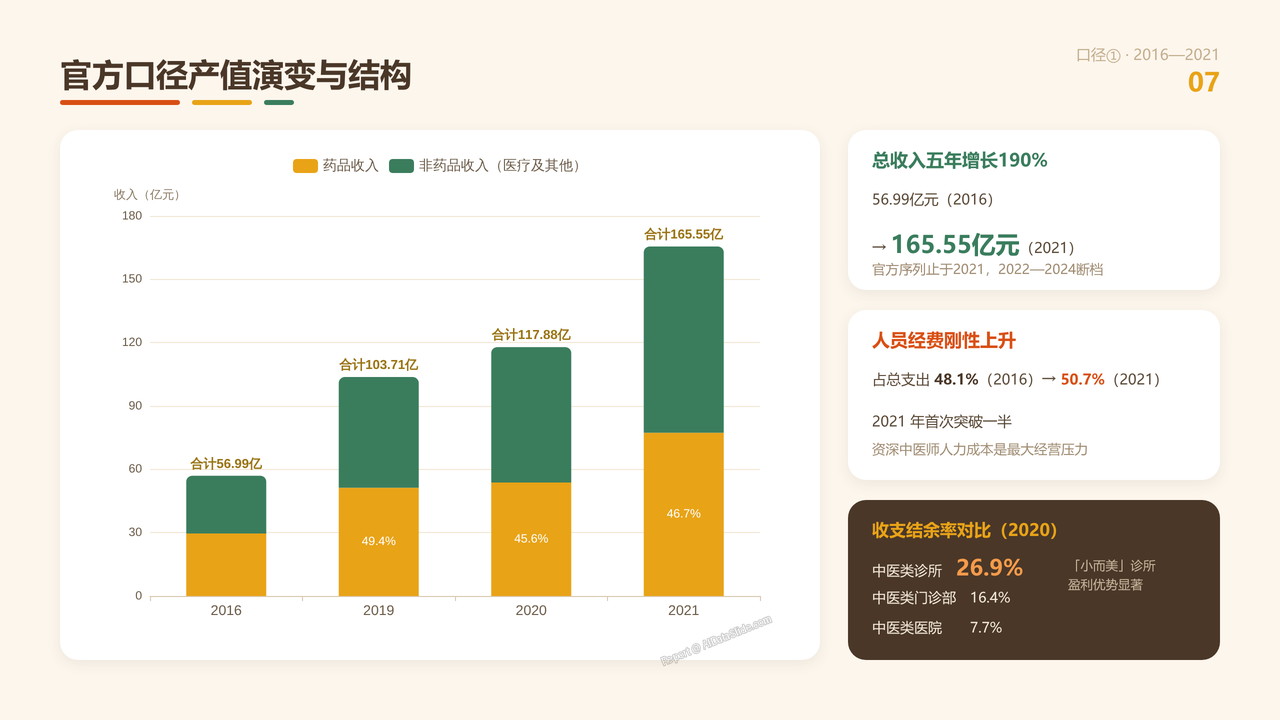
- 分析官方机构收支口径①下诊所总收入从56.99亿元(2016)至165.55亿元(2021)的增长序列(2022—2024断档),以及医疗收入/药品收入/人员经费的支出结构演变。
8、市场研究口径产值与赛道增速
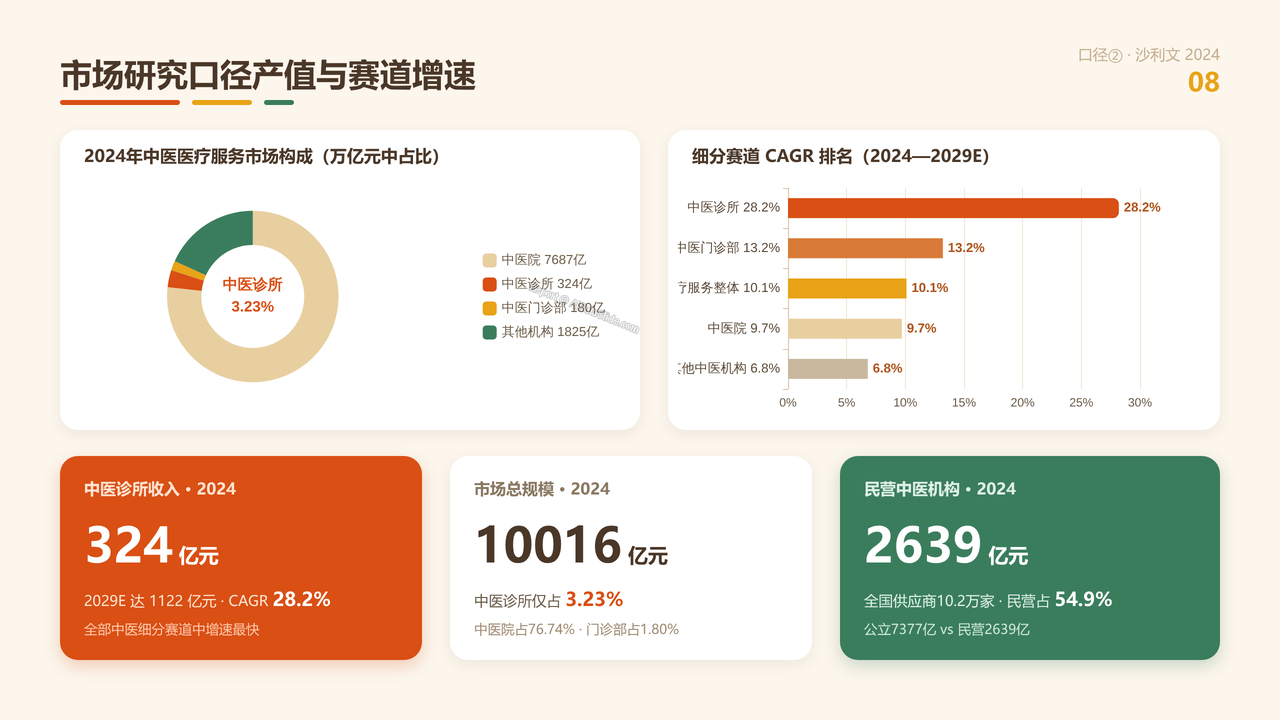
- 对比弗若斯特沙利文口径②:2024年中医诊所收入324亿元、中医门诊部180亿元,在万亿中医医疗服务市场(10016亿元)中仅占3.23%,但2024—2029E CAGR 28.2%为全赛道最快。
9、人均创收与所均收入效率
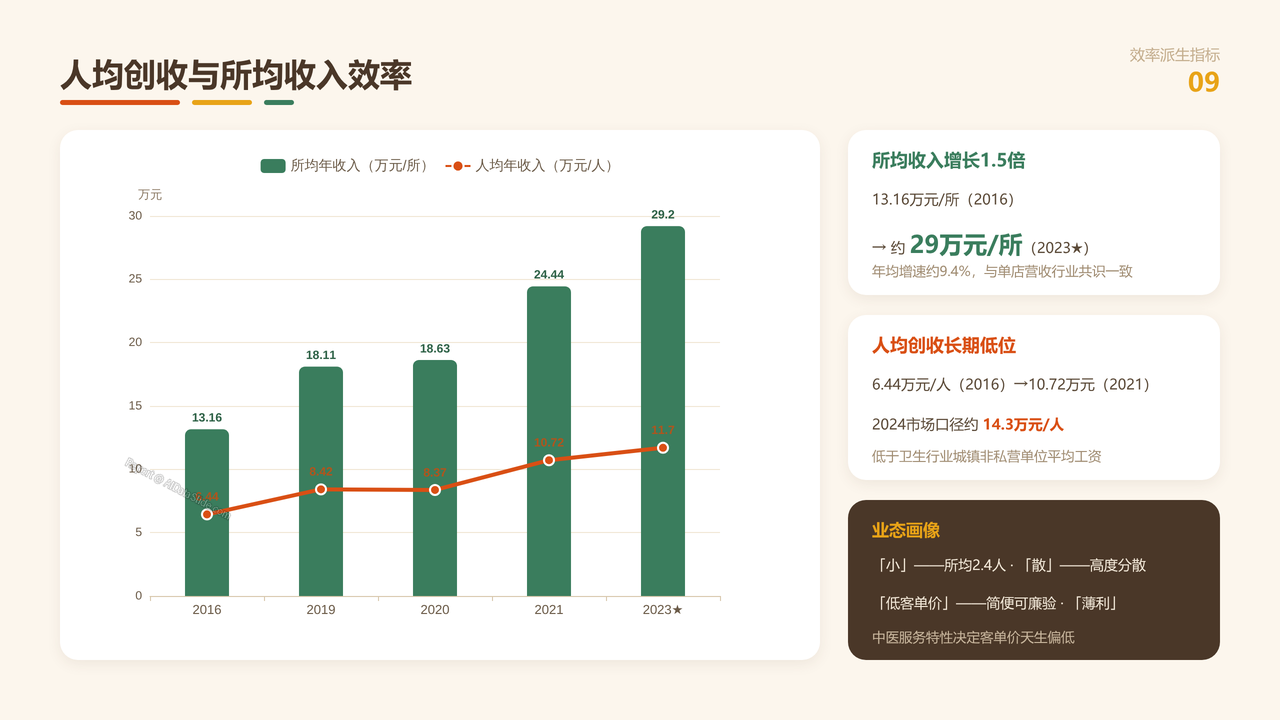
- 分析所均收入从13.16万元(2016)增至约29万元(2023)增长1.5倍,人均收入仅6.4万→10.7万元/年(2024市场口径约14.3万元),揭示"小、散、低客单价、薄利"业态特征。
10、收入结构转型与药占比下降
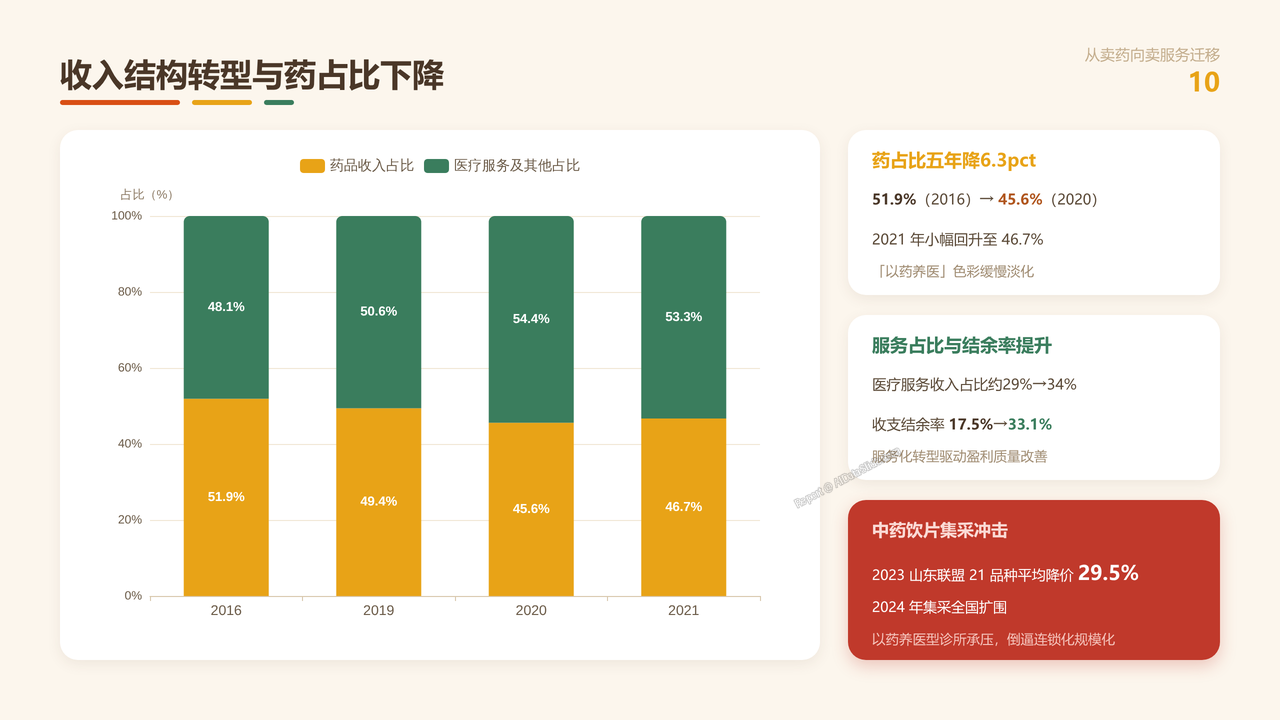
- 分析药品收入占比由51.9%(2016)降至45.6%(2020)再回升至46.7%(2021),医疗服务收入占比升至约34%,收支结余率由17.5%升至33.1%,"从卖药向卖服务"迁移与中药饮片集采冲击。
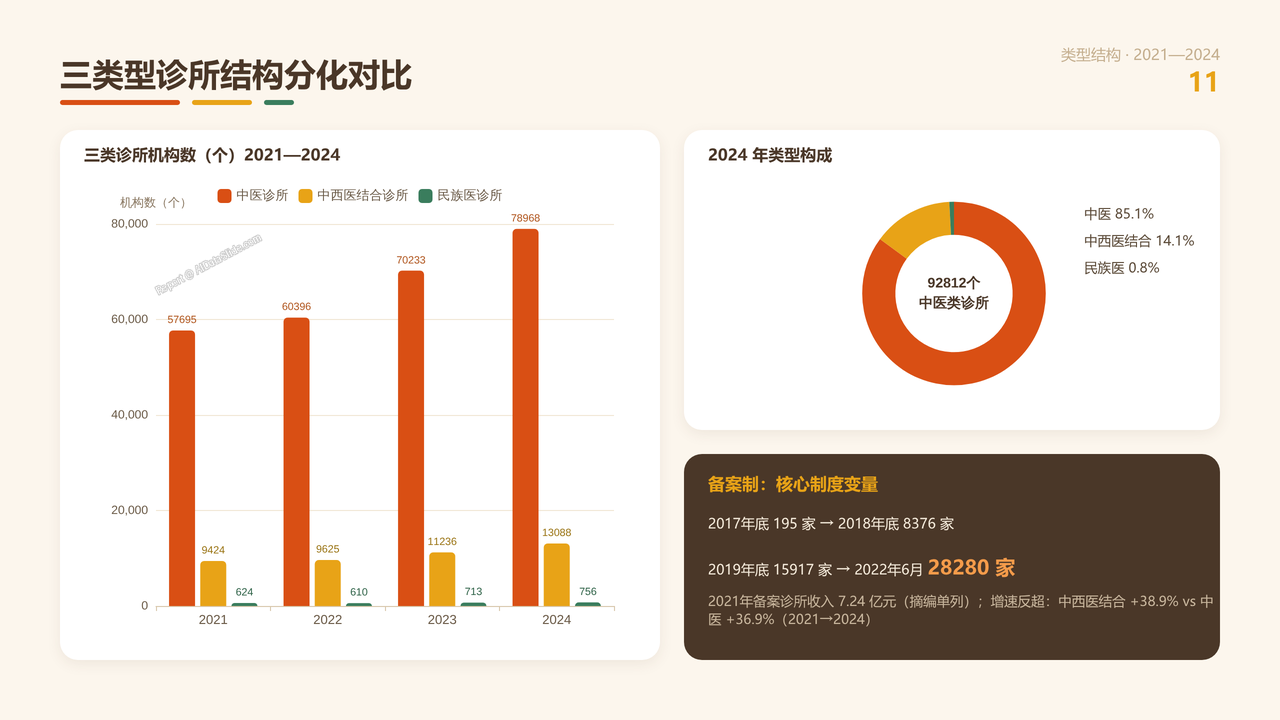
11、三类型诊所结构分化对比
- 分析中医诊所(85%)、中西医结合诊所(14%)、民族医诊所(<1%)三类构成(2021—2024),中西医结合诊所增速反超(+38.9% vs +36.9%),备案制诊所从195家(2017)到28280家(2022年6月)的制度变量影响。
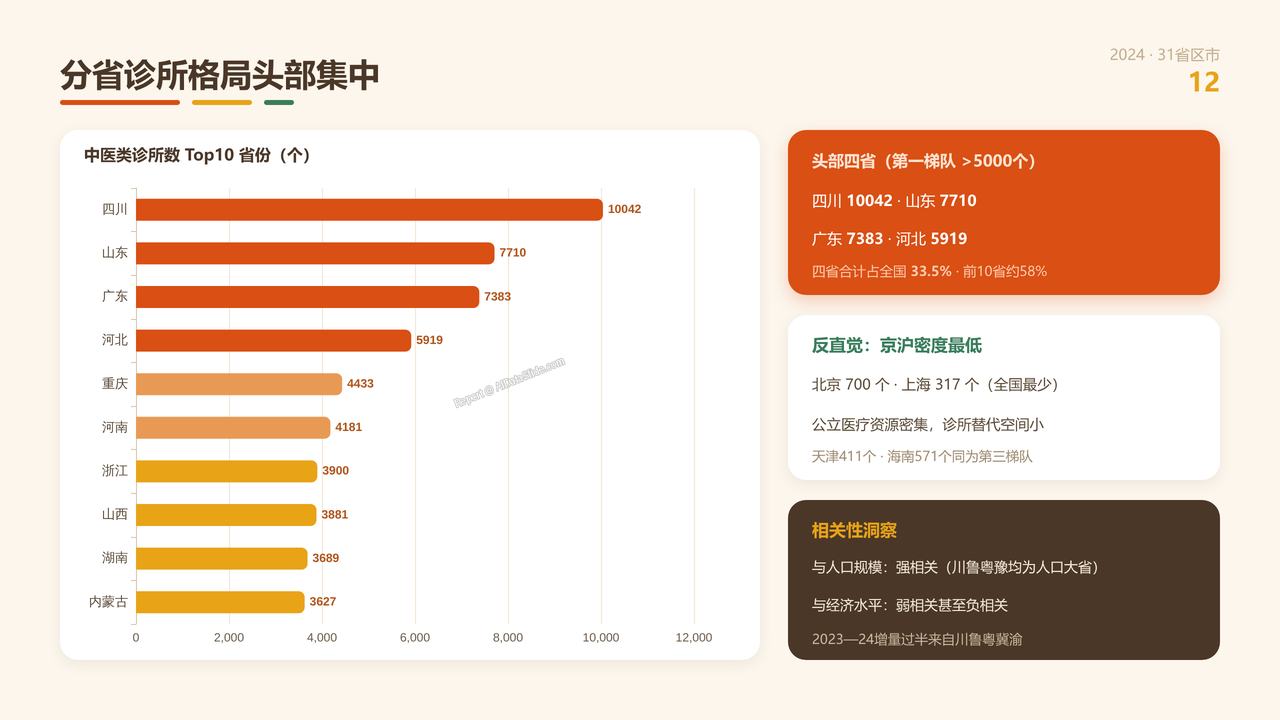
12、分省诊所格局头部集中
- 分析2024年31省区市分布——四川10042个、山东7710个、广东7383个、河北5919个四省合计占全国33.5%,前10省占约58%,京沪诊所密度最低(北京700、上海317)的反直觉现象。
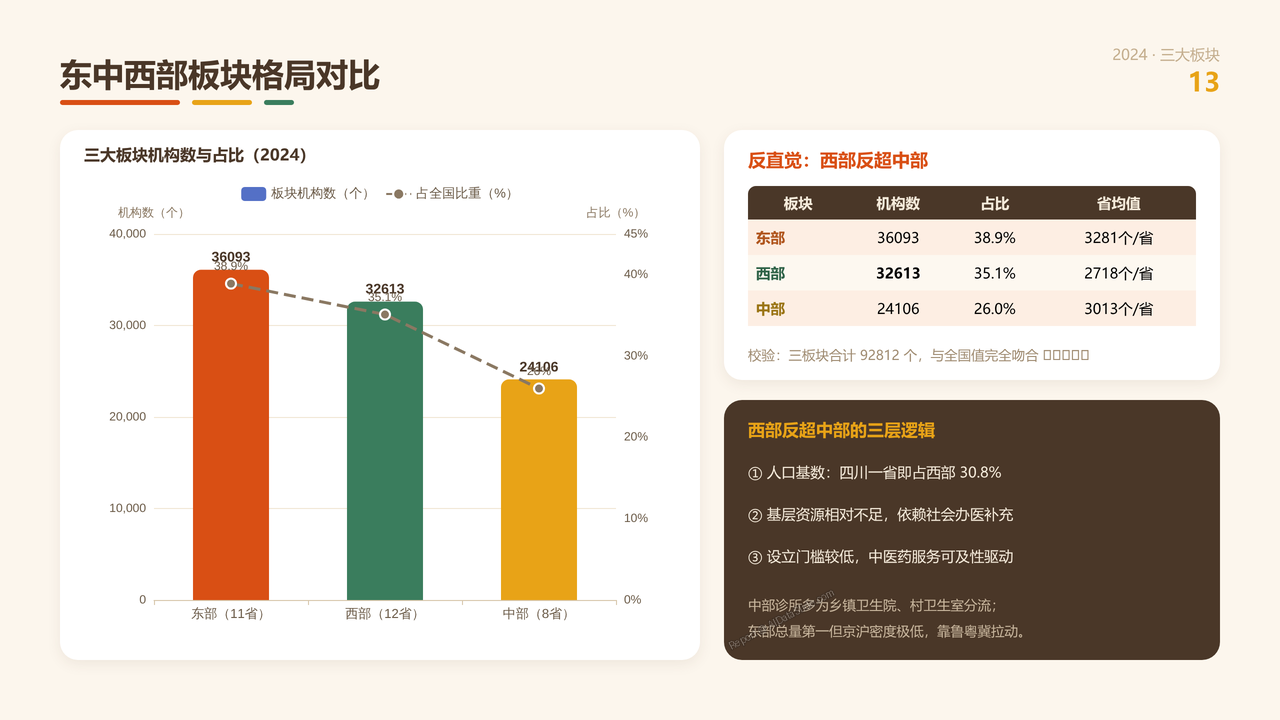
13、东中西部板块格局对比
- 对比东部36093个(38.9%)、西部32613个(35.1%)反超中部24106个(26.0%)的格局,解析西部反超源于人口大省(四川占西部30.8%)与社会办医补充基层的可及性逻辑。
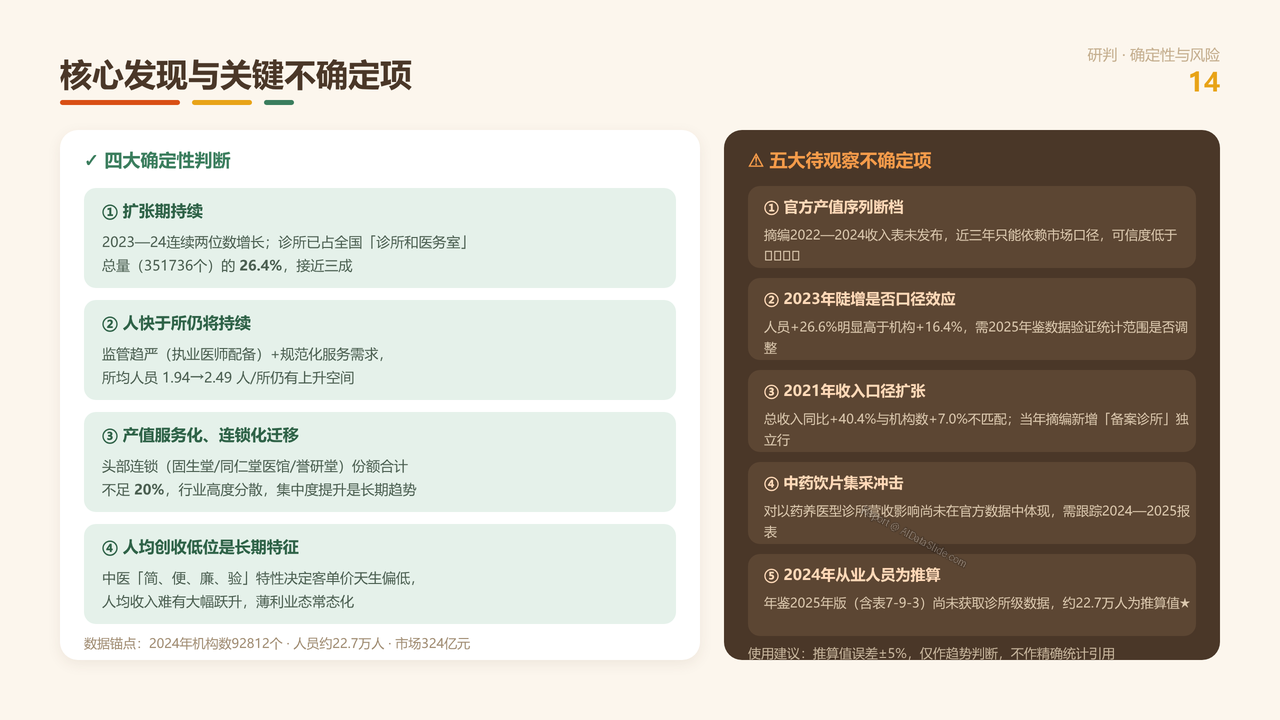
14、核心发现与关键不确定项
- 总结四大确定性判断(扩张期持续、人快于所、服务化连锁化迁移、人均创收低位常态化)与五大待观察项(官方产值断档、2023口径效应、2021收入口径扩张、集采冲击、2024人员推算)。
15、趋势展望与发展建议
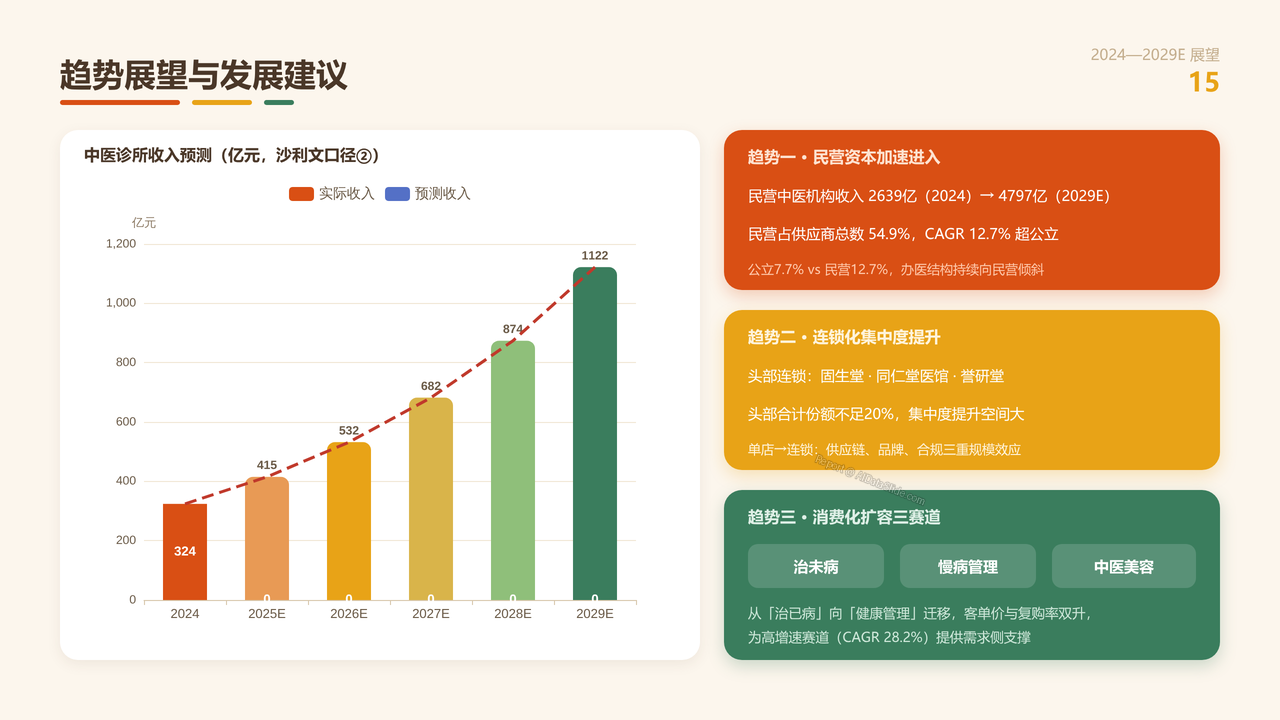
- 展望2024—2029E中医诊所收入1122亿元(CAGR 28.2%)的高成长预期,民营资本进入、连锁化集中度提升(头部合计不足20%)、"治未病/慢病管理/中医美容"消费化扩容三大趋势。
注册即赠 3 次标准任务体验券
从一份数据开始,生成一份能汇报的作品。
上传数据、描述目标、选择模板,剩下的交给 AI-DataSlide。你可以在线预览、编辑、下载报告,也可以公开到作品广场。
立即免费体验