全国医疗器械行业从业人员与产值十年(2015-2024)对比分析分析报告
基于2015—2024年全国医疗器械行业官方统计与半官方测算数据,覆盖生产企业、经营企业、产值(五套口径)、就业(四套口径)、分省分布(31省份+新疆兵团)、创新能力与进出口贸易的十年全景对比分析。
📝 本报告大纲内容
全国医疗器械行业从业人员与产值十年(2015—2024)对比分析报告
- 基于2015—2024年全国医疗器械行业官方统计与半官方测算数据,覆盖生产企业、经营企业、产值(五套口径)、就业(四套口径)、分省分布(31省份+新疆兵团)、创新能力与进出口贸易的十年全景对比分析。
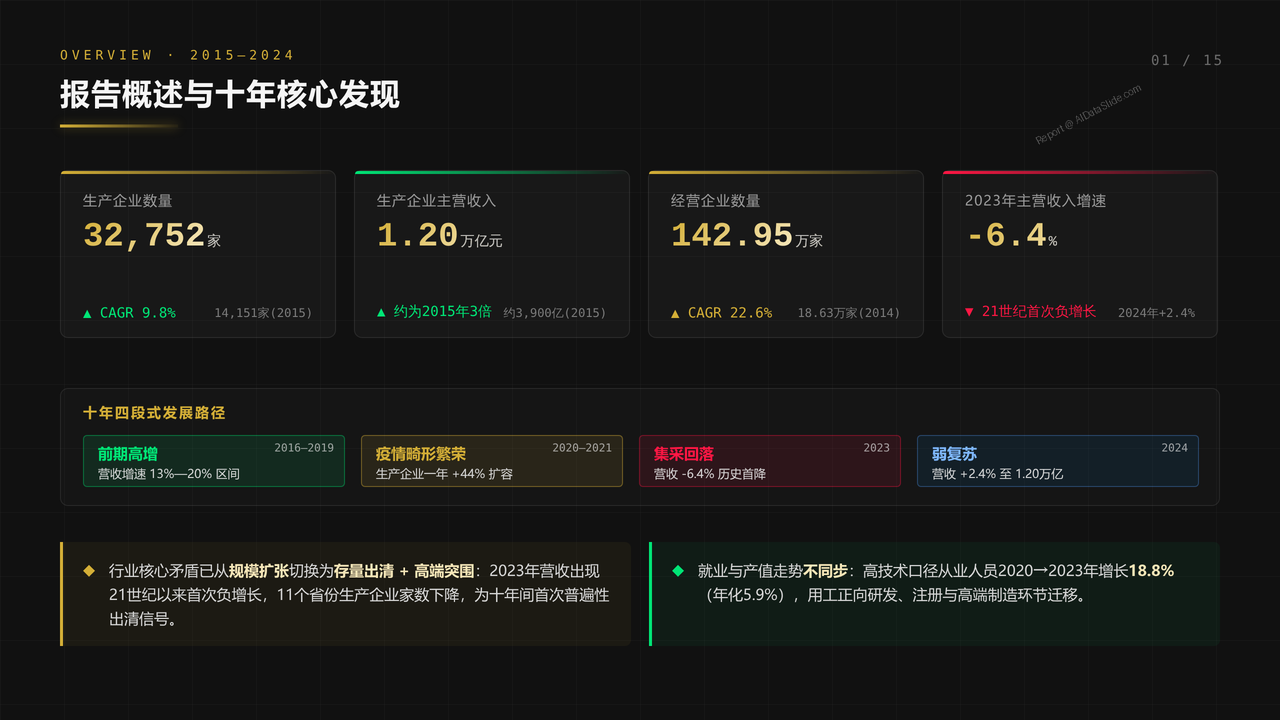
1、报告概述与十年核心发现
- 总览2015—2024年行业核心指标:生产企业由14,151家增至32,752家(CAGR 9.8%)、生产企业主营收入由约3,900亿元增至1.20万亿元、经营企业突破142.95万家;行业呈"前期高增—疫情畸形繁荣—集采回落—弱复苏"四段式发展,2023年出现21世纪以来首次营收负增长。
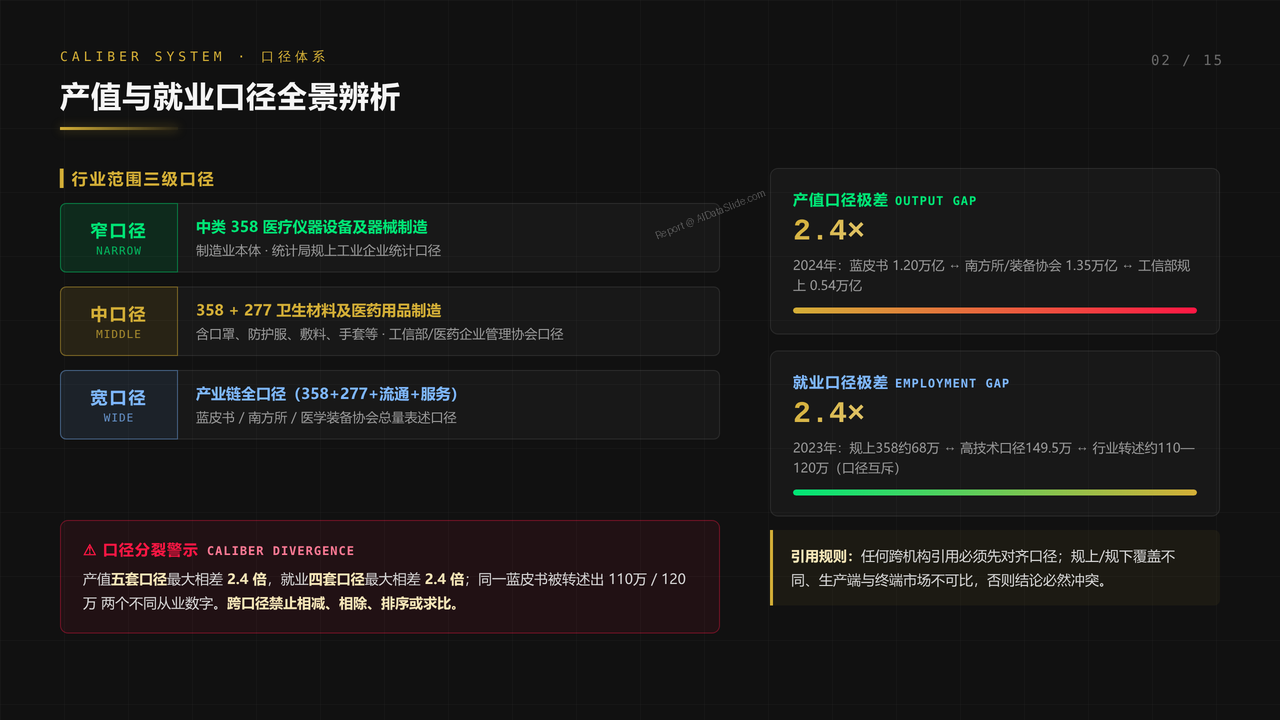
2、产值与就业口径全景辨析
- 解析行业统计口径体系——窄口径(中类358医疗仪器设备及器械制造)、中口径(358+277卫生材料)、宽口径(产业链全口径);产值五套口径最大相差2.4倍、就业四套口径最大相差2.4倍,跨机构引用必须先对齐口径,跨口径禁止相减相除。
3、主营收入十年四段式走势
- 生产企业主营业务收入由2015年约3,900亿元增至2022年约1.24万亿元峰值,2023年首次下滑6.4%至1.16万亿元,2024年弱回升2.4%至1.20万亿元;增速由2016—2019年的13%—20%区间降至2023—2024年的−6.4%/+2.4%,集采、防疫需求退坡与医疗反腐为三大归因。
4、五套产值口径横向对比分析
- 2024年五套产值口径并列对比:蓝皮书主营收入1.20万亿、南方所产业营收1.35万亿、医学装备市场规模1.35万亿、工信部医疗装备规上营收超5,400亿、统计局规上358营收约5,600亿,最大相差2.4倍;南方所与蓝皮书2023年同年度数值相差12.9%,方向相反。
5、就业四套口径全景对比分析
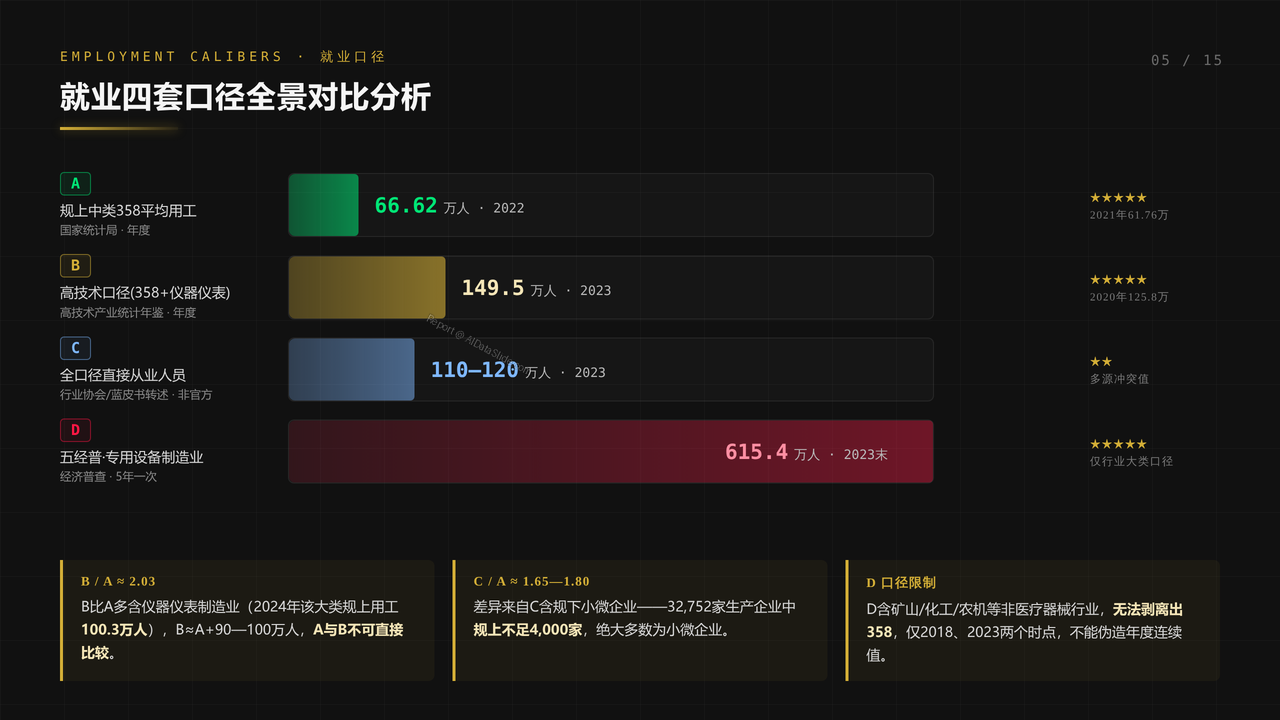
- 四套就业口径并列:A规上中类358平均用工(2021年61.76万人、2022年66.62万人)、B高技术口径149.5万人(2023)、C全口径直接从业约110—120万人、D五经普专用设备制造业615.4万人;B/A≈2.03、C/A≈1.65—1.80,差异源于规下小微企业覆盖范围不同。
6、就业高技术口径扩张轨迹
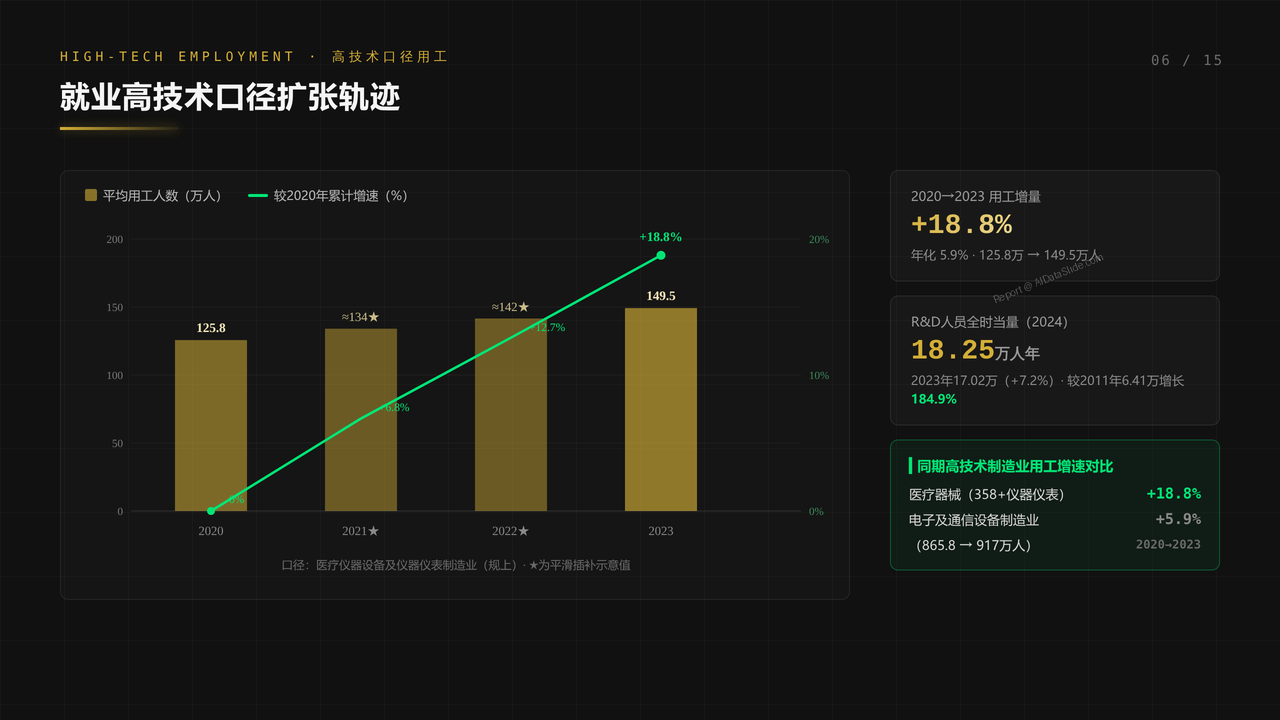
- 高技术口径(358+仪器仪表)平均用工人数由2020年125.8万人增至2023年149.5万人(+18.8%,年化5.9%),远超同期电子及通信设备制造业+5.9%;R&D人员全时当量2023年17.02万人年→2024年18.25万人年(+7.2%),较2011年增长184.9%,医疗器械是高技术制造业中就业扩张最快子行业之一。
7、生产企业数量十年扩张轨迹
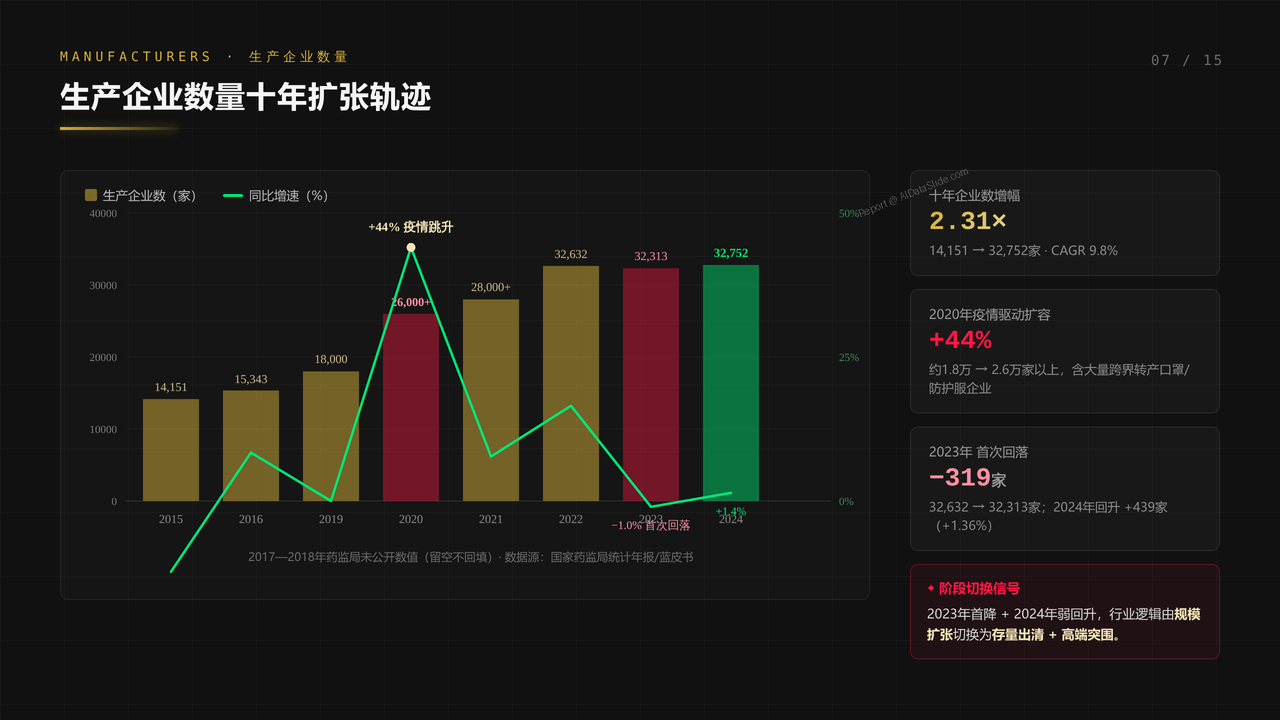
- 生产企业由2015年14,151家增至2024年32,752家(CAGR 9.8%);2020年疫情驱动由约1.8万家一年跳升至2.6万家以上(+44%),含大量跨界转产口罩/防护服企业;2023年首次回落至32,313家(−319家),2024年回升439家(+1.36%),行业从规模扩张切换为存量出清+高端突围。
8、经营企业爆发式增长透视
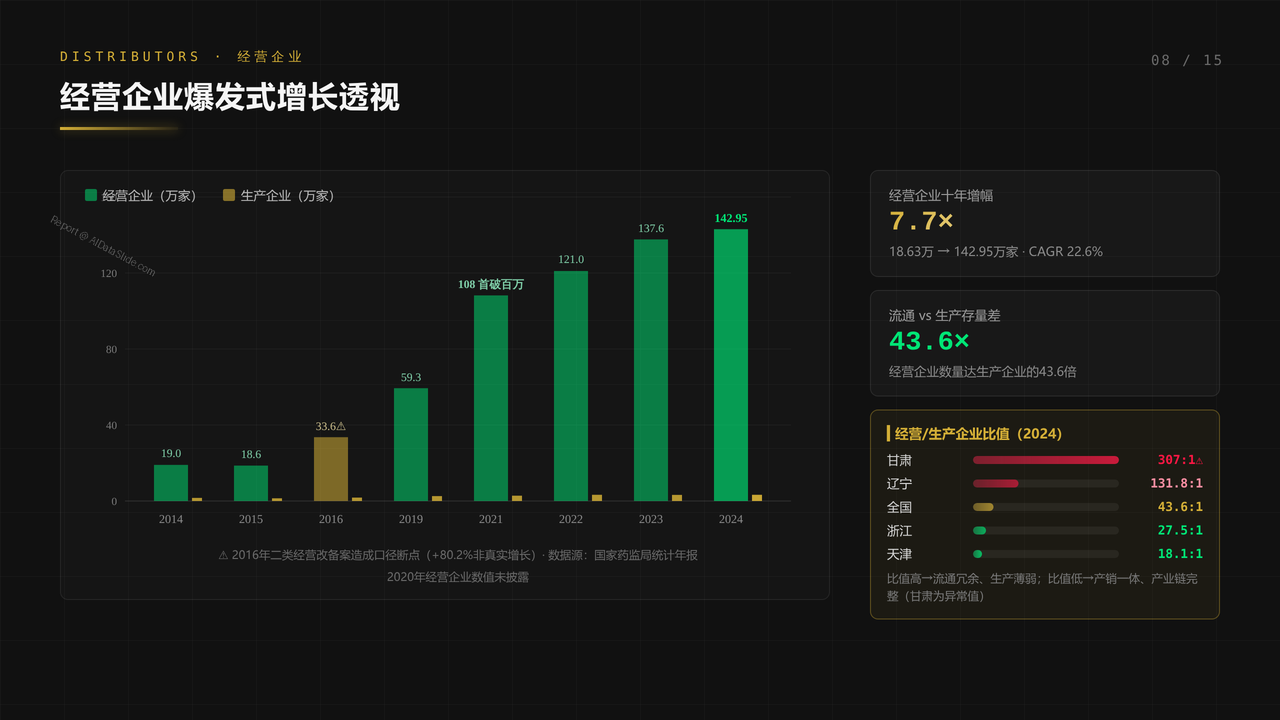
- 二、三类医疗器械经营企业由2014年18.63万家暴增至2024年142.95万家(CAGR 22.6%),2021年首破百万家,流通环节企业数达生产环节的43.6倍;经营/生产比值揭示省域产业链差异:辽宁131.8:1、甘肃307:1偏高(流通冗余),天津18.1:1、浙江27.5:1偏低(产销一体)。
9、全国分省生产企业分布格局
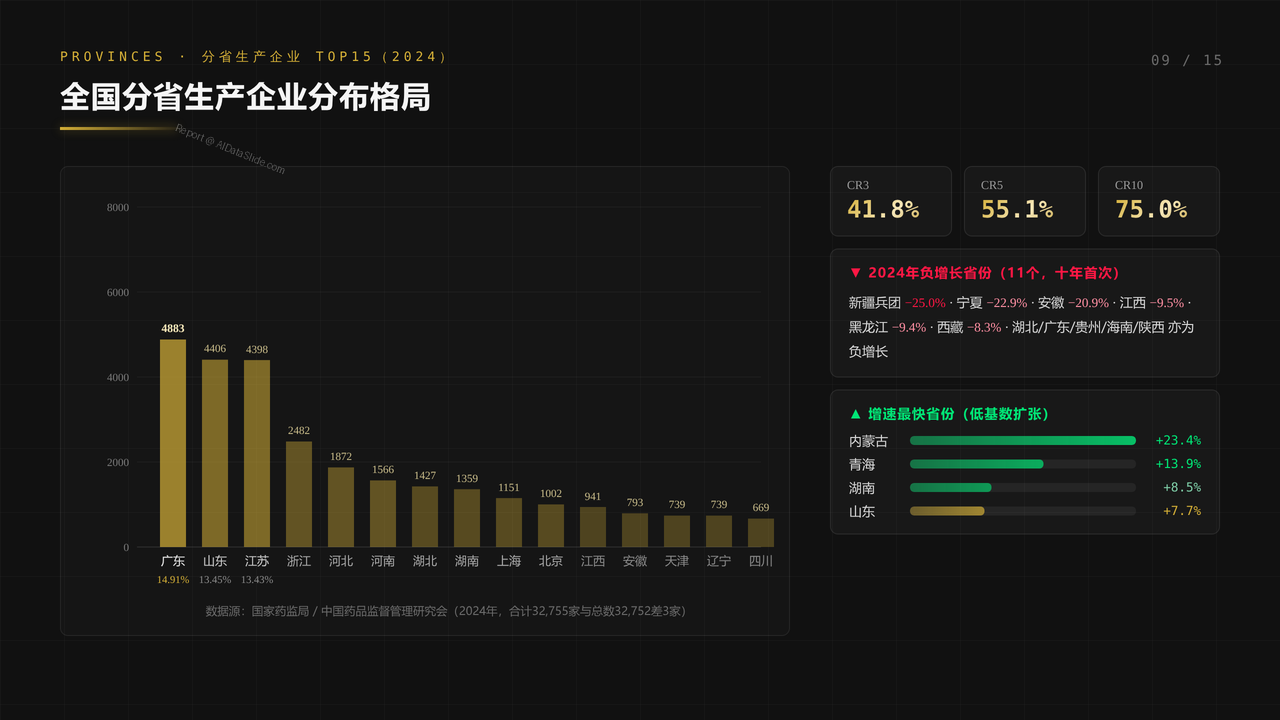
- 2024年分省生产企业分布:广东4,883家(14.91%)、山东4,406家(13.45%)、江苏4,398家(13.43%)居前三,CR3=41.8%、CR5=55.1%、CR10=75.0%;11个省份2024年负增长为十年首次普遍性出清信号,内蒙古+23.4%、青海+13.9%低基数扩张最快。
10、东部集中与区域板块格局
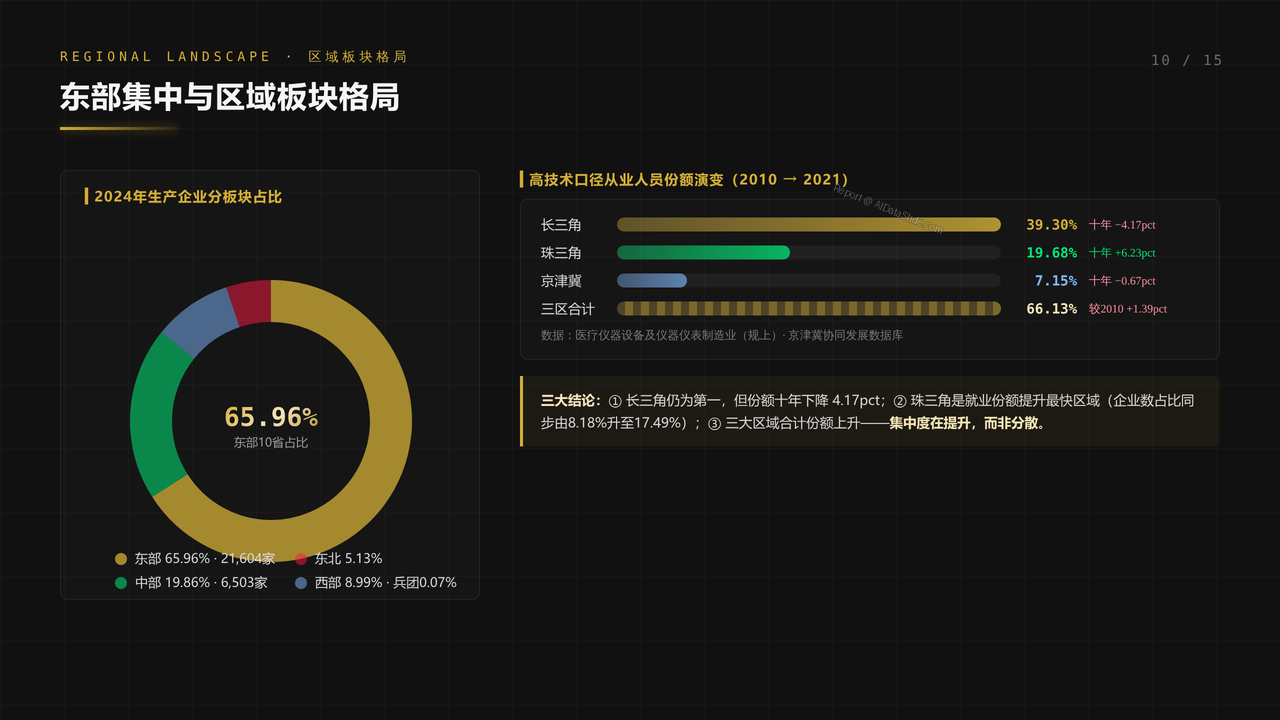
- 四大板块生产企业占比:东部10省65.96%(21,604家)、中部19.86%(6,503家)、东北5.13%(1,681家)、西部8.99%(2,943家);高技术口径就业份额:长三角39.30%居首(十年降4.17pct)、珠三角由13.45%升至19.68%(+6.23pct最快)、京津冀降至7.15%,三大区域合计66.13%、集中度仍在提升。
11、三类器械高端产能省域分布
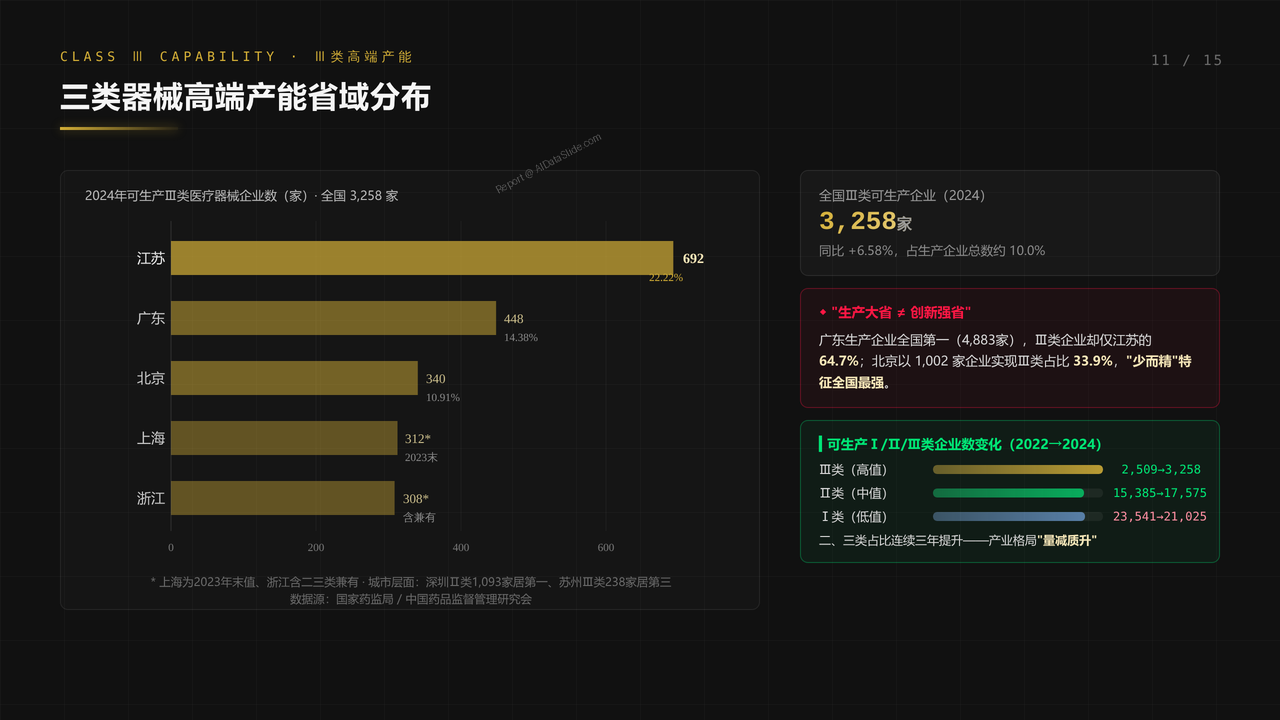
- 可生产Ⅲ类企业2024年达3,258家(+6.58%):江苏692家(占全国22.22%)居首、广东448家(14.38%)、北京340家(10.91%);广东生产企业全国第一但Ⅲ类仅江苏的64.7%,北京以1,002家企业实现Ⅲ类占比33.9%"少而精";二、三类企业占比连续三年提升,产业格局"量减质升"。
12、创新医疗器械十年产出趋势
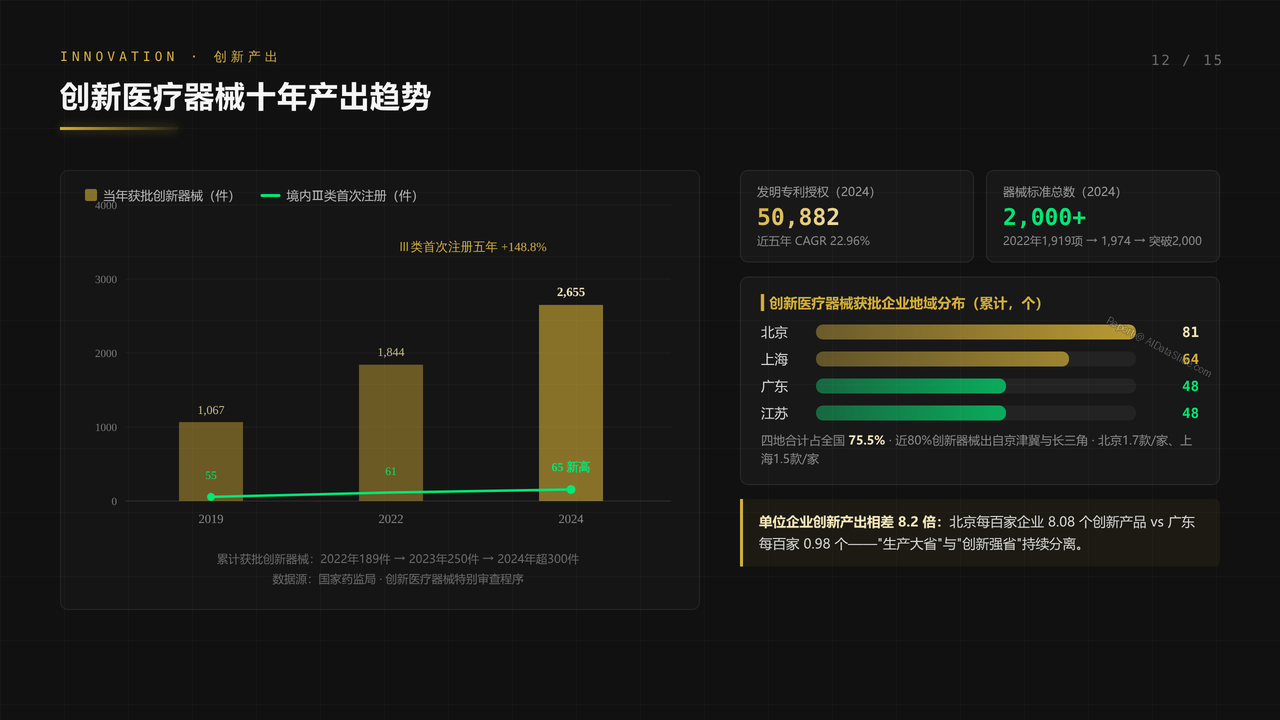
- 创新医疗器械年获批由2015年少量增至2024年65件(历史新高),累计获批超300件;境内三类首次注册2024年达2,655件(+27.7%)、发明专利授权50,882件(近五年CAGR 22.96%);创新高度集中——北京81个、上海64个、广东48个、江苏48个,四地合计占全国75.5%,北京单位企业创新产出是广东的8.2倍。
13、人均营业收入效率提升之路
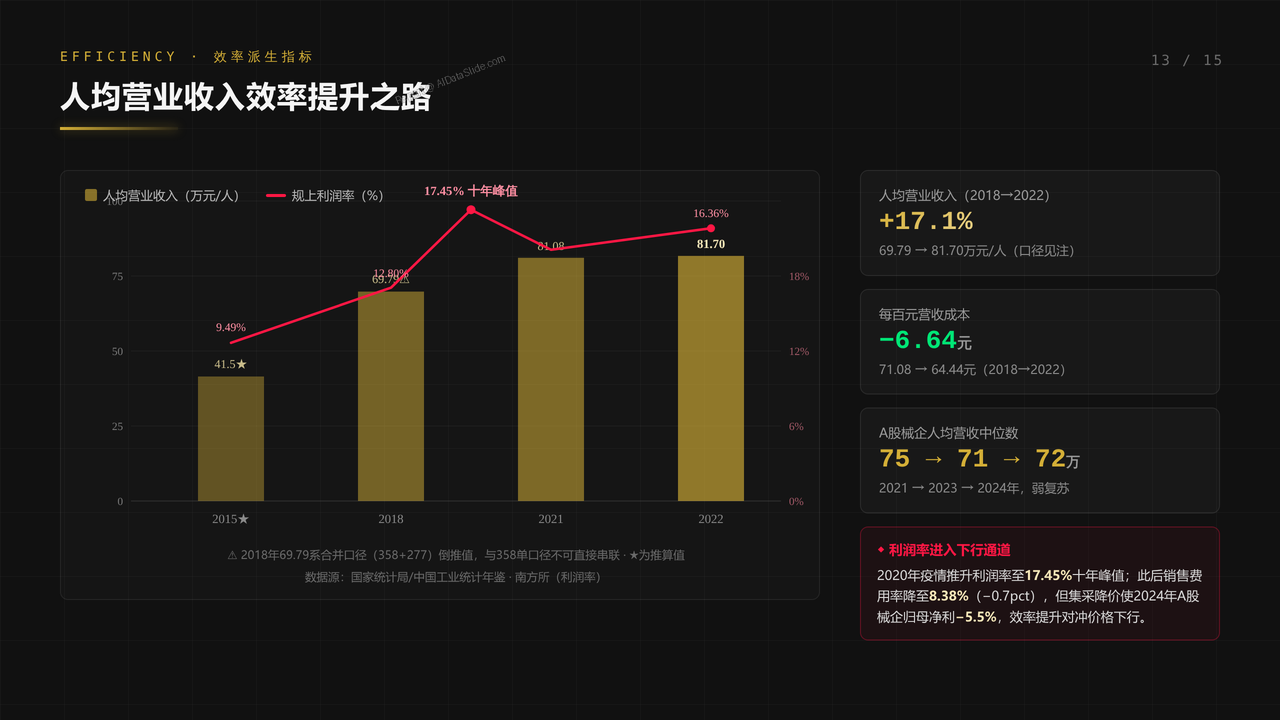
- 规上中类358人均营业收入由2018年69.79万元/人(合并口径)升至2022年81.70万元/人(358单口径,四年+17.1%);每百元营收成本下降6.64元至64.44元、销售费用率降至8.38%;利润率2020年达17.45%十年峰值后进入下行通道,A股械企人均营收中位数2023年降至71万元、2024年回升至72万元。
14、医疗器械进出口贸易结构
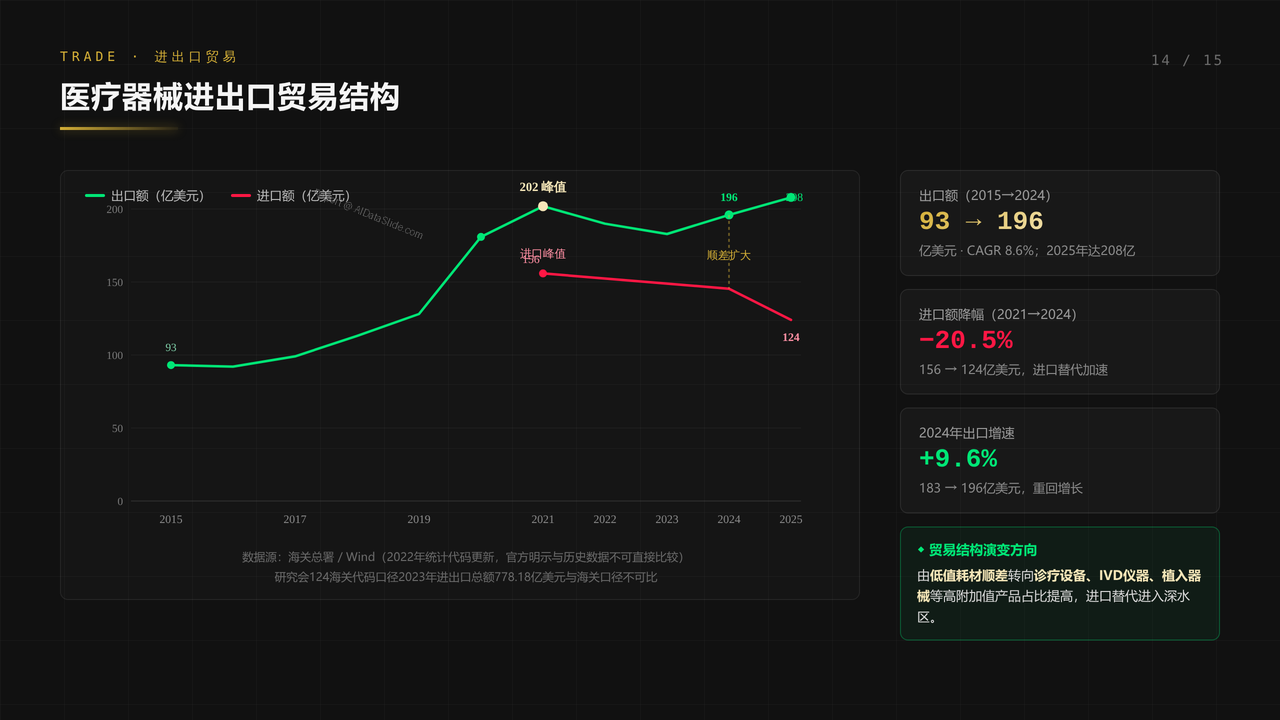
- 出口额由2015年93亿美元增至2021年峰值202亿美元,经2022—2023年调整后2024年回升至196亿美元(+9.6%)、2025年达208亿美元;进口由2021年156亿美元峰值降至2024年124亿美元(−20.5%),进口替代加速;贸易结构由低值耗材顺差向诊疗设备、IVD仪器、植入器械等高附加值产品演变。
15、行业趋势研判与结论展望
- 五大确定性判断:行业由高速扩张期(2015—2022 CAGR约14%)进入中低速平台期(2025年预计增速回升至8%左右);就业结构向研发+注册+高端制造迁移;区域"东部集中+中西部承接"双轨延续;"生产大省"与"创新强省"持续分离;进口替代进入深水区。同步提示口径分裂、全口径从业人员数据缺失等七大不确定观察项。
注册即赠 3 次标准任务体验券
从一份数据开始,生成一份能汇报的作品。
上传数据、描述目标、选择模板,剩下的交给 AI-DataSlide。你可以在线预览、编辑、下载报告,也可以公开到作品广场。
立即免费体验