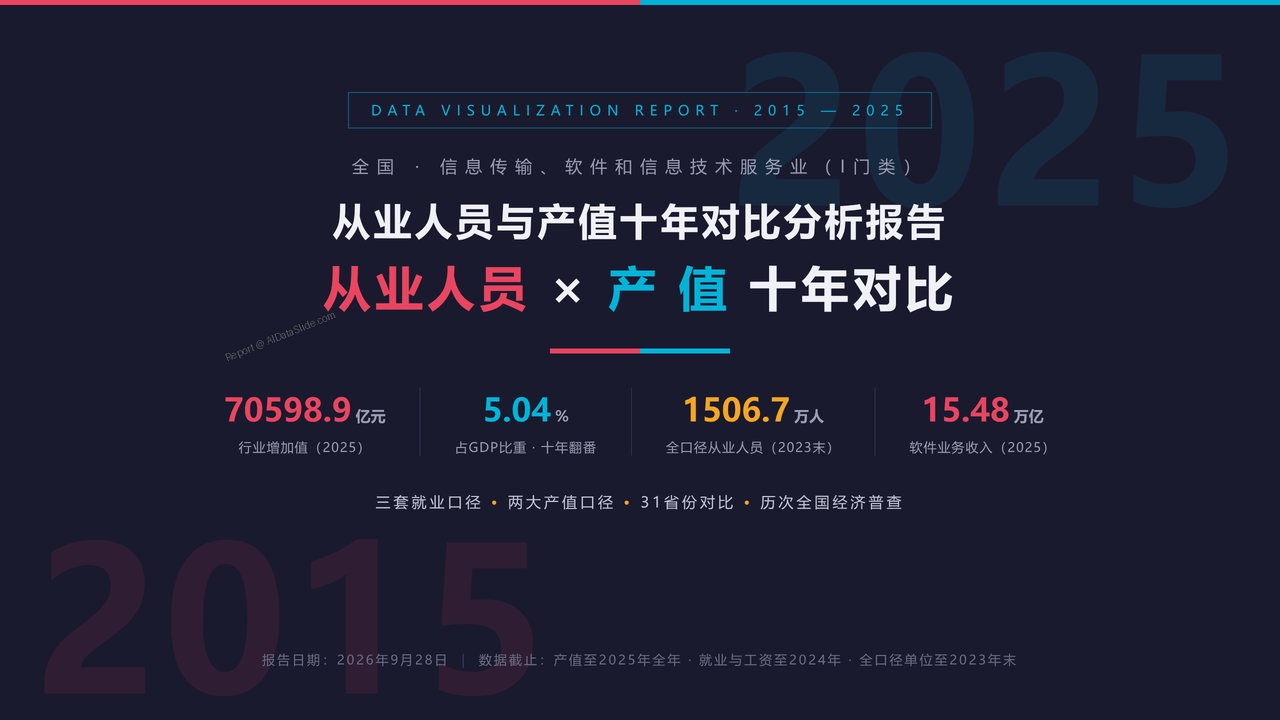
全国信息传输、软件和信息技术服务业从业人员与产值十年(2015-2025)对比分析报告
基于国家统计局、工信部及历次全国经济普查公开数据,对信息传输、软件和信息技术服务业(GB/T 4754—2017 I门类)2015—2025年增加值、软件业务收入、三套就业口径、企业规模及31省份区域格局的多维对比分析。
📝 本报告大纲内容
全国信息传输、软件和信息技术服务业从业人员与产值十年对比分析报告2015-2025
- 基于国家统计局、工信部及历次全国经济普查公开数据,对信息传输、软件和信息技术服务业(GB/T 4754—2017 I门类)2015—2025年增加值、软件业务收入、三套就业口径、企业规模及31省份区域格局的多维对比分析。
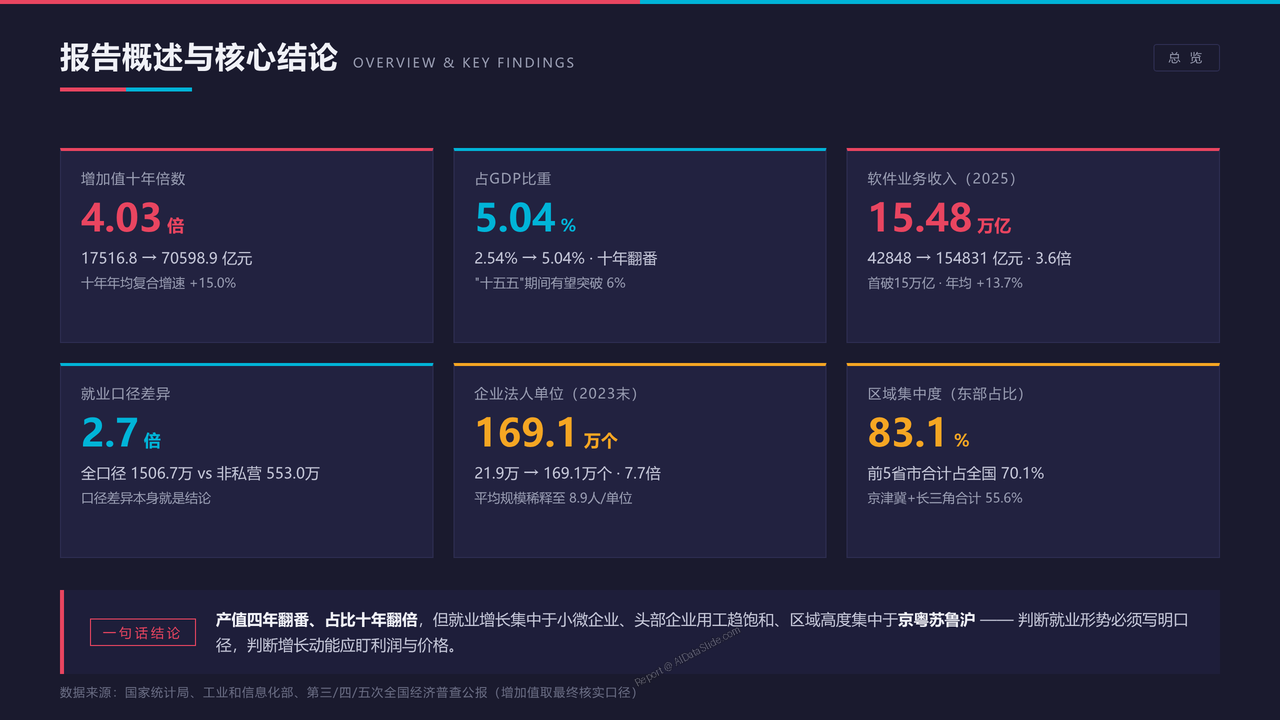
1、报告概述与核心结论
- 总览十年全景——增加值十年4.03倍(17516.8亿→70598.9亿元)、GDP占比2.54%→5.04%翻番、软件收入首破15万亿、三套就业口径差异2.7倍、区域东强且更强六大核心结论。
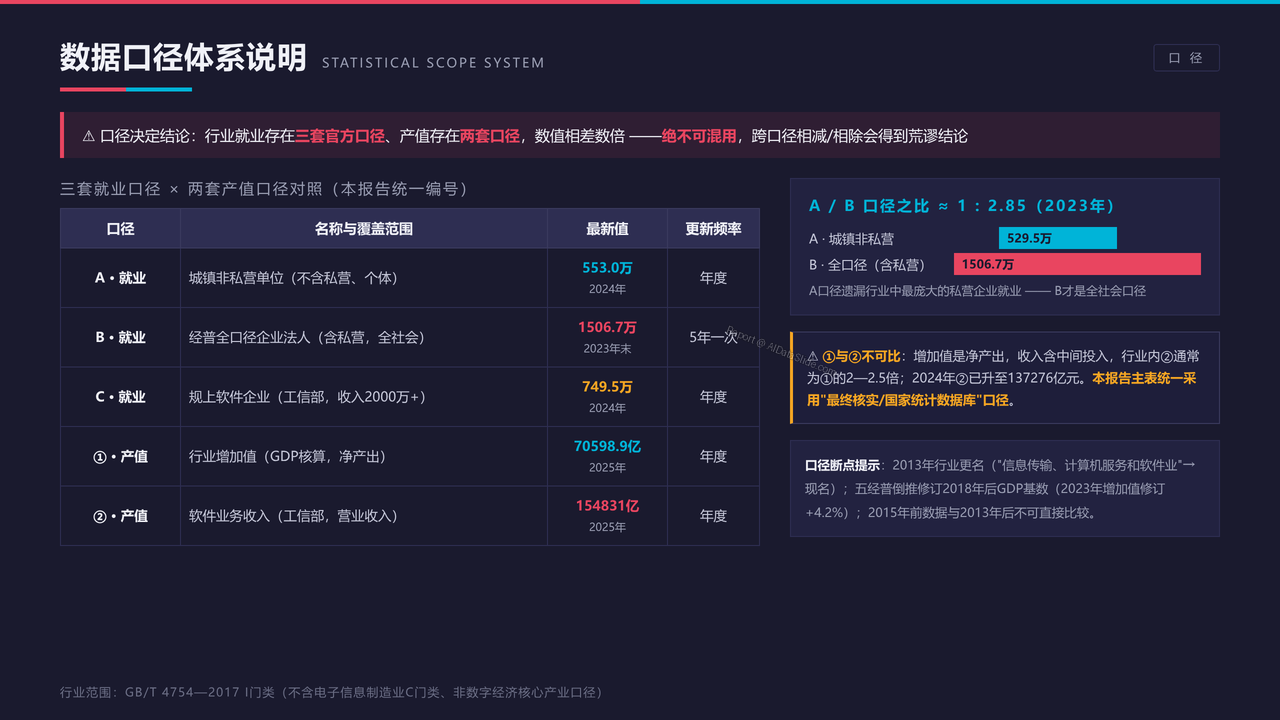
2、数据口径体系说明
- 辨析三套就业口径(城镇非私营A、经普全口径B、规上软件企业C)与两套产值口径(增加值vs软件业务收入)的差异及跨口径混用风险,含2013年行业更名、五经普基数修订断点提示。
3、行业增加值十年序列
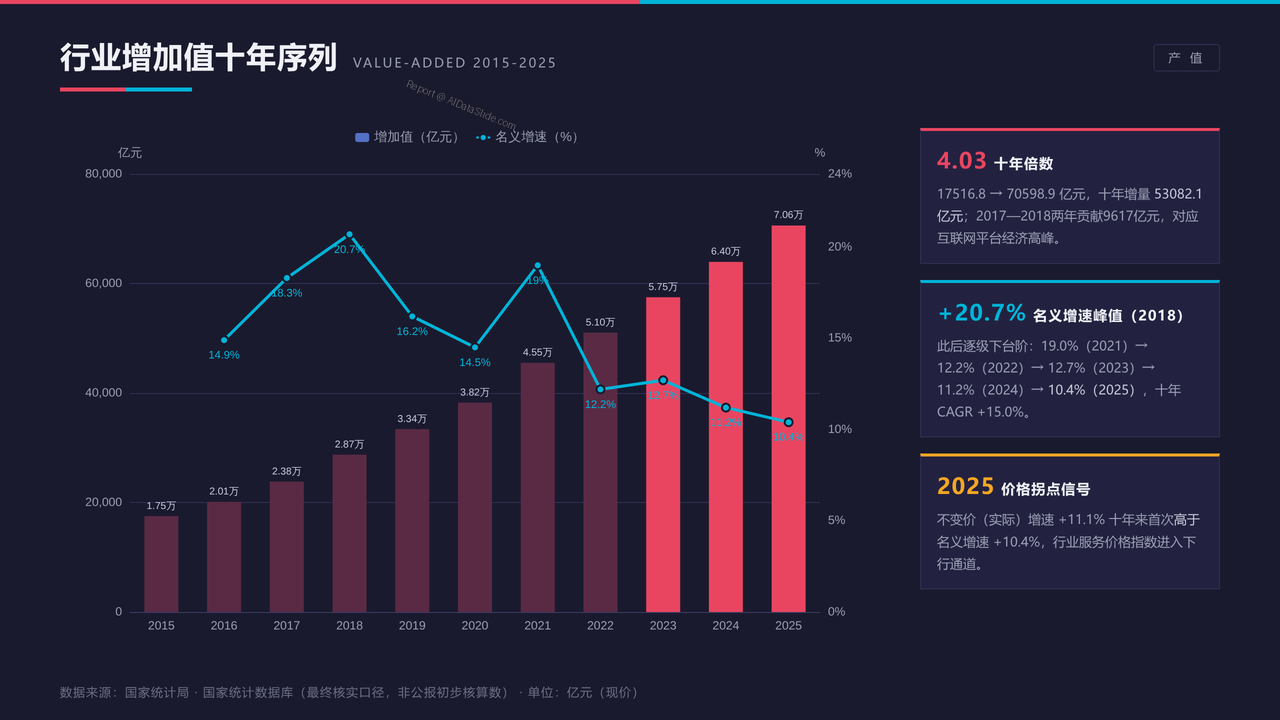
- 分析2015—2025年增加值从17516.8亿元增至70598.9亿元的十年走势,名义增速从2018年峰值+20.7%逐级下台阶至2025年+10.4%,十年CAGR +15.0%。
4、软件业务收入十年演变
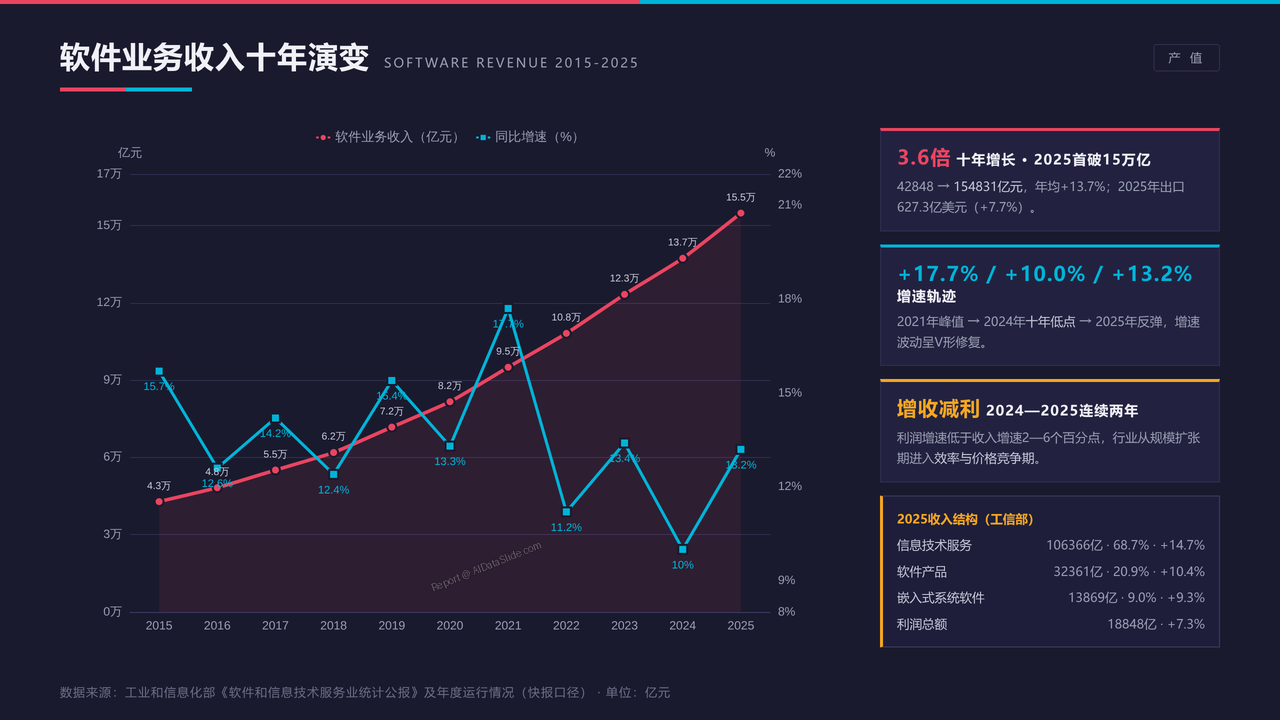
- 分析软件业务收入42848→154831亿元的十年增长曲线,2021年+17.7%峰值、2024年+10.0%十年低点、2025年+13.2%反弹的增速波动轨迹。
5、GDP占比与经济地位跃迁
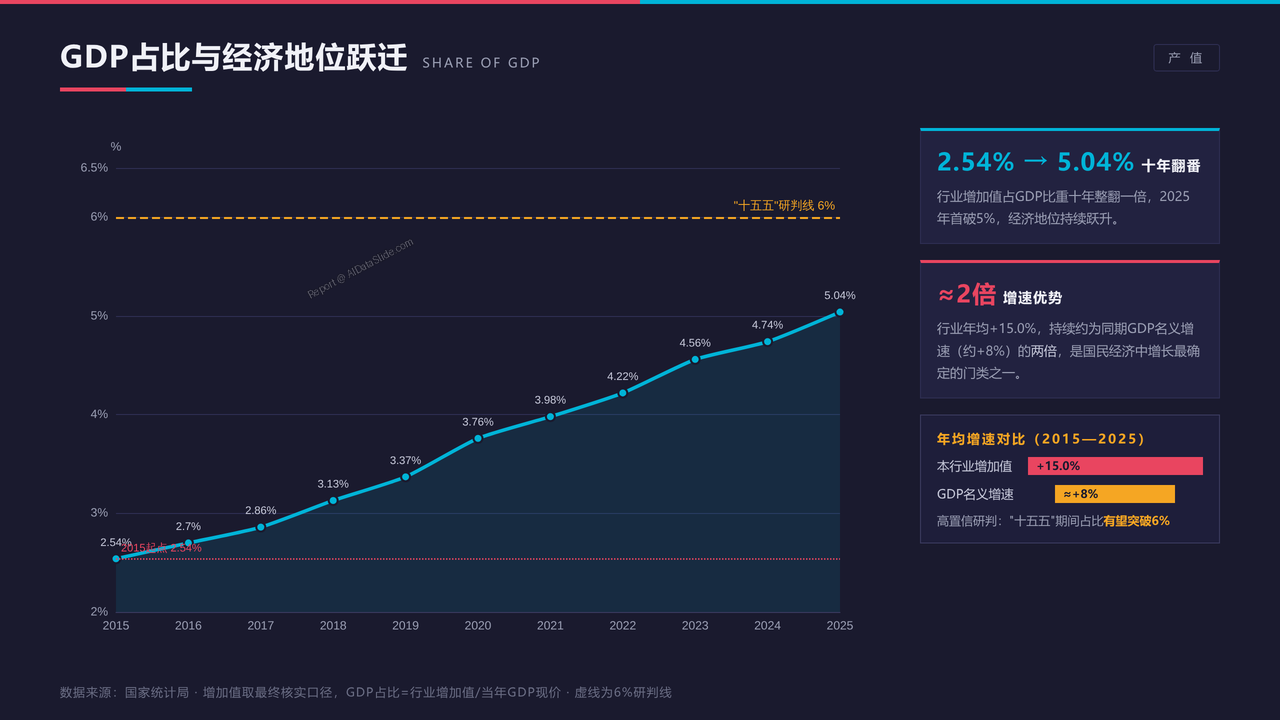
- 分析行业增加值占GDP比重从2.54%升至5.04%的十年翻倍进程,行业增速持续约为同期GDP名义增速两倍,研判"十五五"期间突破6%的可能性。
6、三套就业口径对比透视
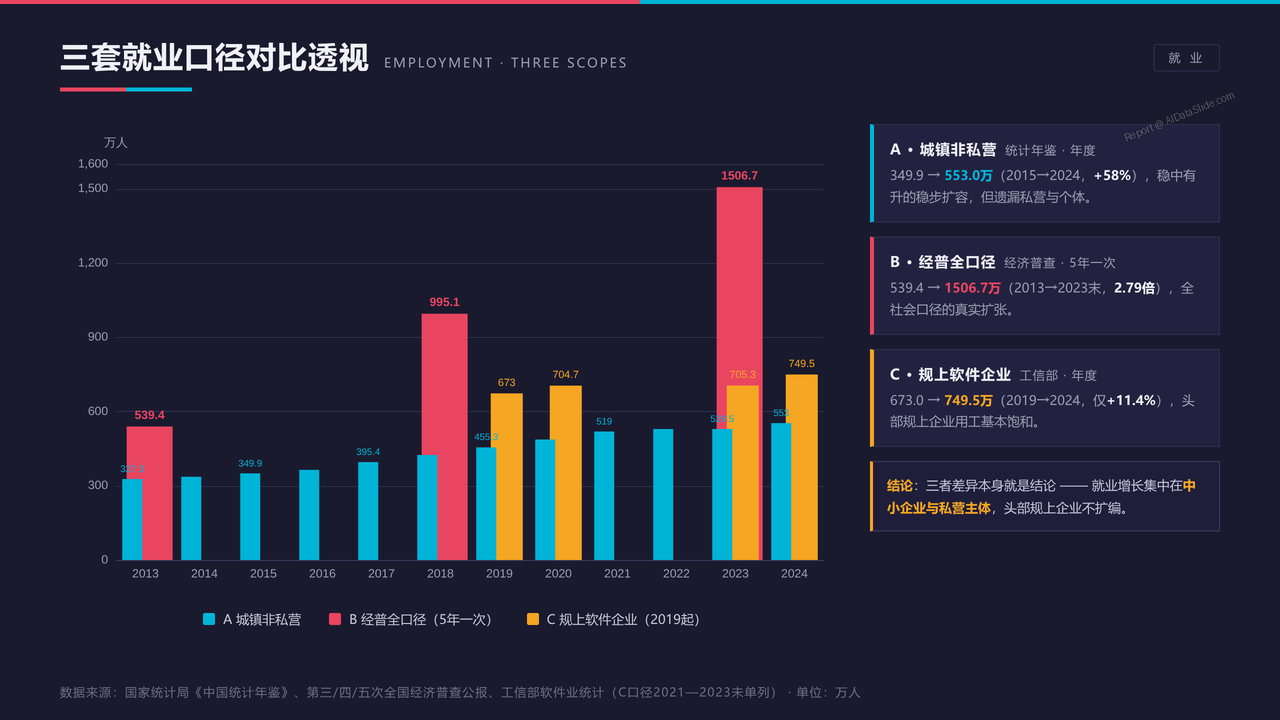
- 并列对比A口径(349.9→553.0万人,+58%)、B口径(539.4→1506.7万人,2.79倍)、C口径(2019→2024仅+11.4%),揭示就业增长集中于私营与小微主体的结构性真相。
7、就业急刹车与增收不增人
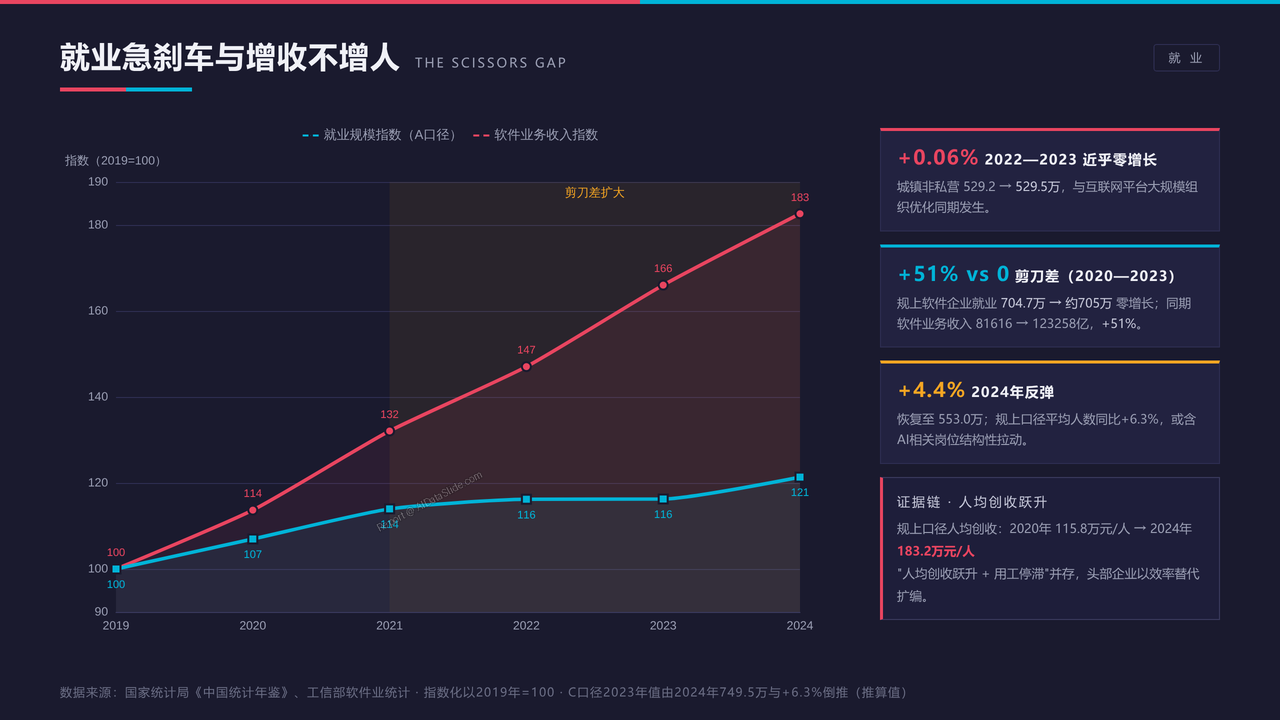
- 聚焦2022—2023年就业近乎零增长(529.2→529.5万)与同期软件收入+51%的背离,2024年+4.4%反弹,规上企业人均创收跃升与用工停滞的证据链。
8、平均工资连续九年居首
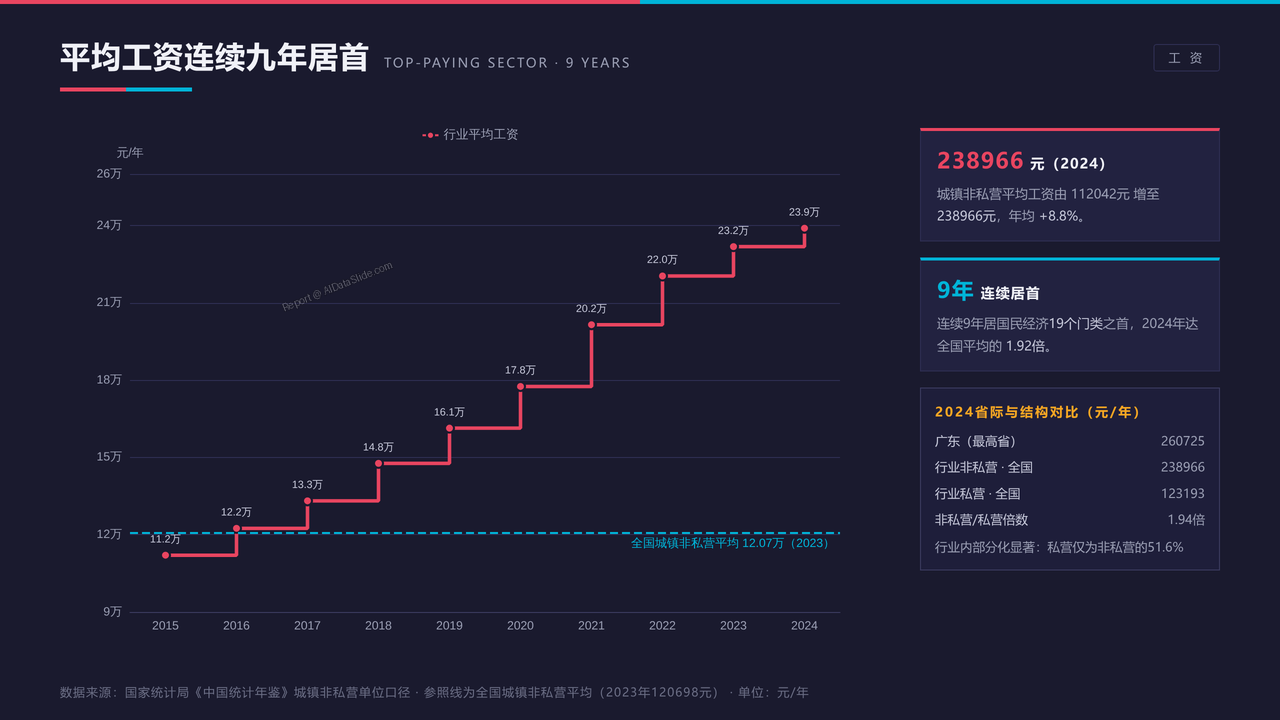
- 分析城镇非私营平均工资112042→238966元的十年增长(年均+8.8%),行业连续9年居19个门类之首,2024年达全国平均1.92倍的高薪特征。
9、企业主体爆发与小散化
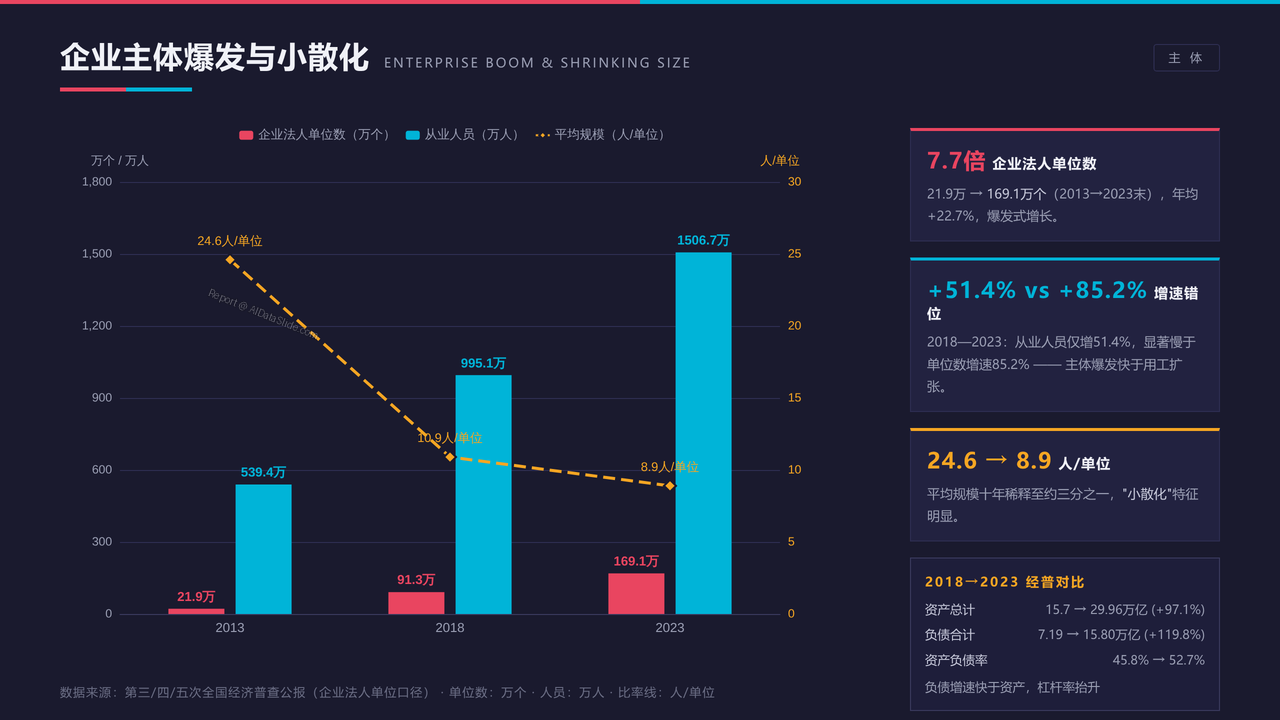
- 分析企业法人单位数从21.9万个→169.1万个(7.7倍)的爆发式增长,与从业人员仅增179%的错位,平均规模从24.6人/单位稀释至8.9人/单位。
10、细分行业结构透视
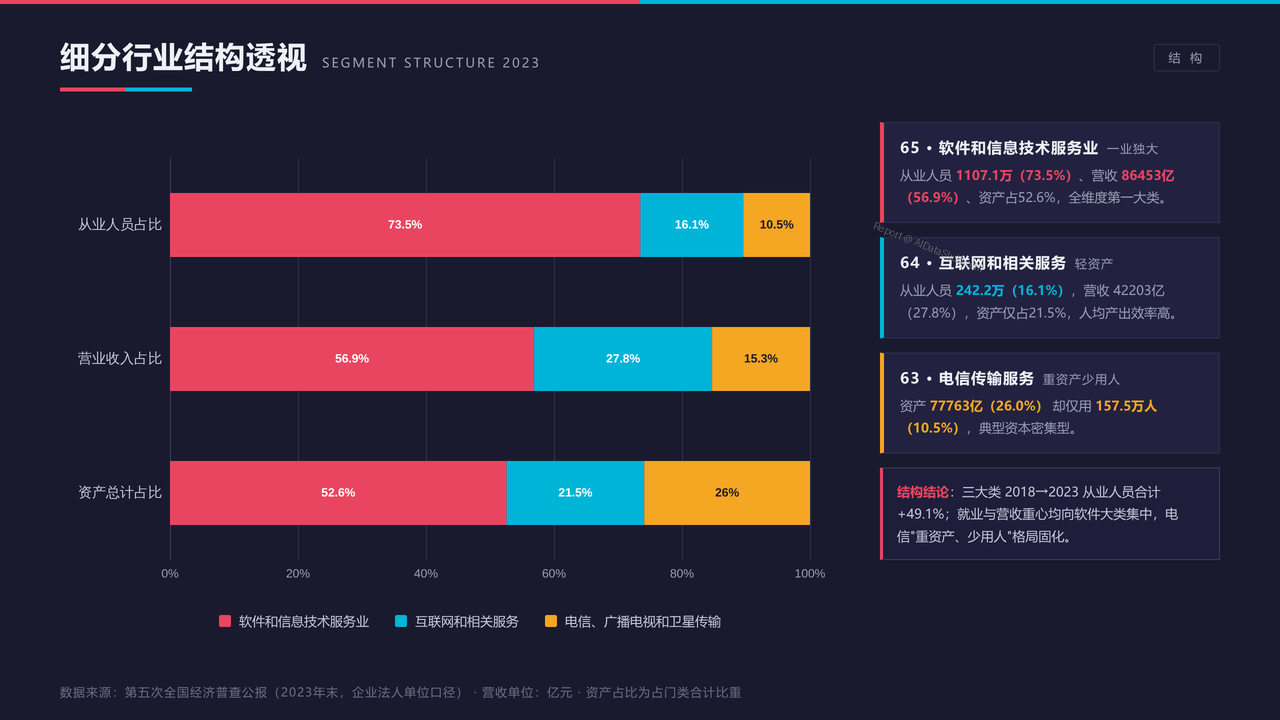
- 拆解三大大类——软件和信息技术服务业占从业人员73.5%、营收56.9%,互联网相关服务16.1%,电信传输"重资产少用人"(资产占26%、人员仅10.5%)。
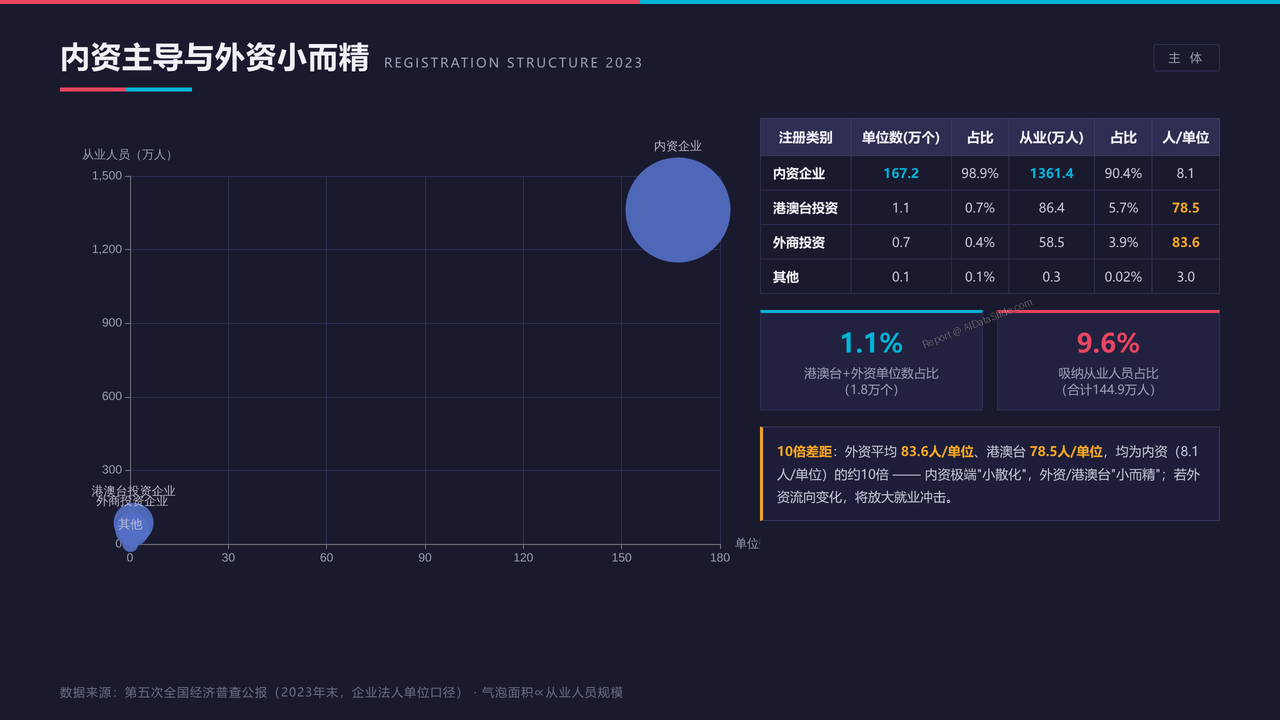
11、内资主导与外资小而精
- 分析登记注册结构——内资企业占单位数98.9%却仅吸纳90.4%就业(平均8.1人/单位),港澳台/外资数量占1.1%却吸纳9.6%就业(平均约80人/单位,10倍差距)。
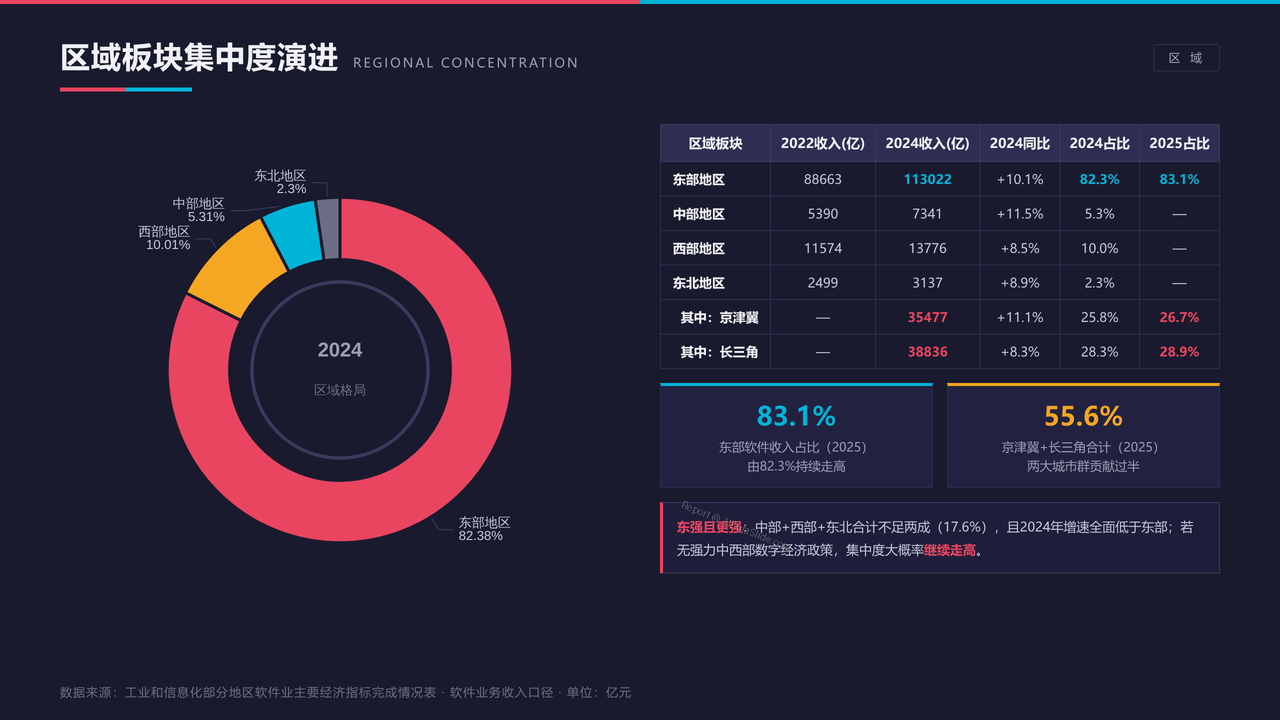
12、区域板块集中度演进
- 分析四大区域板块软件收入格局——东部占比82.3%→83.1%持续走高,京津冀+长三角合计占55.6%,中部、西部、东北合计不足两成。
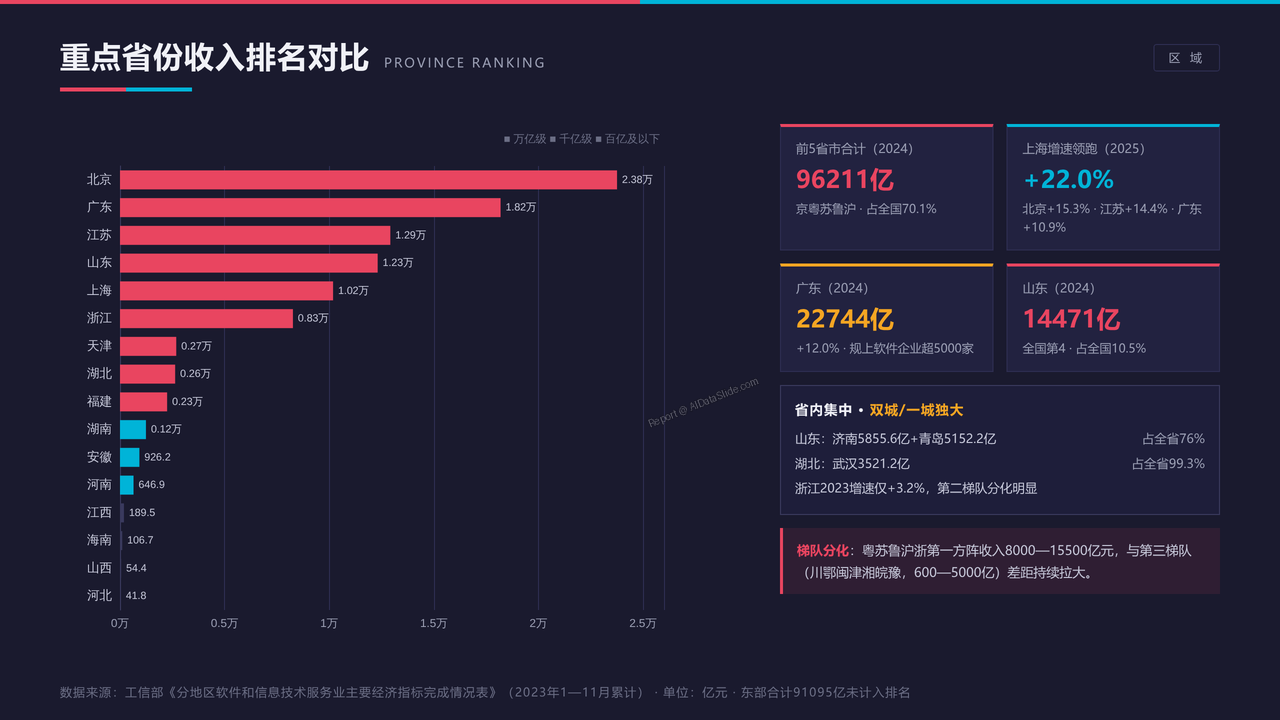
13、重点省份收入排名对比
- 对比2024年前5省市(北京、广东、江苏、山东、上海)软件收入合计96211亿元、占全国70.1%,2025年上海+22.0%增速领跑,粤苏鲁沪浙梯队分化。
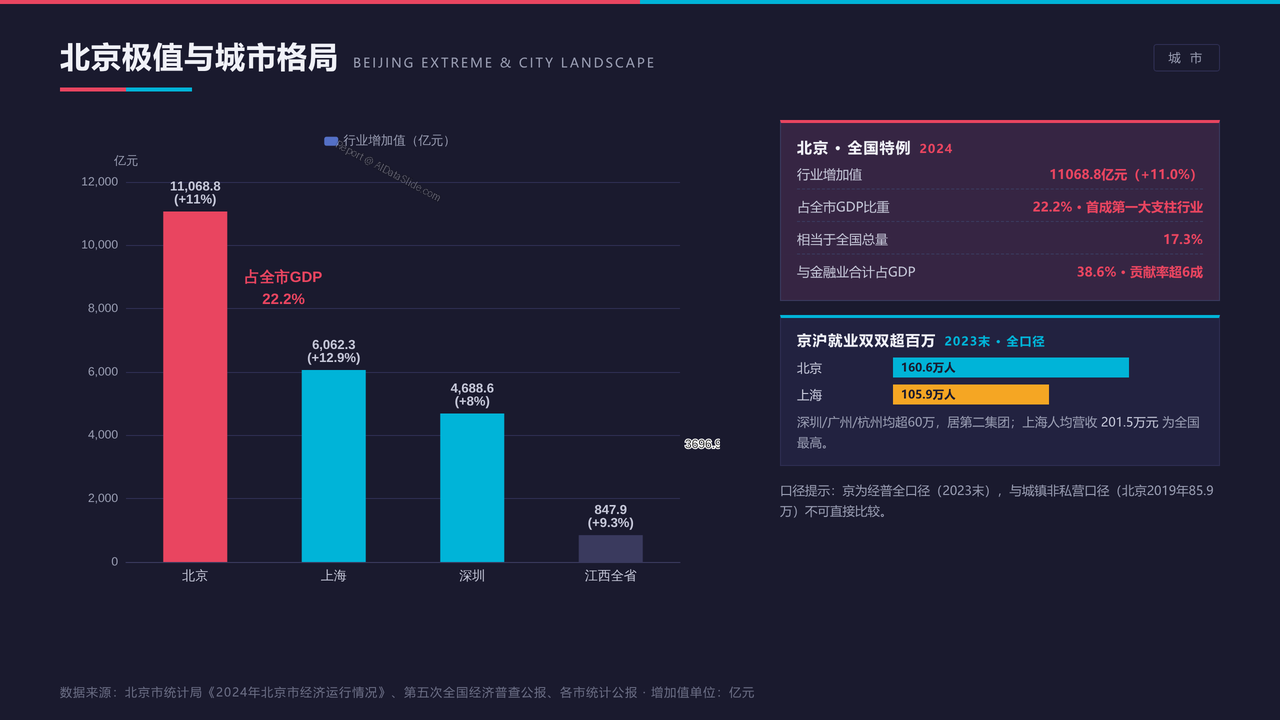
14、北京极值与城市格局
- 剖析北京2024年增加值11068.8亿元、占全市GDP 22.2%首成第一大支柱行业、相当于全国17.3%的特例地位,及京沪就业双双超百万的城市格局。
15、分省就业与工资分化
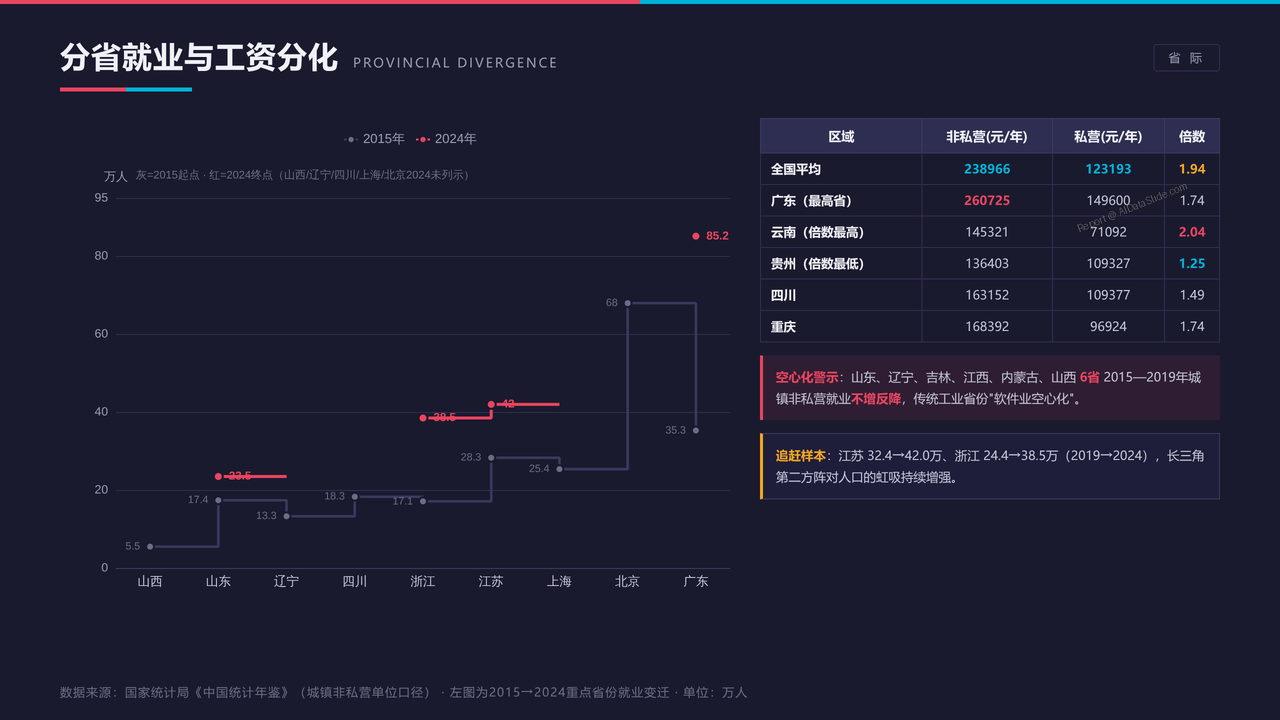
- 对比分省就业变迁——广东85.2万人占全国15.4%成超级聚集地,山东辽宁等6省负增长"空心化",非私营/私营工资差1.94倍的省际分化。
16、趋势研判与观察指标
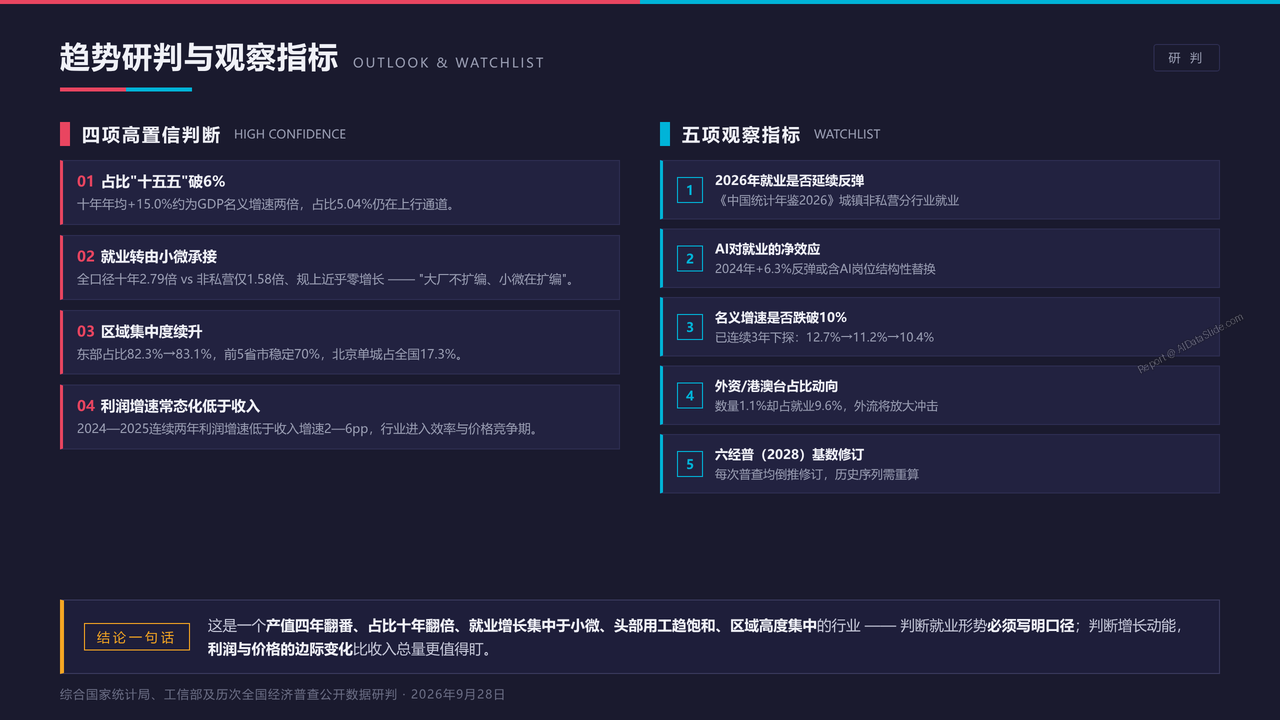
- 总结四项高置信判断(占比破6%、就业转由小微承接、集中度续升、利润增速常态化低于收入)与五项观察指标(2026就业、AI净效应、增速是否破10%、外资动向、六经普修订)。
注册即赠 3 次标准任务体验券
从一份数据开始,生成一份能汇报的作品。
上传数据、描述目标、选择模板,剩下的交给 AI-DataSlide。你可以在线预览、编辑、下载报告,也可以公开到作品广场。
立即免费体验