全国美容行业从业人员与产值十年(2015-2024)对比分析分析报告
基于国家统计局五经普/四经普/二经普公报、统计年鉴及艾媒咨询、美团研究院、Frost & Sullivan 等第三方数据,对 2015—2024 年全国美容行业产值规模(3047→4318 亿元,CAGR 3.95%)、从业人员(三口径:85.2 万/652.5 万/1000 万+)、企业主体(注册量 6 年 6.2 倍)、分省格局(广东 92 万+ 门店居首)的十年对比分析。
📝 本报告大纲内容
全国美容行业从业人员与产值十年(2015-2024)对比分析报告大纲
全国美容行业从业人员与产值十年(2015-2024)对比分析报告
- 基于国家统计局五经普/四经普/二经普公报、统计年鉴及艾媒咨询、美团研究院、Frost & Sullivan 等第三方数据,对 2015—2024 年全国美容行业产值规模(3047→4318 亿元,CAGR 3.95%)、从业人员(三口径:85.2 万/652.5 万/1000 万+)、企业主体(注册量 6 年 6.2 倍)、分省格局(广东 92 万+ 门店居首)的十年对比分析。
1、报告概述与数据口径说明
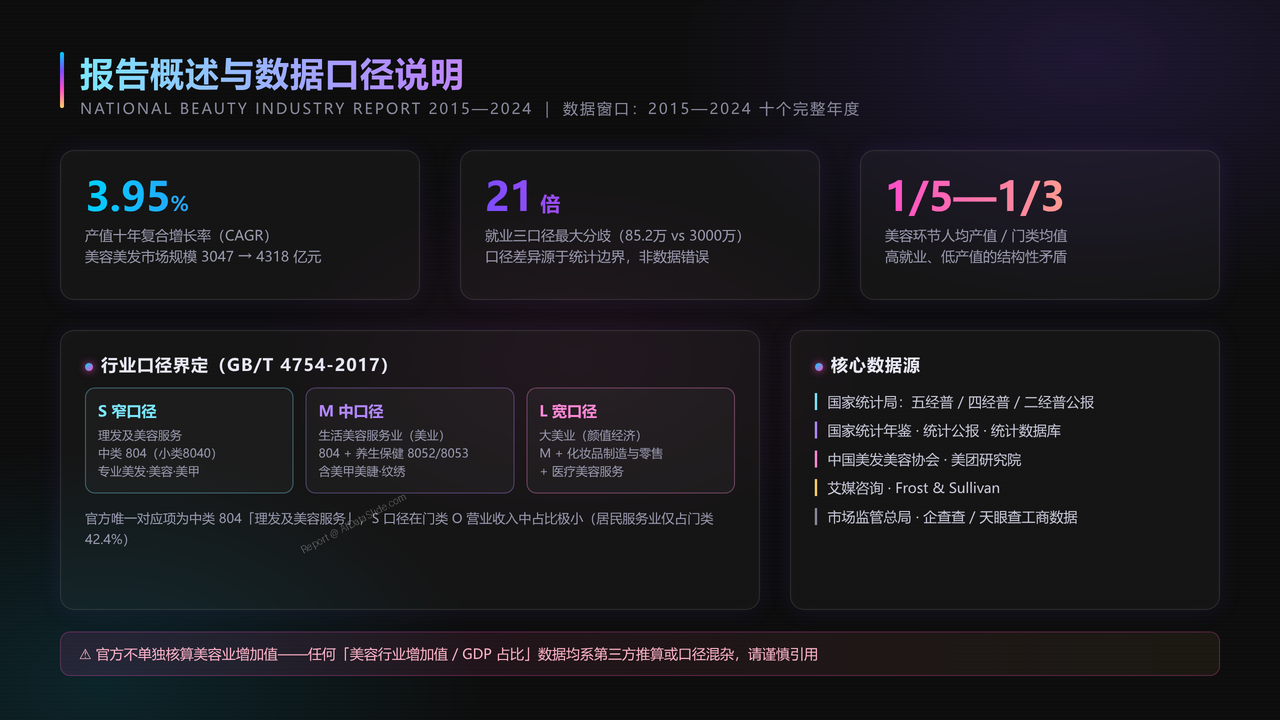
- 概述报告背景与核心结论摘要(产值十年 CAGR 仅 3.95%、就业三口径最高相差 21 倍、人均产值仅为门类均值 1/5—1/3),说明美容行业在 GB/T 4754-2017 中对应中类 804"理发及美容服务",介绍 S(窄)/M(中)/L(宽大美业)三级行业口径界定与统计边界,明确官方不单独核算美容业增加值的前提。
2、美容美发市场规模十年总览
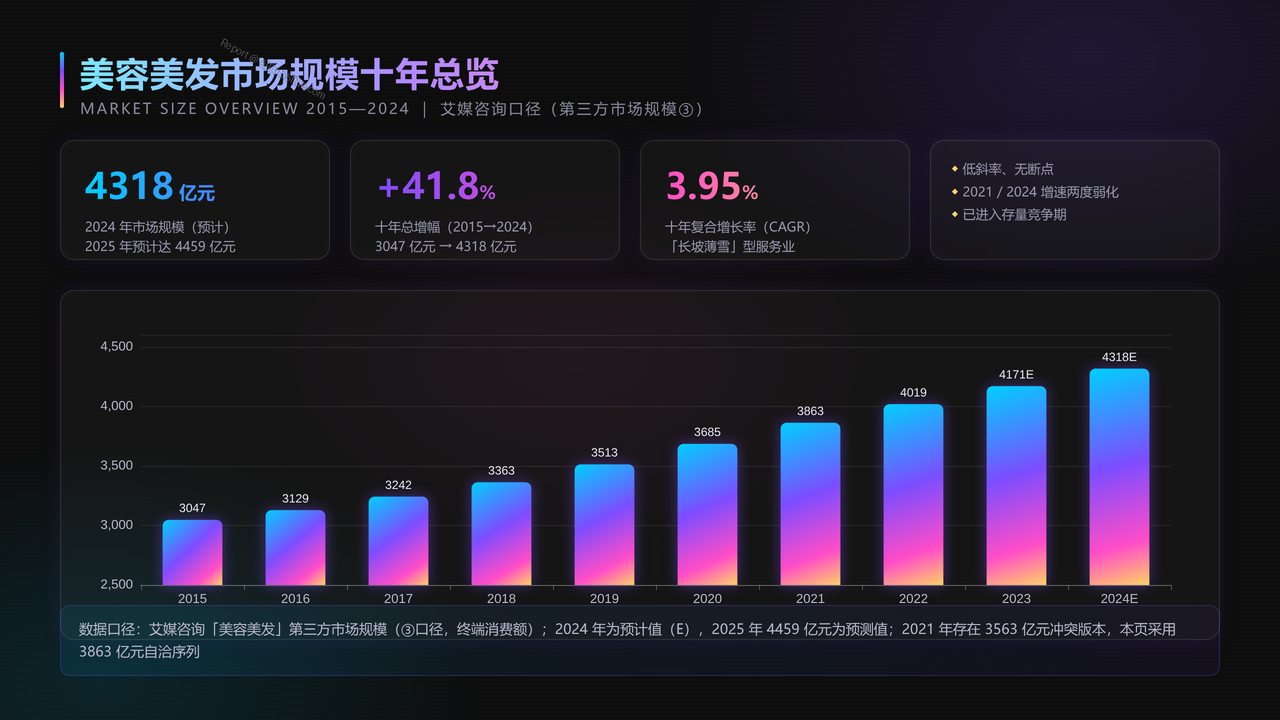
- 展示 2015—2024 年中国美容美发行业市场规模完整序列:2015 年 3047 亿元逐年攀升至 2024 年 4318 亿元(预计),2025 年预计 4459 亿元,十年总增幅约 41.8%、复合增长率 3.95%,呈现"低斜率、无断点"的稳步爬升形态,行业进入存量竞争期。
3、产值增速与低斜率稳态分析
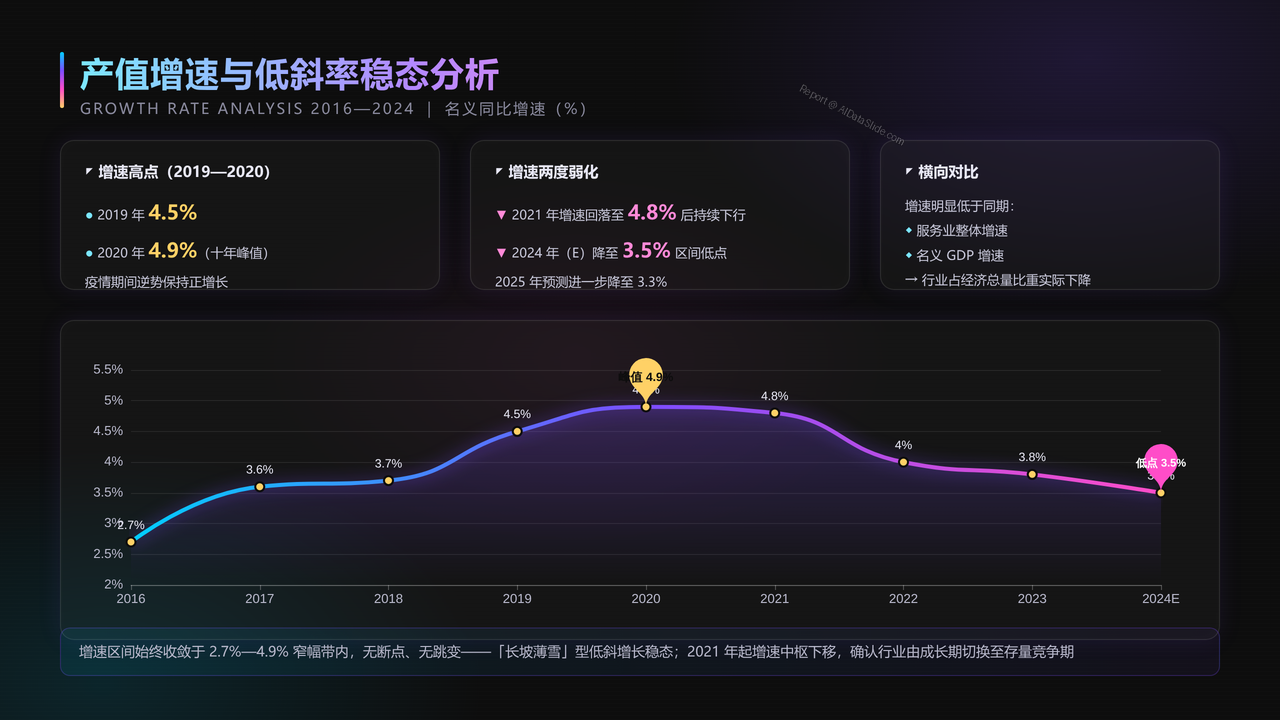
- 分析 2016—2024 年美容美发市场名义同比增速序列(2.7%→4.9%→3.5%),2019—2020 年达到增速高点 4.5%—4.9% 后持续回落,2021 年与 2024 年(3.5%)两次出现增速弱化,明显低于同期服务业整体增速与名义 GDP 增速,印证"长坡薄雪"型低斜增长特征。
4、产值三口径数据交叉对比
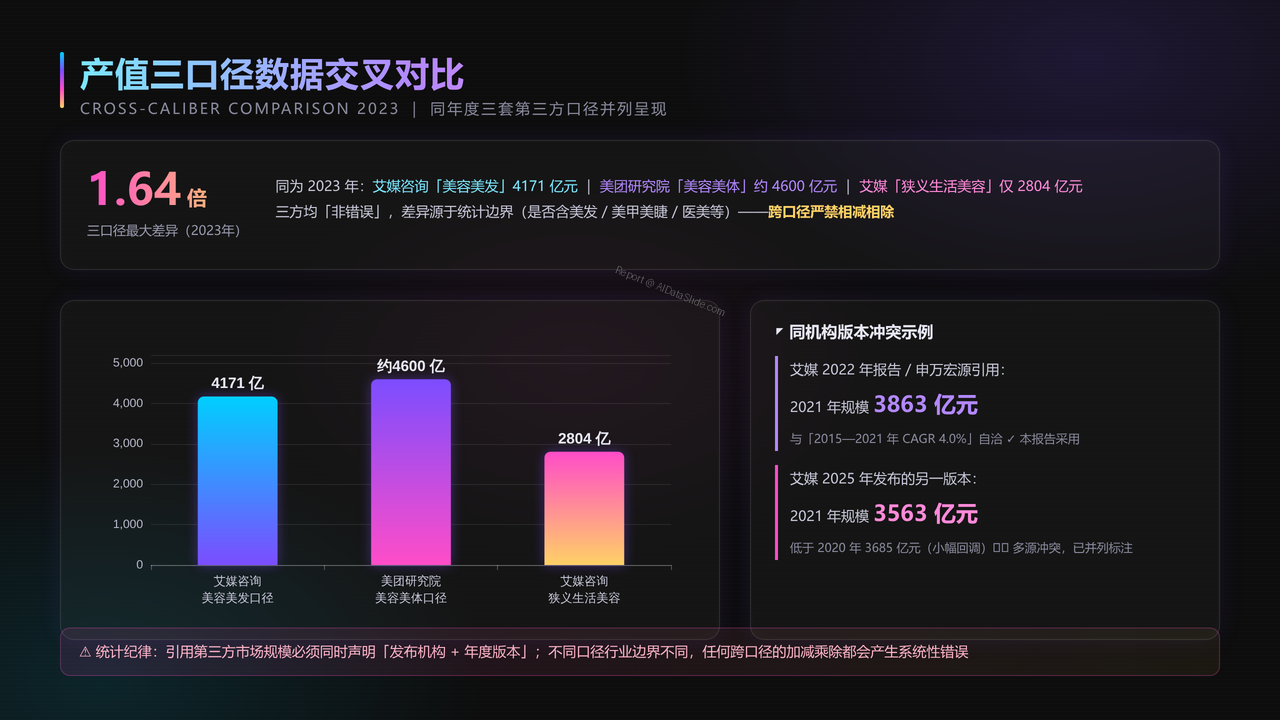
- 对比同为 2023 年的三套第三方产值口径:艾媒咨询"美容美发"口径 4171 亿元、美团研究院"美容美体"口径约 4600 亿元、艾媒"狭义生活美容"口径 2804 亿元,最大差异达 1.64 倍;并列展示艾媒 2021 年两版本数据冲突(3863 亿 vs 3563 亿),强调跨口径严禁相减相除的统计纪律。
5、医疗美容市场规模高增长
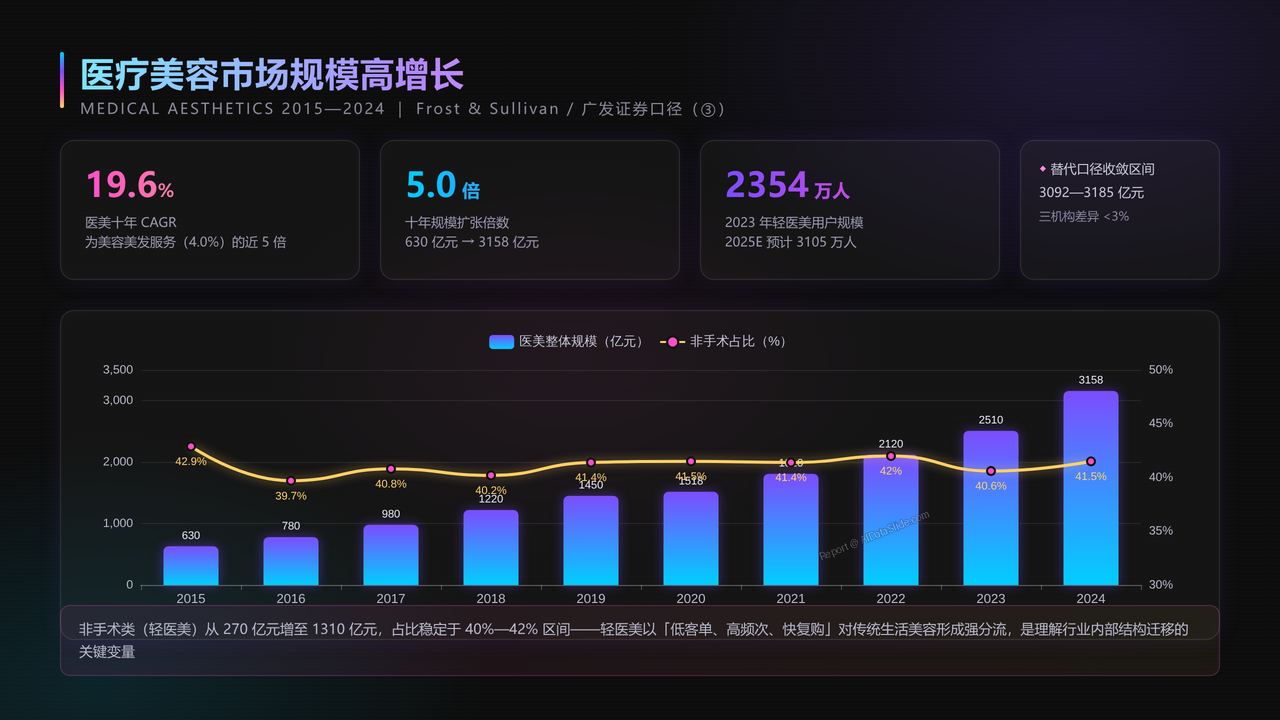
- 分析医疗美容板块 2015—2024 年规模序列:从 630 亿元增至 3158 亿元,十年 CAGR 高达 19.6%,为美容美发服务(4.0%)的近 5 倍;其中非手术类(轻医美)从 270 亿元增至 1310 亿元,占比稳定在 40%—42% 区间,2023 年轻医美用户规模 2354 万人,对生活美容形成强分流。
6、大美业三大板块结构拆分
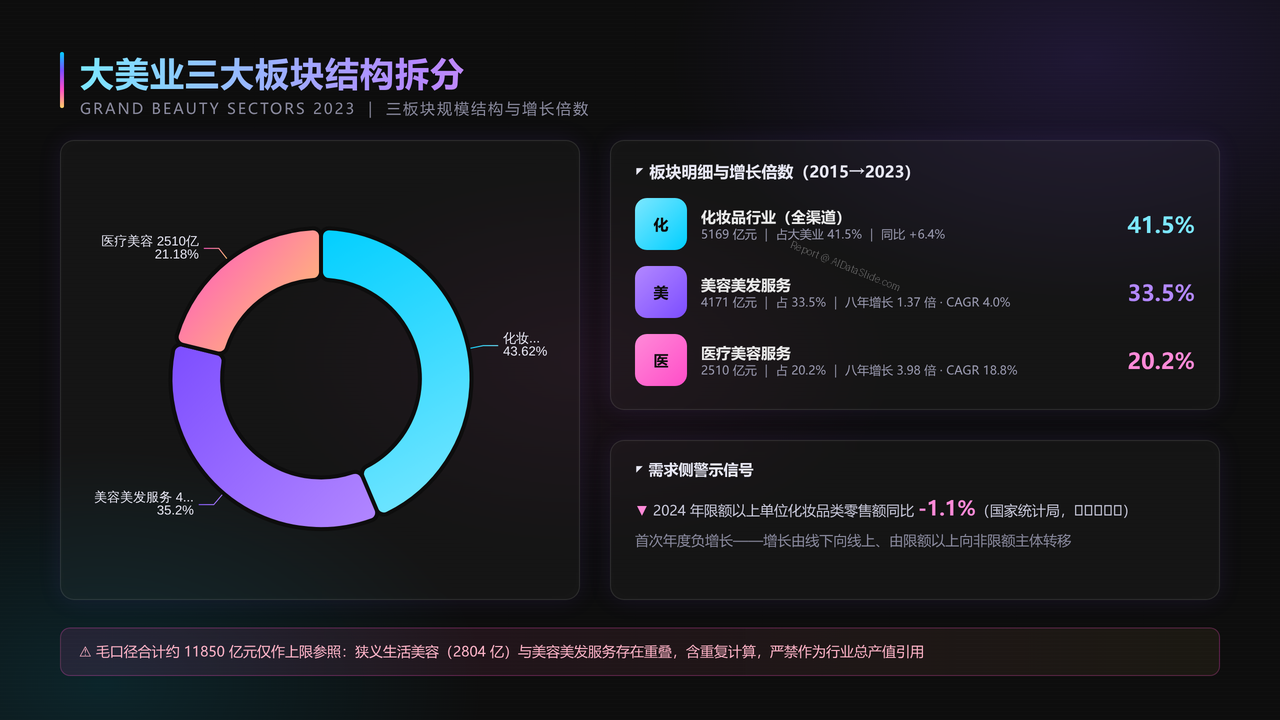
- 拆解 2023 年"大美业"三大板块规模结构:化妆品行业 5169 亿元(占 41.5%)、美容美发服务 4171 亿元(占 33.5%)、医疗美容服务 2510 亿元(占 20.2%),毛口径合计约 11850 亿元;对比各板块 2015—2023 年增长倍数(美容美发 1.37×、医美 3.98×),并提示 2024 年限额以上化妆品类零售额首次年度负增长(-1.1%)。
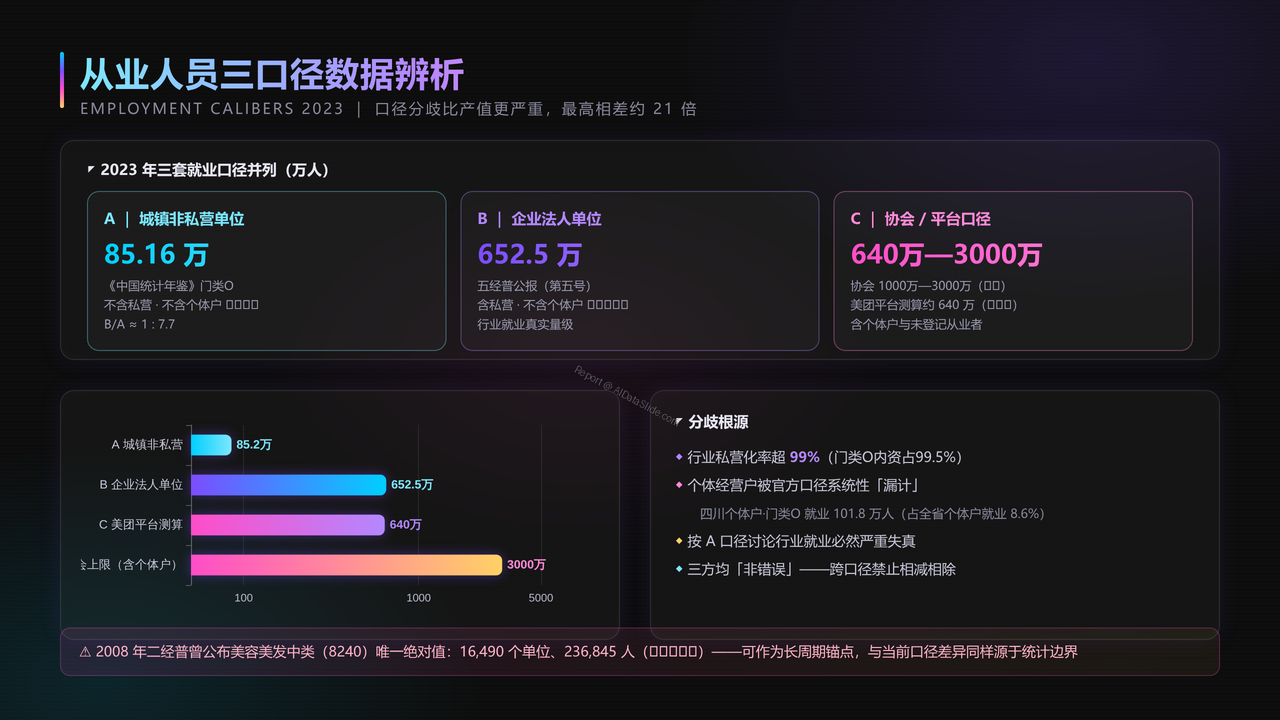
7、从业人员三口径数据辨析
- 并列辨析 2023 年三套就业口径:A 城镇非私营单位 85.16 万人、B 全口径企业法人单位 652.5 万人(五经普,A:B≈1:7.7)、C 行业协会口径 1000 万—3000 万人(含个体户,B:C 相差最高 4.6 倍),另附美团平台测算 640 万人;说明差异根源在于私营化率超 99% 与个体经营户被系统性漏计,强调按 A 口径讨论行业就业必然失真。
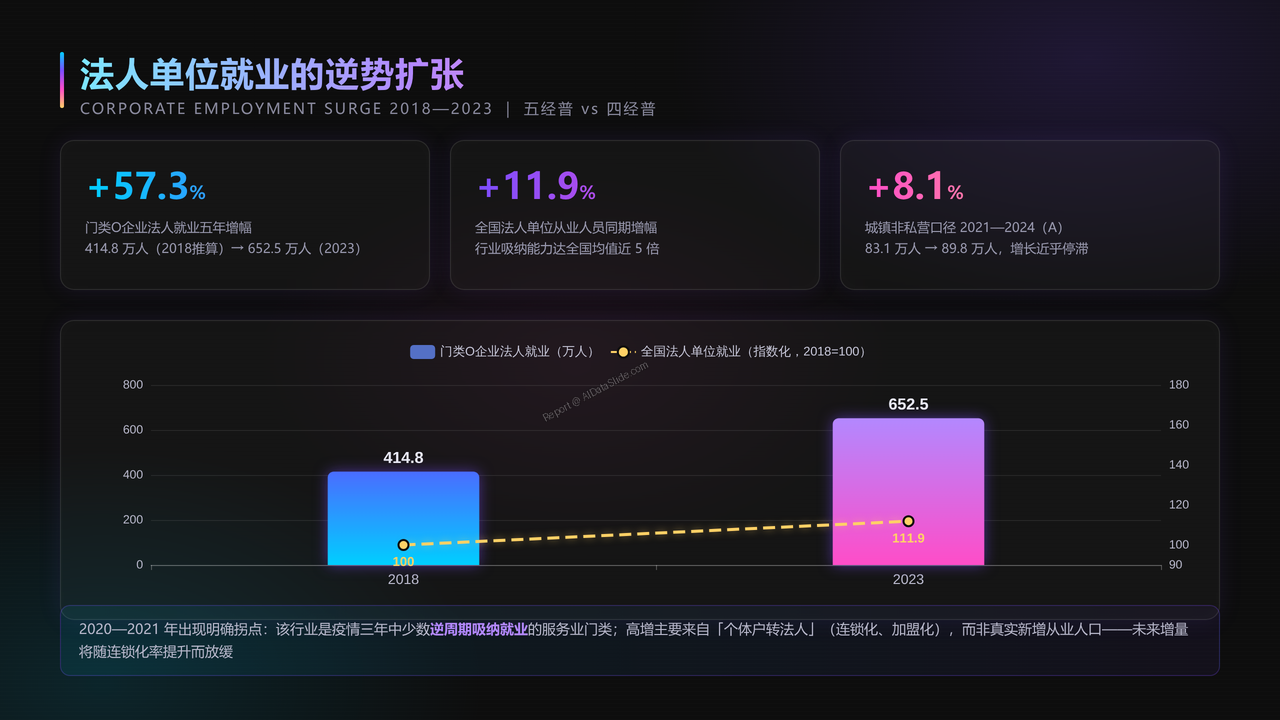
8、法人单位就业的逆势扩张
- 对比门类 O 企业法人单位从业人员 2018 年 414.8 万人(推算)→ 2023 年 652.5 万人,五年增长 57.3%,远超全国法人单位从业人员同期 +11.9%;而城镇非私营口径 2021—2024 年仅从 83.1 万人增至 89.8 万人(+8.1%),呈现"法人逆周期吸纳就业 + 非私营停滞"的分化拐点,增长动力主要来自个体户转法人(连锁化)。
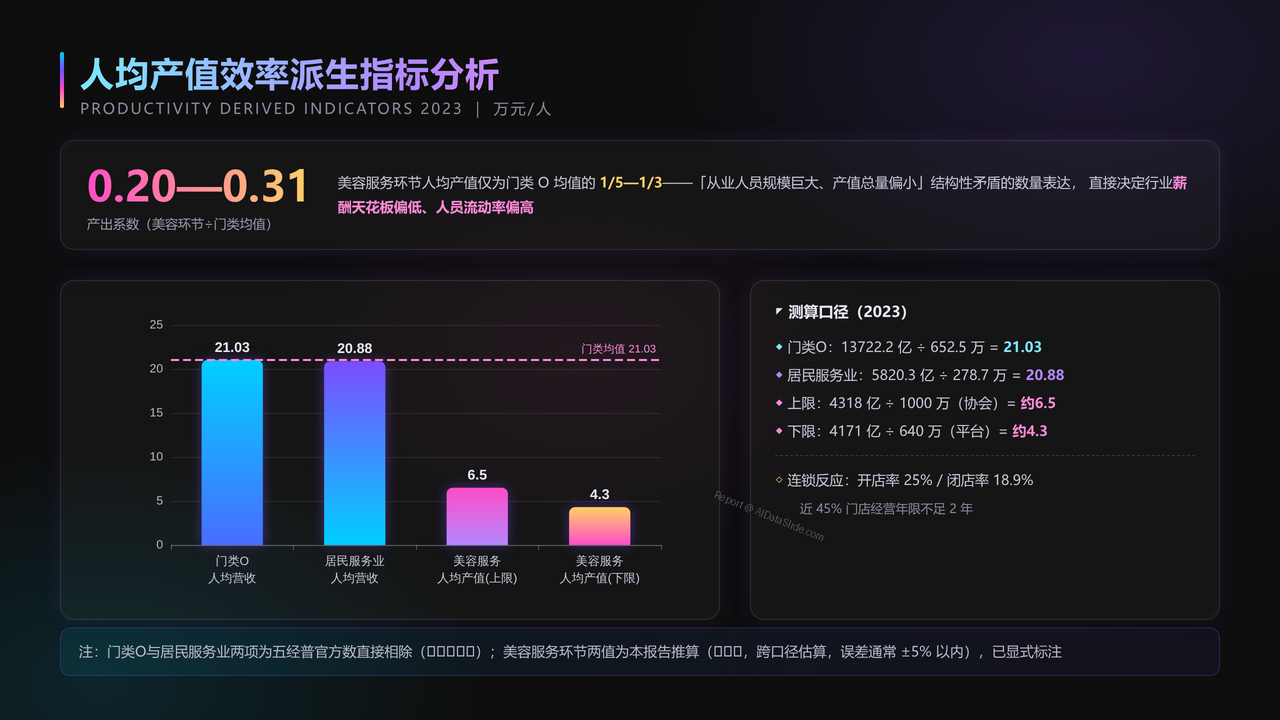
9、人均产值效率派生指标分析
- 测算 2023 年效率派生指标:门类 O 人均营业收入 21.03 万元/人、居民服务业 20.88 万元/人,而美容美发服务环节人均产值仅 4.3 万—6.5 万元/人(下限按平台 640 万人、上限按协会 1000 万人测算),产出系数仅为门类均值的 0.20—0.31;解释"高就业、低产值"结构如何拉低薪酬天花板并推高人员流动率。
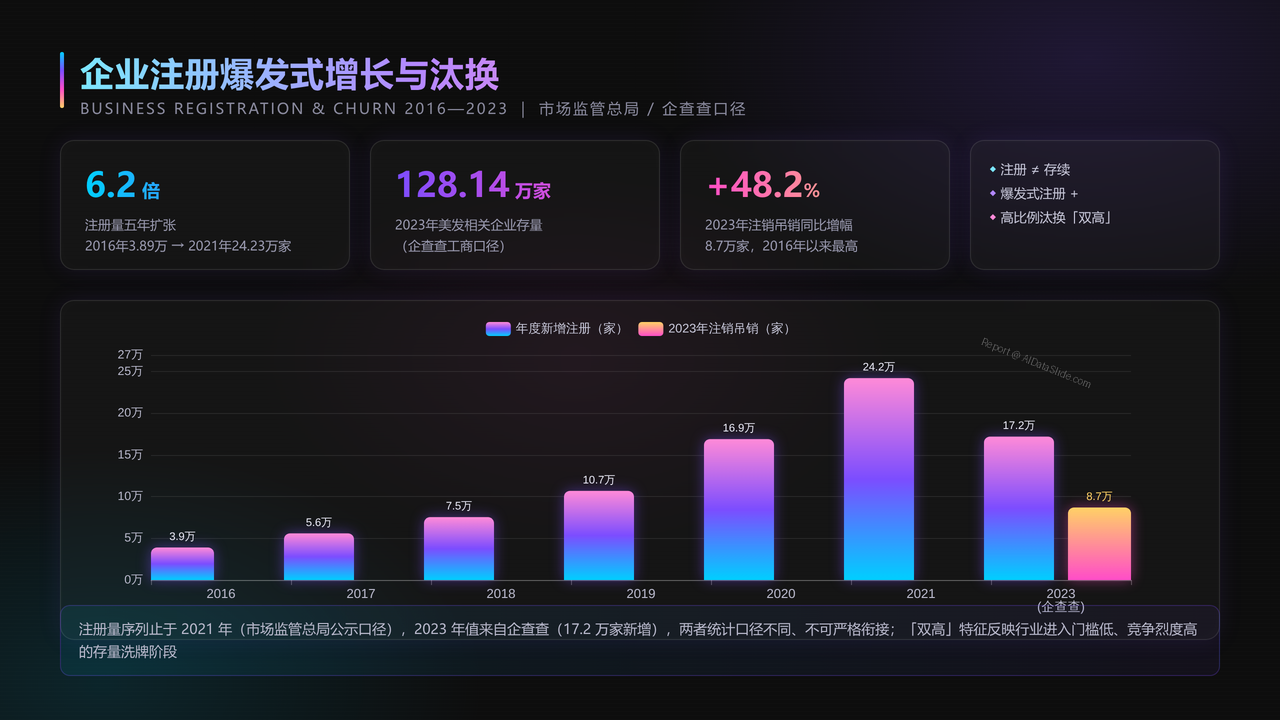
10、企业注册爆发式增长与汰换
- 展示美容美发企业注册量 2016—2021 年从 3.89 万家飙升至 24.23 万家(5 年 6.2 倍)的爆发曲线;对比 2023 年存量格局:美发相关企业存量 128.14 万家、年新增注册 17.2 万家、注销吊销 8.7 万家(同比 +48.2%,2016 年以来最高),呈现"爆发式注册 + 高比例汰换"双高特征。
11、门店汰换与行业集中度分析
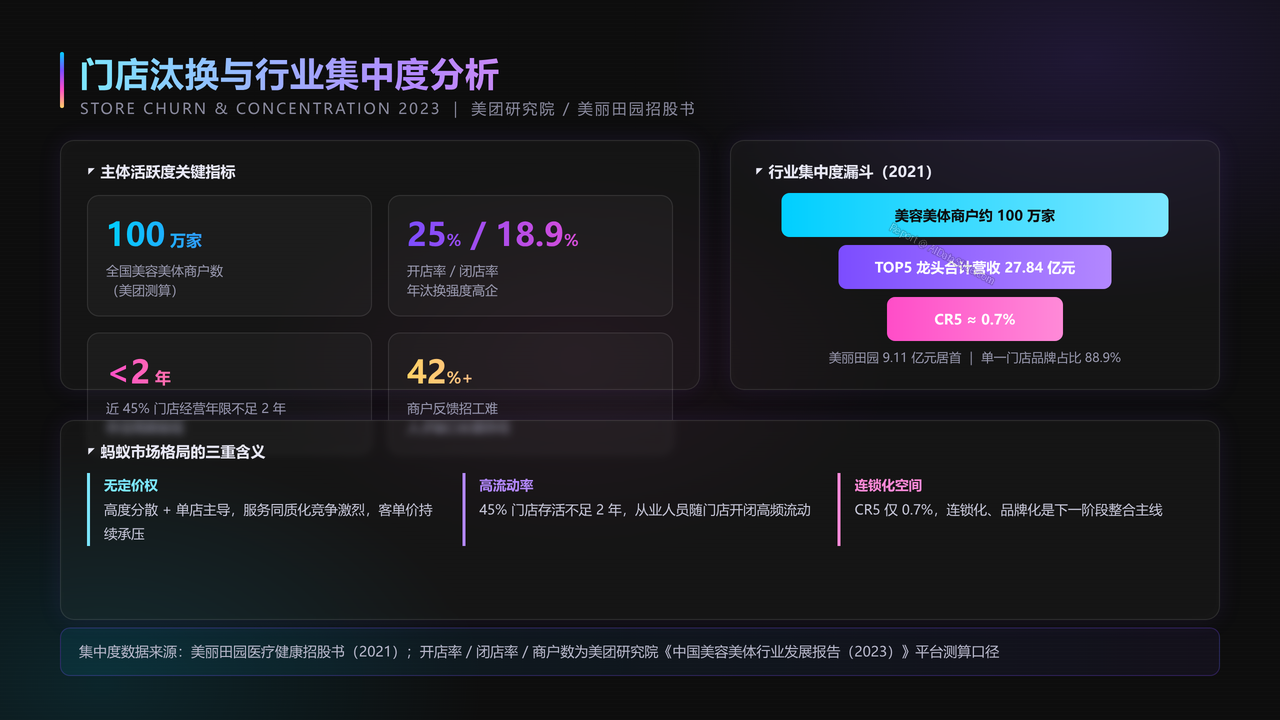
- 分析 2023 年行业主体活跃度指标:全国美容美体商户约 100 万家(美团测算),开店率 25%、闭店率 18.9%,近 45% 门店经营年限不足 2 年;行业集中度 CR5 仅约 0.7%(美丽田园 9.11 亿元居首),单一门店品牌占比 88.9%,42% 以上商户反馈招工难,呈现高度分散的"蚂蚁市场"格局。
12、分省经济普查就业与收入对比
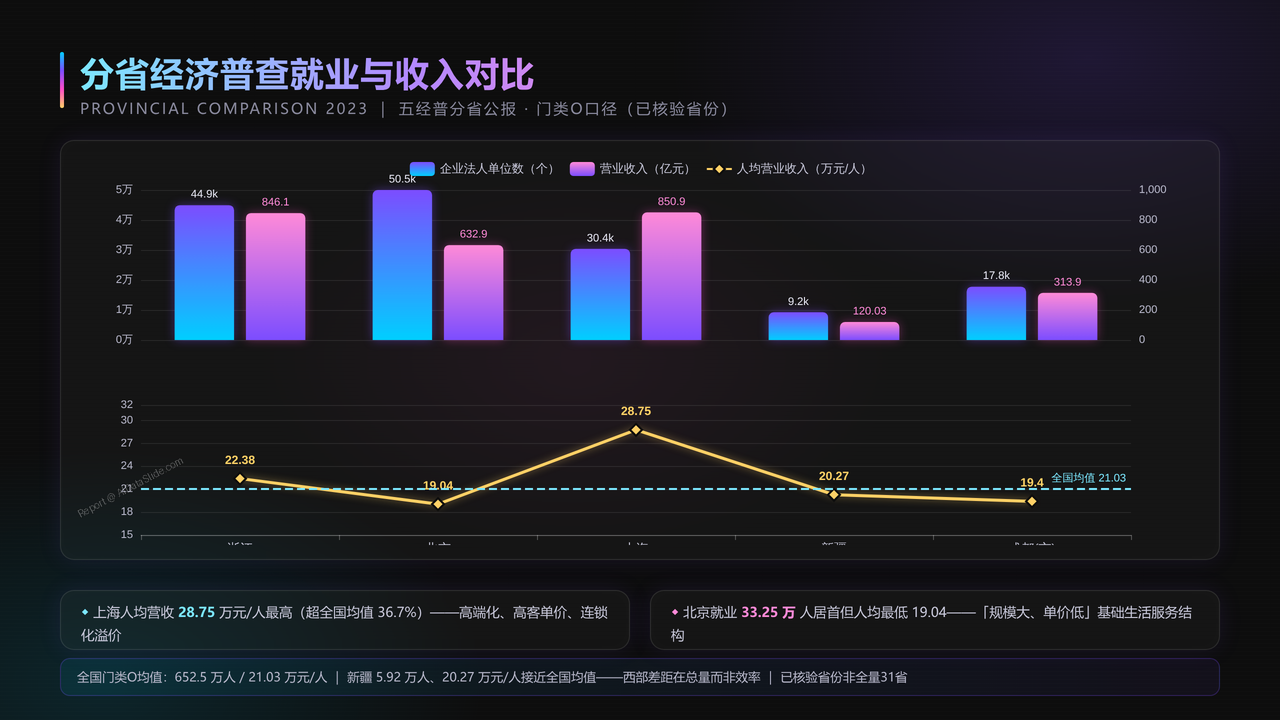
- 基于五经普分省数据(门类 O 口径)对比已核验省份 2023 年格局:浙江 37.8 万人、北京 33.25 万人、上海 29.6 万人、新疆 5.92 万人;人均营业收入上海 28.75 万元/人最高(超全国均值 36.7%)、浙江 22.38 万元/人次之、北京 19.04 万元/人最低,全国门类均值 21.03 万元/人,反映"高端化溢价 vs 规模大单价低"的区域分化。
13、分省五年就业收入增幅对比
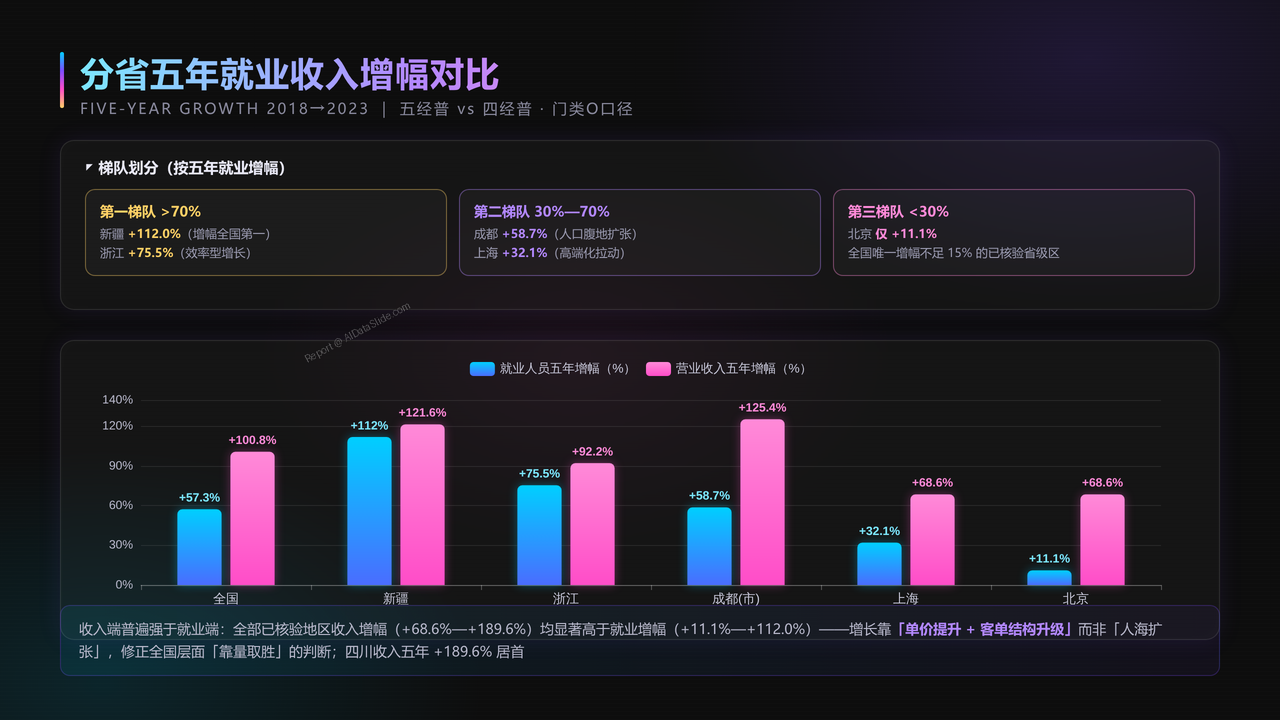
- 对比 2018→2023 年五年变化:新疆就业 +112.0%、收入 +121.6%(增幅双第一,低基数高弹性),浙江 +75.5%/+92.2%(效率型增长),成都 +58.7%/+125.4%,上海 +32.1%/+68.6%,北京仅 +11.1%(全国唯一增幅不足 15%,供给饱和);全部地区收入增幅显著高于就业增幅,说明增长靠"单价提升+客单结构升级"而非人海扩张。
14、广东第一极与区域格局分化
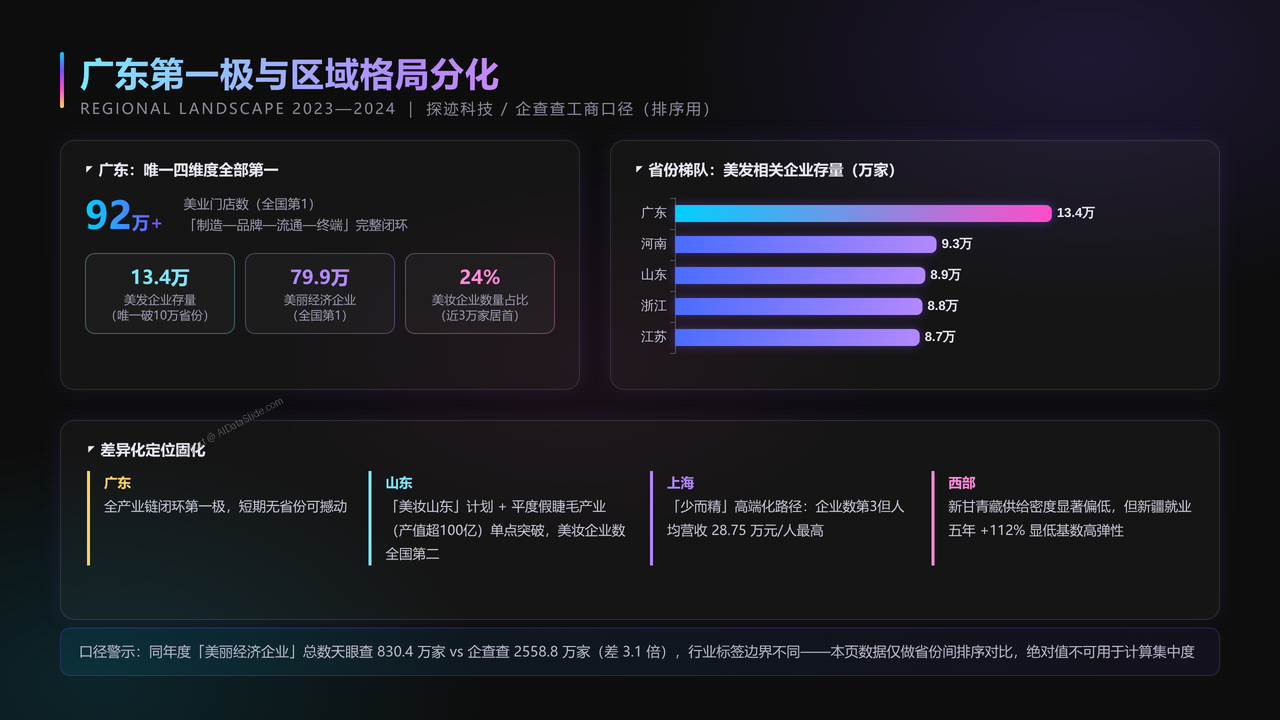
- 展示分省工商主体口径格局:广东美业门店超 92 万家(全国第一)、美发相关企业存量 13.4 万家(全国唯一破 10 万省份)、美丽经济相关企业 79.9 万家,为唯一在门店/品牌商/贸易商/美妆企业四维度全部第一的省份;第二梯队河南 9.3 万、山东 8.9 万、浙江 8.8 万、江苏 8.7 万家,新疆、甘肃、青海、西藏等西部省区明显偏低,形成"东—中—西"三级阶梯。
15、细分赛道此消彼长的分化趋势
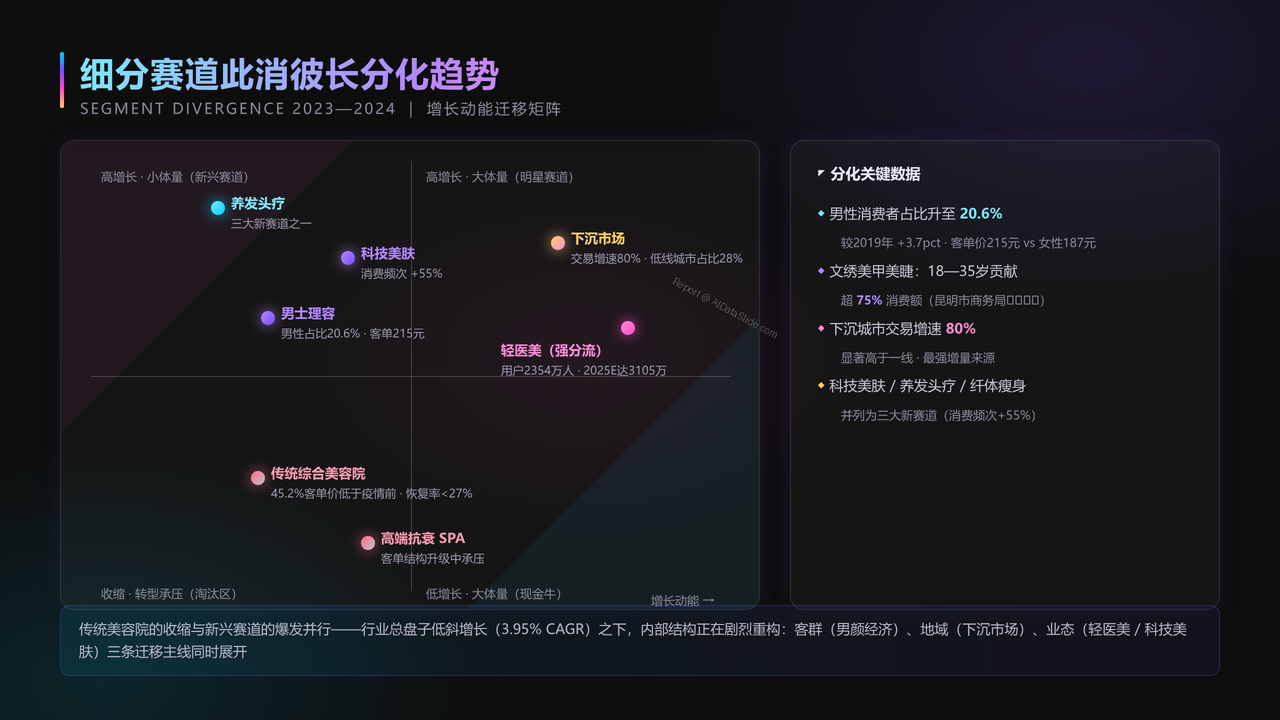
- 分析行业内细分赛道分化:传统综合美容院收缩(45.2% 从业者反馈客单价低于疫情前、经营恢复率不足 27%)vs 高增长赛道——科技美肤(消费频次 +55%)、养发头疗、男士理容(男性消费者占比升至 20.6%、客单价 215 元 vs 女性 187 元)、下沉市场(交易增速 80%、低线城市消费者占比 28%),文绣美甲美睫由 18—35 岁群体贡献超 75% 消费额。
16、十年趋势研判与核心结论
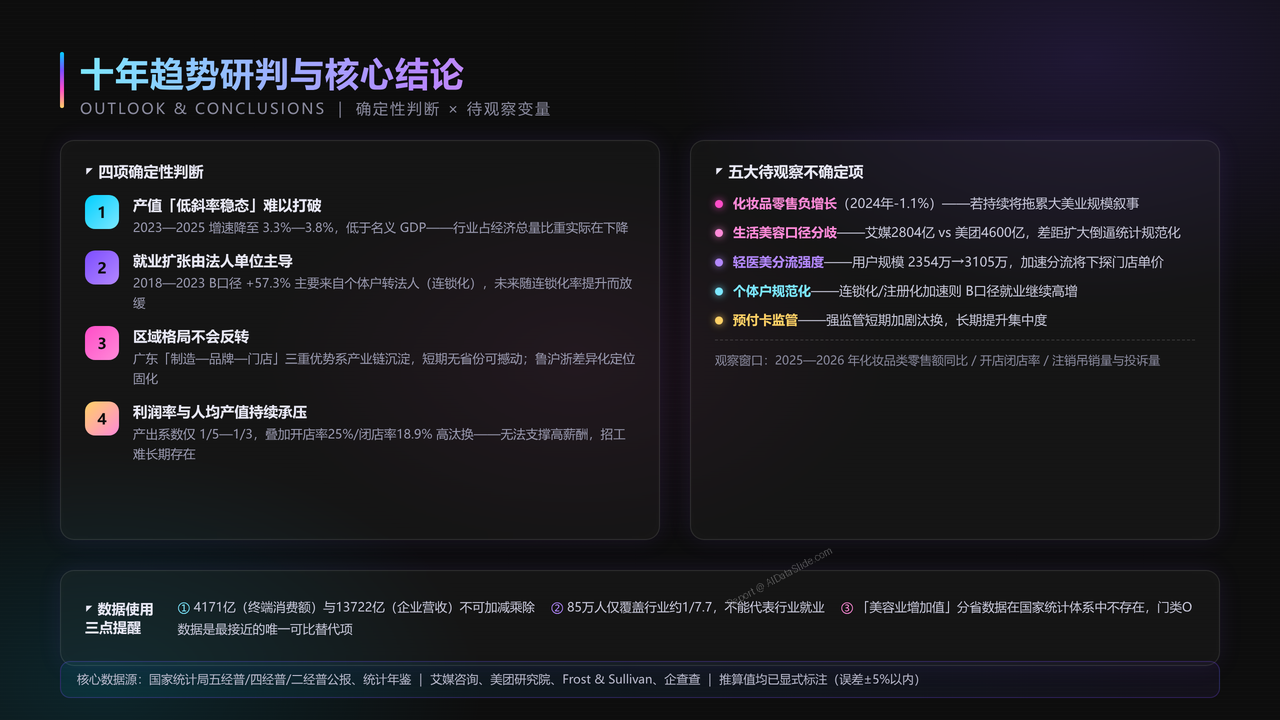
- 总结四项确定性判断:产值低斜率稳态难破(增速 3.3%—3.8% 低于名义 GDP)、就业扩张由法人单位主导(未来随连锁化放缓)、区域格局固化(广东三重优势短期无省份可撼动)、利润率与人均产值持续承压(1/5—1/3 产出系数 + 高汰换);并列示化妆品零售负增长、轻医美分流强度、预付卡监管等五大待观察不确定项与三点数据使用提醒。
注册即赠 3 次标准任务体验券
从一份数据开始,生成一份能汇报的作品。
上传数据、描述目标、选择模板,剩下的交给 AI-DataSlide。你可以在线预览、编辑、下载报告,也可以公开到作品广场。
立即免费体验