中国高端腕表产业 产值与发展的十年对比分析报告 2016 — 2025
基于钟表制造业全行业工业总产值(2025年617亿元)、高端腕表零售市场(2025年930亿元)、瑞士对华出口(2025年18.04亿瑞郎)、六大主产区与11个产表省格局、智能手表替代效应等多源数据的十年对比分析。
📝 本报告大纲内容
中国高端腕表产业产值与发展的十年对比分析报告(2016–2025)
- 基于钟表制造业全行业工业总产值(2025年617亿元)、高端腕表零售市场(2025年930亿元)、瑞士对华出口(2025年18.04亿瑞郎)、六大主产区与11个产表省格局、智能手表替代效应等多源数据的十年对比分析。
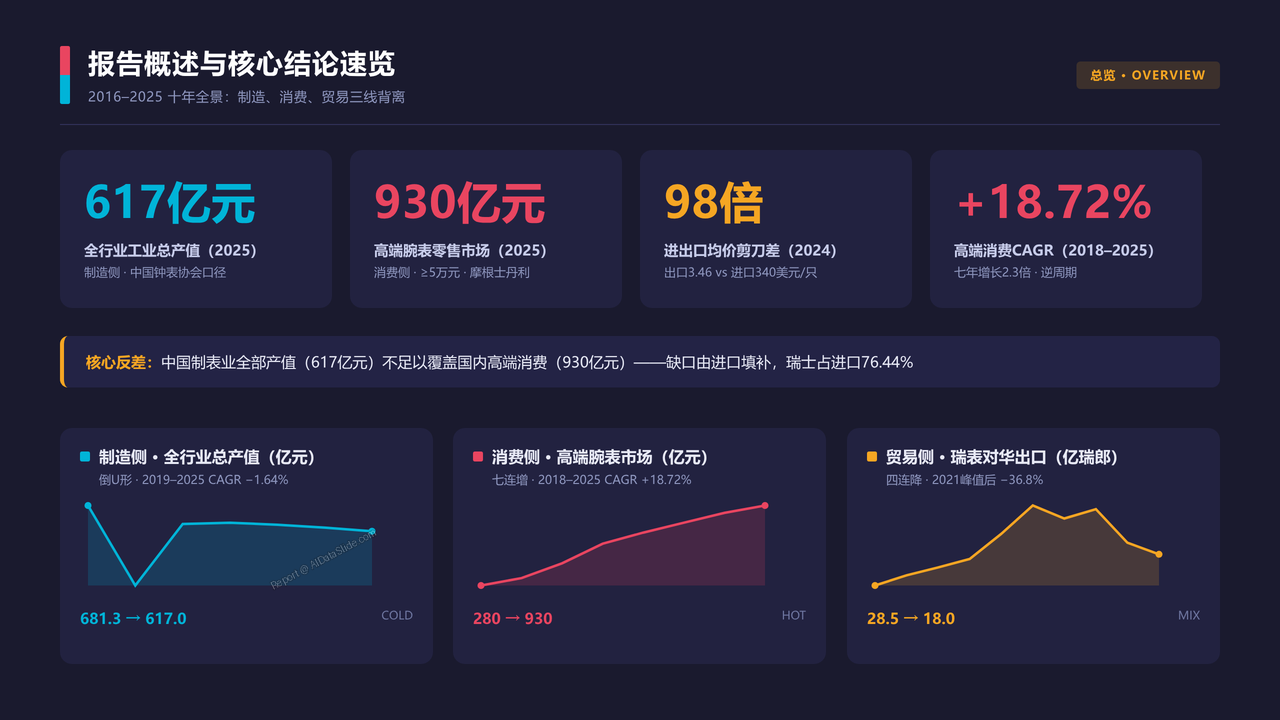
1、报告概述与核心结论速览
- 总览2016–2025十年全景,突出"中国制造产值617亿元不足覆盖国内高端消费930亿元"与"出口均价3.46美元 vs 进口均价340美元、98倍剪刀差"两大反差性核心事实
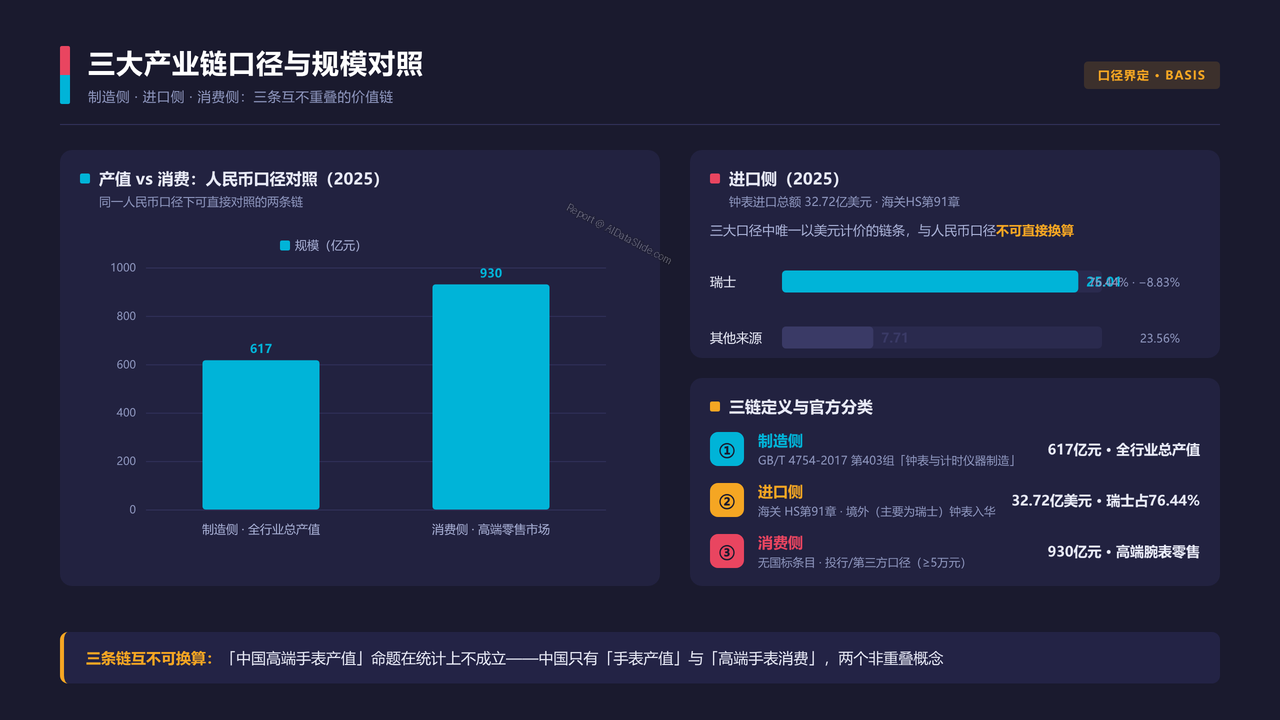
2、三大产业链口径界定与规模对照
- 解析制造侧(617亿)、进口侧(32.72亿美元)、消费侧(930亿)三条互不重叠的价值链口径,说明"高端手表产量产值"命题在统计上的不成立性
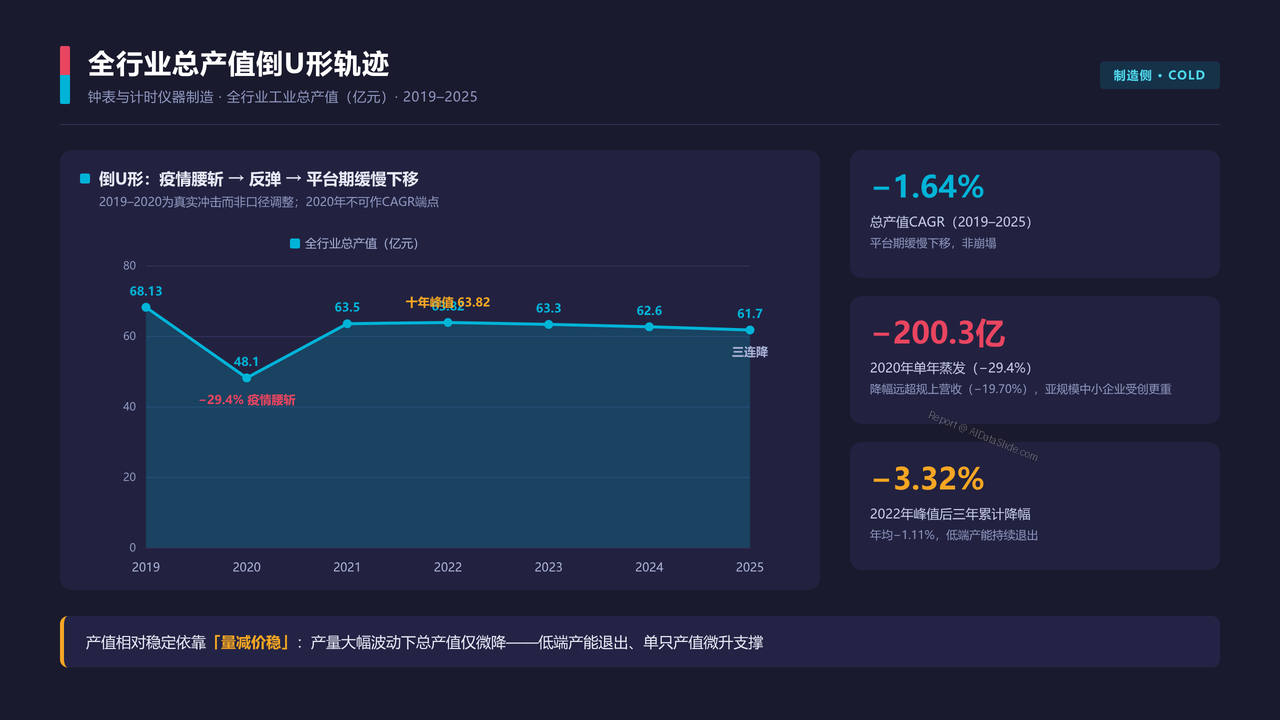
3、全行业总产值倒U形十年轨迹
- 分析2019年峰值681.3亿→2020年腰斩481亿→2021年反弹635亿→2025年617亿的倒U形走势,其中2022年638.2亿为十年峰值后连降三年
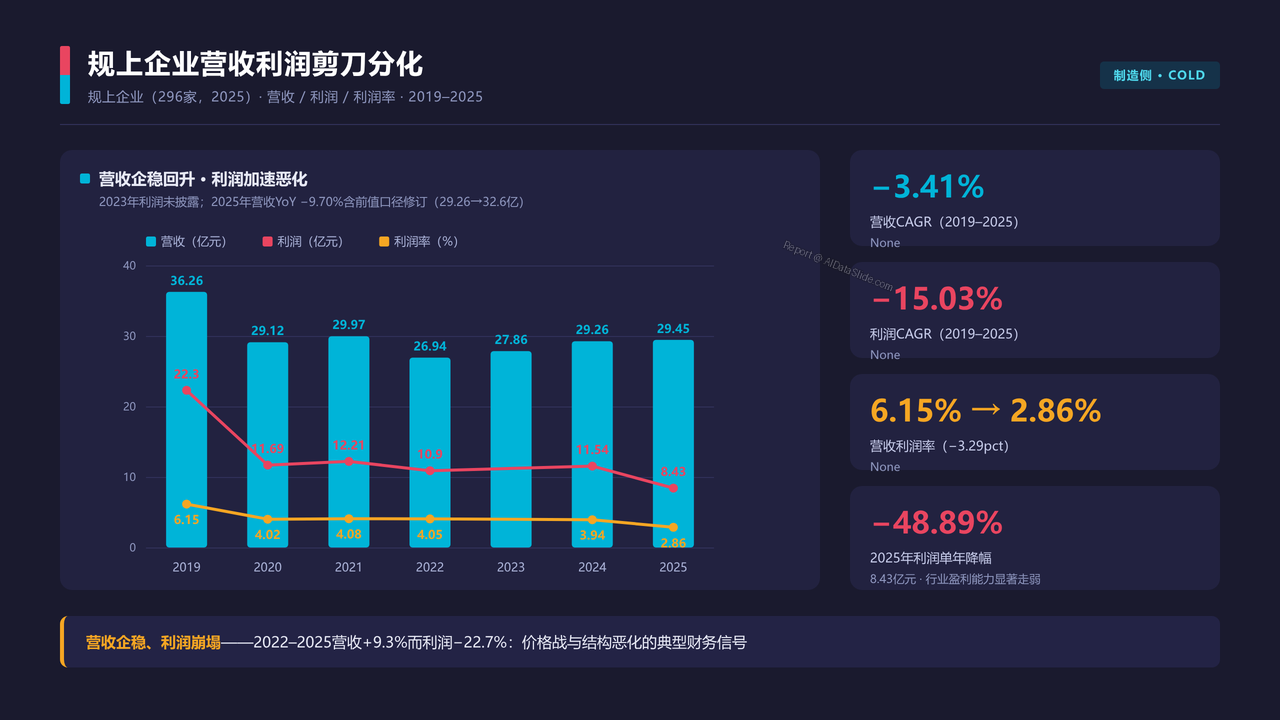
4、规上企业营收利润十年剪刀分化
- 分析规上营收362.6亿(2019)→294.52亿(2025)CAGR −3.41%,利润22.3亿→8.43亿CAGR −15.03%,利润率6.15%→2.86%,呈现"营收企稳、利润崩塌"的典型恶化结构
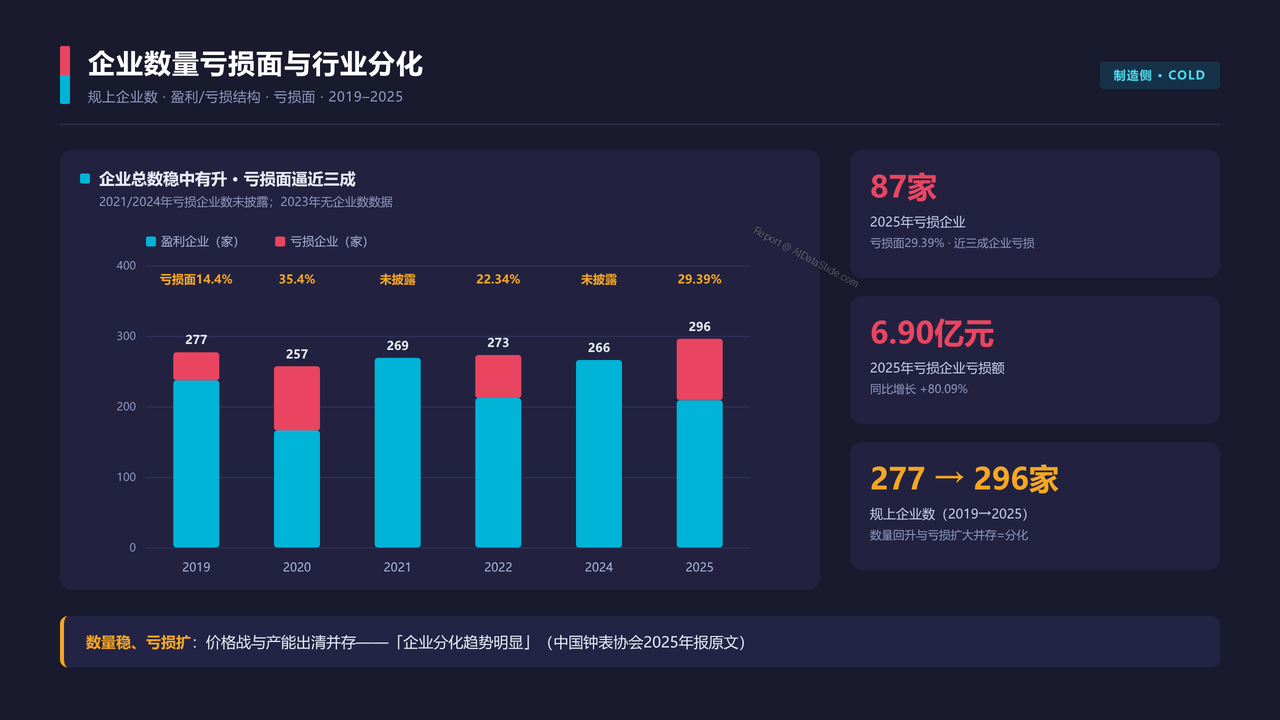
5、企业数量亏损面与行业分化程度
- 分析规上企业数277→296家、2025年亏损企业87家亏损面29.39%、亏损额6.90亿元同比+80.09%,揭示价格战与产能出清下的企业分化
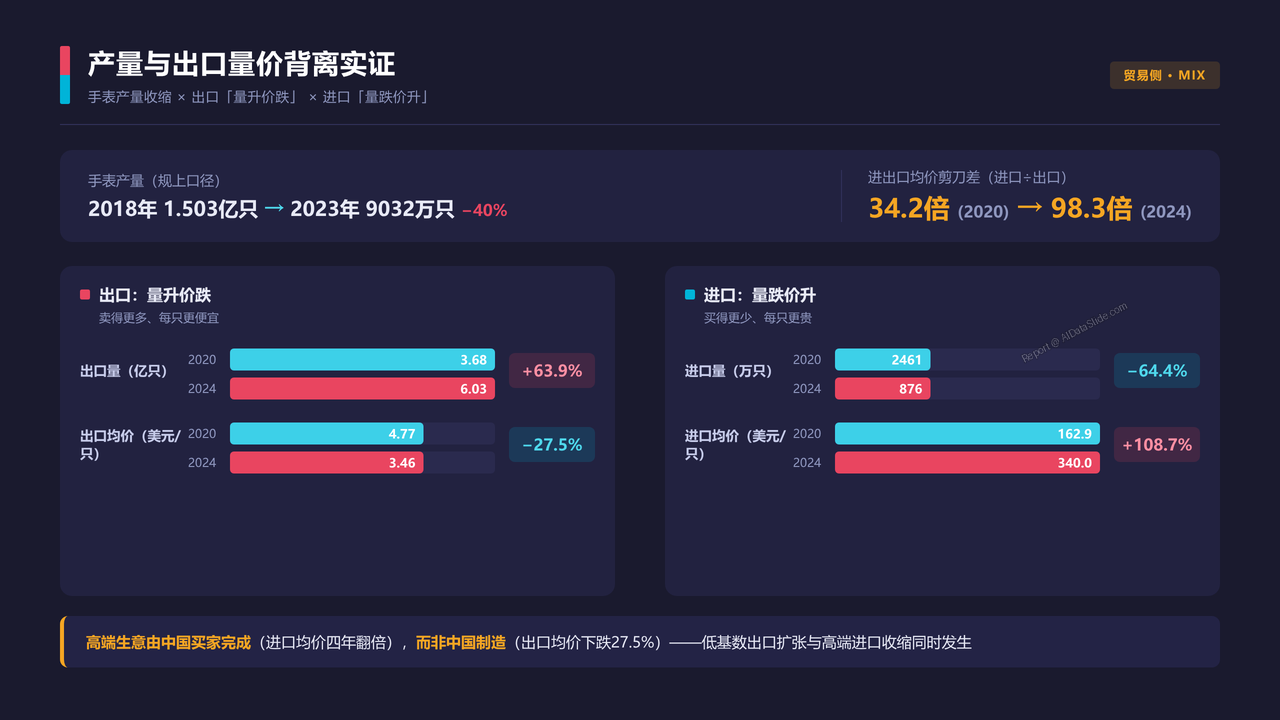
6、产量与出口量价背离实证
- 分析手表产量1.5亿只→9032万只的收缩,以及出口量+63.9%、出口均价−27.5%的"量升价跌",对照进口量−64.4%、进口均价+108.7%的"量跌价升"
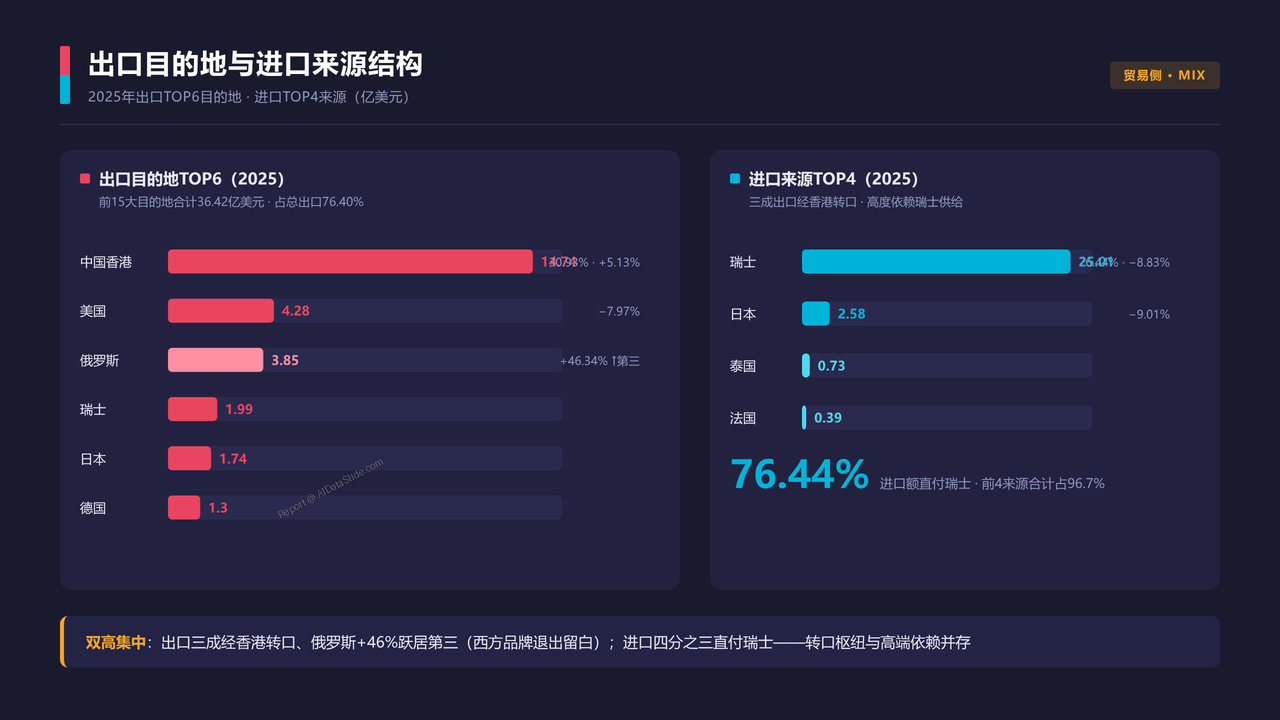
7、出口目的地与进口来源结构透视
- 分析2025年出口前15目的地占76.4%(香港14.74亿美元居首、俄罗斯+46.34%跃居第三),进口瑞士占76.44%的来源集中度
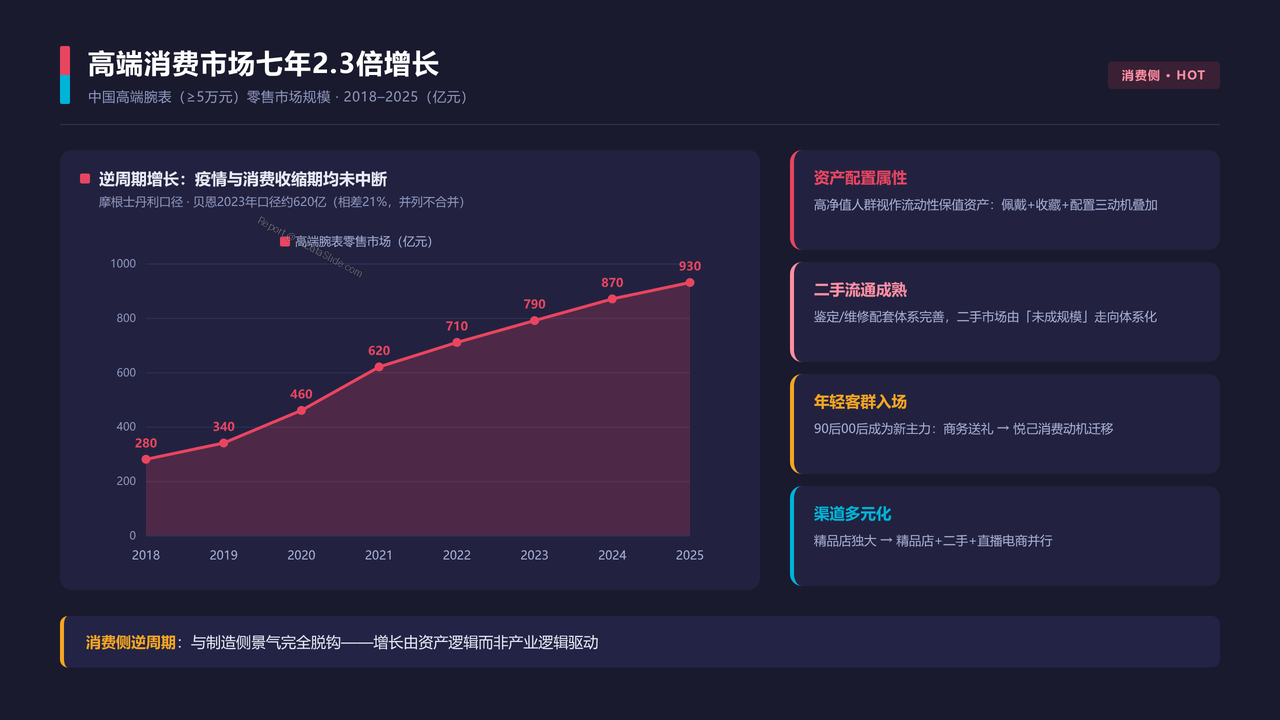
8、高端消费市场七年增长2.3倍
- 分析高端腕表零售市场280亿(2018)→930亿(2025)CAGR 18.72%的逆周期增长,及其资产配置、二手流通、年轻客群、渠道多元四大支撑
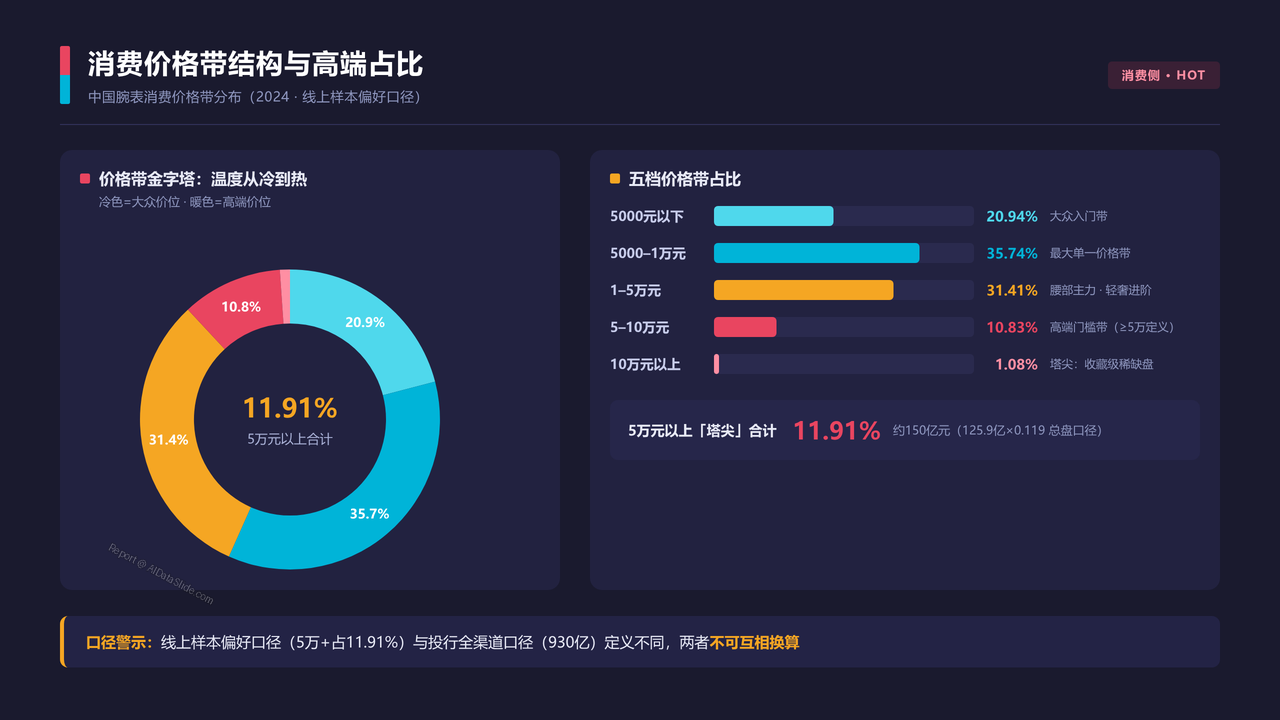
9、消费价格带结构与高端占比解析
- 分析价格带结构:5000元以下20.94%、5000–1万35.74%、1–5万31.41%、5–10万10.83%、10万以上1.08%,5万元以上合计仅11.91%的"塔尖"特征
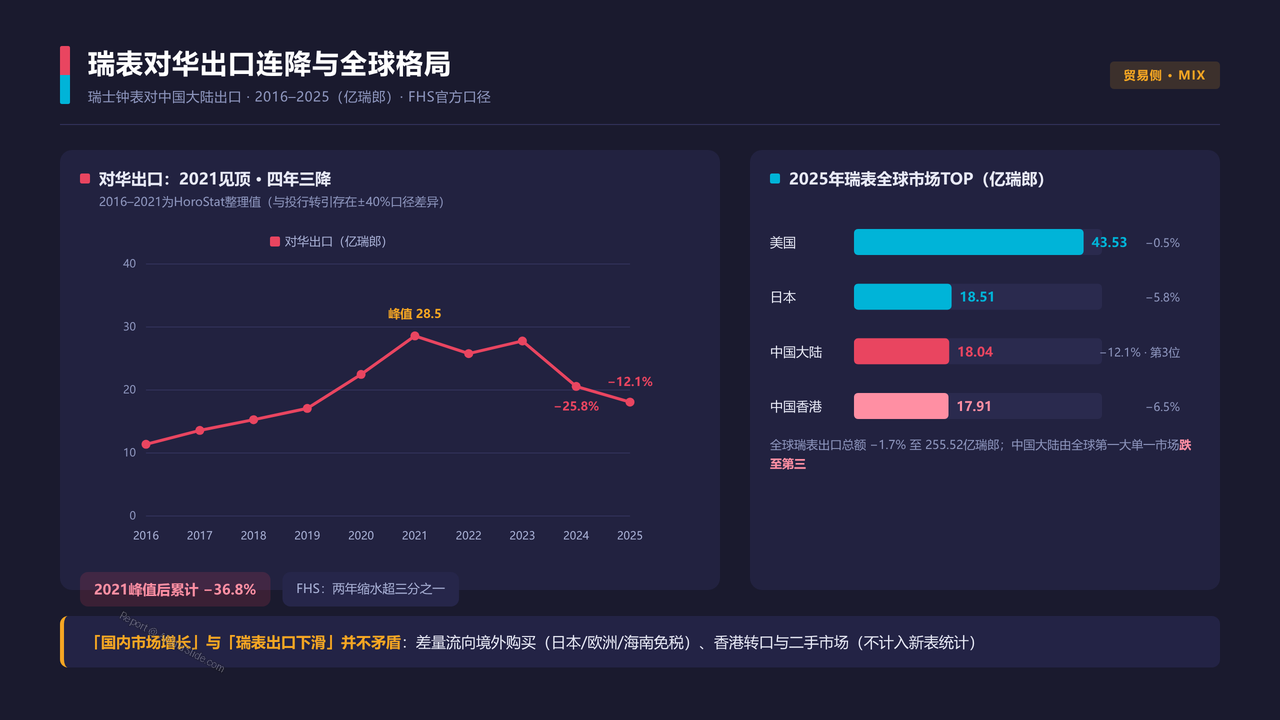
10、瑞表对华出口连降与全球市场格局
- 分析瑞士对华出口2021年峰值28.5亿瑞郎→2025年18.04亿瑞郎(四年累计−36.8%),中国大陆从全球第一大市场跌至第三,对照美日市场韧性
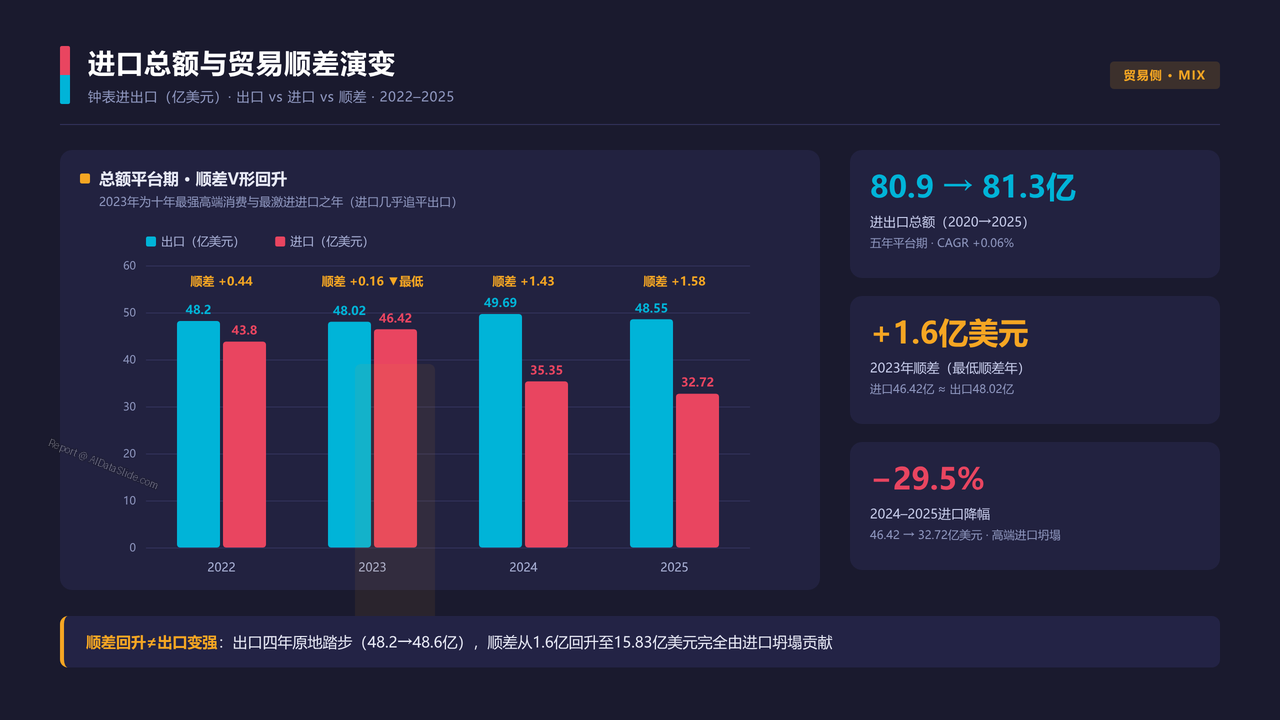
11、进口总额与贸易顺差结构演变
- 分析进出口总额平台期(2020年80.92亿→2025年81.27亿美元),2023年顺差仅1.6亿美元为"最低顺差年",2024–2025进口骤降推动顺差回升至15.83亿美元
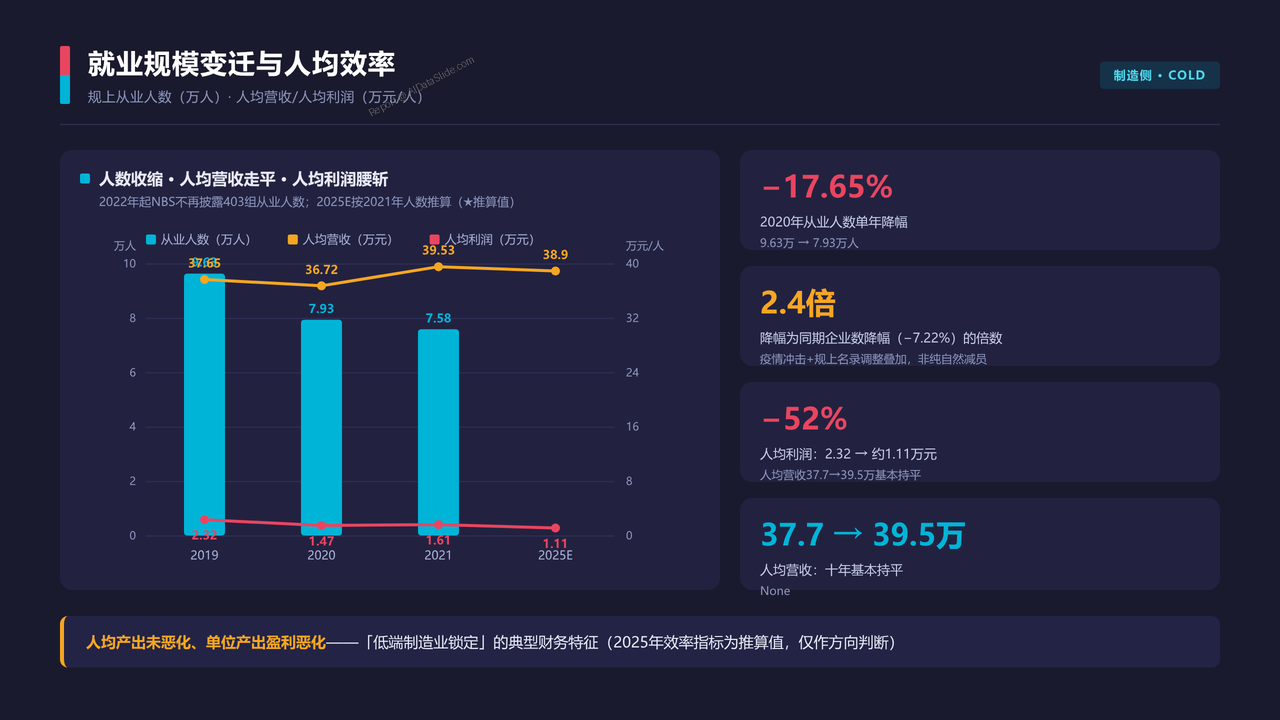
12、就业规模变迁与人均效率诊断
- 分析规上从业人数2019年9.63万→2021年7.58万(−17.65%单年降幅),人均营收37.7万→39.5万基本持平但人均利润2.32万→1.11万腰斩的"低锁定"信号
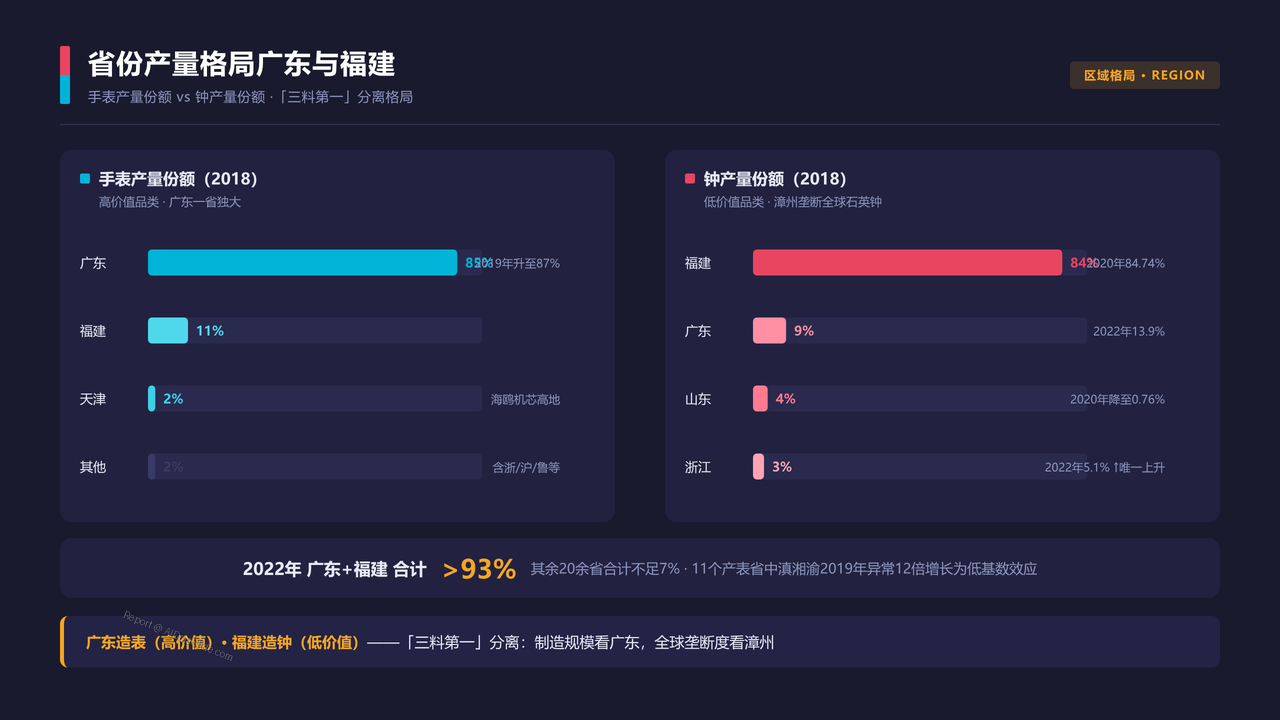
13、省份产量格局:广东与福建双雄
- 分析手表产量广东占85%–87%、钟产量福建占80%–85%的"三料第一"分离格局,2022年两省合计超93%,其他20余省不足7%
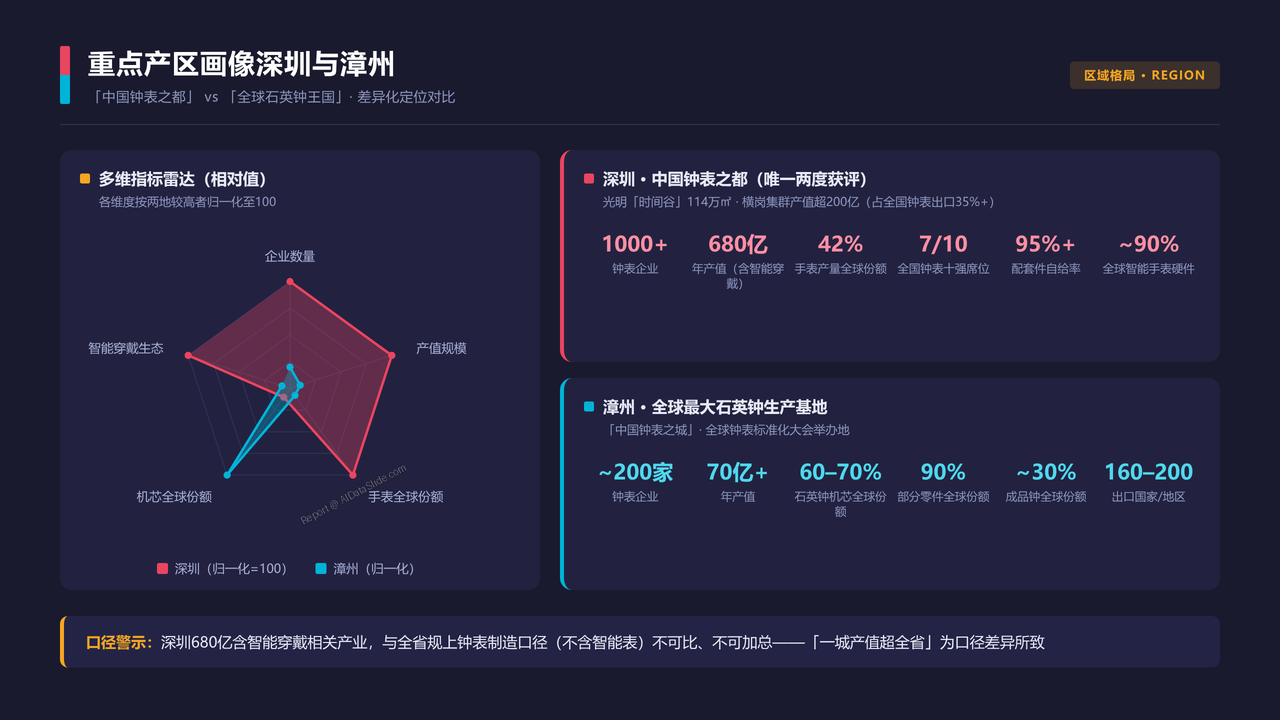
14、重点产区深度画像:深圳与漳州
- 分析深圳"中国钟表之都"(企业1000+、产值680亿、手表产量占全球42%、智能手表硬件全球近90%)与漳州全球石英钟王国(产值70亿+、机芯占全球60–70%)的差异化定位
15、品牌格局与国产替代进展评估
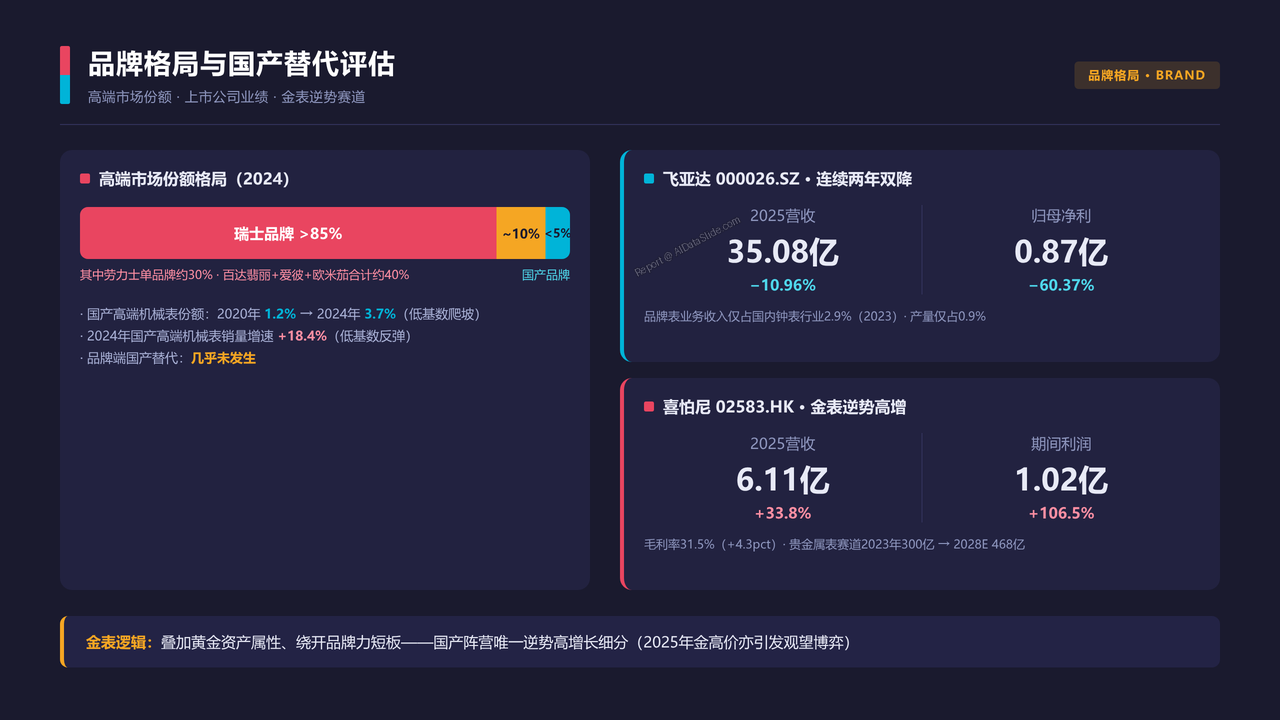
- 分析瑞表占高端市场85%以上(劳力士约30%)vs 国产品牌不足5%,飞亚达2025年营收35.08亿(−10.96%)利润−60.37%,喜怕尼金表逆势+33.8%的唯一亮点
16、智能手表替代效应与未来趋势研判
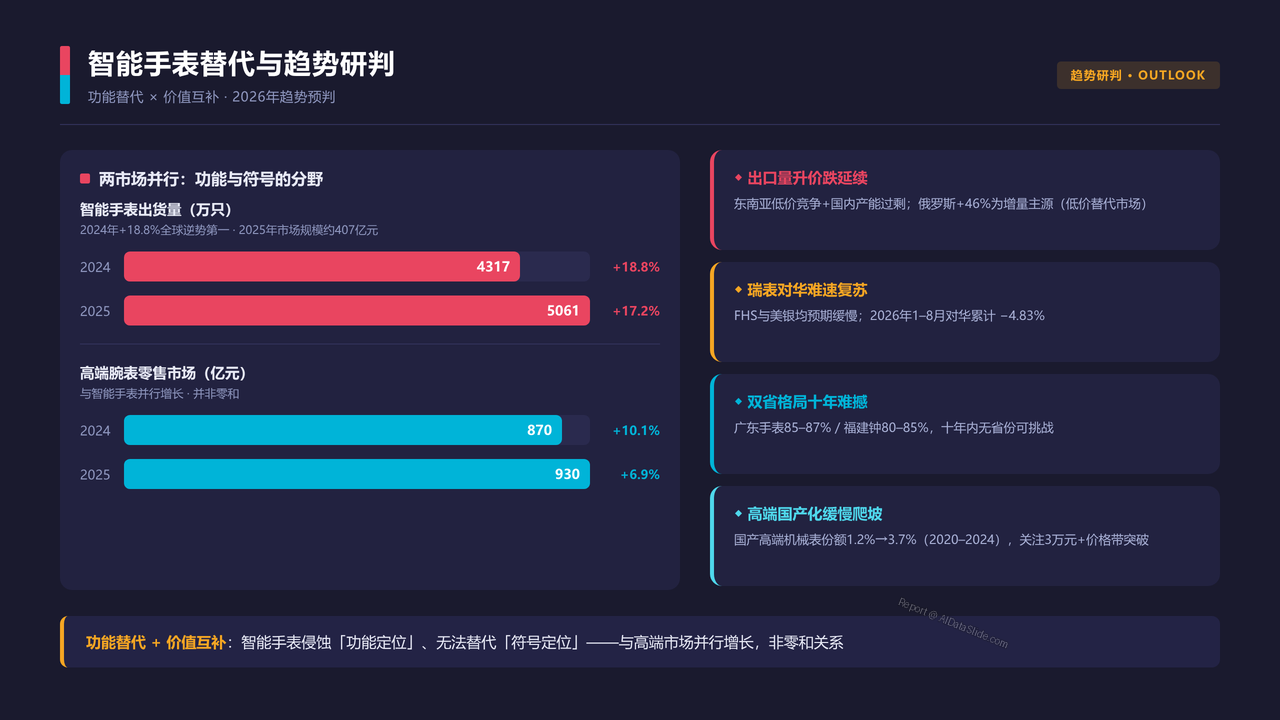
- 分析智能手表出货量2024年4317万只+18.8%至2025年5061万只、"功能替代+价值互补"关系,以及2026年趋势预判(俄系市场、金表赛道、高端国产化率3.7%)
注册即赠 3 次标准任务体验券
从一份数据开始,生成一份能汇报的作品。
上传数据、描述目标、选择模板,剩下的交给 AI-DataSlide。你可以在线预览、编辑、下载报告,也可以公开到作品广场。
立即免费体验