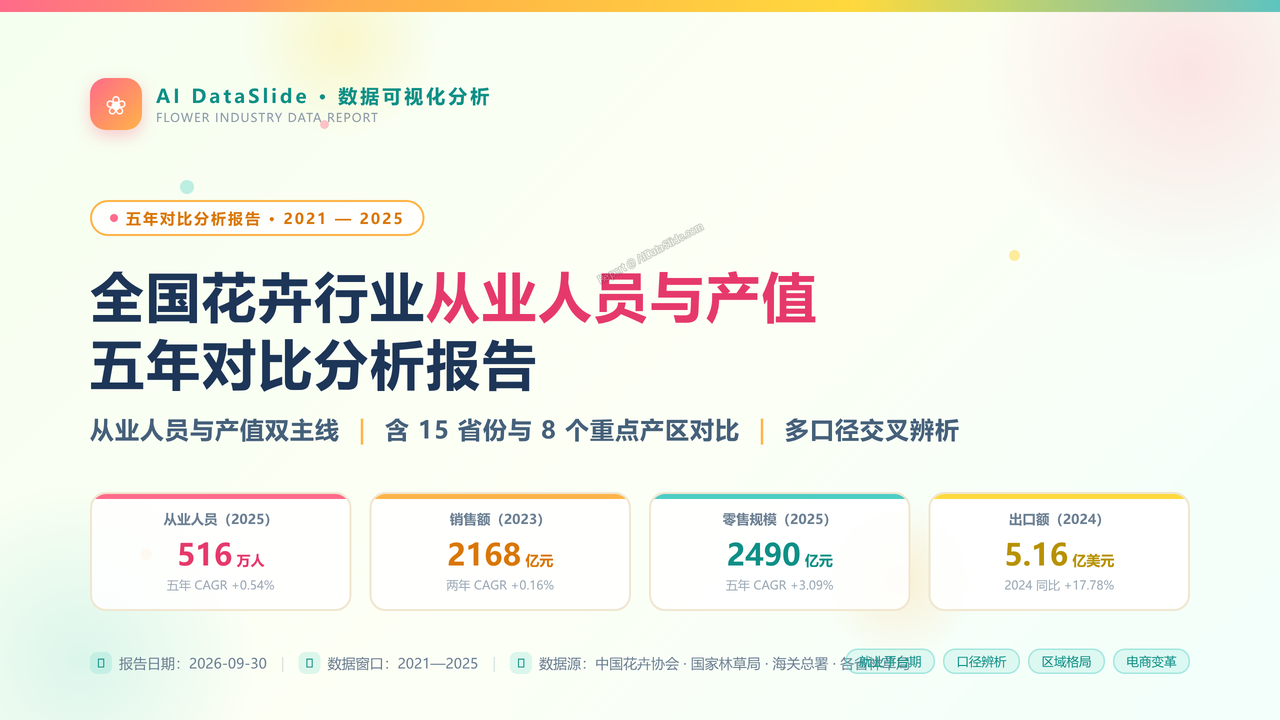
全国花卉行业从业人员与产值五年(2021-2025)对比分析报告
基于2021—2025年全国花卉产业从业人员、花卉销售额、零售市场总规模、进出口贸易及15个省份产值与就业数据的多维对比分析,涵盖口径辨析、分省格局、品类结构与趋势研判。
📝 本报告大纲内容
全国花卉行业从业人员与产值五年对比分析报告(2021—2025)数据可视化大纲
全国花卉行业从业人员与产值五年对比分析报告(2021—2025)
- 基于2021—2025年全国花卉产业从业人员、花卉销售额、零售市场总规模、进出口贸易及15个省份产值与就业数据的多维对比分析,涵盖口径辨析、分省格局、品类结构与趋势研判。
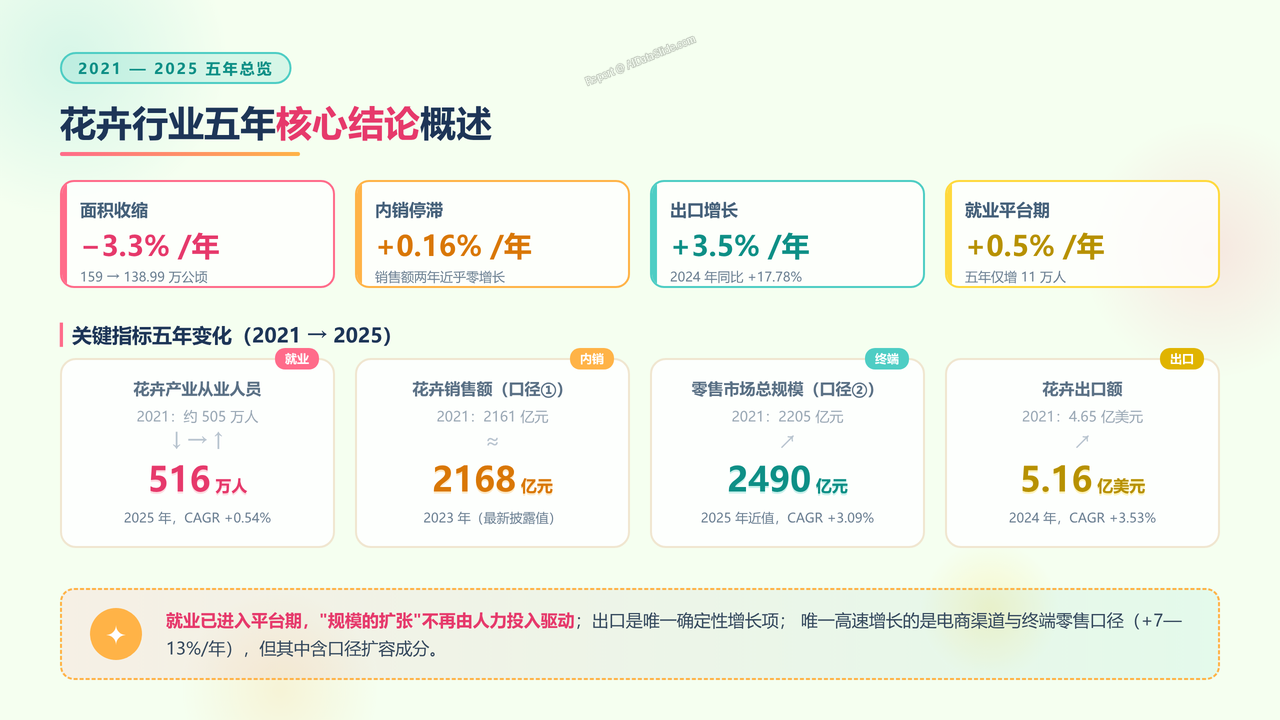
1、花卉行业五年核心结论概述
- 概述2021—2025年全国花卉行业"面积收缩(−3.3%/年)、内销停滞(+0.16%/年)、出口增长(+3.5%/年)、就业平台期(+0.5%/年)"四大核心结论,展示从业人员505→516万人、销售额2161→2167.95亿元、零售规模2205→近2490亿元、出口4.65→5.16亿美元等关键指标。
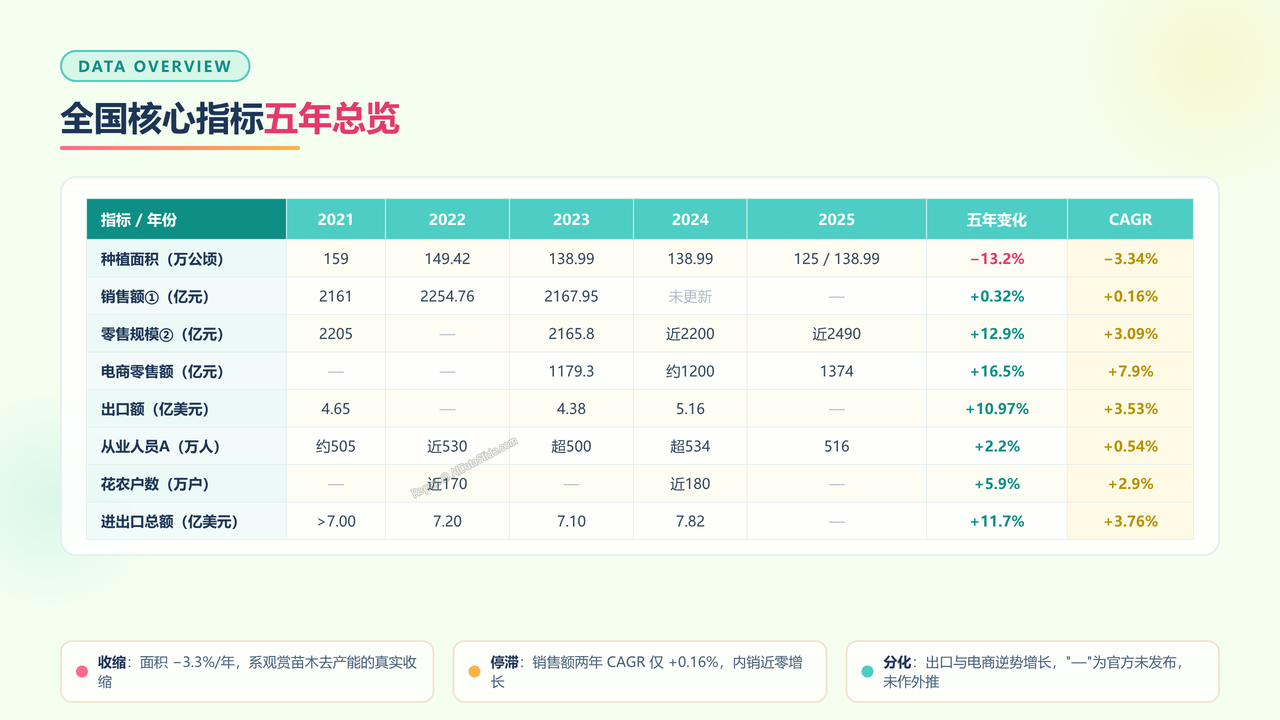
2、全国核心指标五年总览
- 总览2021—2025年全国花卉种植面积(159→138.99万公顷)、销售额、零售规模、进出口总额、从业人员、花农户数、电商零售额等核心指标的逐年数值与五年CAGR对比。
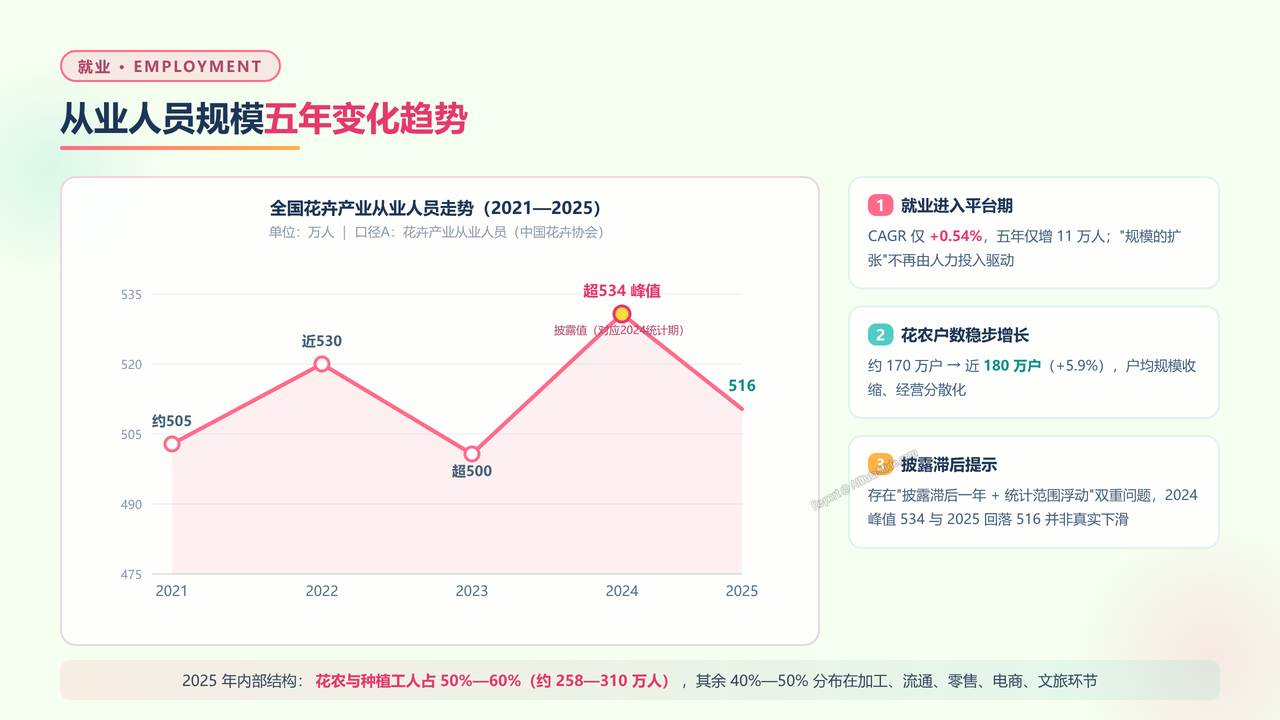
3、从业人员规模五年变化趋势
- 分析全国花卉产业从业人员由2021年约505万人微增至2025年516万人的五年走势(CAGR仅0.54%),同期花农户数由约170万户升至近180万户(+5.9%),揭示就业进入平台期、规模扩张不再由人力投入驱动。
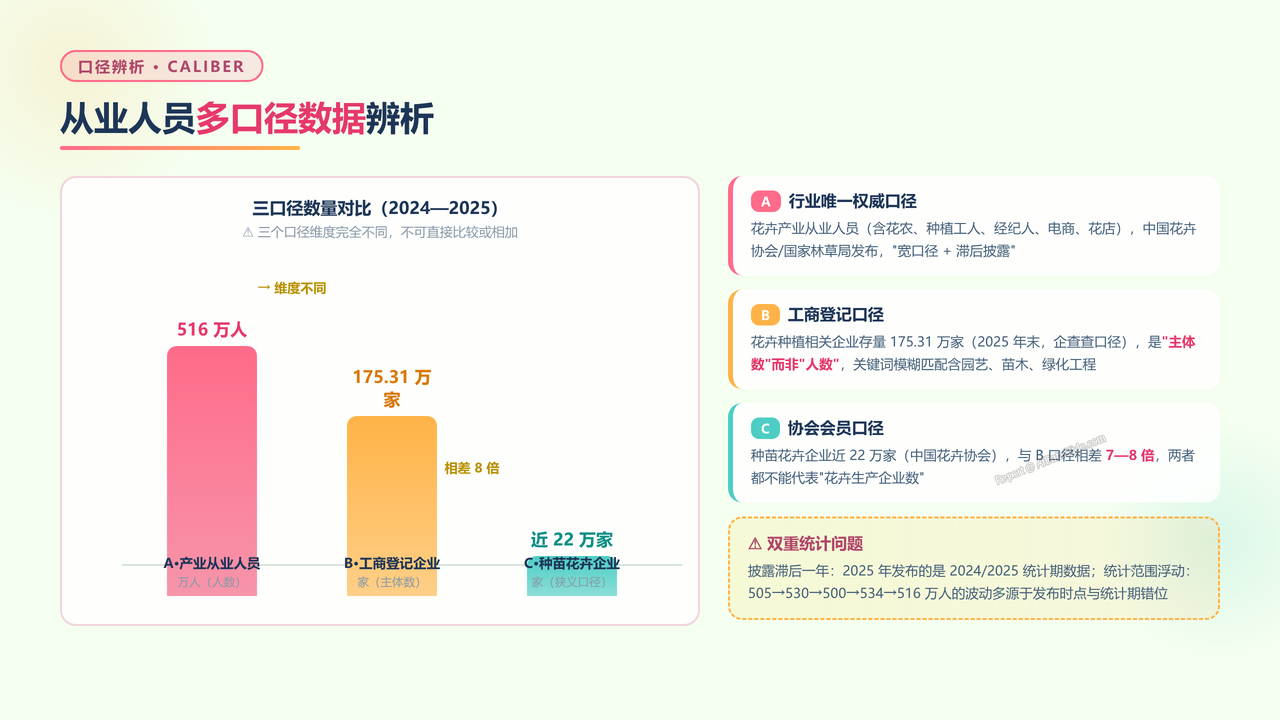
4、从业人员多口径数据辨析
- 对比A口径花卉产业从业人员(516万人)、B口径工商登记花卉种植相关企业(175.31万家)、C口径种苗花卉企业(近22万家)三个维度的巨大差异(相差7—8倍),并辨析披露滞后一年与统计范围浮动的双重问题。
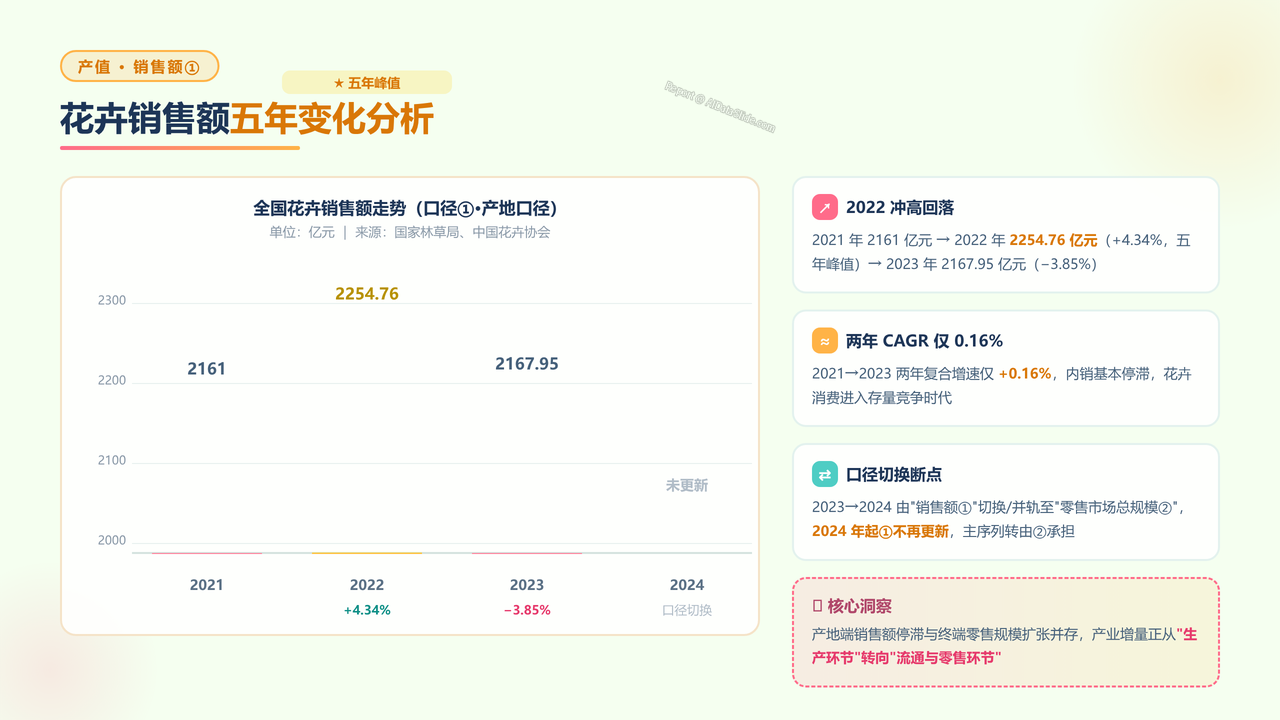
5、花卉销售额五年变化分析
- 分析花卉销售额①口径由2021年2161亿元、2022年2254.76亿元(五年峰值)至2023年2167.95亿元的走势(−3.85%回调),两年CAGR仅0.16%,揭示内销基本停滞的现实。
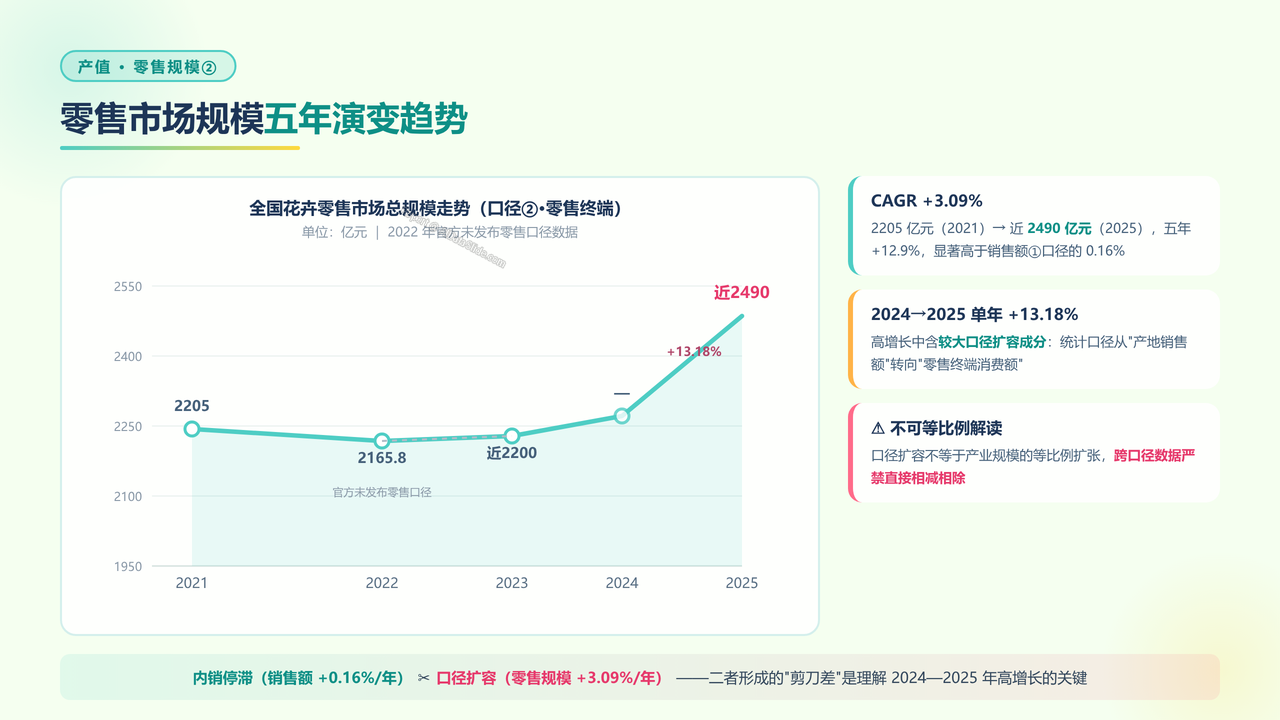
6、零售市场规模五年演变趋势
- 分析花卉零售市场总规模②口径由2021年2205亿元至2025年近2490亿元的演变(CAGR 3.09%,2024→2025单年+13.18%),揭示统计口径从"产地销售额"转向"零售终端消费额"带来的口径扩容"剪刀差"。
7、产值口径三重分裂现象解析
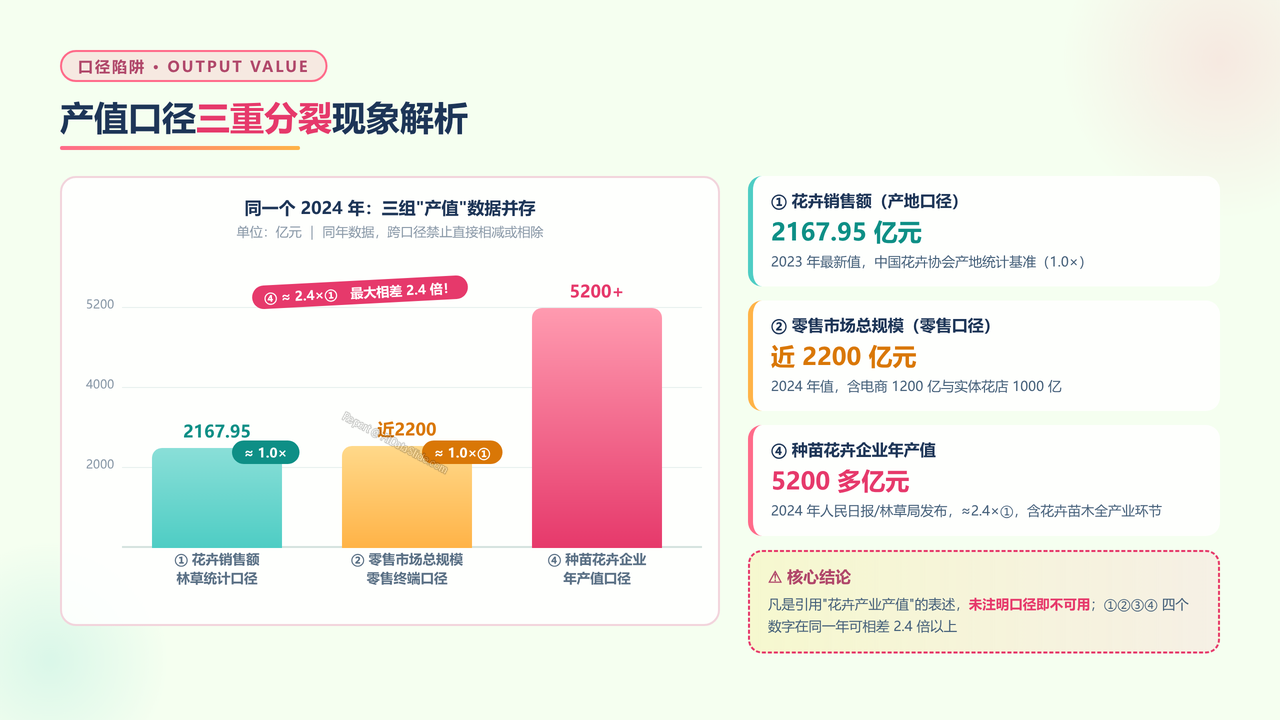
- 对比2024年并存的三组产值数据:零售市场总规模近2200亿元、林草统计口径销售额2167.95亿元、种苗花卉企业年产值5200多亿元,最大口径是最小口径的2.4倍,揭示未注明口径的"花卉产值"表述均不可用的核心结论。
8、花卉进出口贸易五年表现
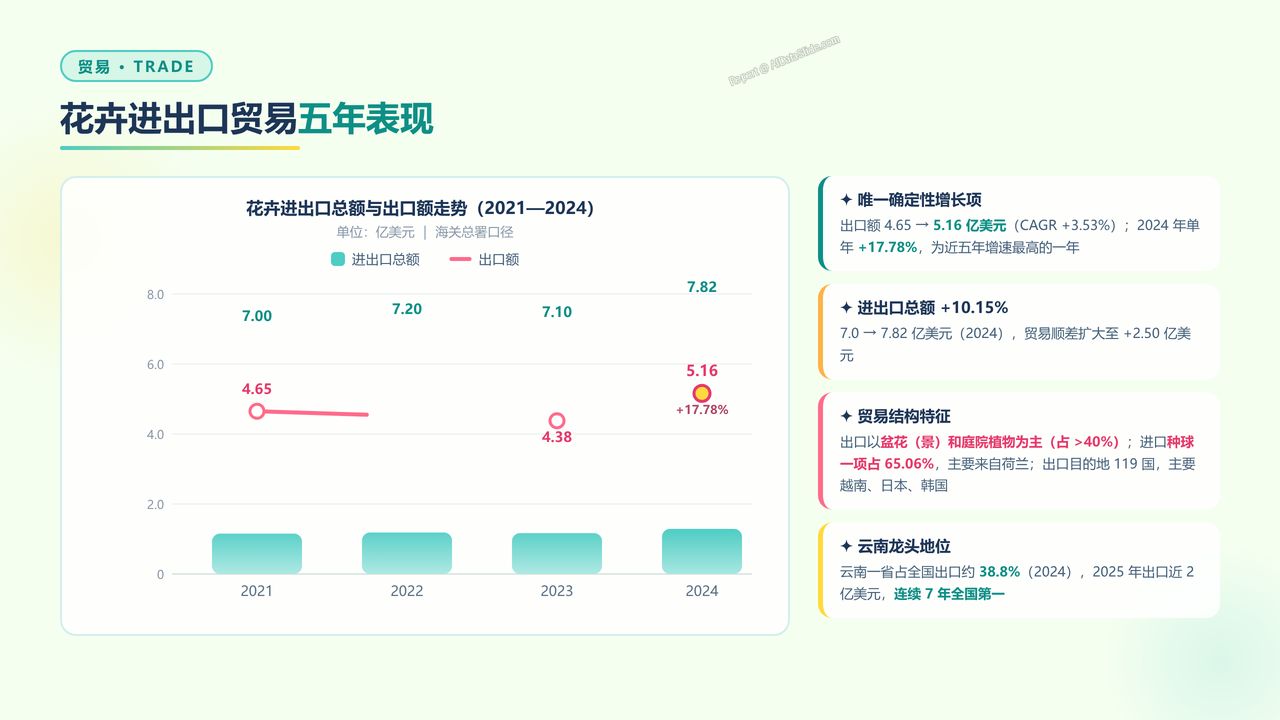
- 分析花卉出口额由2021年4.65亿美元增至2024年5.16亿美元(CAGR 3.53%,2024年同比+17.78%为五年最高)、进出口总额7.0→7.82亿美元(+10.15%)的走势,以及进口种球占65.06%、出口盆花庭院植物占超40%的贸易结构。
9、种植面积收缩与效率变化
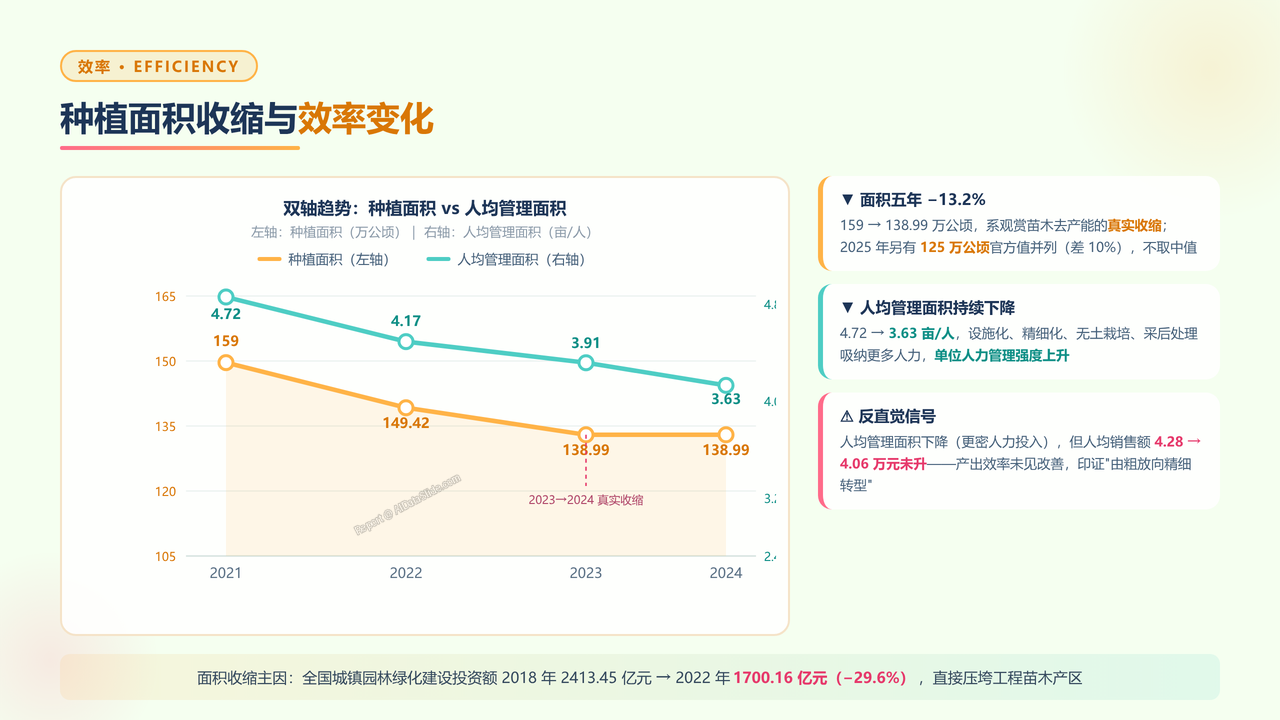
- 分析种植面积由2021年159万公顷收缩至2024年138.99万公顷(−13.2%,系观赏苗木去产能)、2025年另有125万公顷官方值并列的断裂点,以及人均管理面积4.72→3.63亩/人持续下降而人均销售额4.28→4.06万元未升的反直觉效率信号。
10、分省产值格局与梯队划分
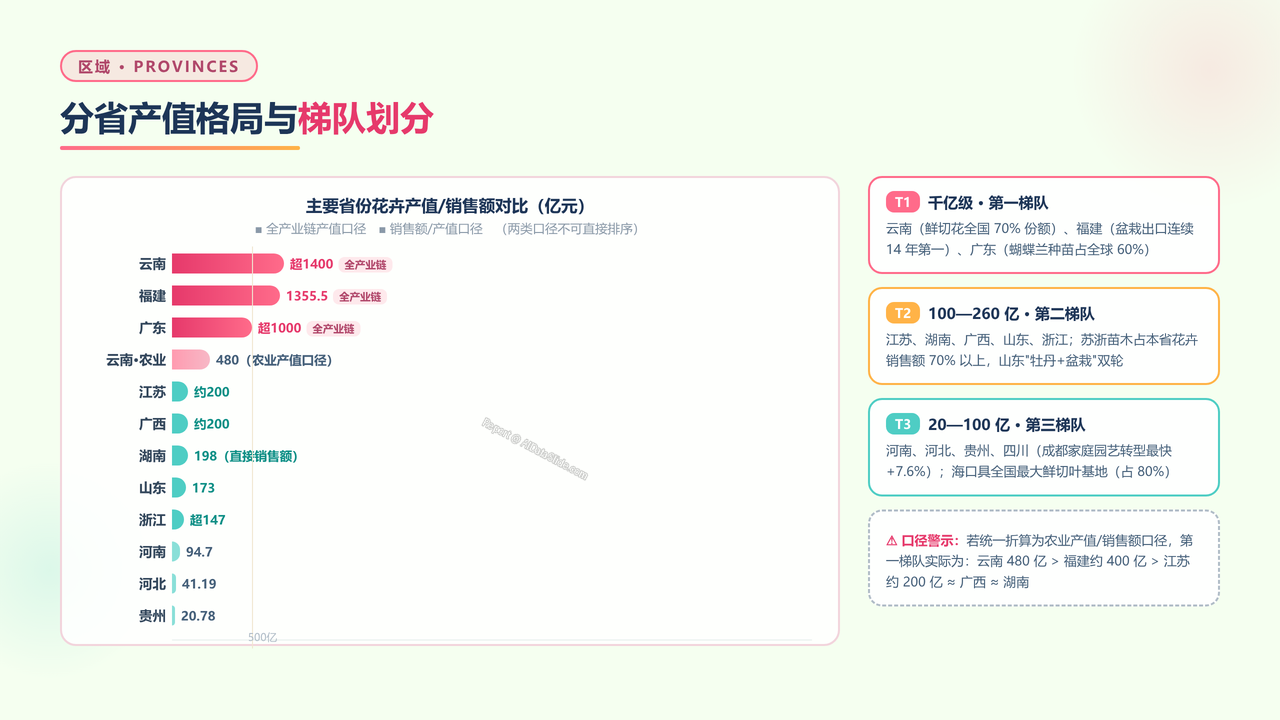
- 对比云南(全产业链超1400亿元)、福建(1355.5亿元)、广东(超1000亿元)千亿级第一梯队,江苏、湖南、广西、山东、浙江(147—200亿元)第二梯队与河南、河北、贵州等第三梯队格局,逐项标注"全产业链产值"与"销售额"口径差异。
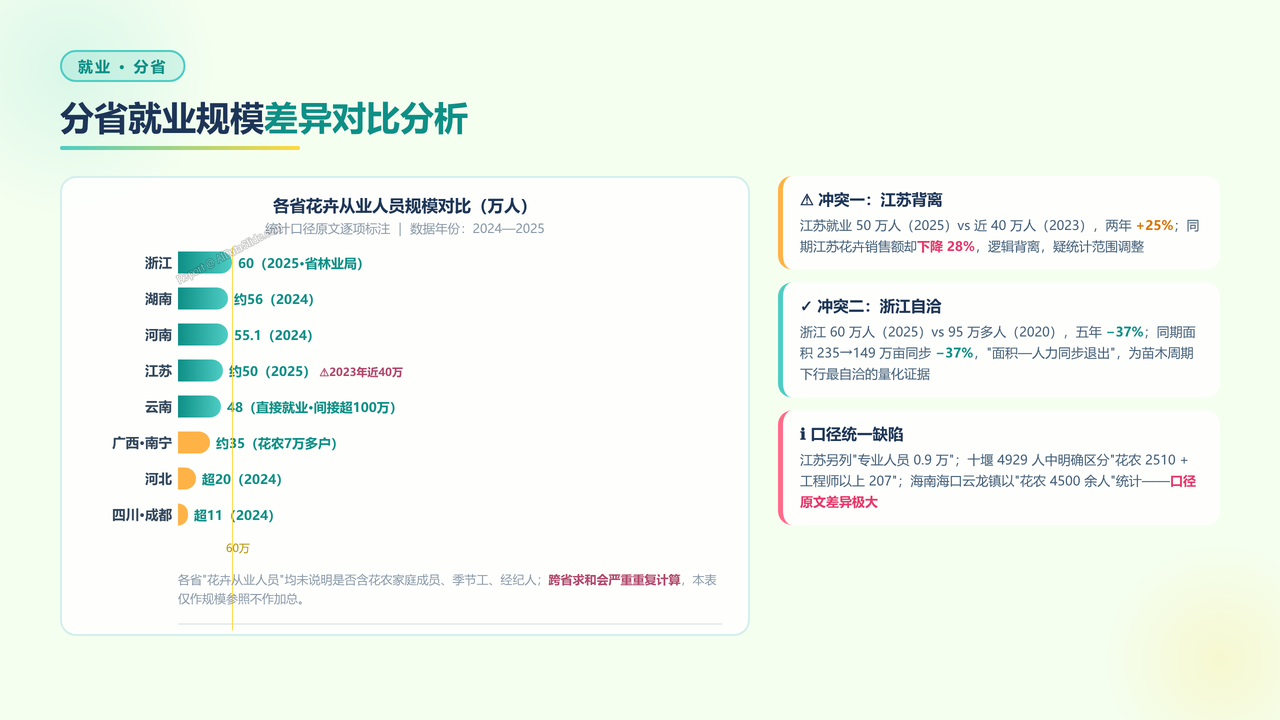
11、分省就业规模差异对比分析
- 对比浙江60万人、湖南约56万人、河南55.1万人、江苏约50万人、云南48万人(直接就业)、河北超20万人等省份从业人员规模,揭示江苏"就业增25%但销售额降28%"的数据冲突与浙江"面积与人力同步退出37%"的苗木周期自洽逻辑。
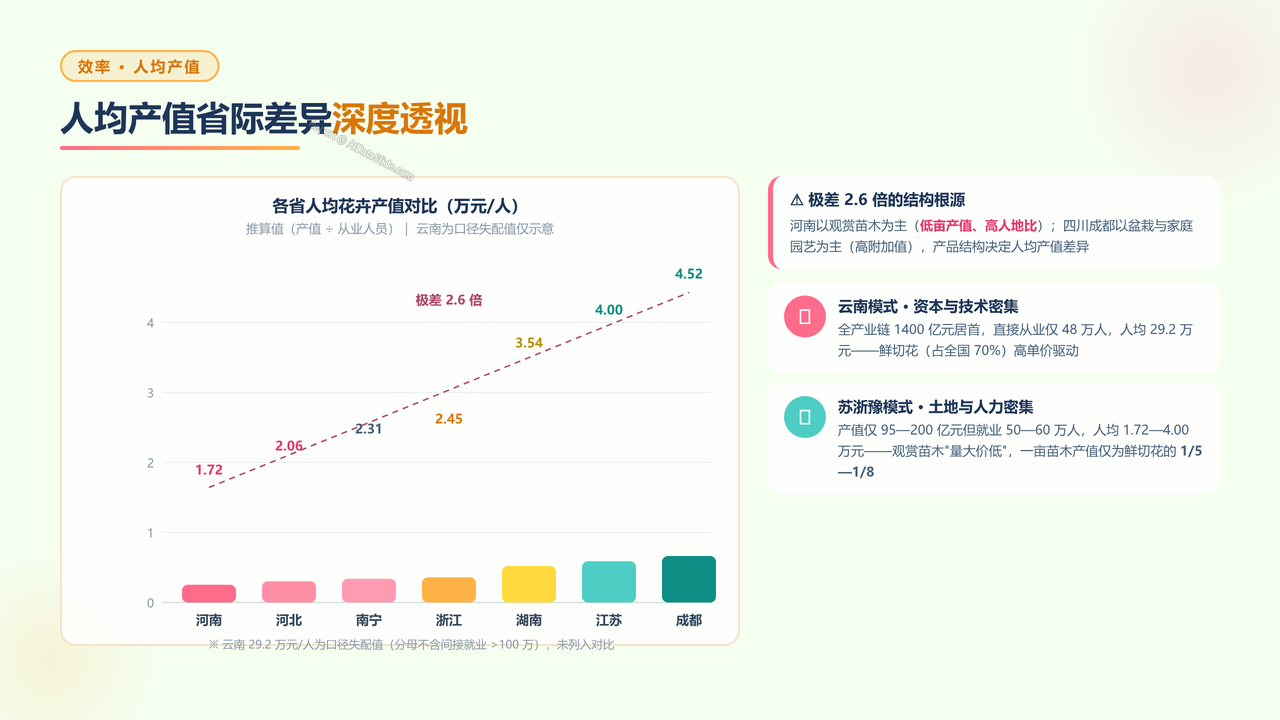
12、人均产值省际差异深度透视
- 分析人均产值由河南1.72万元/人至四川成都4.52万元/人的2.6倍极差(云南29.2万元/人为口径失配值),揭示云南"资本与技术密集"与苏浙豫"土地与人力密集"两种发展模式的分野及观赏苗木"量大价低"(亩产值仅为鲜切花1/5—1/8)的结构根源。
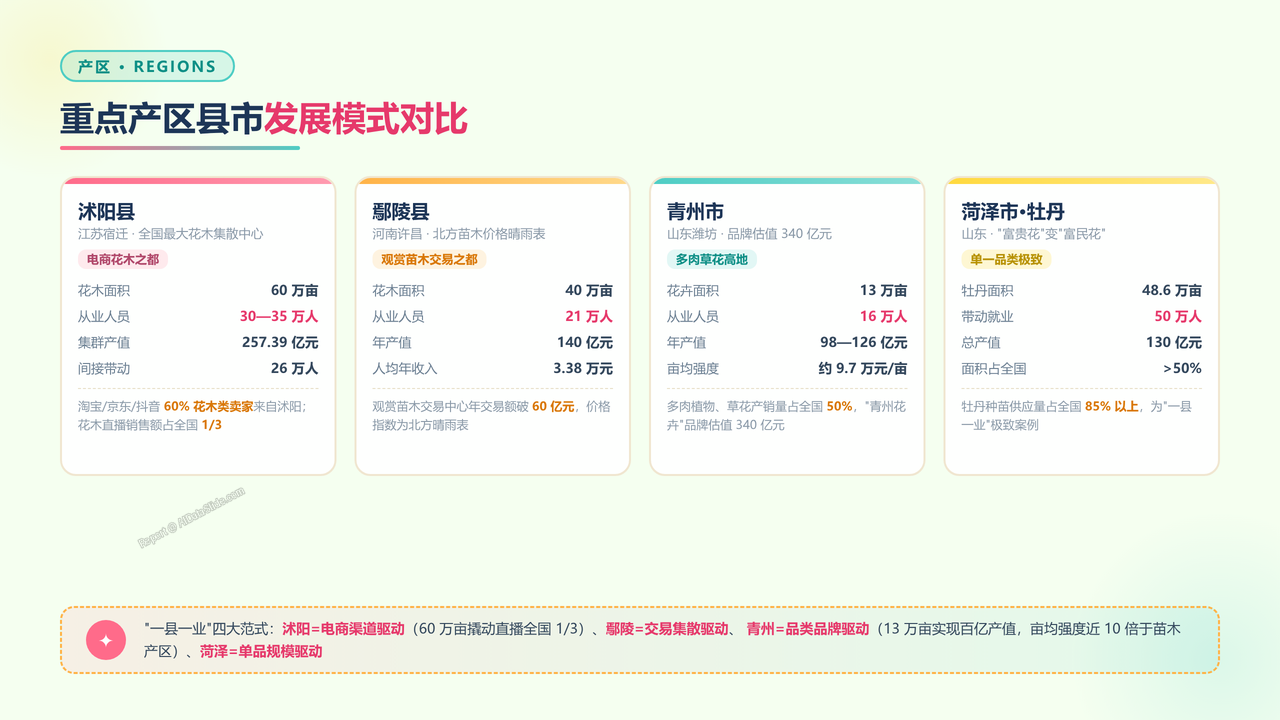
13、重点产区县市发展模式对比
- 对比江苏沭阳(花木60万亩、从业人员30—35万、花木直播销售额占全国1/3)、河南鄢陵(40万亩、21万人、年产值140亿元)、山东青州(13万亩、16万人、多肉草花占全国50%)、菏泽牡丹(48.6万亩、带动50万人)等"一县一业"特色产区模式。
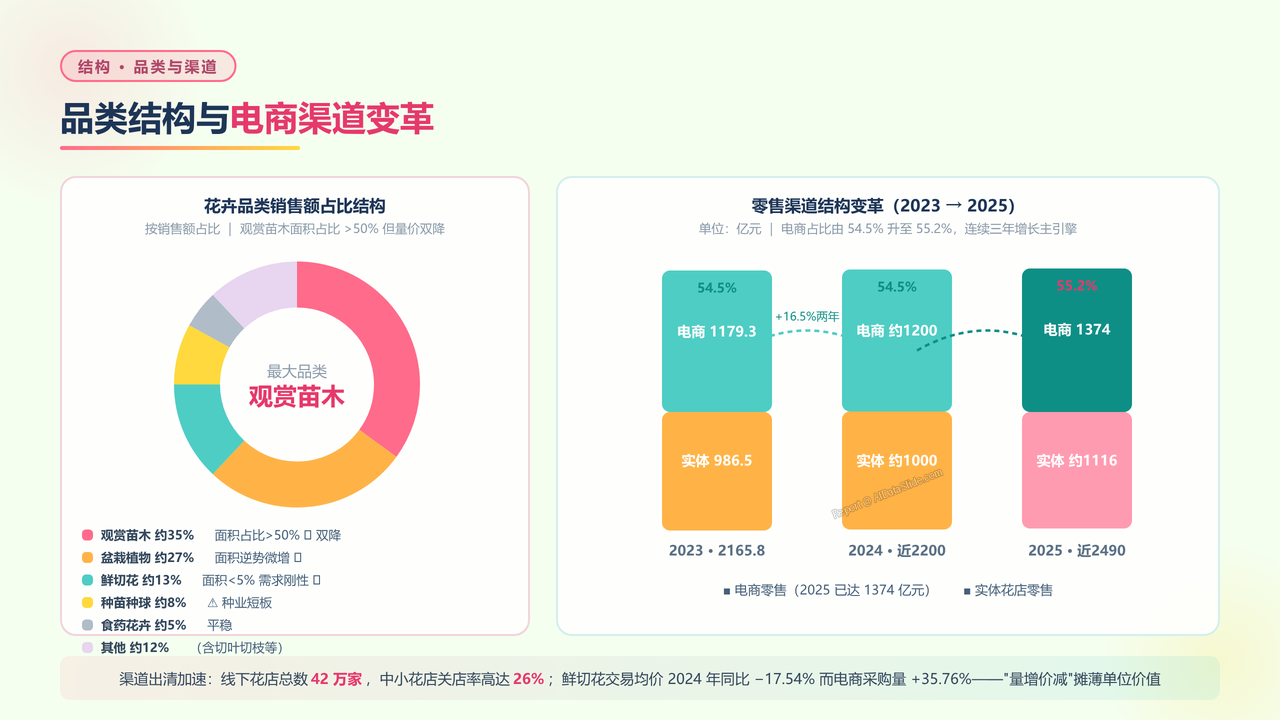
14、品类结构与电商渠道变革
- 分析观赏苗木(面积占比超50%但量价双降)失速、鲜切花(面积不足5%、销售额占13%)与盆栽植物接管增长的结构转折,以及电商零售额1179.3→1374亿元(占比升至55.2%)、线下42万家花店中小店关店率26%的渠道出清变革。
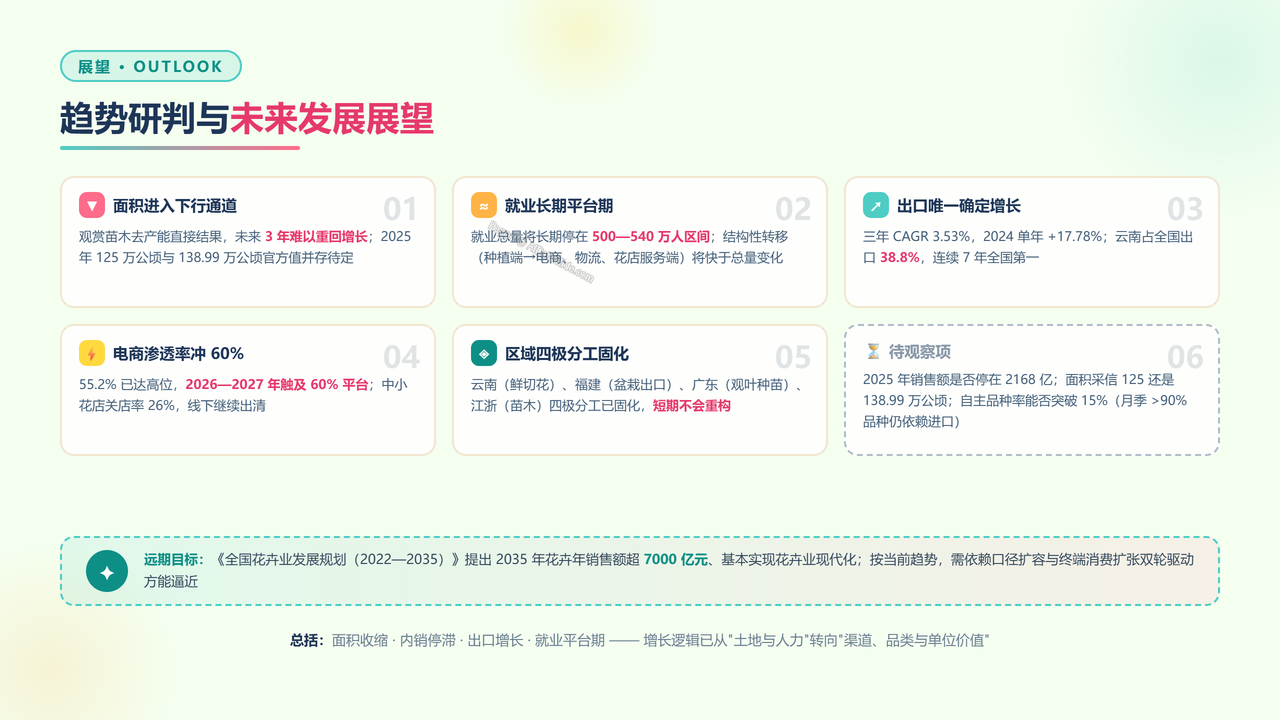
15、趋势研判与未来发展展望
- 总结五大确定性判断:面积进入下行通道、就业长期停在500—540万人区间、出口为唯一确定增长部门、电商渗透率2026—2027年触及60%、区域四极分工固化;对照2025年销售额3000亿元政策目标实际缺口17%—28%的目标校验。
注册即赠 3 次标准任务体验券
从一份数据开始,生成一份能汇报的作品。
上传数据、描述目标、选择模板,剩下的交给 AI-DataSlide。你可以在线预览、编辑、下载报告,也可以公开到作品广场。
立即免费体验