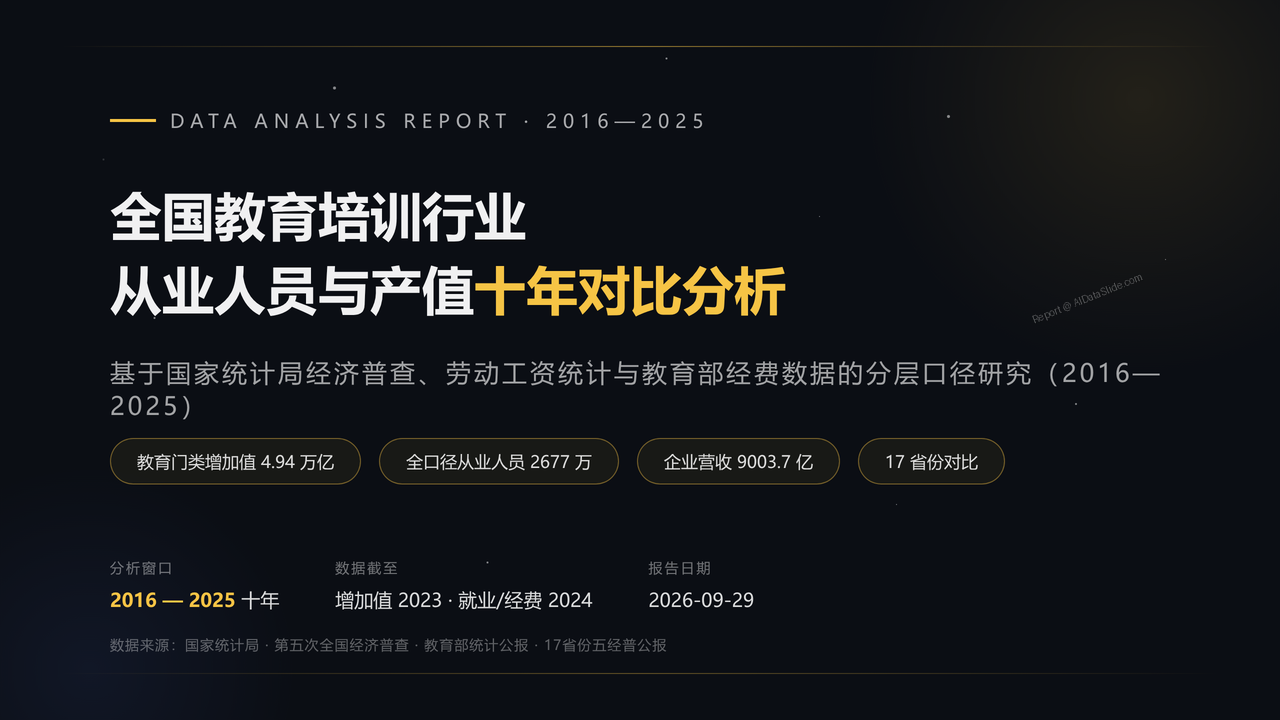
全国教育培训行业从业人员与产值十年(2016-2025)对比分析分析报告
基于国家统计局GDP核算、第五次全国经济普查、劳动工资统计、教育部经费与事业统计及17省份五经普公报,采用"教育门类宽口径 + 企业法人中口径 + 教培业务窄口径"三层嵌套框架,对全国教育培训行业从业人员(三套就业口径)与产值(增加值、企业营收、经费投入三套产值口径)进行2016—2025十年对比分析,覆盖全国总量、双减结构冲击、17省份区域分化与人口长期变量。
📝 本报告大纲内容
全国教育培训行业从业人员与产值十年对比分析报告
全国教育培训行业从业人员与产值十年(2016—2025)对比分析报告
- 基于国家统计局GDP核算、第五次全国经济普查、劳动工资统计、教育部经费与事业统计及17省份五经普公报,采用"教育门类宽口径 + 企业法人中口径 + 教培业务窄口径"三层嵌套框架,对全国教育培训行业从业人员(三套就业口径)与产值(增加值、企业营收、经费投入三套产值口径)进行2016—2025十年对比分析,覆盖全国总量、双减结构冲击、17省份区域分化与人口长期变量。
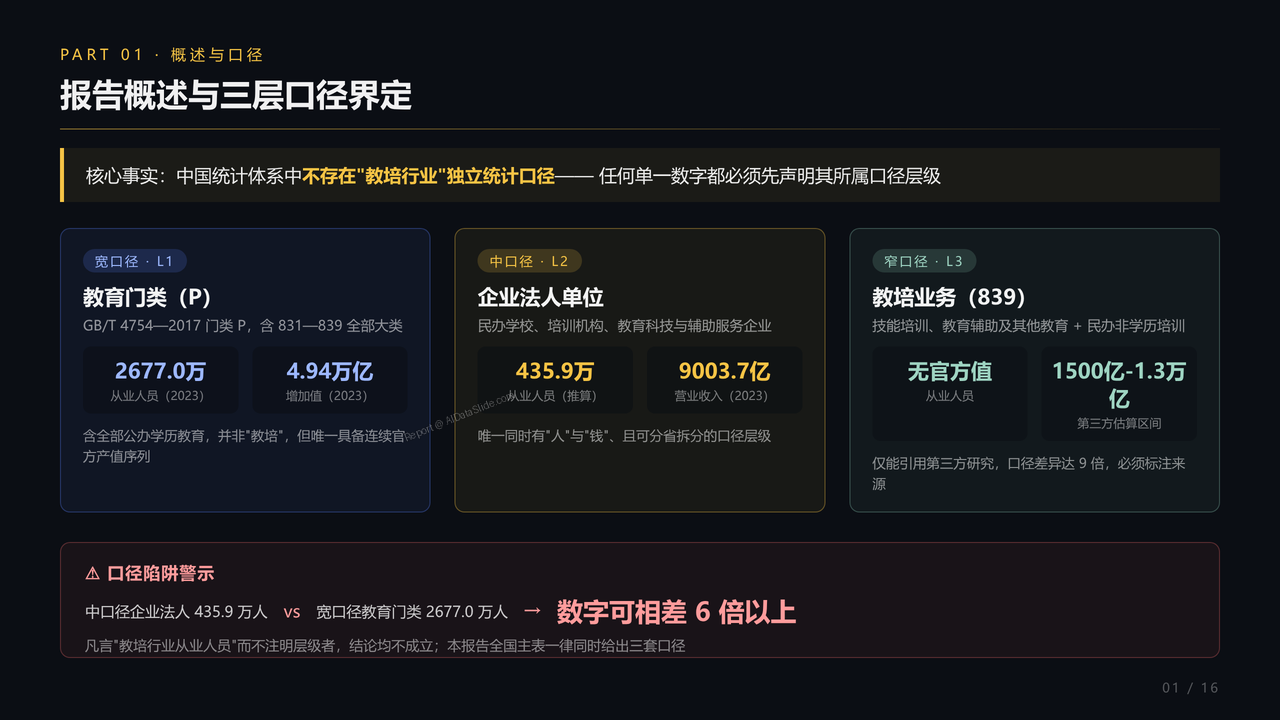
1、报告概述与三层口径界定
- 阐明"教培行业"无独立统计口径的核心事实,界定宽口径(教育门类P,2023年从业人员2677.0万人/增加值4.94万亿元)、中口径(企业法人,435.9万人/营收9003.7亿元)、窄口径(大类839教培业务,官方无公布值)三层嵌套结构,警示跨口径数字可相差6倍以上的解读陷阱。
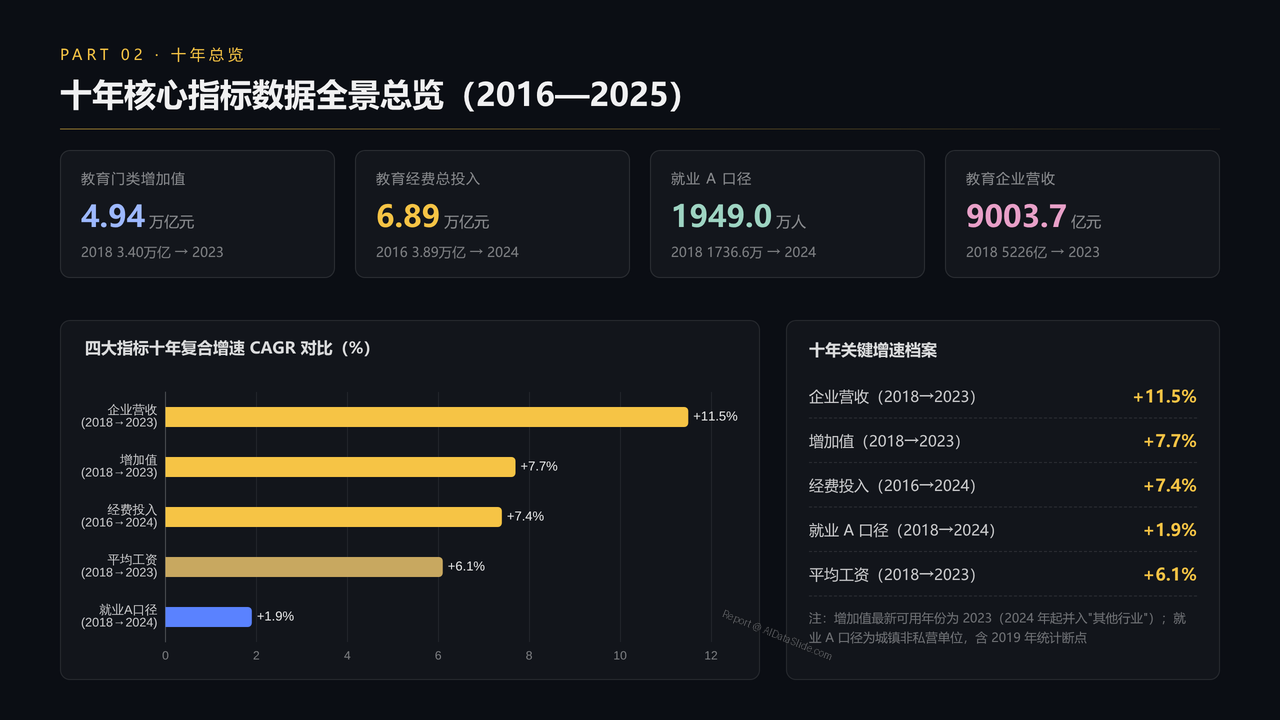
2、十年核心指标数据全景总览
- 总览2016—2025年核心指标矩阵:教育门类增加值(2018年3.40万亿→2023年4.94万亿元)、教育经费总投入(2016年3.89万亿→2024年6.89万亿元)、就业A口径(1736.6万→1949.0万人)、教育企业营收(5226亿→9003.7亿元)及各自十年CAGR(+7.7%/+7.4%/+1.9%/+11.5%)。
3、教育门类增加值与GDP占比
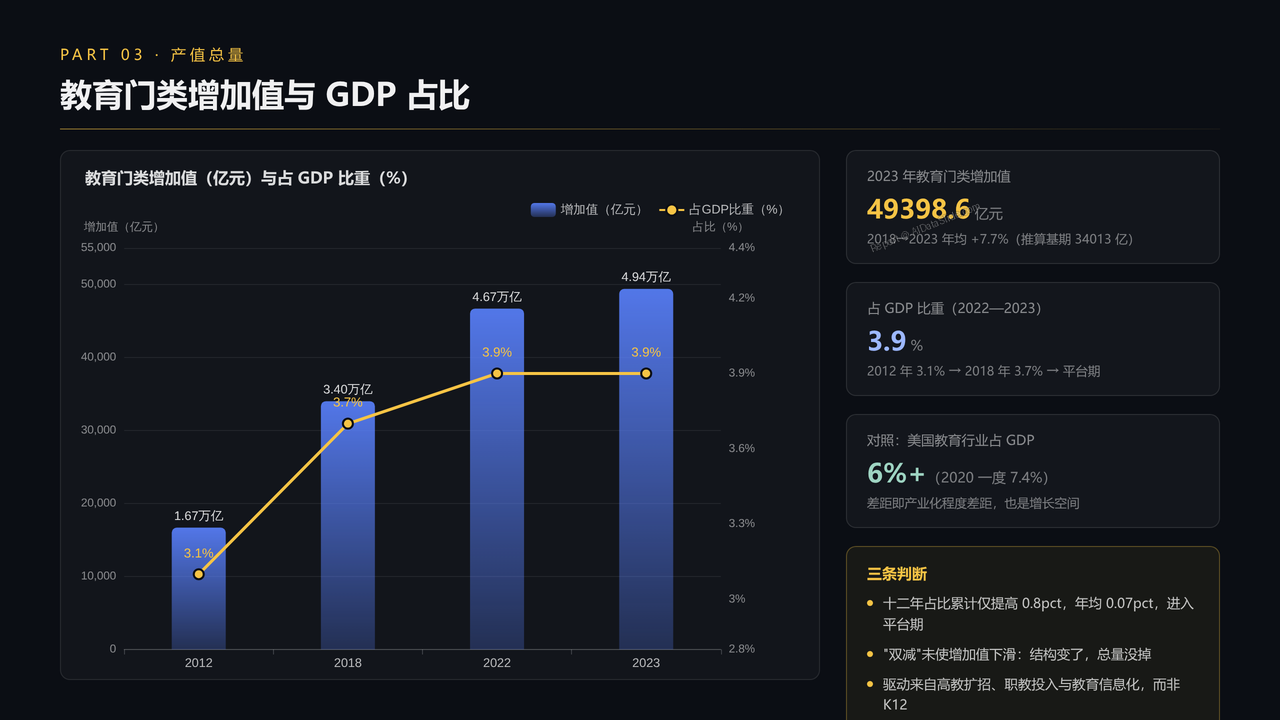
- 分析教育门类增加值由2018年约34013亿元升至2022年46700亿元、2023年49398.6亿元;占GDP比重由2012年3.1%、2018年3.7%升至2022—2023年3.9%后进入平台期,年均仅提高0.07个百分点,对照美国6%以上水平评估产业化差距与增长空间。
4、教育经费投入与产出对比
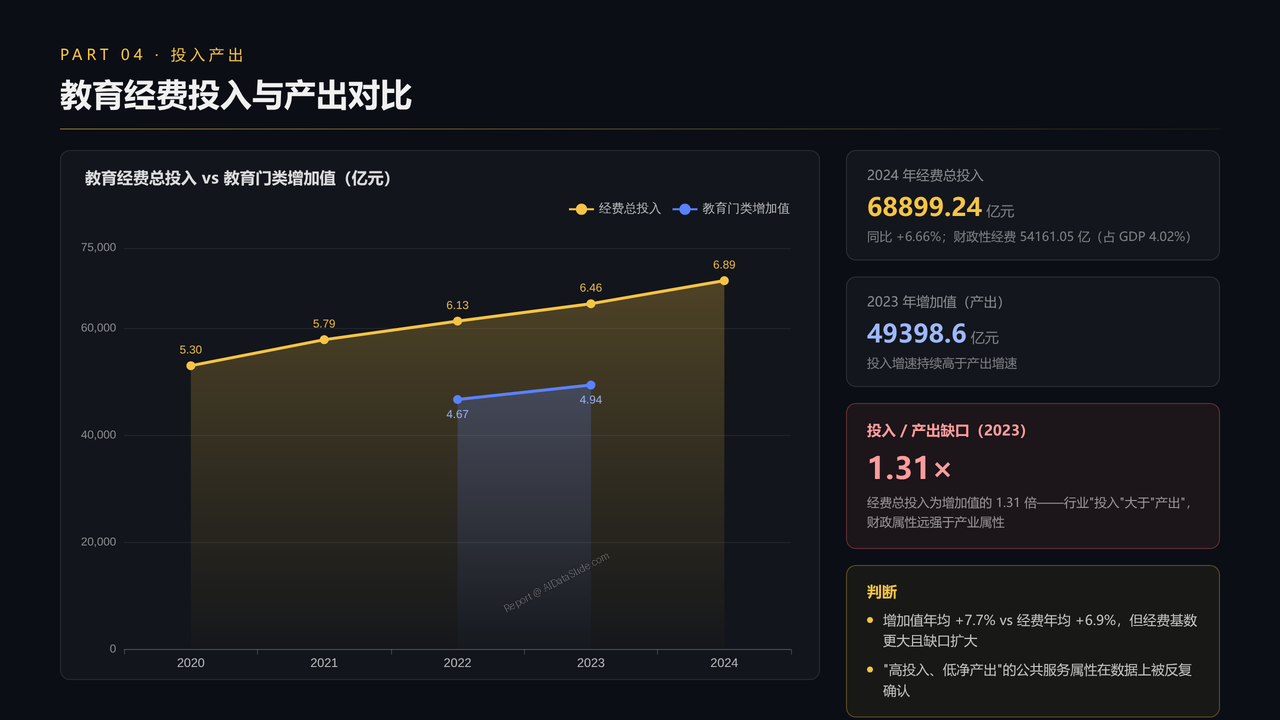
- 对比教育经费总投入(2020年53014亿→2024年68899.24亿元,2024年同比+6.66%、占GDP 4.02%)与教育门类增加值的缺口,2023年经费投入达增加值的1.31倍,"投入大于产出"确认行业财政属性远强于产业属性。
5、经费分学段投入结构拆解
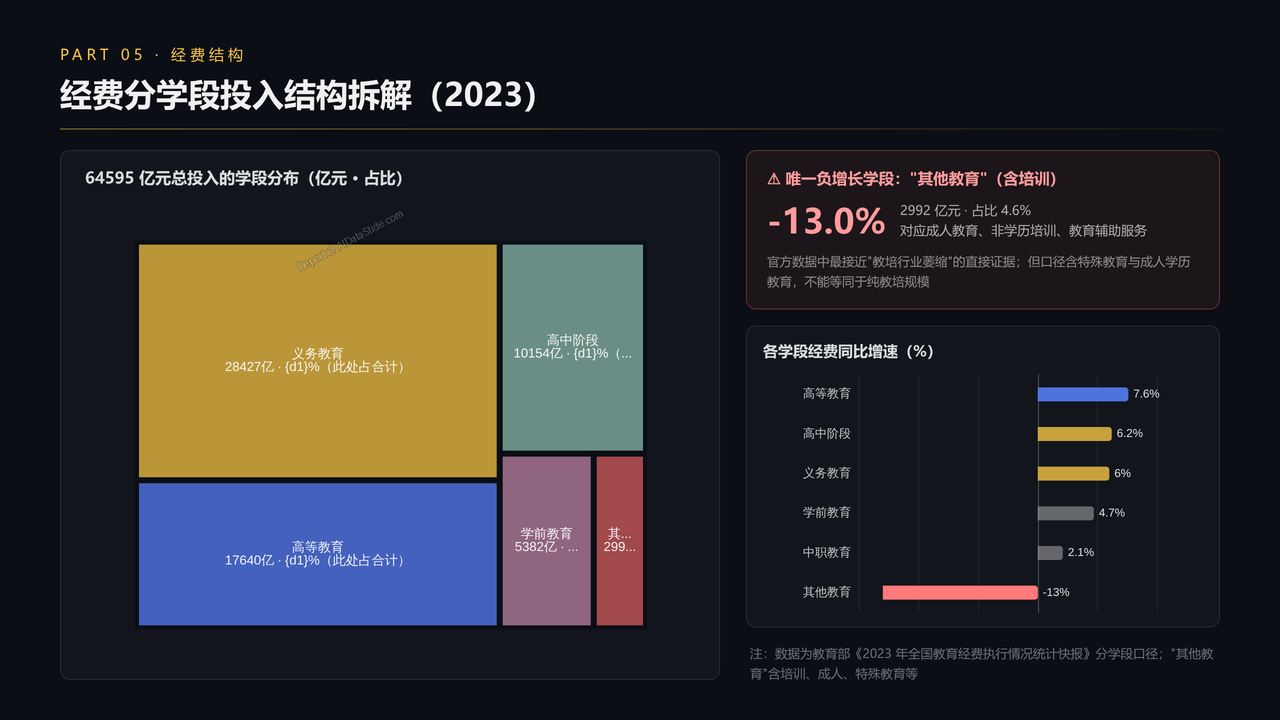
- 拆解2023年64595亿元经费的学段结构:义务教育28427亿(44.0%)、高等教育17640亿(27.3%)、高中阶段10154亿(15.7%)、学前教育5382亿(8.3%)、其他教育(含培训)2992亿(4.6%);聚焦"其他教育"为唯一负增长学段(-13.0%),系官方数据中最接近教培萎缩的直接证据。
6、三套就业口径数据对比辨析
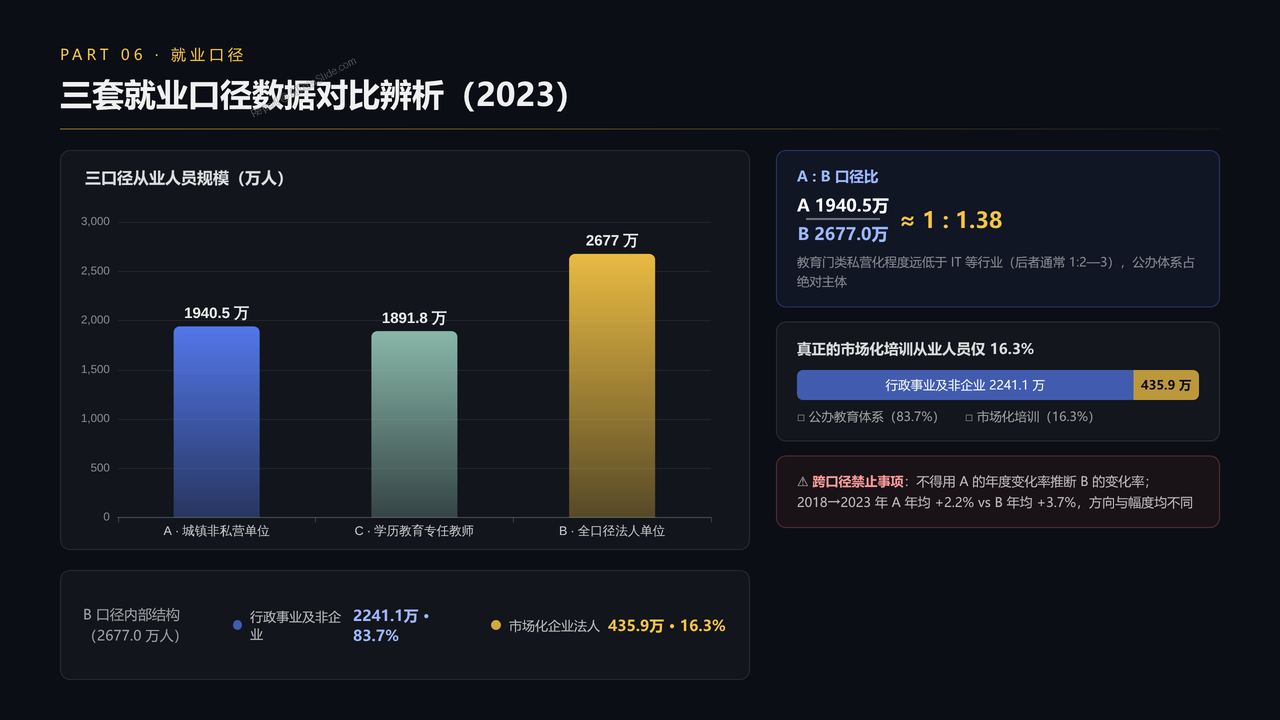
- 并排辨析三套就业口径2023年值:A城镇非私营1940.5万人(公办为主)、C学历教育专任教师1891.8万人(与A高度重叠)、B全口径法人单位2677.0万人(含私营民办,A:B=1:1.38);揭示83.7%从业人员分布于行政事业单位、真正市场化培训从业仅约435.9万人(16.3%)的结构真相。
7、从业人员总量见顶回落分析
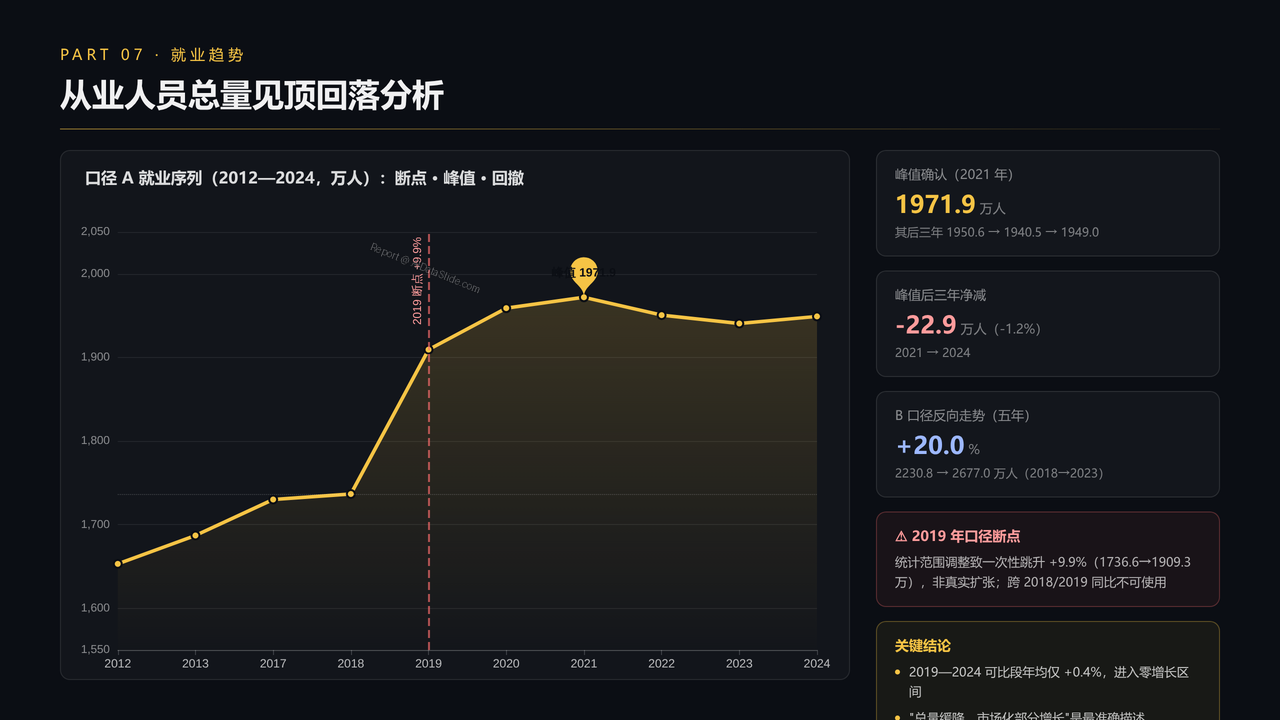
- 分析口径A就业序列:2018年1736.6万→2021年峰值1971.9万人→2024年1949.0万人,三年净减22.9万人;标注2019年统计口径断点(+9.9%非真实扩张)与2019—2024可比段年均仅0.4%的零增长区间;对照口径B五年+20.0%的反向走势。
8、经济普查企业规模五年扩张
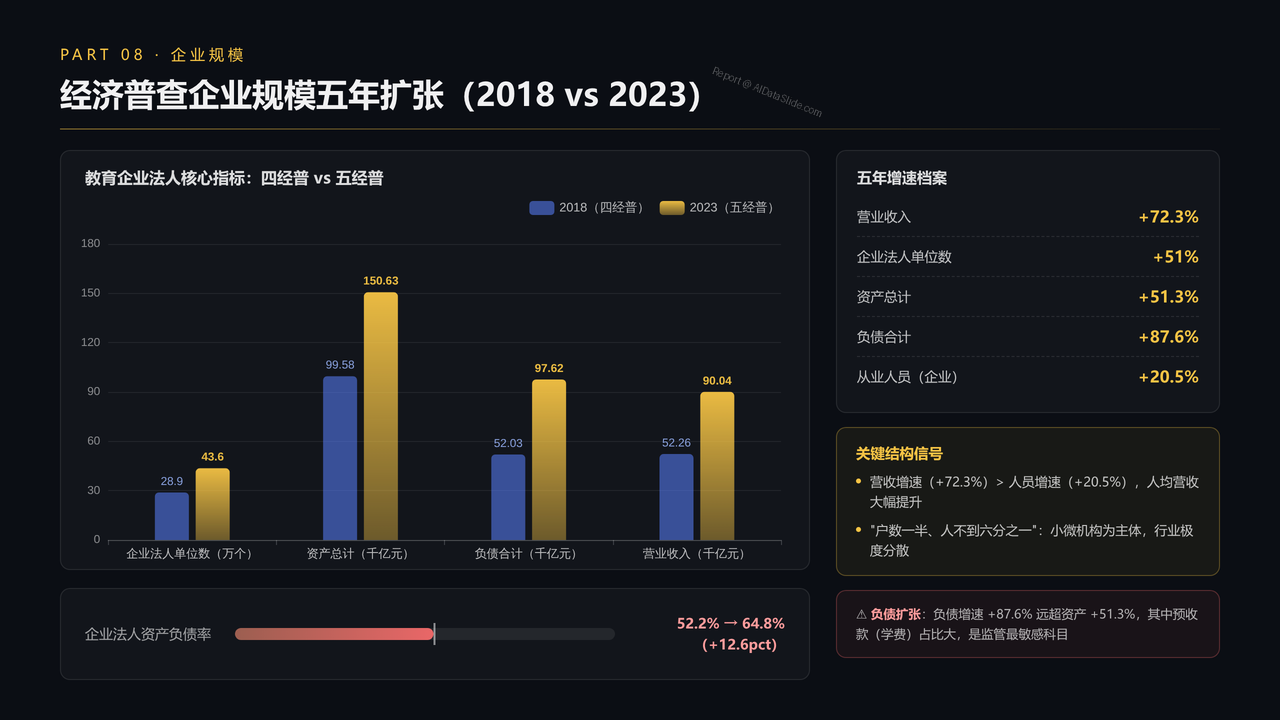
- 对比四经普(2018)与五经普(2023)两个时点:教育企业法人单位约28.9万→43.6万个(+51%)、营业收入5226亿→9003.7亿元(+72.3%)、资产9958亿→15063.3亿元(+51.3%)、负债率52.2%→64.8%(+12.6pct),呈现"户数与营收扩张快于人"的集约化特征与高负债隐患。
9、人均效率与工资水平变化
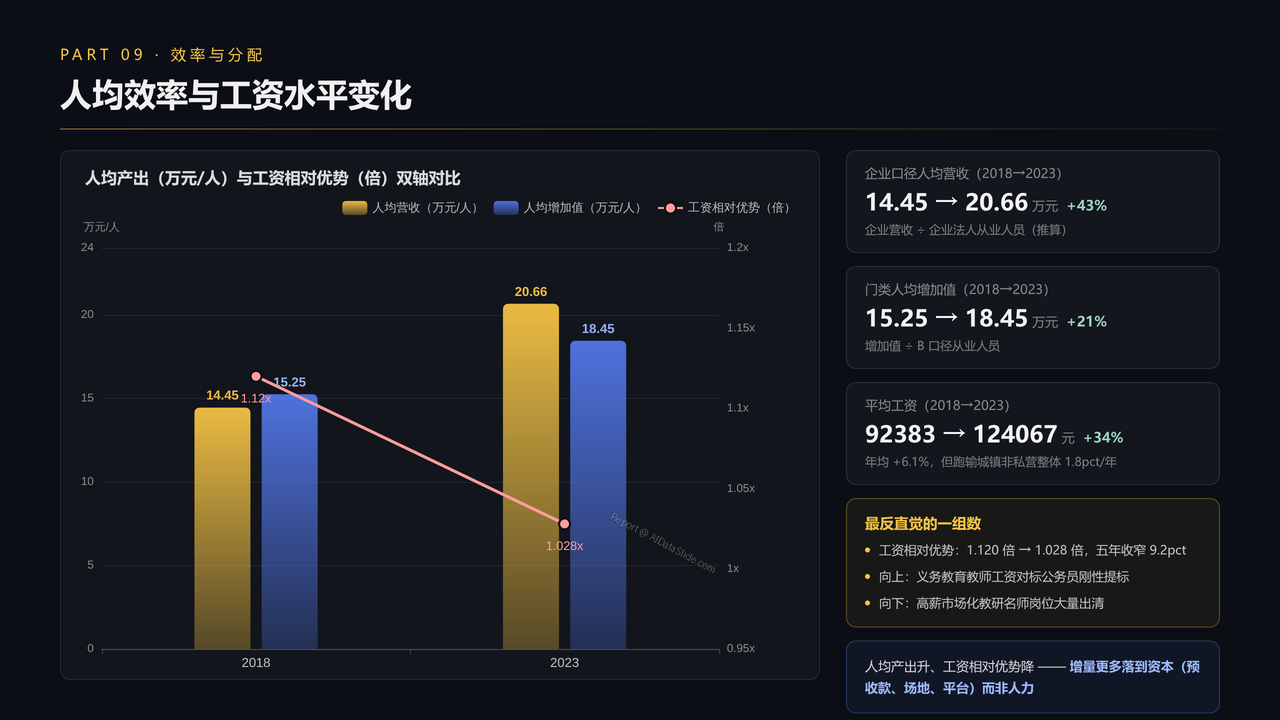
- 分析效率派生指标:企业口径人均营收由14.45万升至20.66万元(+43%)、门类人均增加值15.25万→18.45万元(+21%);同期平均工资92383→124067元(+34%)但相对城镇非私营整体优势由1.120倍收窄至1.028倍(-9.2pct),"人均产出升、工资优势降"指向增量落向资本而非人力。
10、双减政策下机构数量变迁
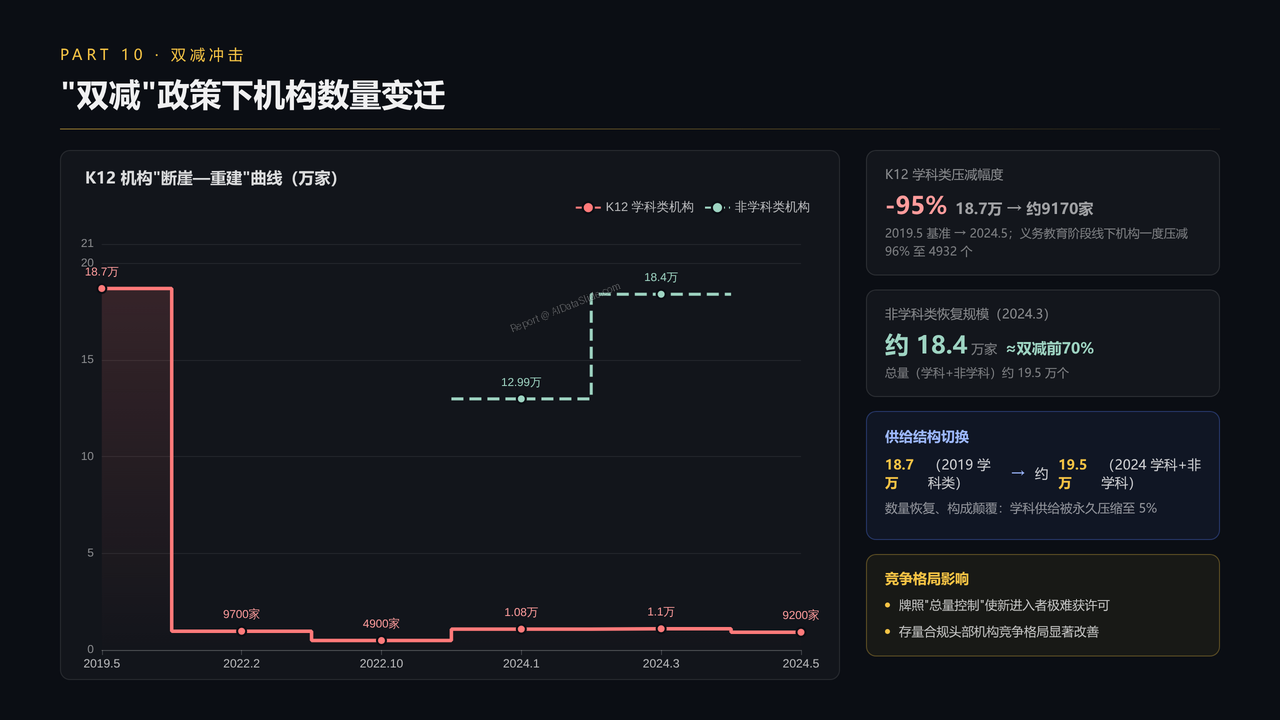
- 呈现K12学科类培训机构"断崖—重建"曲线:2019年约18.7万家→2022年10月4932个(压减96%)→2024年5月约9170家(-95%);同期非学科类机构恢复至约18.4万家,总量约19.5万个——"数量恢复、构成颠覆",学科供给被永久压缩至5%。
11、细分市场规模与结构重塑
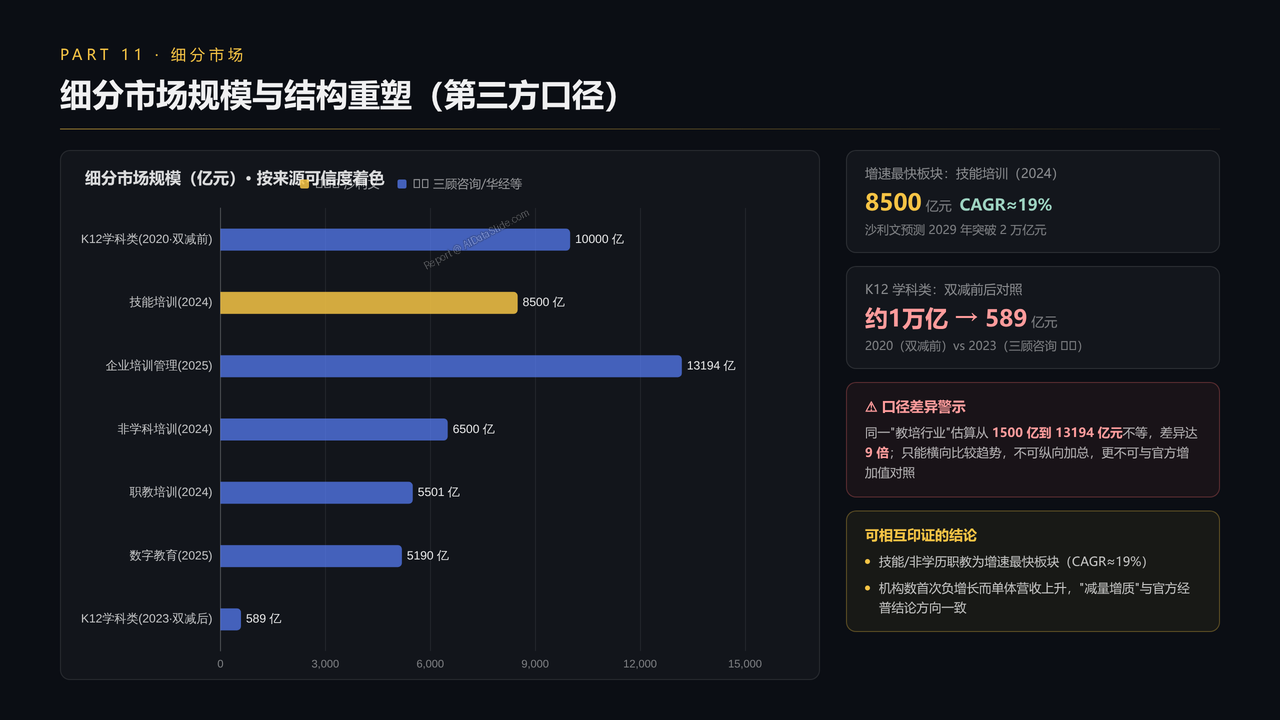
- 梳理第三方口径细分市场:技能培训8500亿元(2024,沙利文,CAGR约19%)、非学科培训约6500亿元(+30%)、K12学科类589亿元(双减前约1万亿)、职教培训5501亿元、数字教育5190亿元(2025);警示第三方估算口径差异达9倍(1500亿—13194亿元),仅可横向比较趋势。
12、民办教育与学前教育收缩
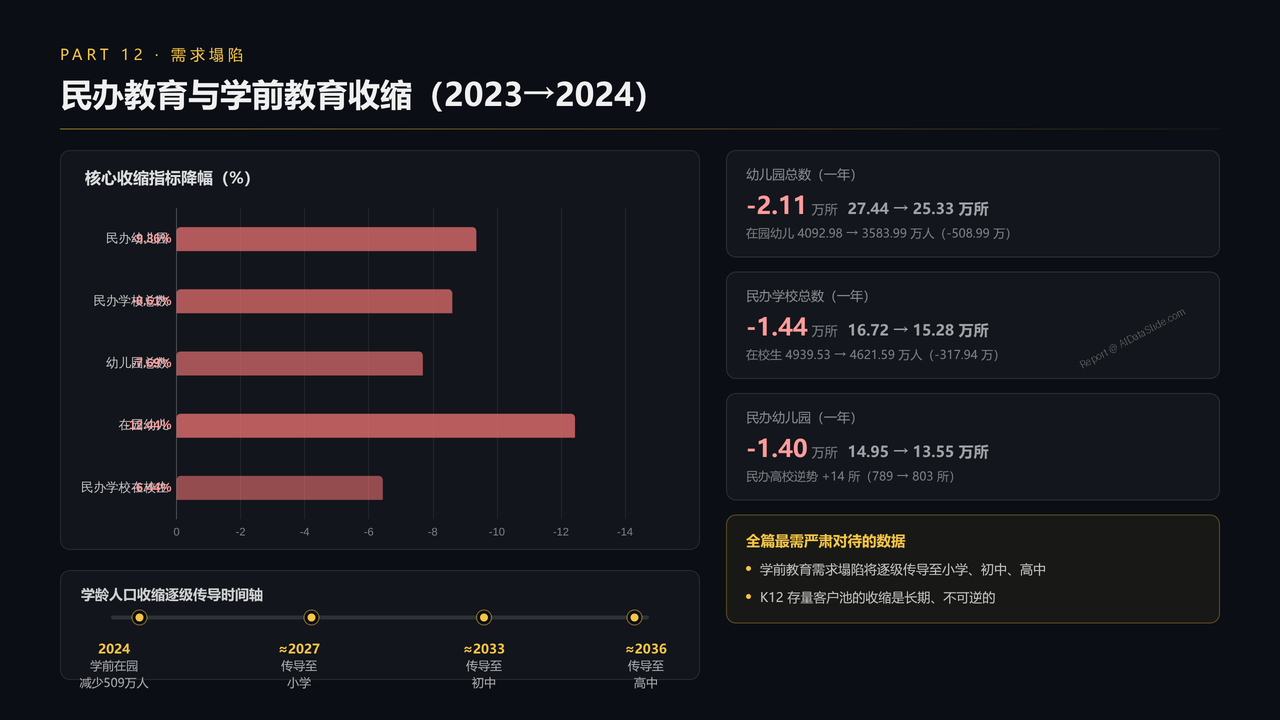
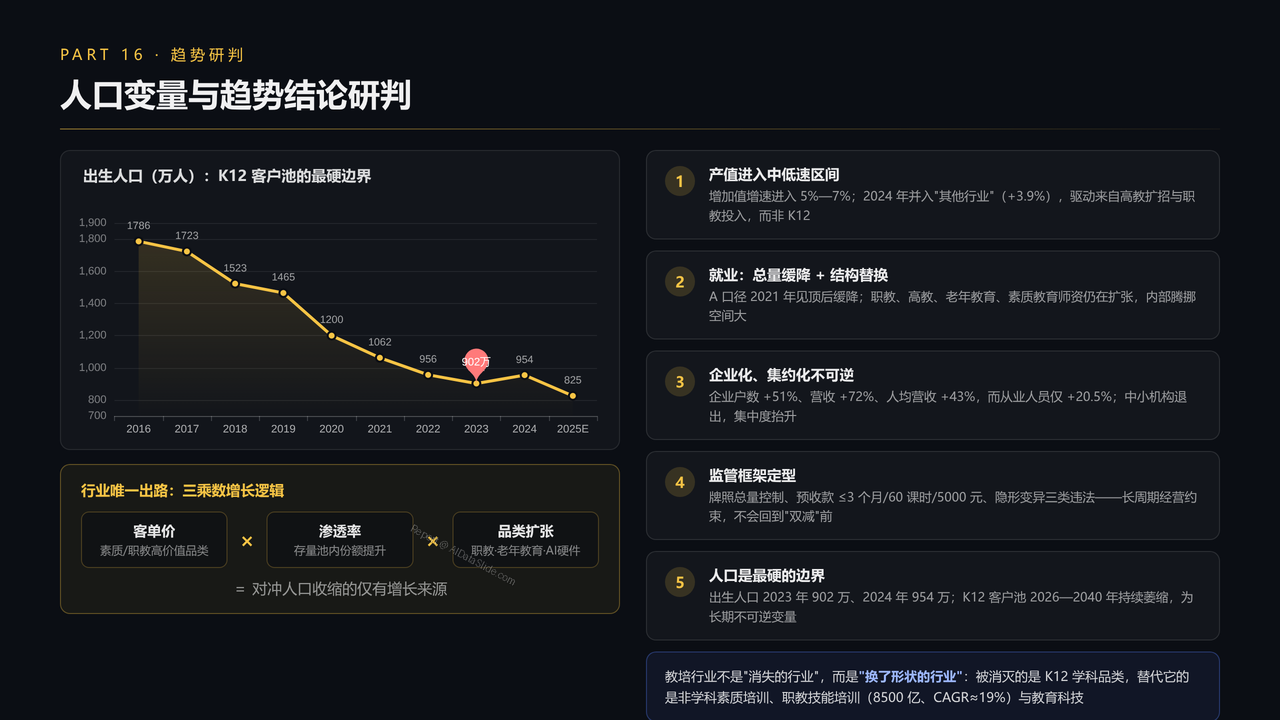
- 分析2023→2024年收缩数据:民办学校16.72万→15.28万所(-1.44万)、在校生4939.53万→4621.59万人(-317.94万)、幼儿园总数27.44万→25.33万所(一年减少2.11万所)、在园幼儿4092.98万→3583.99万人(-508.99万);推演学龄人口收缩将于2027/2033/2036年逐级传导至小学、初中、高中。
13、分省从业人员规模与增长
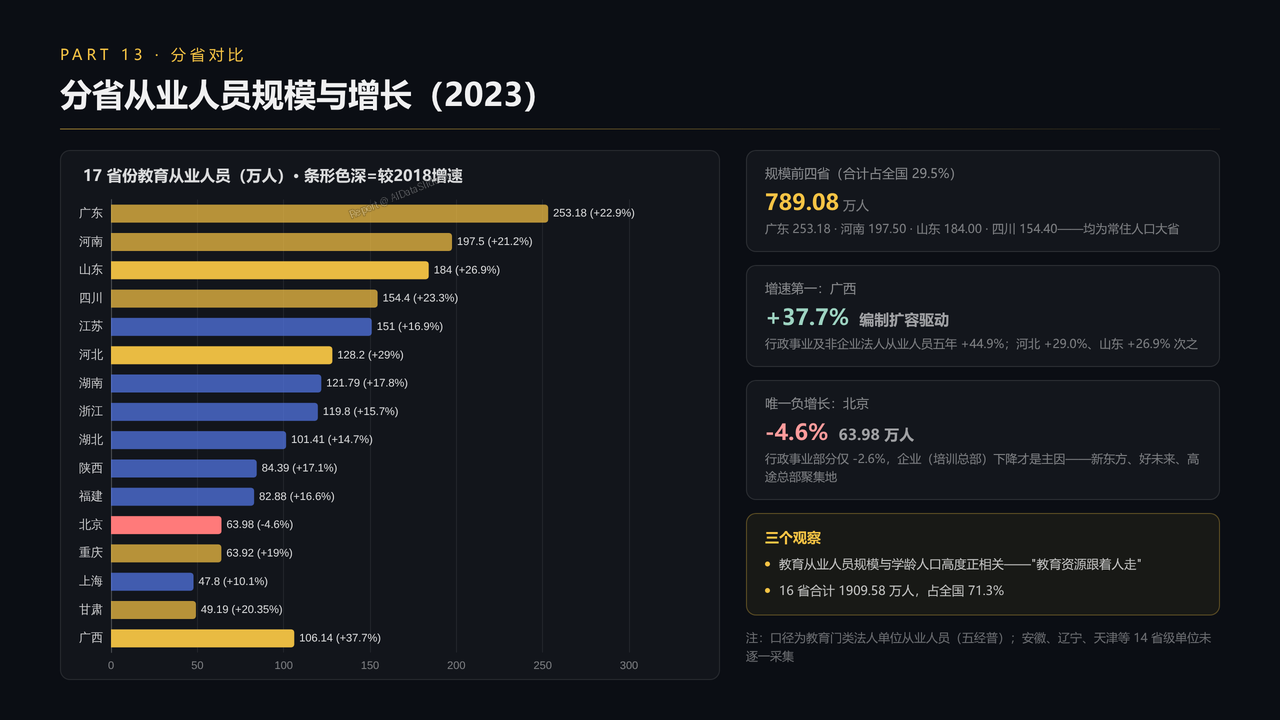
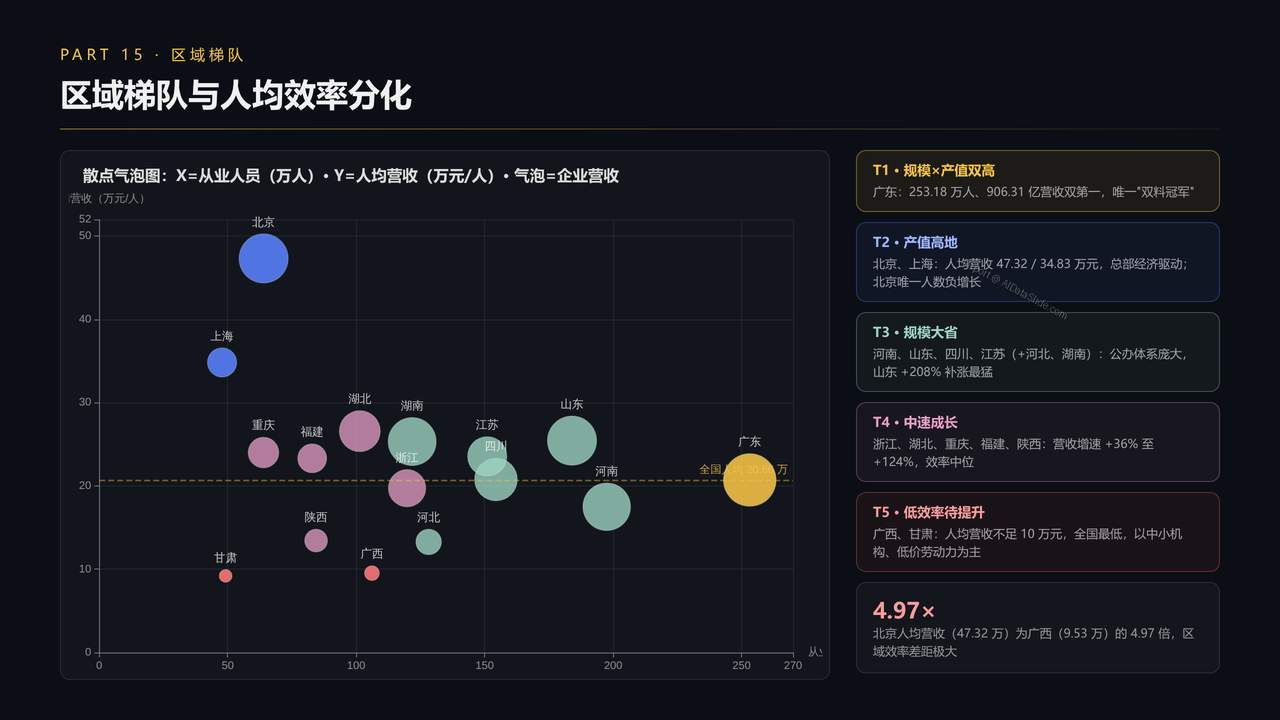
- 分析17省份教育从业人员(2023年):广东253.18万(+22.9%)、河南197.50万、山东184.00万(+26.9%)、四川154.40万规模前四合计占全国29.5%;广西+37.7%增速第一(编制扩容驱动);北京63.98万人为唯一负增长省份(-4.6%),"双减"冲击培训总部经济。
14、分省企业营收与资产格局
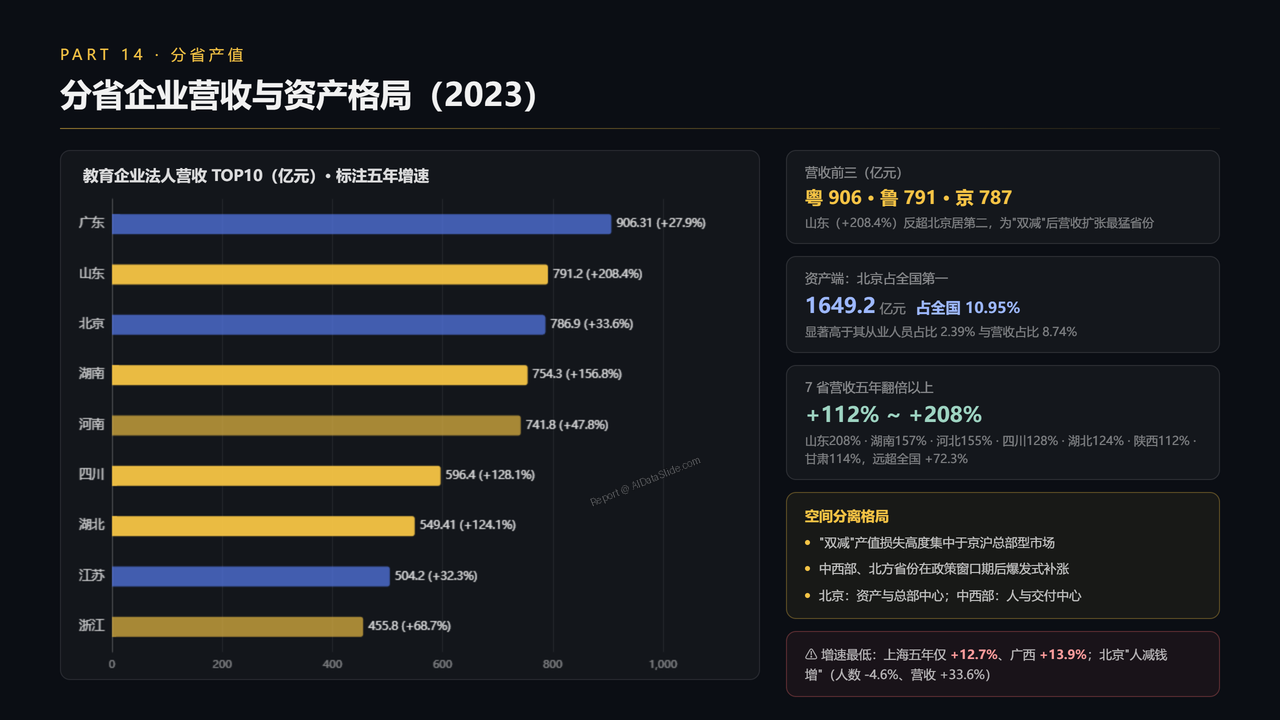
- 对比分省企业营收:广东906.31亿、山东791.20亿(+208.4%反超北京)、北京786.90亿元居前三;7省营收五年翻倍以上(+112%至+208%)远超全国+72.3%;资产端北京1649.2亿元占全国10.95%居第一——"资产与总部在北京、人与交付在中西部"的空间分离格局。
15、区域梯队与人均效率分化
- 划分五级梯队:广东"规模×产值双高"、京沪"产值高地"(人均营收47.32/34.83万元)、河南山东四川江苏"规模大省"(山东+208%补涨最猛)、浙鄂渝闽陕"中速成长"、广西甘肃"低效率待提升"(人均营收不足10万元);北京人均营收为广西的4.97倍,区域效率差距极大。
16、人口变量与趋势结论研判
- 综合研判长期变量与结论:出生人口2023年902万、2024年954万,K12客户池2026—2040年持续萎缩;行业结论——产值进入5%—7%中低速增长、就业"总量缓降+市场化增长"、企业化集约化不可逆、监管框架定型;行业出路在于"客单价×渗透率×品类扩张"三乘数(职教、老年教育、AI硬件)。
注册即赠 3 次标准任务体验券
从一份数据开始,生成一份能汇报的作品。
上传数据、描述目标、选择模板,剩下的交给 AI-DataSlide。你可以在线预览、编辑、下载报告,也可以公开到作品广场。
立即免费体验