全国影视行业产值与行业发展十年(2016-2025)对比分析分析报告
基于全国广播电视和网络视听行业总收入(2016年5039.77亿元→2025年15464.29亿元,+206.8%)、全国电影票房(492.83亿元→518.32亿元,十年仅+5.2%)、93187块银幕、105.30万从业人员,以及31个省(区、市)与新疆生产建设兵团分省数据,呈现产值双轨背离、收入结构裂变、就业悖论、区域格局与趋势研判的十年全景对比分析。
📝 本报告大纲内容
全国影视行业产值与行业发展十年(2016-2025)对比分析报告
- 基于全国广播电视和网络视听行业总收入(2016年5039.77亿元→2025年15464.29亿元,+206.8%)、全国电影票房(492.83亿元→518.32亿元,十年仅+5.2%)、93187块银幕、105.30万从业人员,以及31个省(区、市)与新疆生产建设兵团分省数据,呈现产值双轨背离、收入结构裂变、就业悖论、区域格局与趋势研判的十年全景对比分析。
1、影视行业发展十年核心指标总览
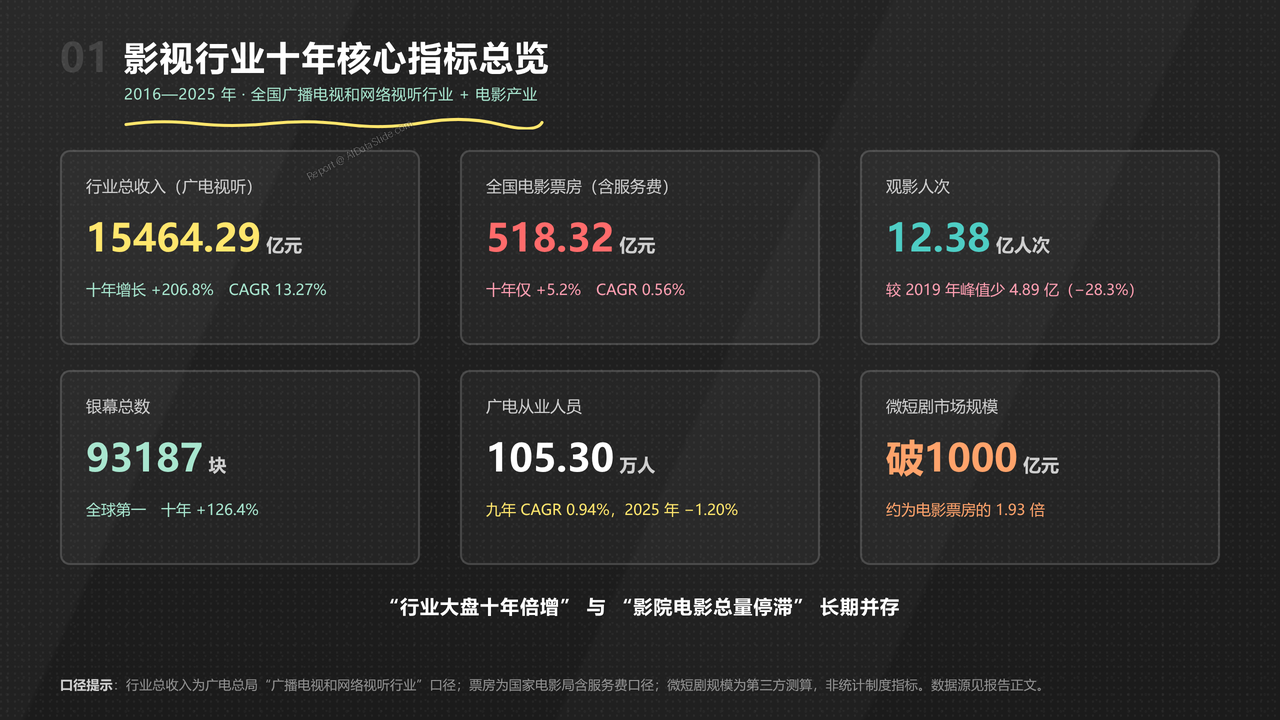
- 报告总述,呈现2025年六大核心指标:行业总收入15464.29亿元(十年+206.8%)、电影票房518.32亿元(十年仅+5.2%)、观影人次12.38亿(较2019年峰值低28.3%)、银幕总数93187块(全球第一)、广电从业人员105.30万人(零增长)、微短剧市场规模突破1000亿元(约为票房1.93倍),凸显"行业大盘倍增与影院电影停滞并存"的总体矛盾框架。
2、广电视听收入十年增长曲线
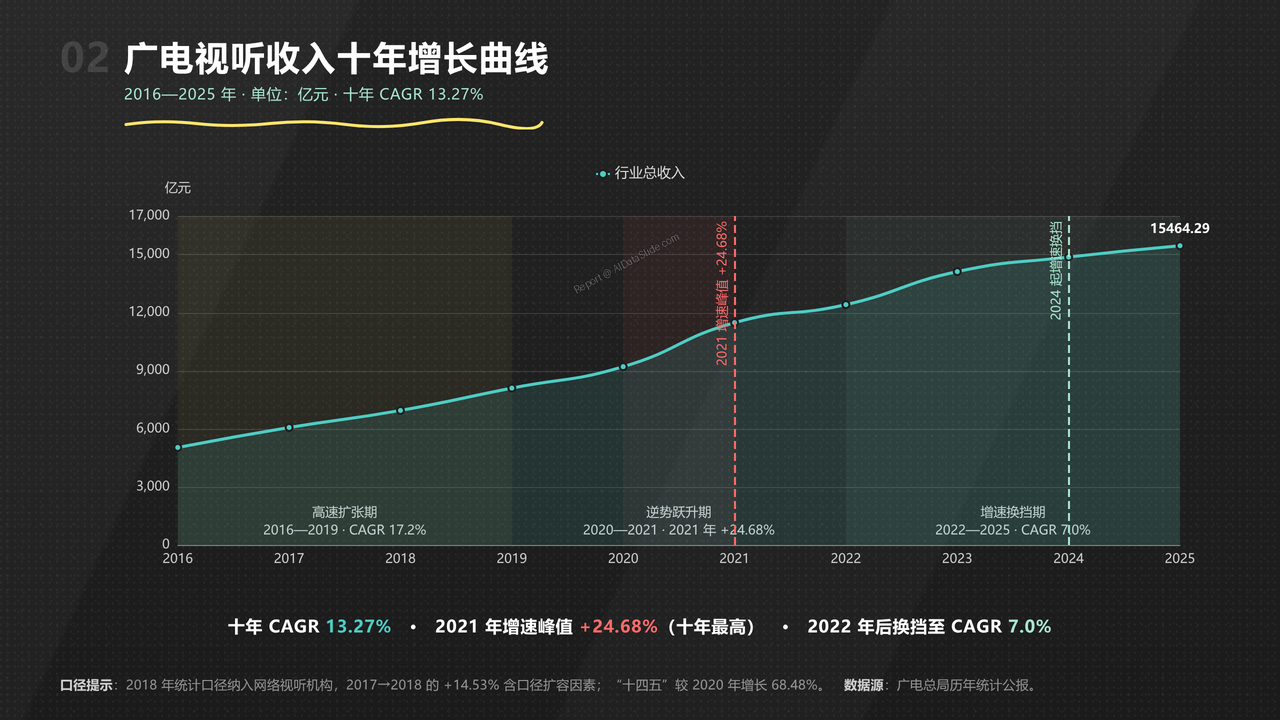
- 分析广播电视和网络视听行业总收入十年序列:2016年5039.77亿元→2025年15464.29亿元,CAGR 13.27%;三阶段演进——高速扩张期2016-2019(CAGR 17.2%)、逆势跃升期2020-2021(2021年+24.68%为十年最高)、增速换挡期2022-2025(CAGR降至7.0%);标注2018年统计口径扩容断点提示与"十四五"较"十三五"末增长68.48%的规划对比。
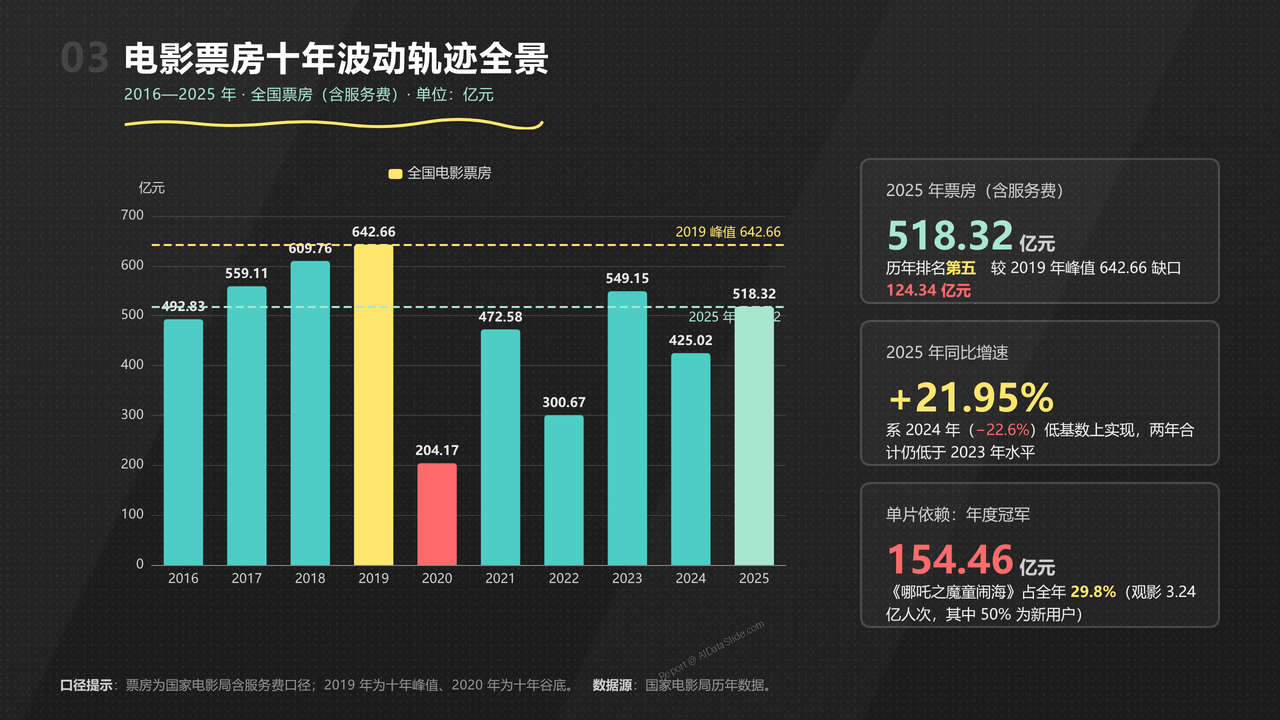
3、全国电影票房市场十年波动轨迹全景
- 分析电影票房(含服务费口径)十年轨迹:2016年492.83亿元→2019年峰值642.66亿元→2020年疫情谷底204.17亿元(−68.2%)→2023年恢复549.15亿元→2024年425.02亿元→2025年518.32亿元;2025年在历年排名中仅列第五、与2019年峰值仍差124.34亿元,2025年+21.95%系2024年低基数上实现,并揭示《哪吒之魔童闹海》单片154.46亿元占全年票房29.8%的"单片依赖"结构。
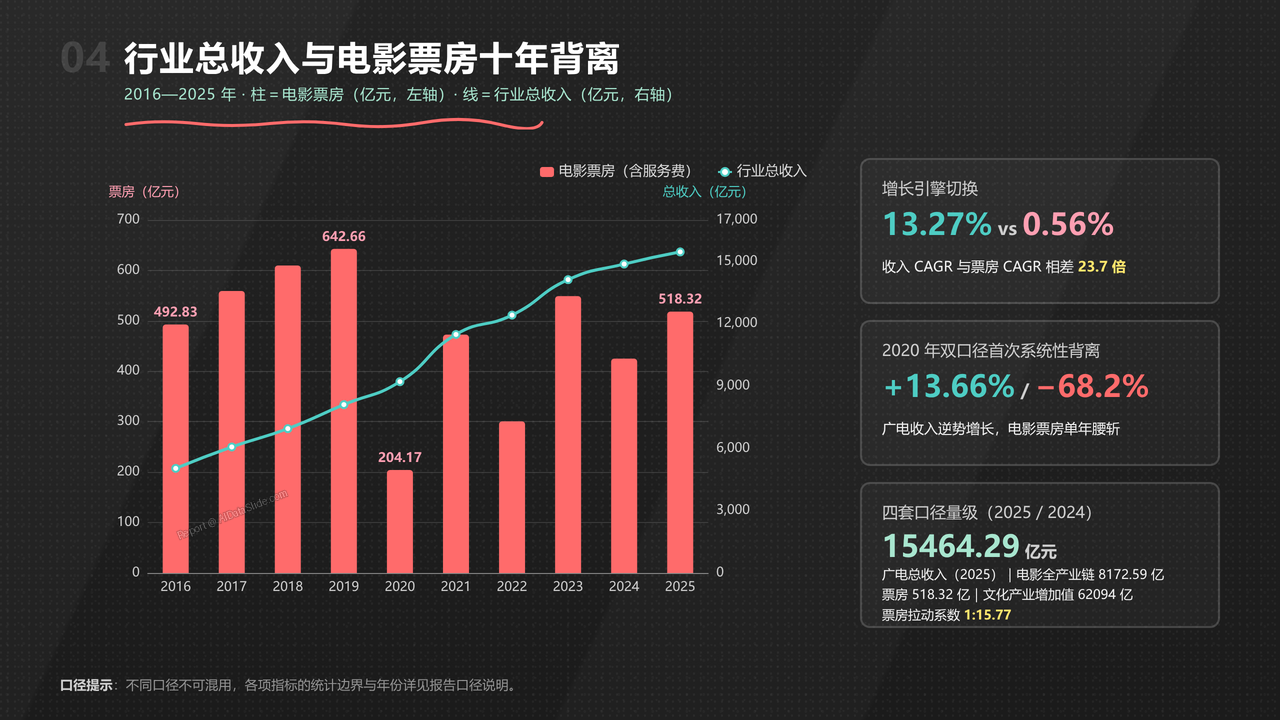
4、行业总收入与电影票房十年背离对比
- 对比两套产值曲线:广电网络视听收入CAGR 13.27% vs 电影票房CAGR 0.56%(相差23.7倍),2020年双口径首次系统性背离(广电收入+13.66% vs 票房−68.2%),揭示行业增长完全由网络视听(短视频、直播、会员、微短剧)承担、影院电影不再是增长引擎的核心结论;并列示四套产值口径量级对比(广电总收入15464.29亿/电影全产业链8172.59亿/票房518.32亿/文化产业增加值62094亿元,票房拉动系数1:15.77)。
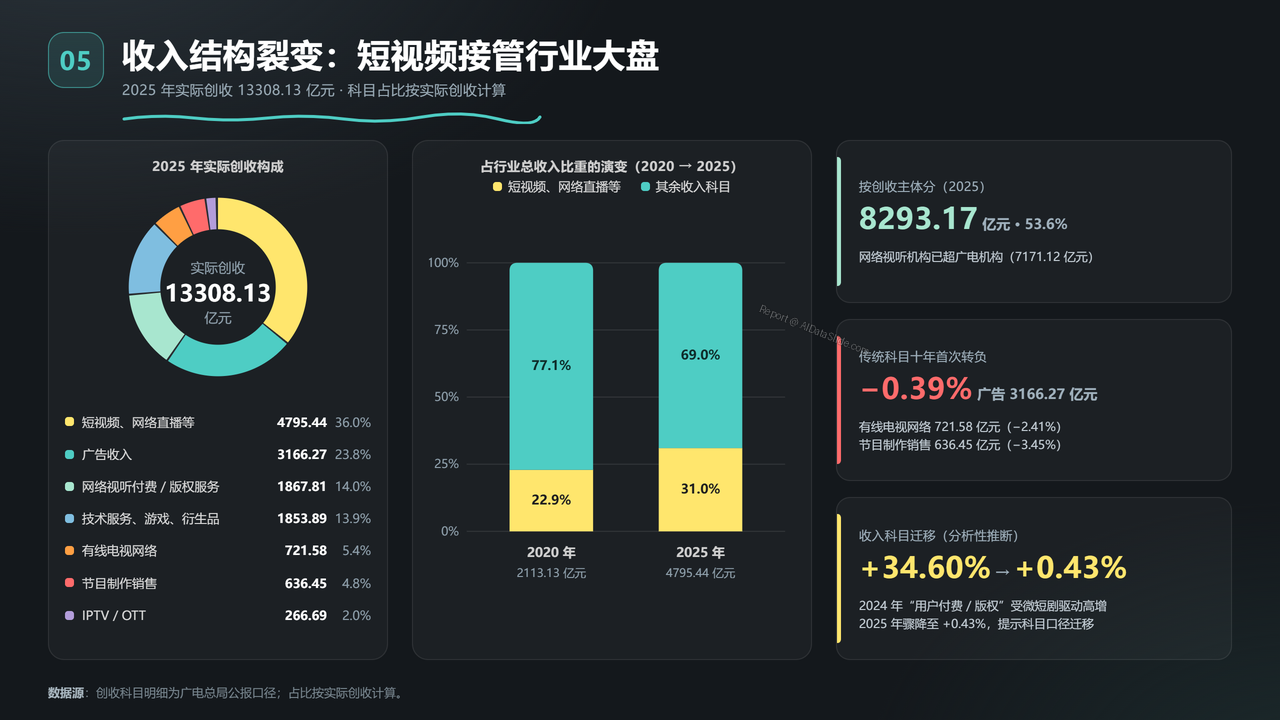
5、广电和网络视听行业收入结构裂变分析
- 分析2025年收入结构:短视频、网络直播等4795.44亿元成第一大创收科目(占实际创收36.0%,+11.28%);按主体分网络视听机构收入8293.17亿元占53.6%超越广电机构;广告收入3166.27亿元十年首次转负(−0.39%)、有线电视网络收入721.58亿元连年下滑、节目制作销售−3.45%;对比2020→2025年短视频收入占比从22.9%升至31.0%(CAGR 17.8%)对传统赛道的全面接管。
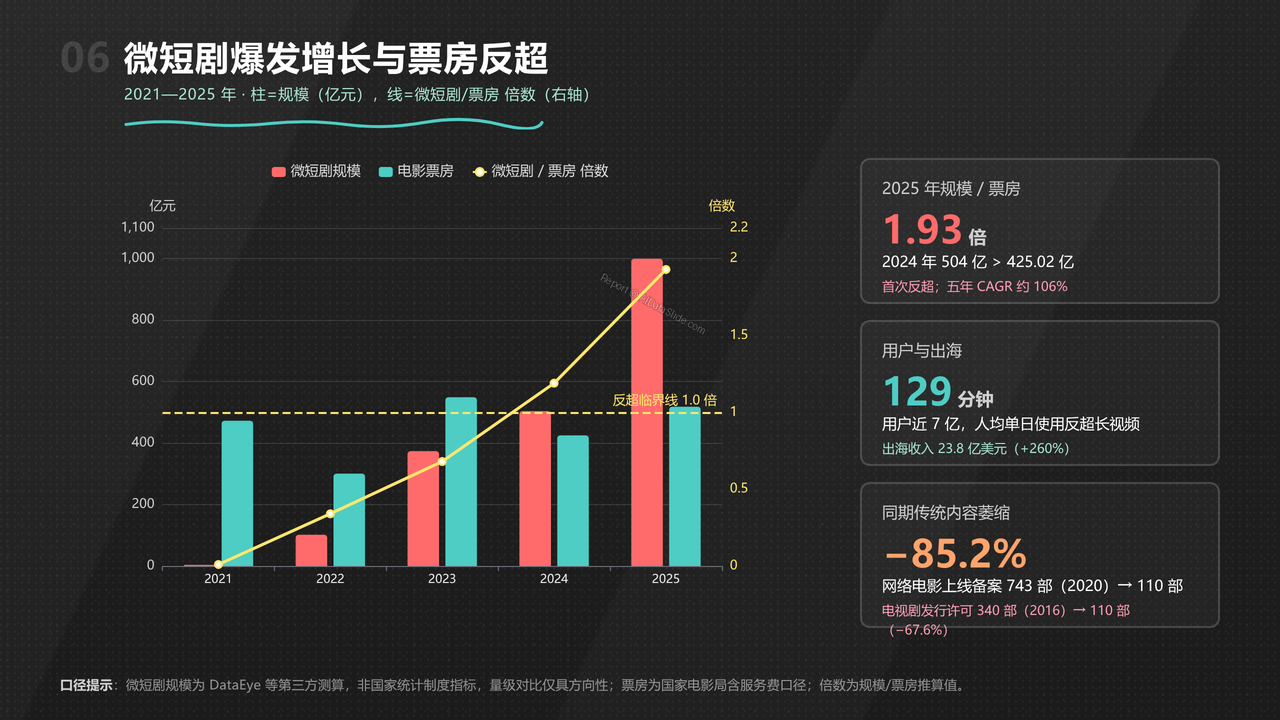
6、微短剧新业态市场爆发增长与票房反超
- 分析微短剧市场规模从2021年3.68亿元→2023年373.9亿元→2024年504亿元首次超过电影票房(425.02亿元)→2025年突破1000亿元(五年CAGR约106%,达票房1.93倍);用户近7亿、人均单日使用时长129分钟反超长视频、出海收入23.8亿美元(+260%);同期传统内容萎缩对照(网络电影备案−85.2%、电视剧发行许可−67.6%),并标注第三方测算口径警示。
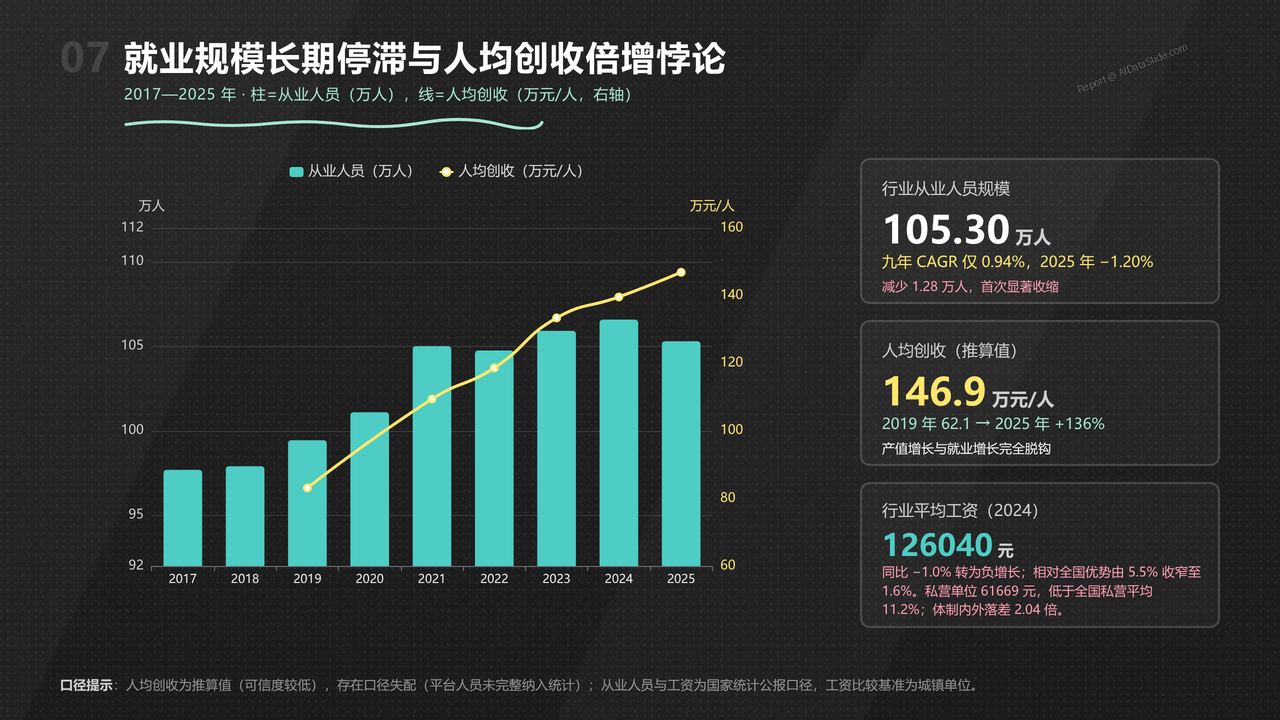
7、就业规模长期停滞与人均创收倍增悖论
- 分析广电从业人员从2017年97.69万人→2021年峰值105.01万人→2025年105.30万人(九年CAGR仅0.94%,2025年−1.20%首次显著收缩);同期人均创收从62.1万元推高至146.9万元/人(+136%);行业平均工资2024年转负增长(非私营126040元,−1.0%)、相对全国优势从5.5%收窄至1.6%、私营单位低于全国平均11.2%,揭示产值增长与就业、工资增长完全脱钩及"体制内外"2.04倍落差。
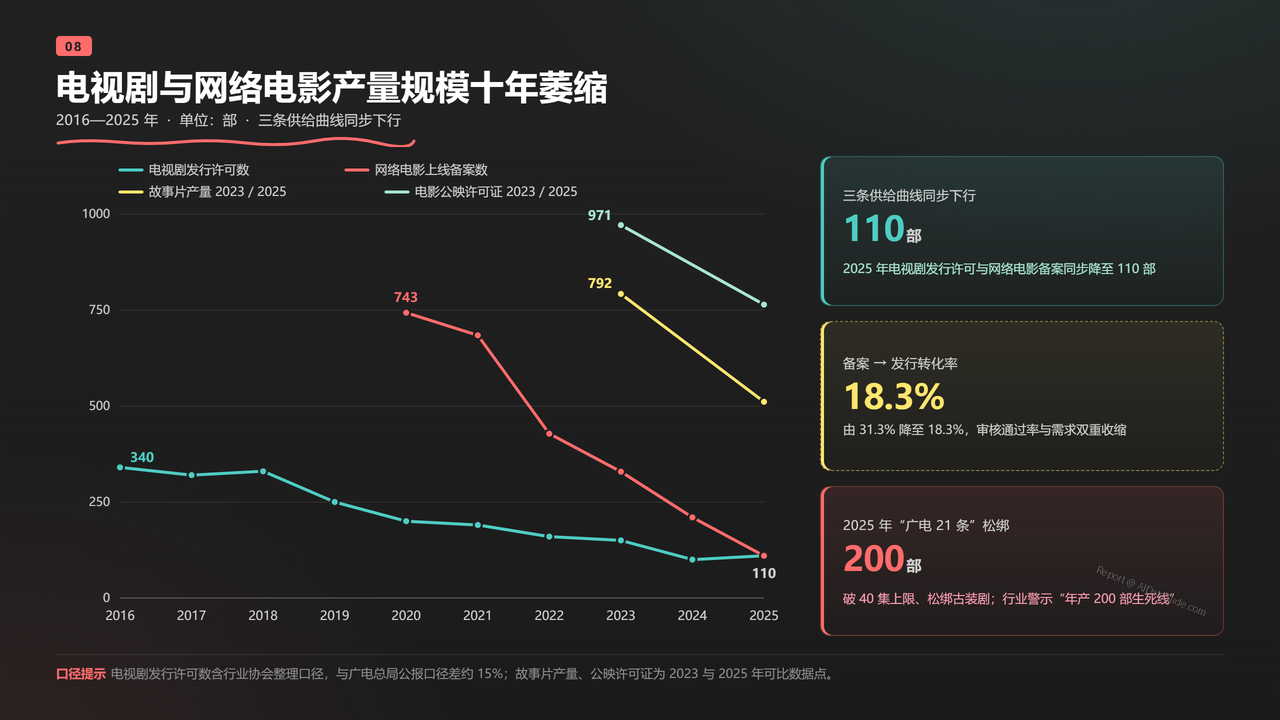
8、电视剧与网络电影产量规模十年萎缩轨迹
- 分析传统内容供给萎缩:电视剧发行许可数从2016年340部降至2025年110部(−67.6%),网络电影上线备案从2020年743部降至2025年110部(−85.2%),故事片产量从2023年792部降至2025年511部(−35.5%),电影公映许可证发放量−21.3%;备案与发行"转化率"从31.3%降至18.3%揭示需求与通过率双重收缩,以及2025年"广电21条"松绑与"年产200部生死线"警示。
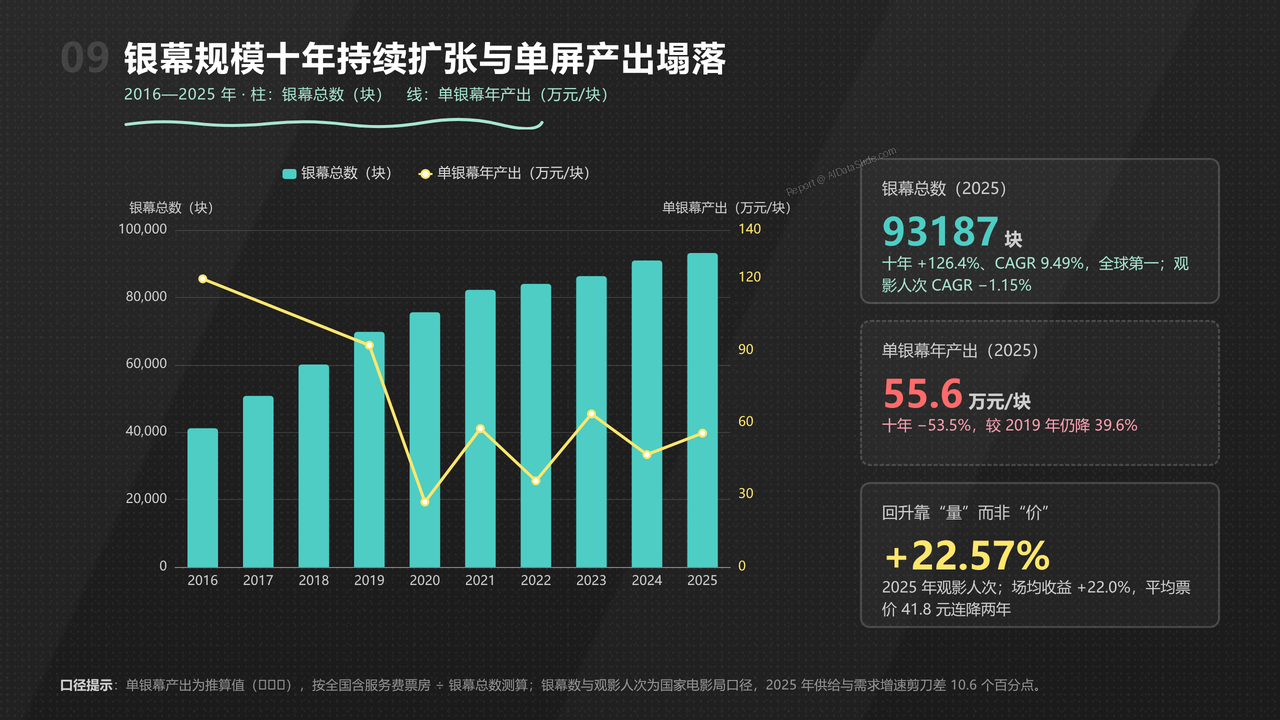
9、银幕规模十年持续扩张与单屏产出塌落
- 分析供需失衡:银幕数从2016年41179块增至2025年93187块(+126.4%,CAGR 9.49%,全球第一),观影人次CAGR −1.15%(2025年12.38亿、较2019年少4.89亿),单银幕年产出从119.7万元塌落至55.6万元(−53.5%、相对2019年亦降39.6%);2025年单银幕产出+19.1%、场均收益+22.0%回升,但平均票价41.8元连续两年下降——回升完全靠"量"(人次+22.57%)而非"价"。
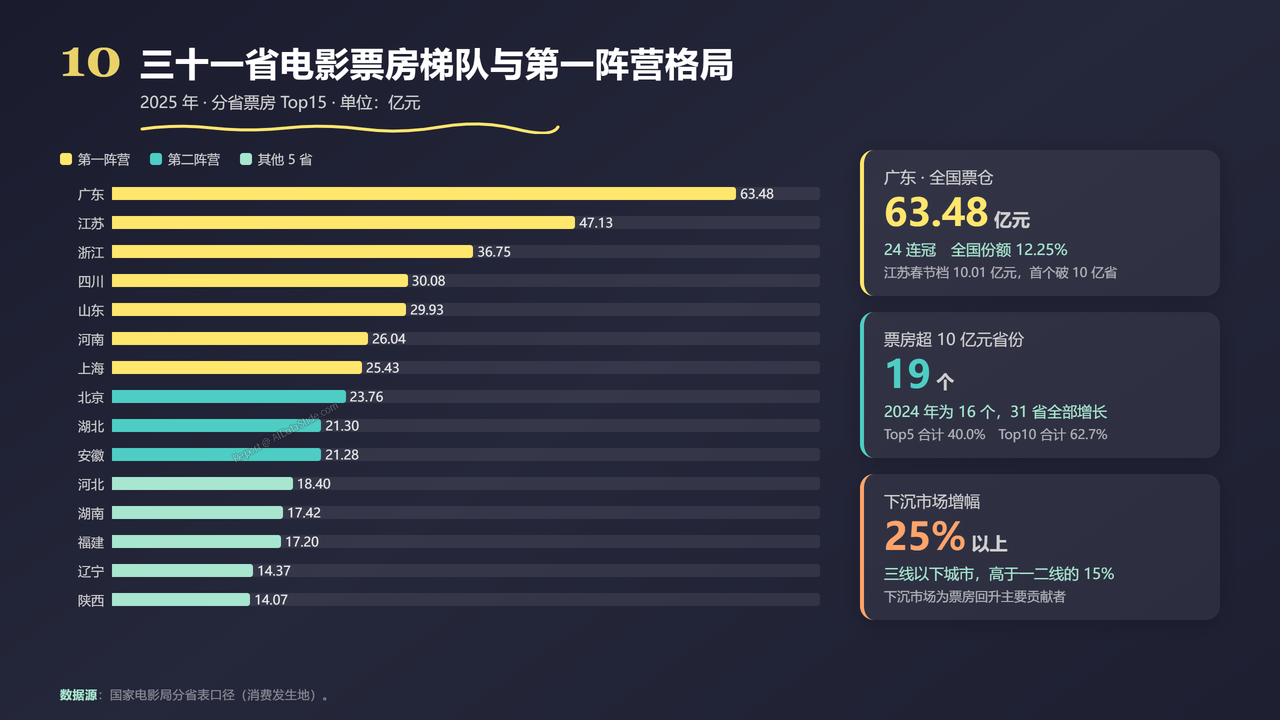
10、三十一省票房梯队与第一阵营格局
- 分析2025年分省票房梯队:广东63.48亿元24连冠(份额12.25%)、江苏47.13亿元(春节档全国首破10亿元的省份)、浙江36.75亿元、四川30.08亿元、山东29.93亿元、河南26.04亿元反超京沪升至第六;Top5省合计占40.0%、Top10占62.7%;31省全部实现增长、19省票房超10亿元(2024年为16个),三线以下城市增幅超25%高于一二线的15%,下沉市场成为票房回升主要贡献者。
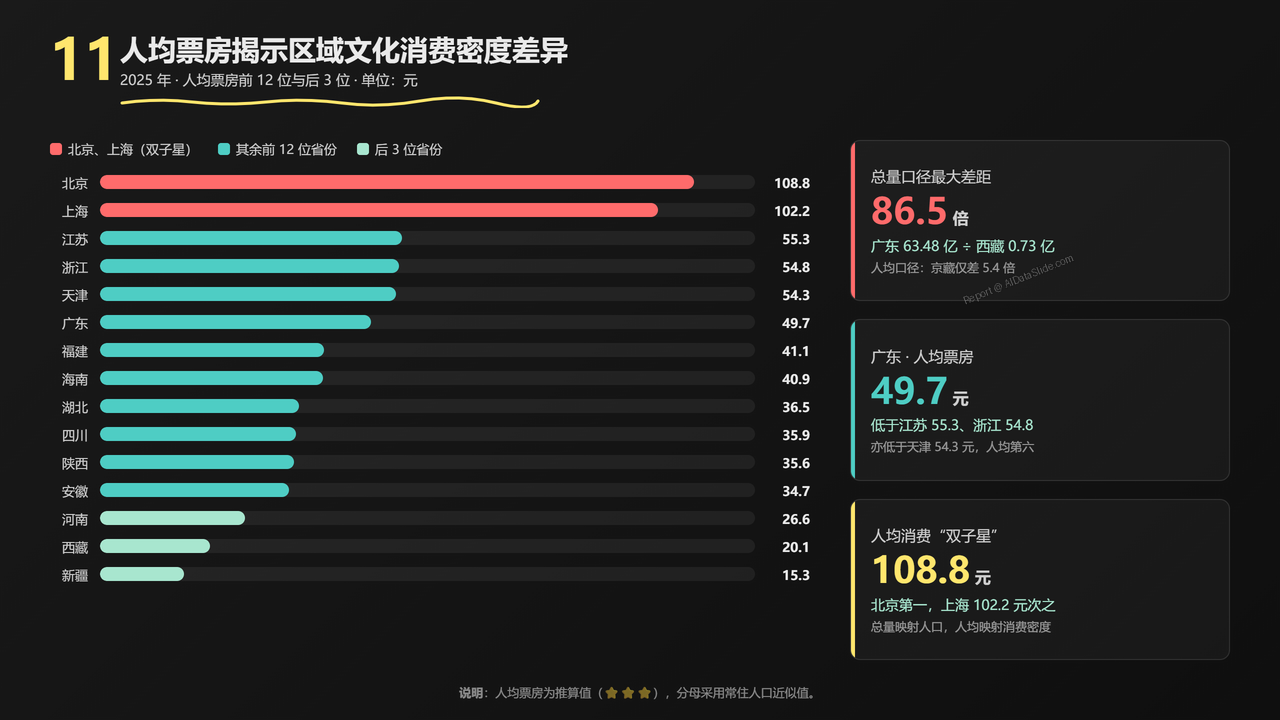
11、人均票房视角揭示区域文化消费密度差异
- 分析总量与人均两个维度的巨大反差:总量口径广东(63.48亿元)与西藏(0.73亿元)相差86.5倍,人均口径北京108.8元与西藏20.1元仅差5.4倍;广东总量第一但人均49.7元低于江苏(55.3)、浙江(54.8)、天津(54.3);揭示总量差异是人口规模与城市化的映射、人均差异才是文化消费密度的映射,上海102.2元与北京构成人均消费双子星。
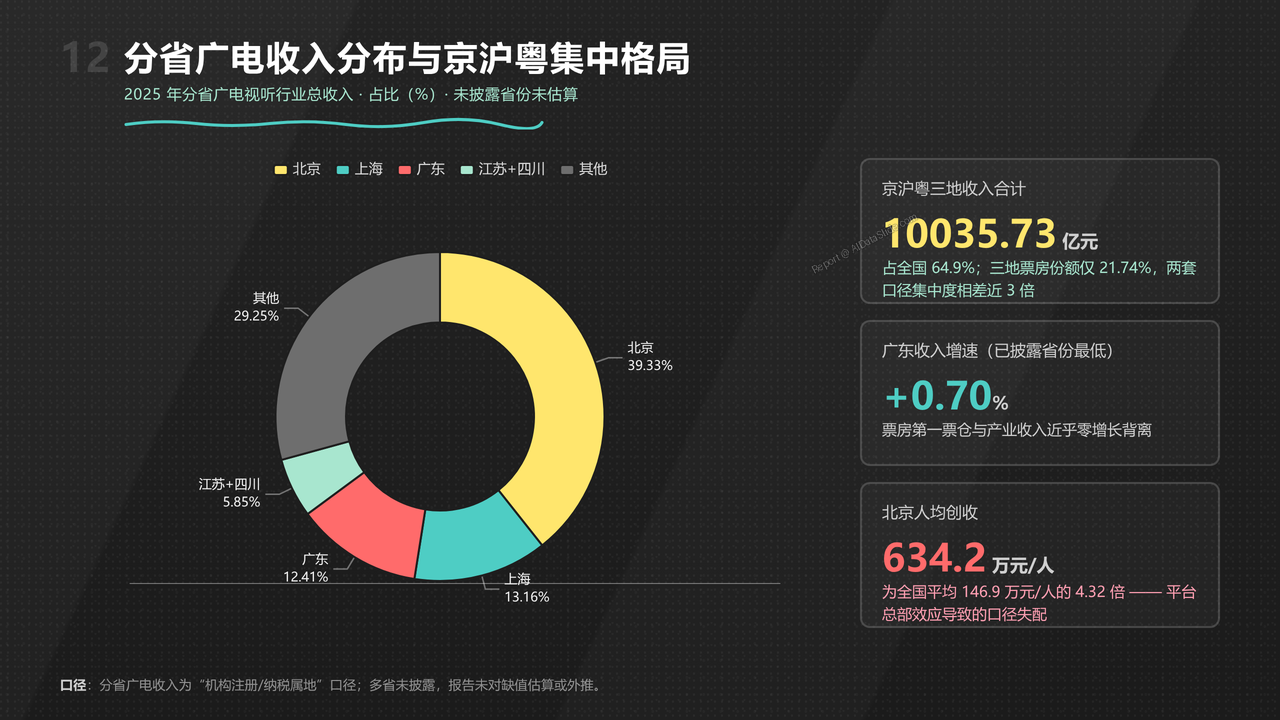
12、分省广电收入分布与京沪粤集中格局
- 分析分省广电网络视听收入(机构注册/纳税属地口径):北京一市6081.66亿元占全国39.33%(+9.76%)、上海2034.88亿元(13.16%)、广东1919.19亿元(仅+0.70%为已披露省份最低),京沪粤合计10035.73亿元占64.9%,而三地票房份额仅21.74%——两套口径区域集中度相差近3倍;标注平台总部效应口径警示与北京人均创收634.2万元/人为全国平均4.32倍的口径失配证据。
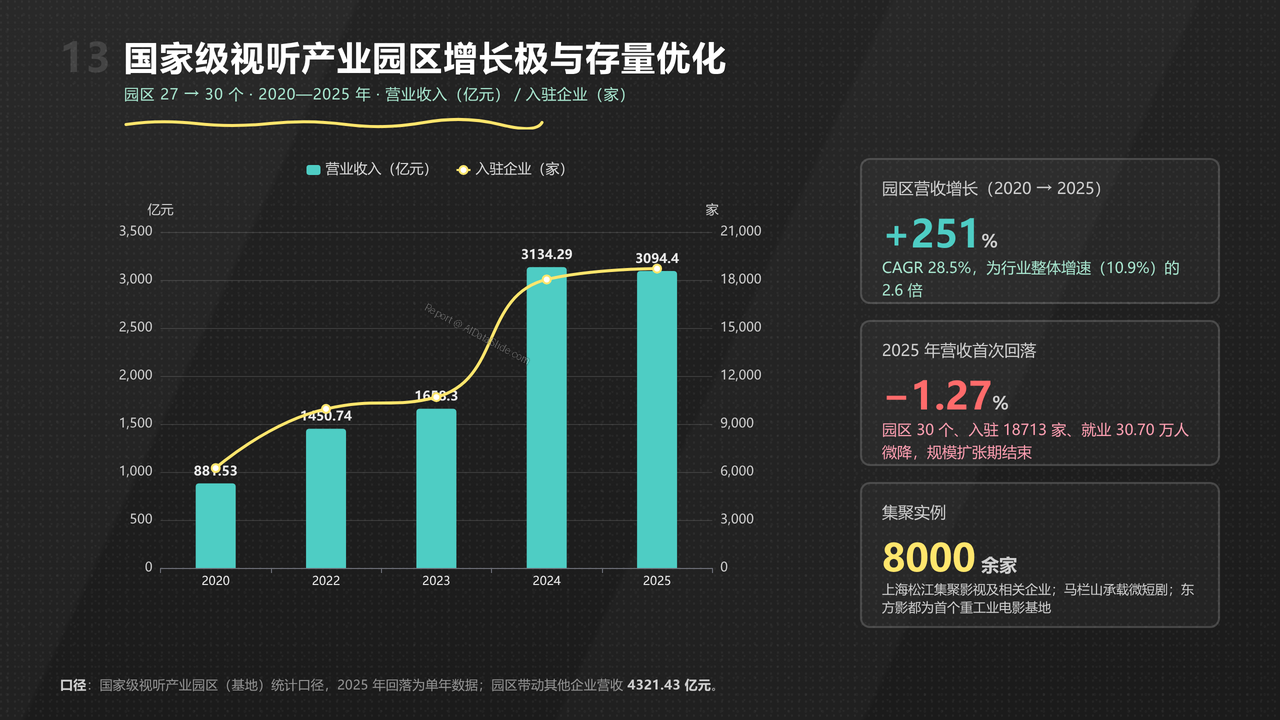
13、国家级视听产业园区增长极与存量优化
- 分析国家级视听产业园区(基地)发展:园区数从2020年27个增至2025年30个,入驻广电视听企业6246家→18713家,营业收入881.53亿元→3094.40亿元(CAGR 28.5%,为行业整体增速2.6倍),吸纳就业超17万人→30.70万人;2025年营收首次回落(−1.27%)且企业数、就业微降,规模扩张期结束进入存量优化;结合上海松江8000余家、湖南马栏山微短剧核心承载地等产业集聚实例。
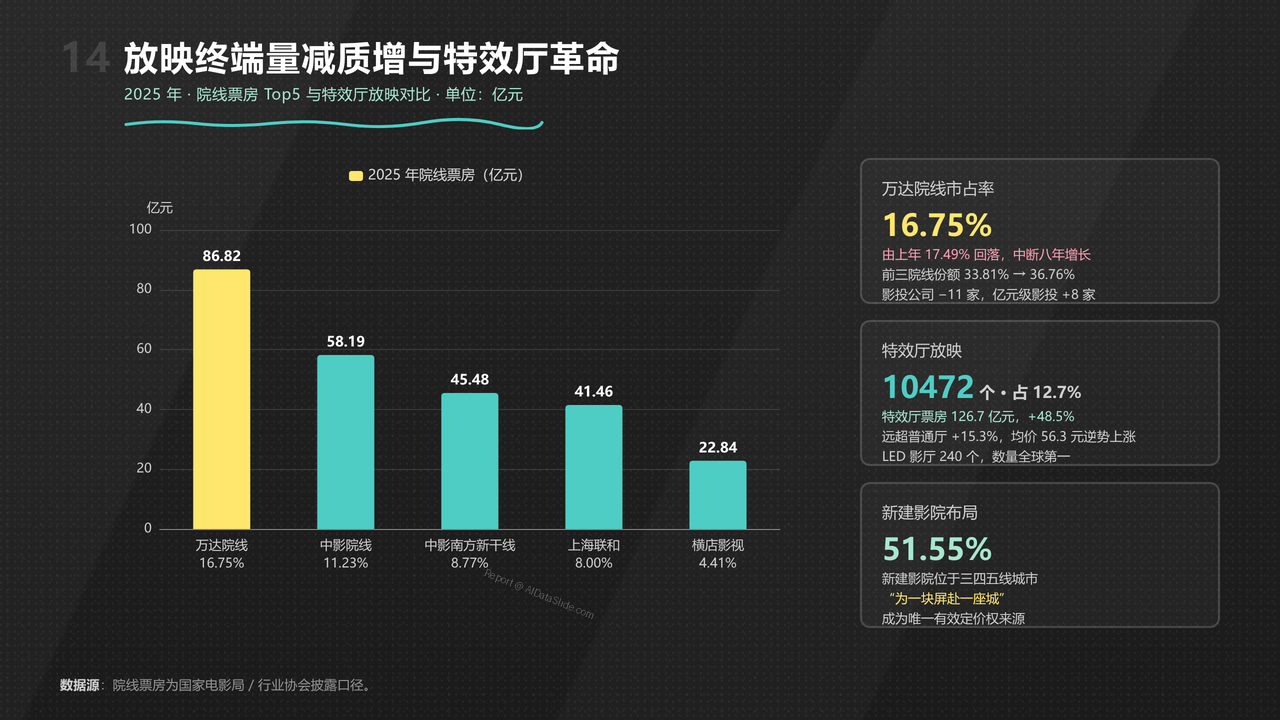
14、放映终端量减质增与特效厅革命
- 分析放映终端转型:万达院线86.82亿元份额16.75%(中断八年增长)、中影58.19亿元跃升、前三院线份额33.81%→36.76%集中度上升,影投公司减少11家而亿元级影投增加8家;特效厅10472个(占12.7%)票房126.7亿元(+48.5%远超普通厅+15.3%)、平均票价56.3元逆势上涨,LED影厅240个全球第一;新建影院51.55%位于三四五线城市持续下沉,"为一块屏赴一座城"成为唯一有效定价权来源。
15、影视行业十年五大结构性研判与展望
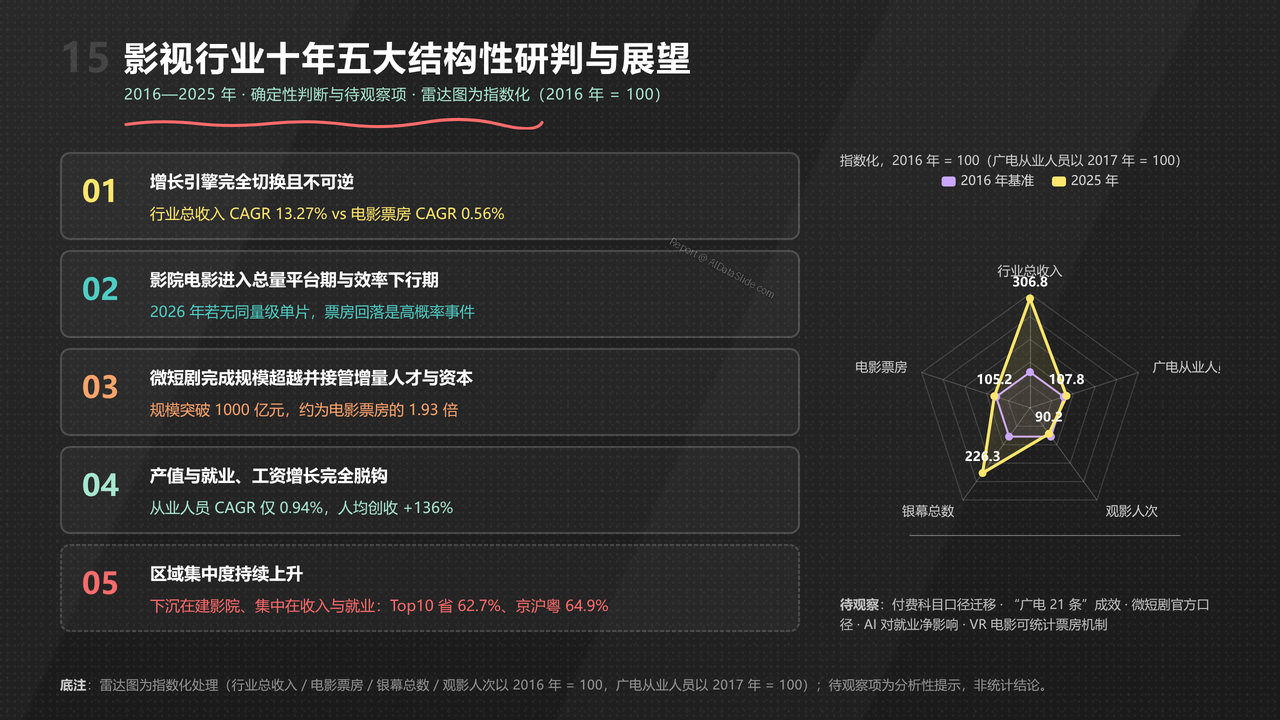
- 总结五大确定性判断:增长引擎完全切换且不可逆(收入CAGR 13.27% vs 票房0.56%)、影院电影进入总量平台期与效率下行期(2026年若无同量级单片票房回落是高概率事件)、微短剧完成规模超越并接管增量人才与资本、产值与就业工资增长完全脱钩、区域集中度持续上升("下沉"发生在影院建设、"集中"发生在收入与就业);并列示待观察项:付费科目口径迁移、"广电21条"成效、微短剧官方口径建立、AI对就业净影响、VR电影可统计票房机制。
注册即赠 3 次标准任务体验券
从一份数据开始,生成一份能汇报的作品。
上传数据、描述目标、选择模板,剩下的交给 AI-DataSlide。你可以在线预览、编辑、下载报告,也可以公开到作品广场。
立即免费体验