China-High-End-Camera-Industry-Output-and-Development-Decade-Comparison-2016-2025
基于2015–2025年全国相机产量、安防行业总产值、广播电视设备与照相器材两大统计行业、高端专业影像设备及省级/城市/出口多维数据的全景分析,覆盖四层嵌套统计口径的产值规模、结构变迁与竞争力格局。
📝 本报告大纲内容
中国高端相机产业产值与发展十年对比分析报告(2016–2025)
- 基于2015–2025年全国相机产量、安防行业总产值、广播电视设备与照相器材两大统计行业、高端专业影像设备及省级/城市/出口多维数据的全景分析,覆盖四层嵌套统计口径的产值规模、结构变迁与竞争力格局。
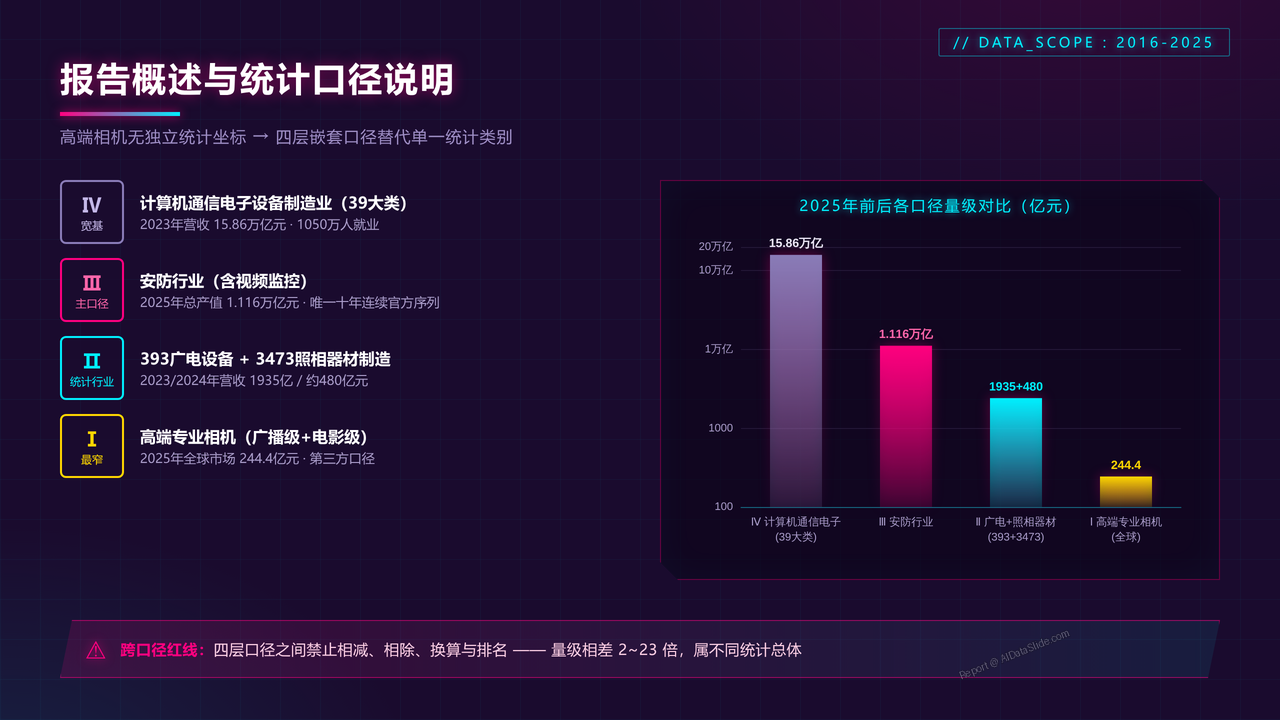
1、报告概述与统计口径说明
- 开篇定义"高端相机"无独立统计坐标的核心问题,呈现四层嵌套统计口径(电子设备制造业39大类/安防行业/393广播电视设备+3473照相器材/高端专业相机),展示2025年各口径量级对比(1.1万亿/1900亿/480亿/244亿),提示"跨口径不可比"原则。
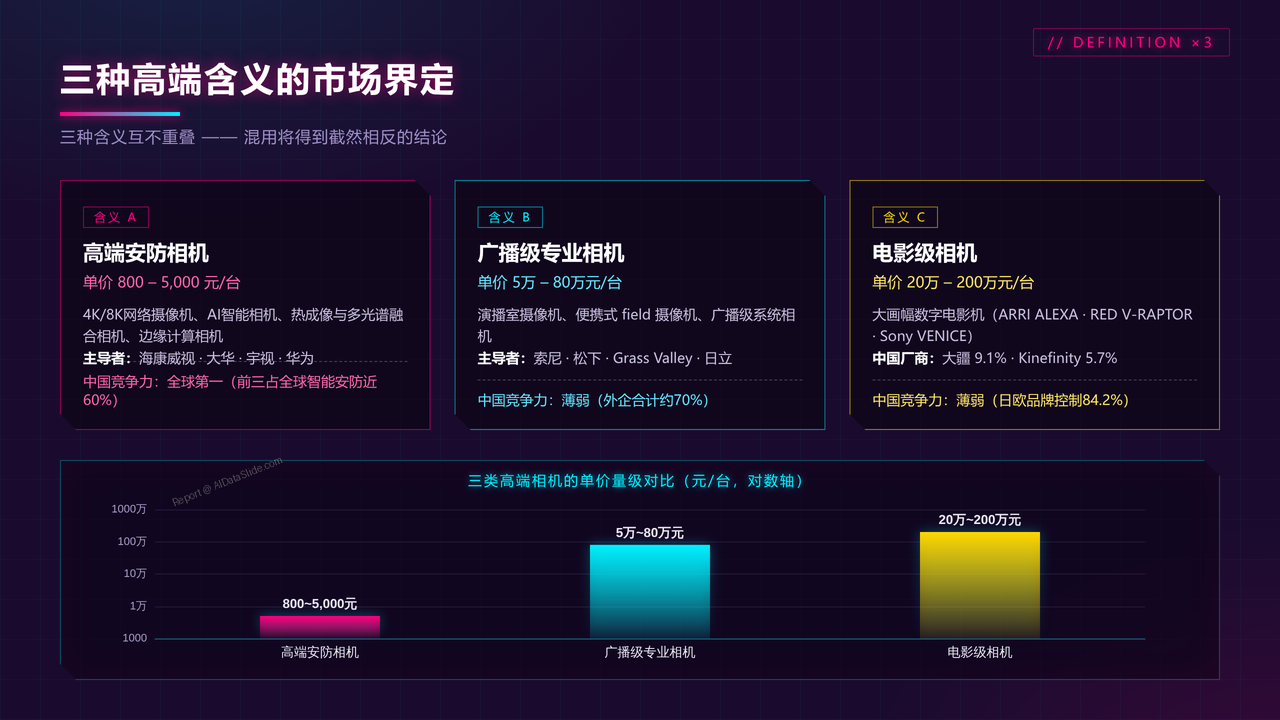
2、三种高端含义的市场界定
- 拆解"高端安防相机"(单价800–5000元)、"广播级专业相机"(5万–80万元)、"电影级相机"(20万–200万元)三种互不重叠的含义,对比中国市场份额领先者(海康威视 vs 索尼/ARRI)与中国竞争力(全球第一 vs 不足15%)。
3、安防行业总产值十年走势
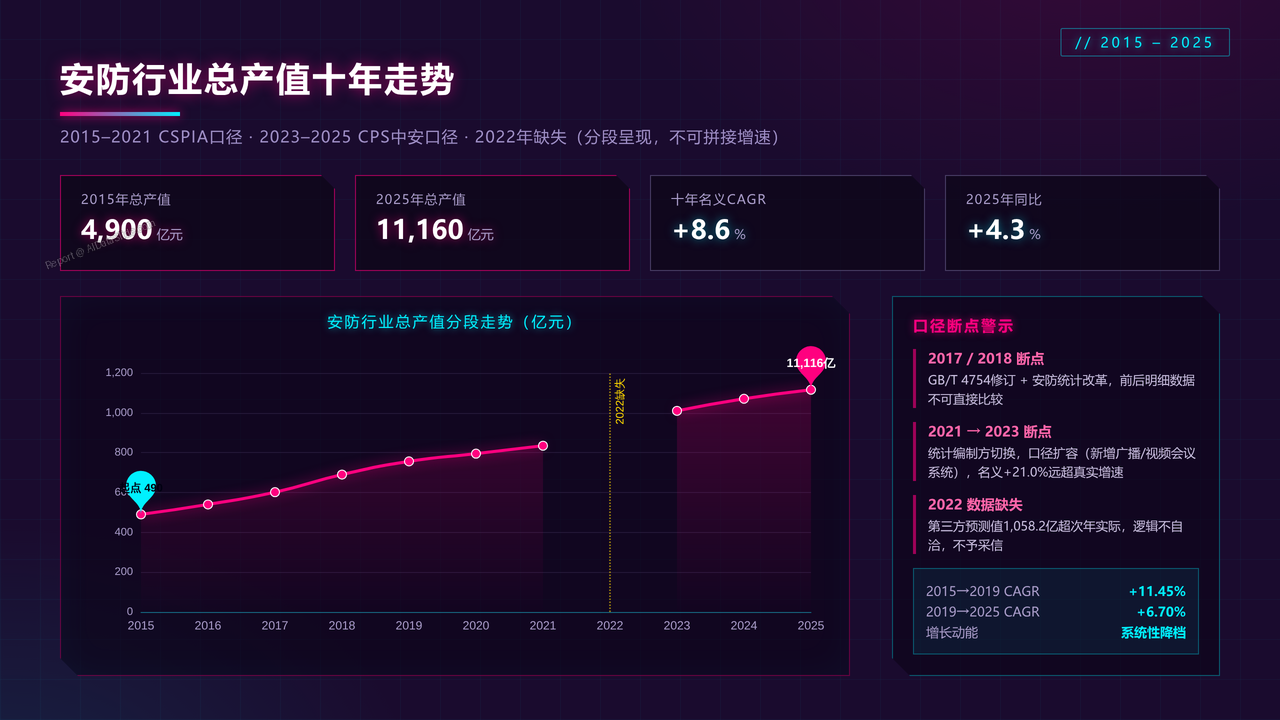
- 展示2015–2025年安防行业总产值从4900亿增至1.116万亿的完整序列(2015–2021 CSPIA口径、2023–2025 CPS口径分段),标注2017/2018/2021–2023口径断点,呈现分段CAGR(2015→2019为+11.45%、2019→2025为+6.70%)。
4、相机产量量缩价升十年演变
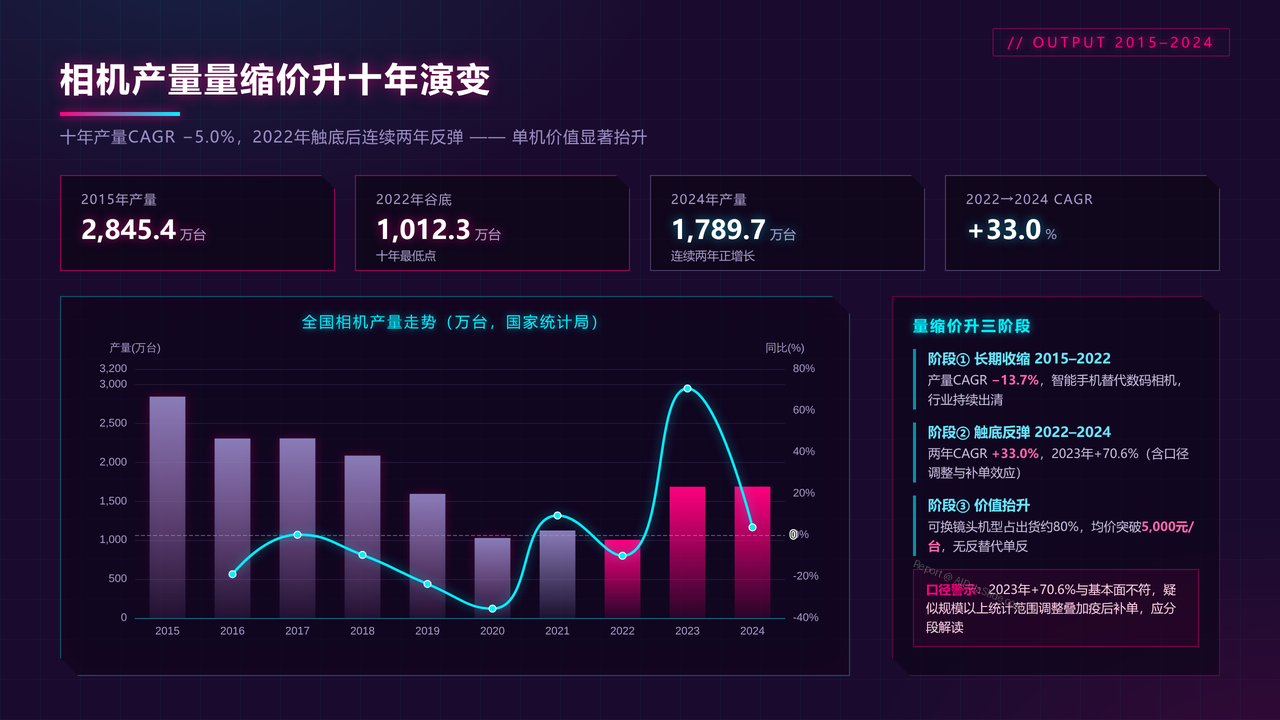
- 呈现2015–2024年全国相机产量从2845.4万台降至1789.69万台(CAGR −5.0%)的下行通道,重点解析2022年1012.27万台触底后两年连增(2022→2024 CAGR +33.0%),以及2023年+70.6%反弹的口径调整警示。
5、安防产值结构三段式变迁
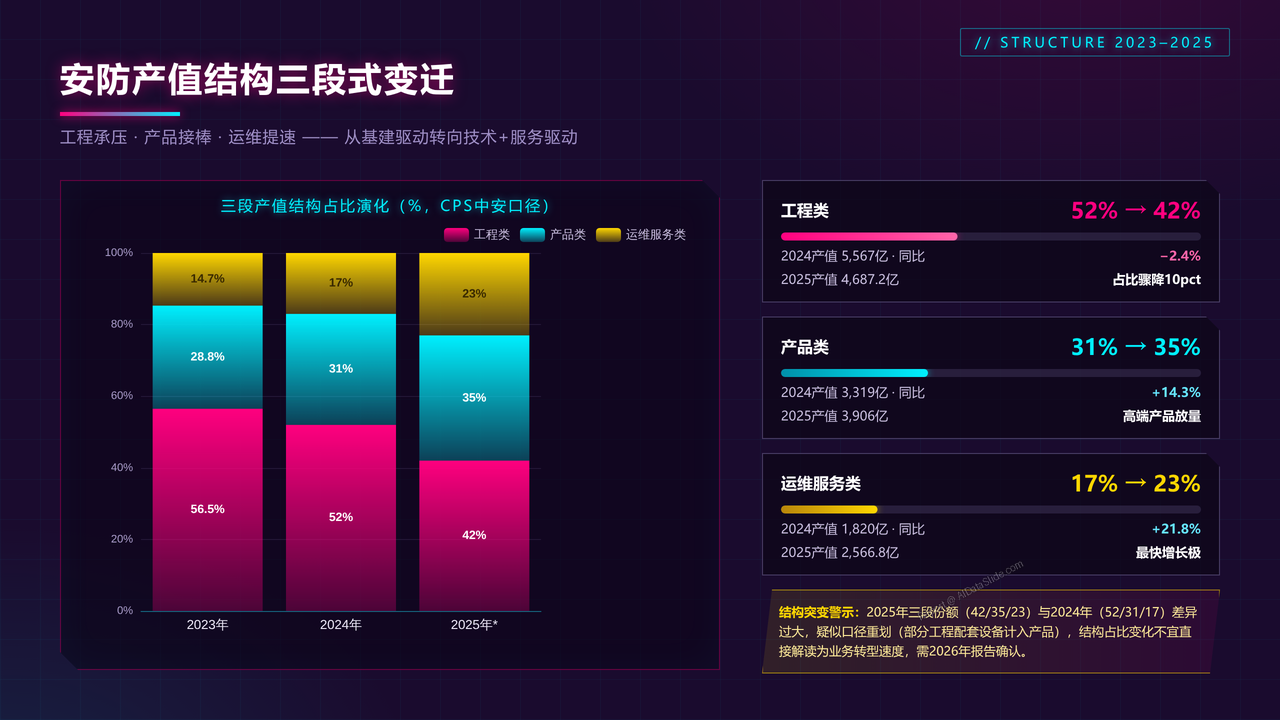
- 对比2023–2025年工程/产品/运维三段产值结构(2024年52%/31%/17% → 2025年42%/35%/23%),揭示工程负增长(−2.4%)、产品(+14.3%)与运维(+21.8%)高增长的"基建驱动→技术+服务驱动"转型。
6、前端摄像机高端化主战场
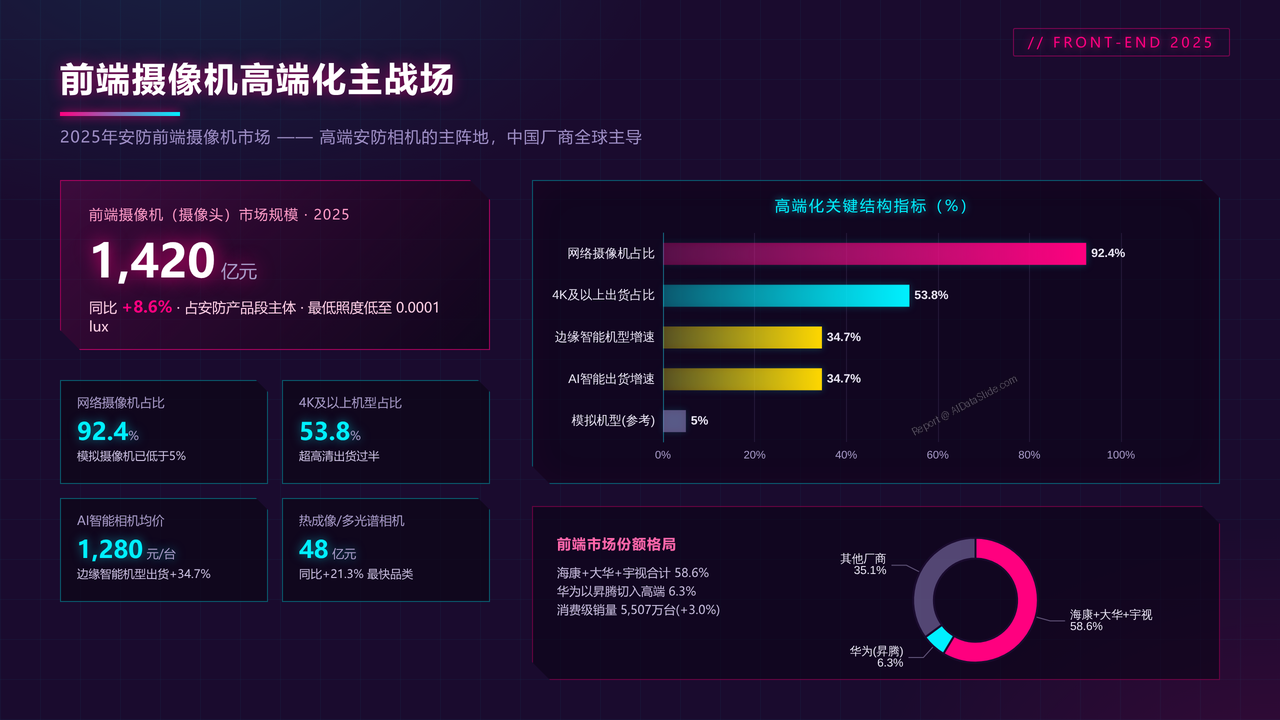
- 解析2025年安防前端摄像机市场1420亿规模(+8.6%),网络摄像机占92.4%、4K以上机型占53.8%、AI智能机型均价1280元/台,热成像/多光谱融合相机48亿(+21.3%)为最快增长品类。
7、高端影像设备市场规模对比
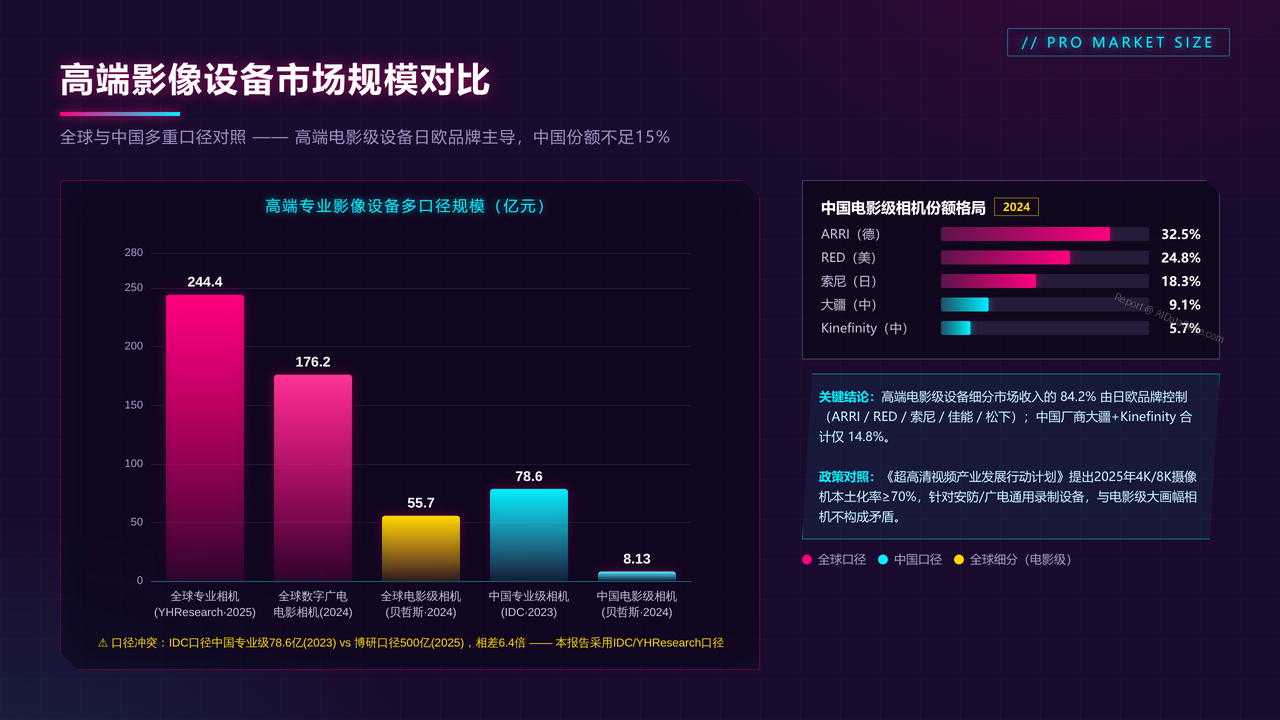
- 对比全球专业相机市场244.4亿(2025)、全球数字广播电视电影相机176.2亿(2024)、中国电影级相机8.13亿(2024)与中国专业级相机78.6亿(2023,IDC口径)多重口径,标注日欧品牌控制84.2%高端电影级设备市场的竞争格局。
8、两大统计行业财务指标对比
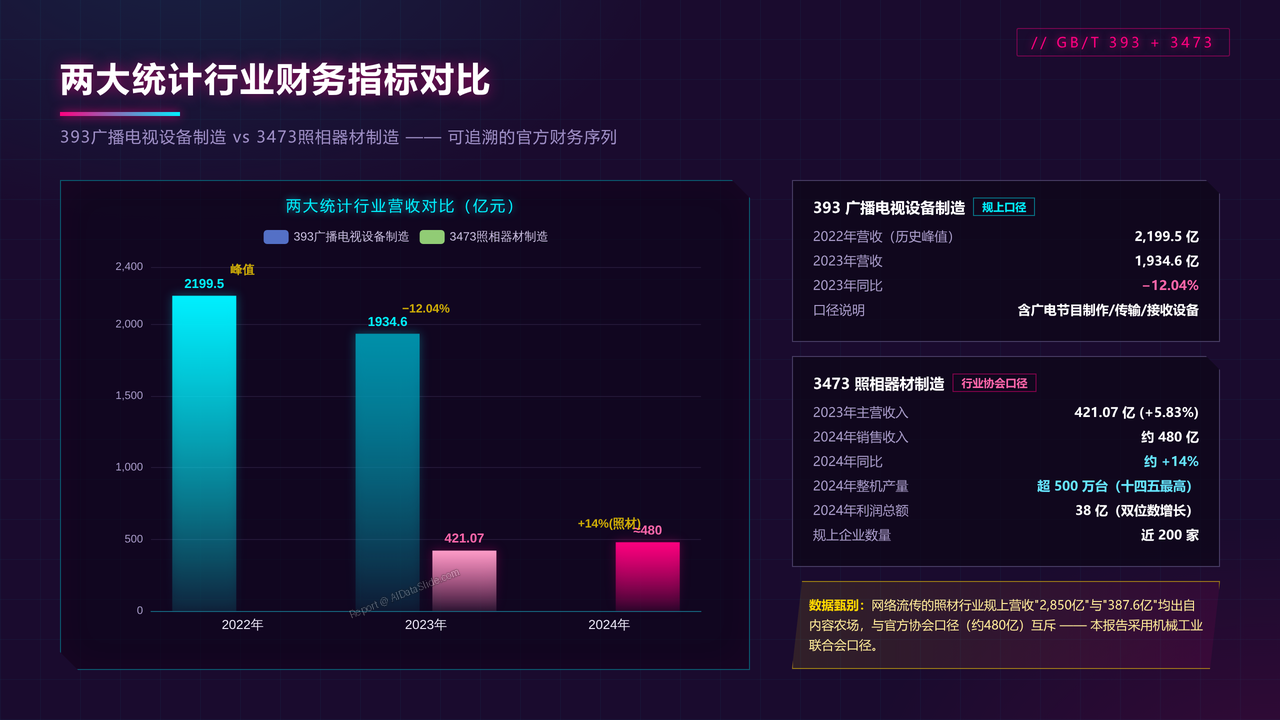
- 展示广播电视设备制造(393)营收从2022年2199.5亿峰值降至2023年1934.6亿(−12.04%),以及照相器材制造(3473)营收从2023年421.07亿增至2024年约480亿(+14%)、整机产量超500万台创新高。
9、出口格局与全球供应地位
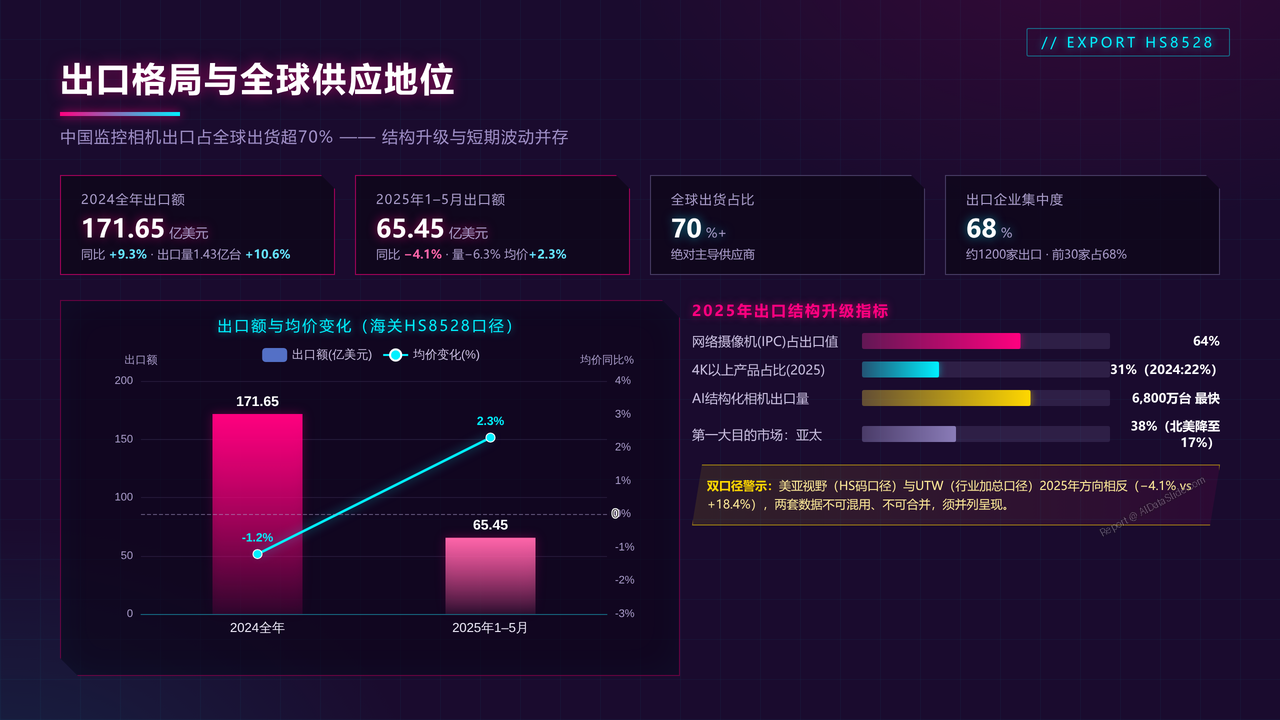
- 解析2024年监控相机出口171.65亿美元(+9.3%)、2025年1–5月65.45亿美元(−4.1%)的量价背离,以及网络摄像机占出口64%、4K以上产品从22%升至31%、AI结构化相机6800万台最快增长的结构升级。
10、出口省份发货地分布格局
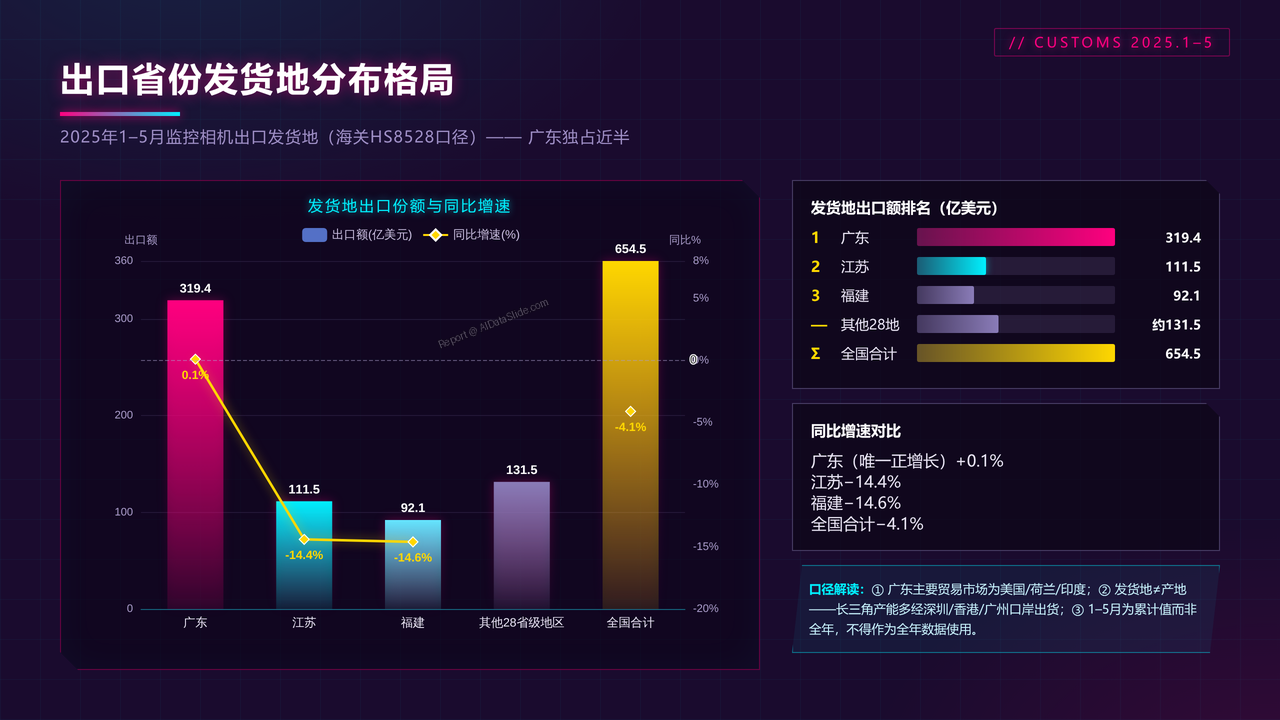
- 分析海关口径下2025年1–5月监控相机出口发货地分布:广东319.4亿美元占49%(唯一正增长+0.1%)、江苏111.5亿(−14.4%)、福建92.1亿(−14.6%),对比全国总量65.45亿美元(−4.1%),评估"发货地≠产地"口径含义及苏闽双位数下滑与广东韧性。
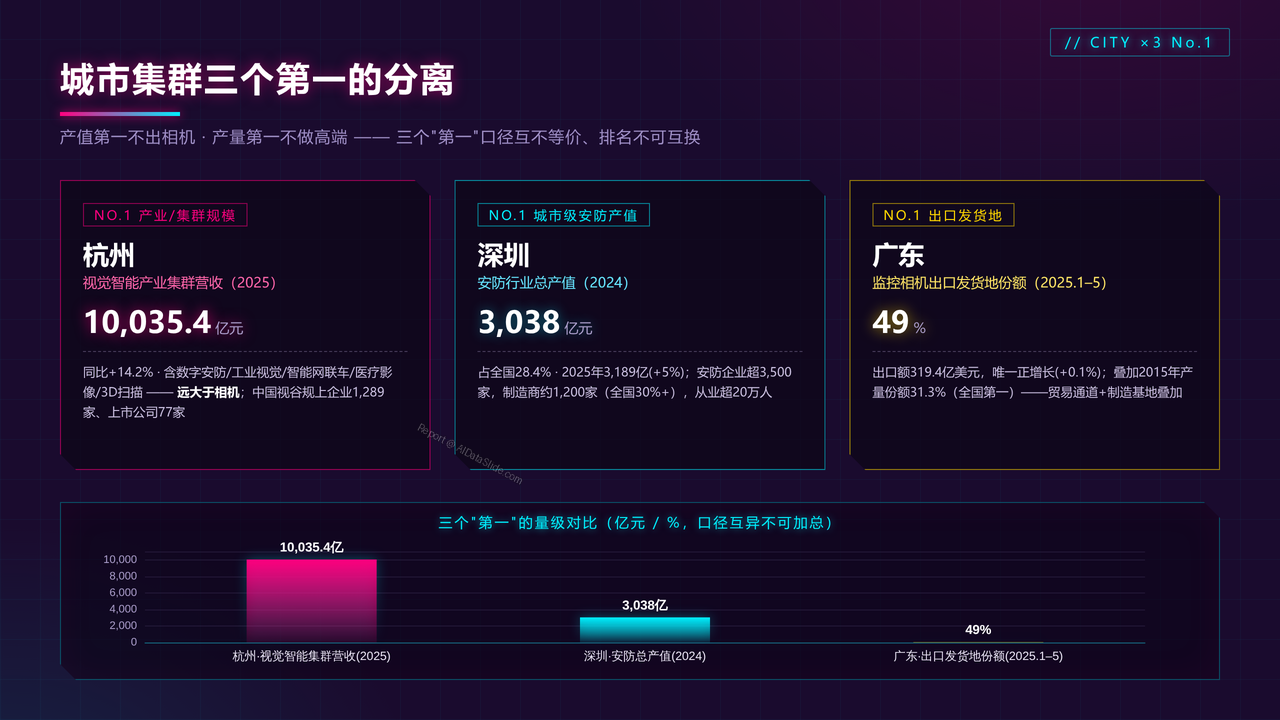
11、城市集群三个第一的分离
- 对比杭州视觉智能产业集群营收1.00354万亿(2025)居产业规模第一、深圳安防产值3038亿(2024)居城市安防第一、广东出口占比49%居出口第一,说明三个"第一"口径互不等价、不可互换排名。
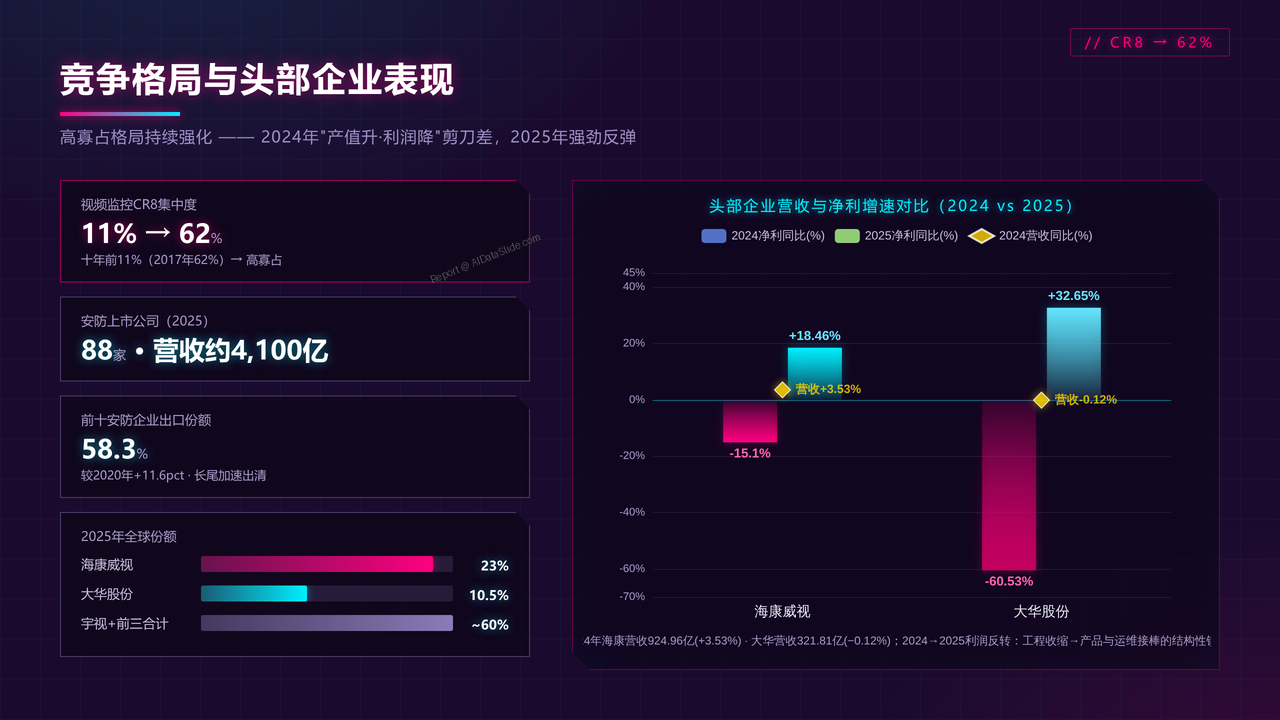
12、竞争格局与头部企业表现
- 解析视频监控CR8从十年前11%升至2017年62%的持续集中,海康全球份额23%(世界第一)、大华10.5%,海康+大华+宇视合计占全球智能安防近60%,对比2024年海康净利−15.1%、大华−60.5%与2025年双双反弹(+18.5%/+32.7%)的"产值升利润降"剪刀差。
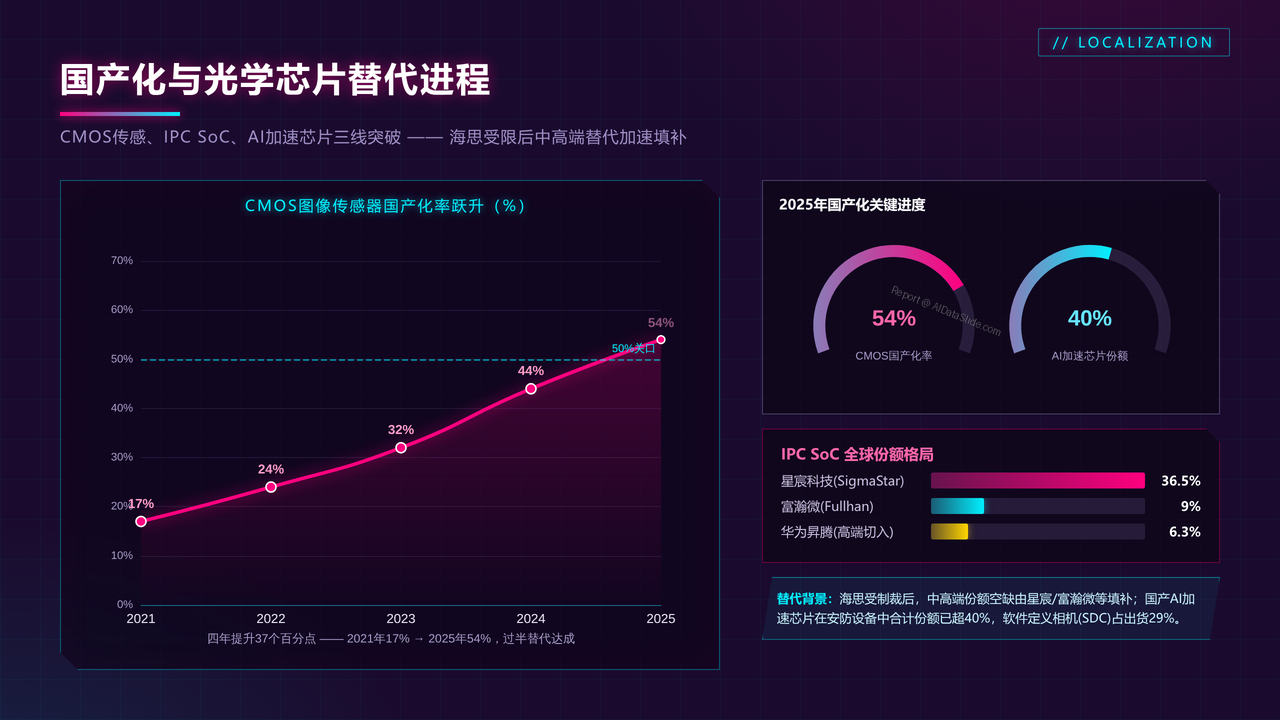
13、国产化与光学芯片替代进程
- 分析CMOS图像传感器国产化率从2021年17%升至2025年54%,IPC SoC芯片领域星宸科技36.5%全球份额、富瀚微9%,国产AI加速芯片在安防设备中合计超40%,华为以昇腾切入高端(份额6.3%)。
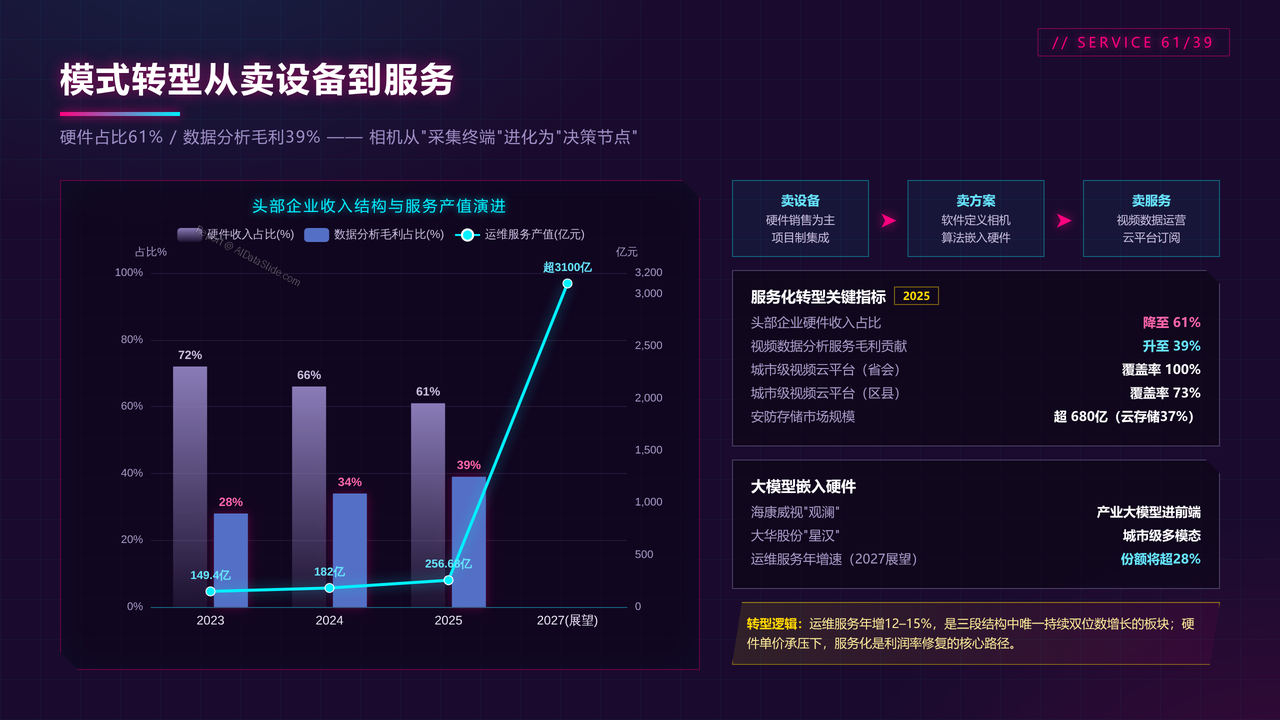
14、模式转型从卖设备到服务
- 呈现头部企业硬件收入占比降至61%、视频数据分析服务毛利贡献升至39%,运维服务产值1820亿(+21.8%)向2566.8亿迈进,城市级视频云平台覆盖率(省会100%/区县73%),以及海康"观澜"、大华"星汉"大模型嵌入硬件的"决策节点"转型。
15、未来趋势研判与核心结论
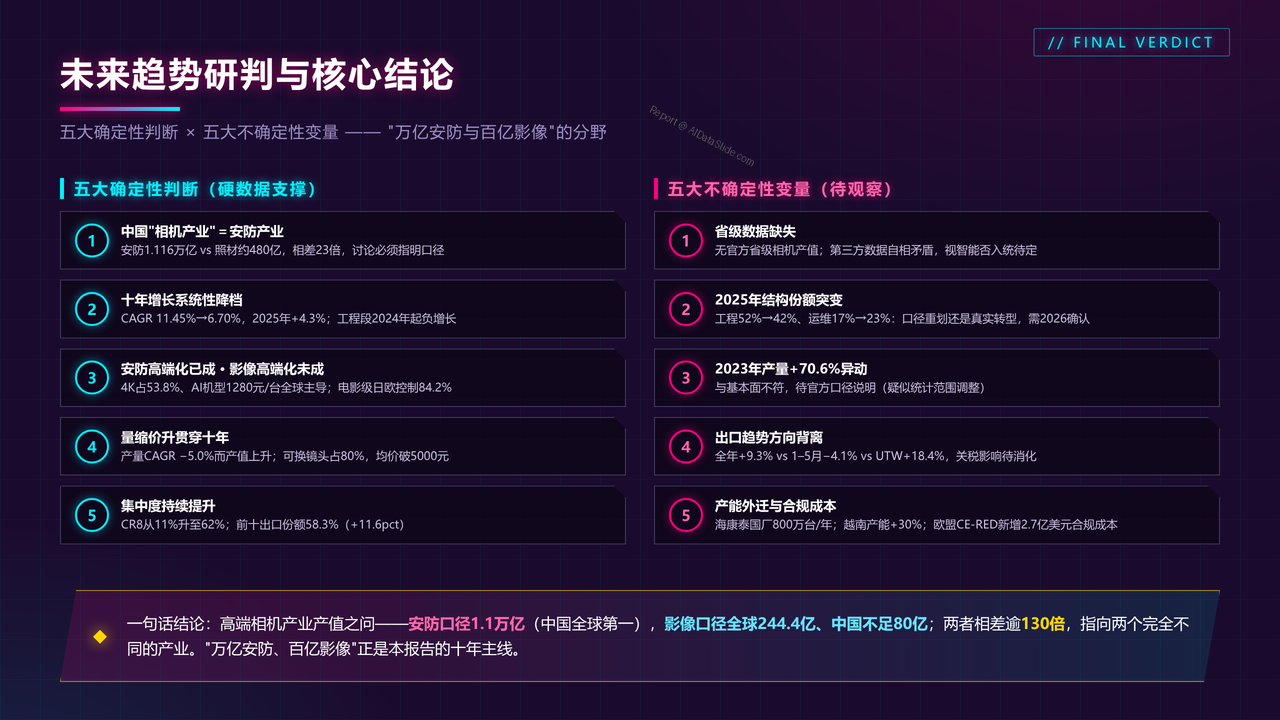
- 总结五大确定性判断(相机产业=安防产业、增长系统性降档、安防高端化已成/影像高端化未成、量缩价升、集中度持续提升)与五大不确定性(省级数据缺失、2025结构突变、2023产量+70.6%口径、出口方向背离、产能外迁),给出"万亿安防与百亿影像"的核心结论。
注册即赠 3 次标准任务体验券
从一份数据开始,生成一份能汇报的作品。
上传数据、描述目标、选择模板,剩下的交给 AI-DataSlide。你可以在线预览、编辑、下载报告,也可以公开到作品广场。
立即免费体验