2026年1—8月份全国房地产市场基本情况分析报告
基于国家统计局2026年1—8月份全国房地产市场统计数据,覆盖房地产开发投资(47979亿元)、房屋建设规模(施工/新开工/竣工)、商品房销售与待售、开发企业到位资金(50893亿元)以及东中西部和东北地区对比的多维度全景分析。
📝 本报告大纲内容
2026年1—8月份全国房地产市场基本情况分析报告
- 基于国家统计局2026年1—8月份全国房地产市场统计数据,覆盖房地产开发投资(47979亿元)、房屋建设规模(施工/新开工/竣工)、商品房销售与待售、开发企业到位资金(50893亿元)以及东中西部和东北地区对比的多维度全景分析。
1、房地产市场核心指标总览
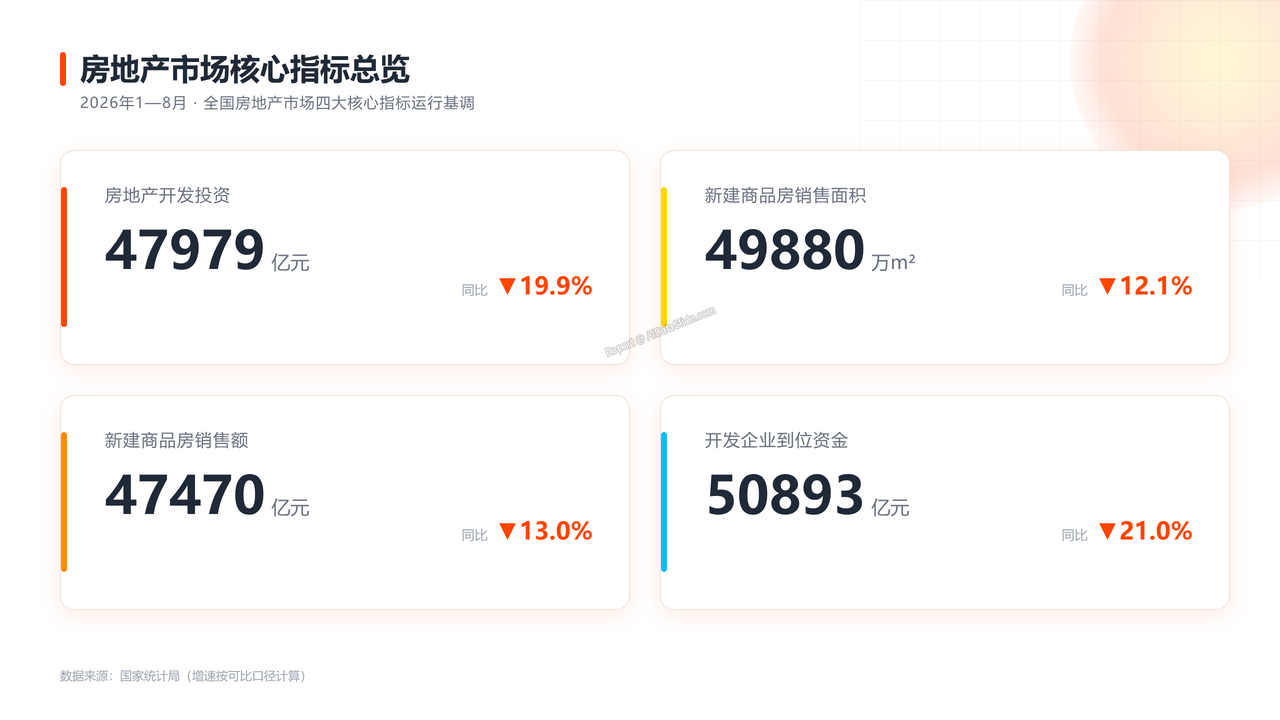
- 开篇总览2026年1—8月全国房地产市场四大核心指标——开发投资47979亿元(-19.9%)、新建商品房销售面积49880万平方米(-12.1%)、销售额47470亿元(-13.0%)、到位资金50893亿元(-21.0%),直观呈现市场整体运行基调。
2、开发投资规模与降速分析
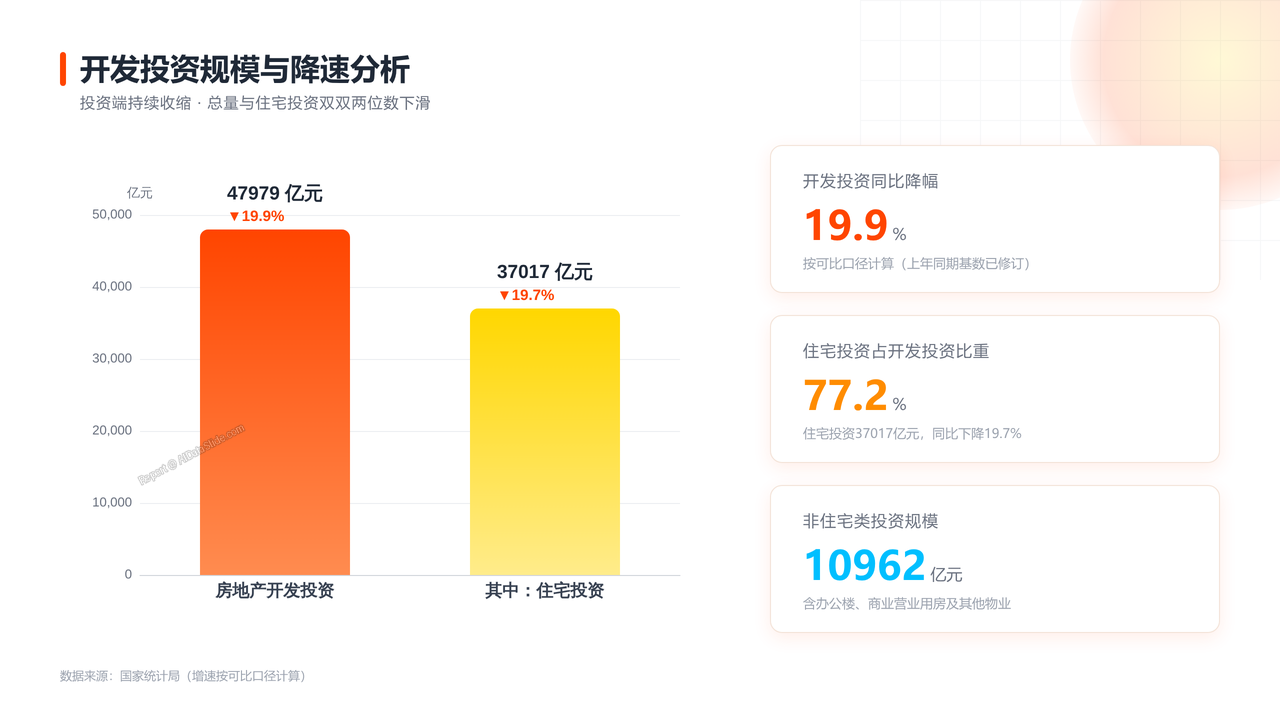
- 分析全国房地产开发投资47979亿元同比下降19.9%的总体态势,其中住宅投资37017亿元下降19.7%,揭示投资端持续收缩的核心特征与降幅水平。
3、投资物业类型结构深度解析
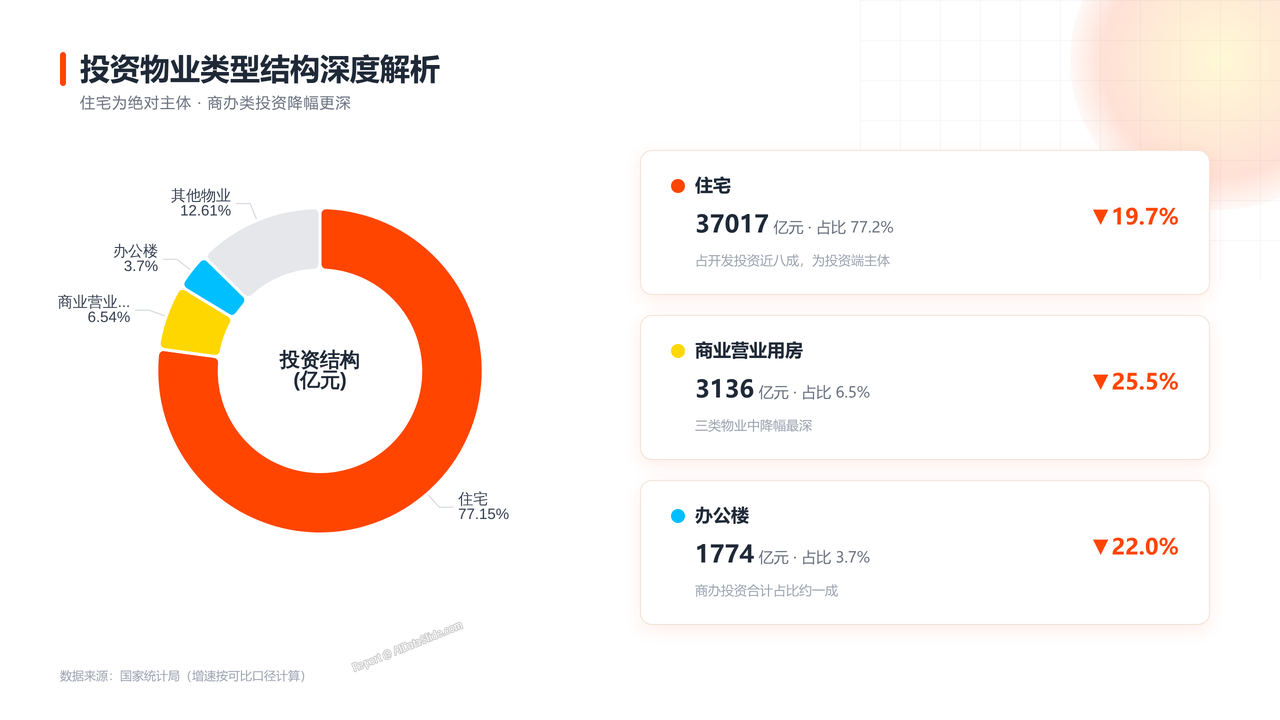
- 解析开发投资的物业类型构成——住宅投资37017亿元(-19.7%)、办公楼投资1774亿元(-22.0%)、商业营业用房投资3136亿元(-25.5%),对比各物业类型占比与降幅差异。
4、房屋建设三阶段规模变化
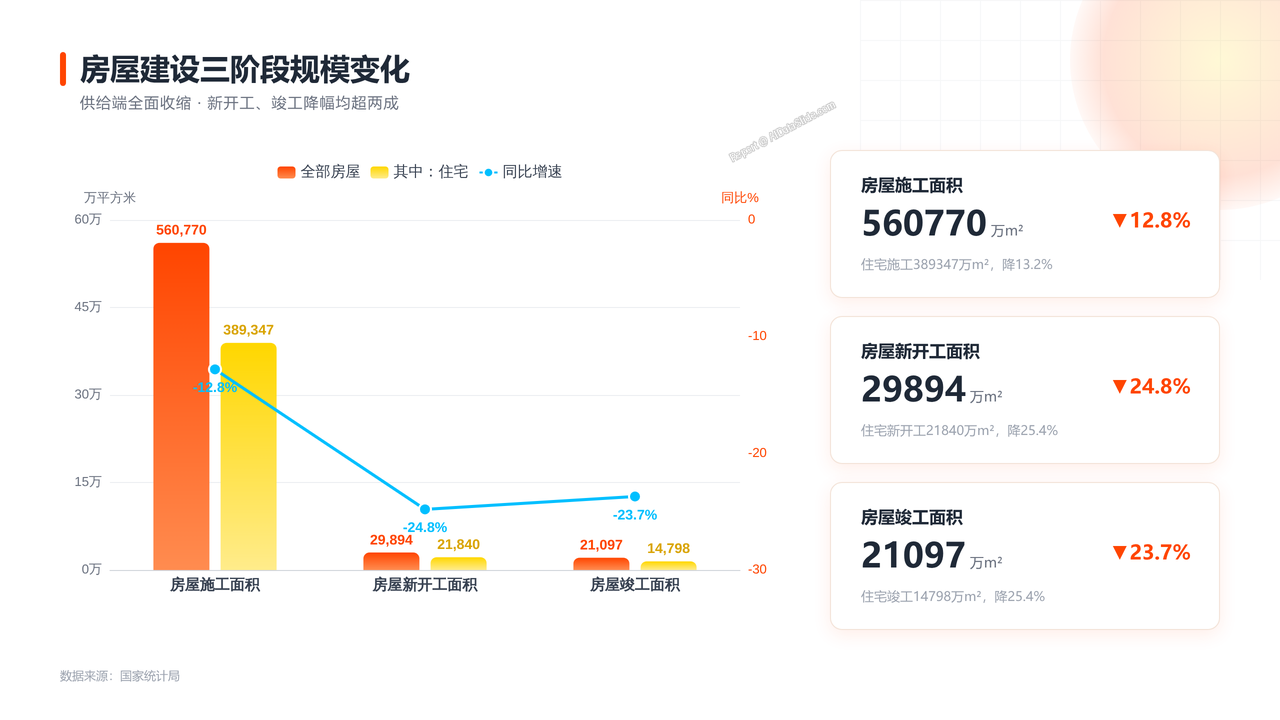
- 分析房屋施工面积560770万平方米(-12.8%)、新开工面积29894万平方米(-24.8%)、竣工面积21097万平方米(-23.7%)三大建设环节的规模与同比变化,其中住宅新开工、竣工均下降25.4%,反映供给端全面收缩。
5、新建商品房销售量价表现
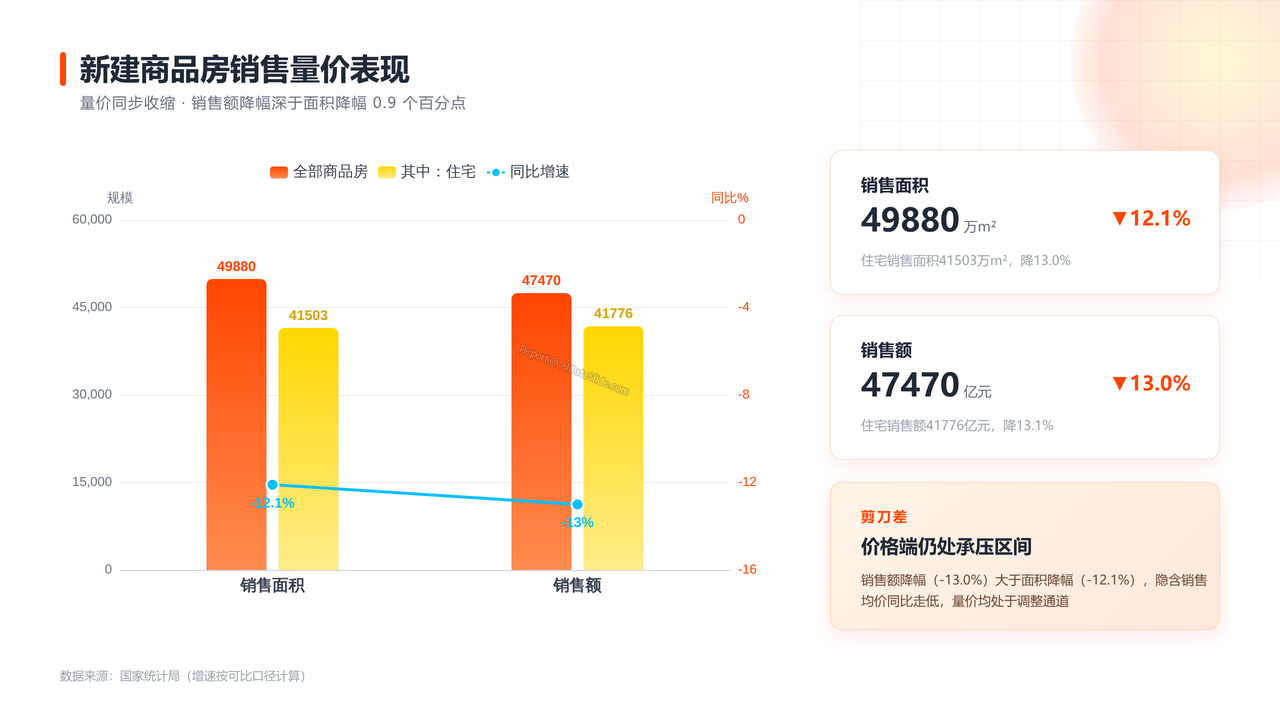
- 分析新建商品房销售面积49880万平方米(-12.1%)与销售额47470亿元(-13.0%)的量价表现,住宅销售面积下降13.0%、销售额下降13.1%,观察销售额降幅与销售面积降幅的剪刀差。
6、新房与二手房市场此消彼长
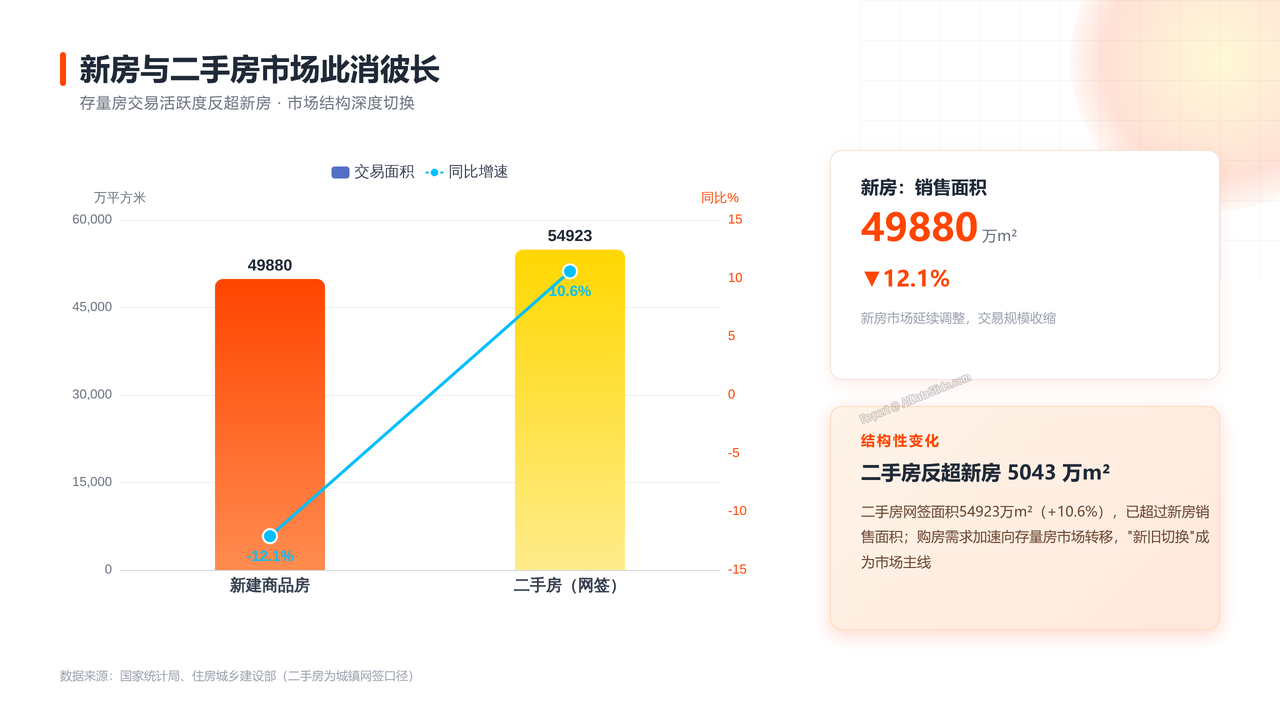
- 对比新房市场(销售面积49880万平方米,-12.1%)与二手房市场(网签面积54923万平方米,+10.6%)的分化格局,二手房交易量已超过新房,揭示市场需求向存量房转移的结构性变化。
7、商品房待售面积库存变化
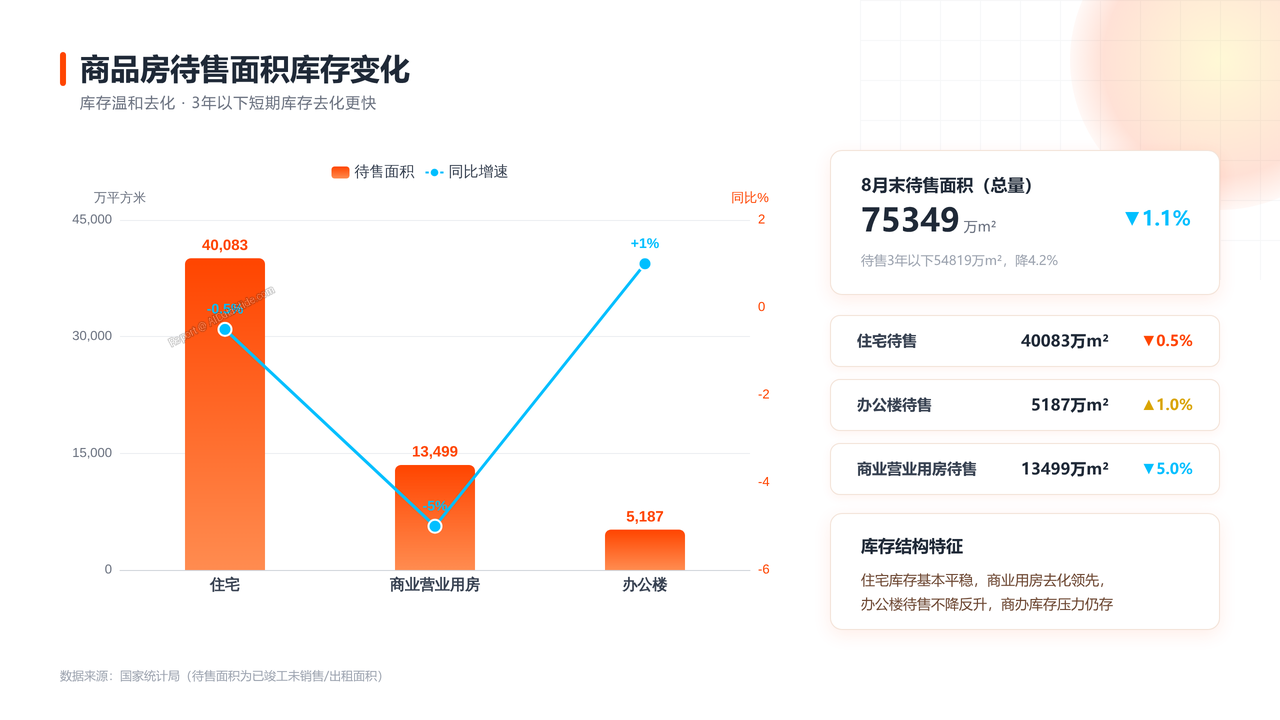
- 分析8月末商品房待售面积75349万平方米同比下降1.1%的去库存进展,其中待售3年以下面积54819万平方米下降4.2%,住宅待售40083万平方米(-0.5%)、办公楼5187万平方米(+1.0%)、商业营业用房13499万平方米(-5.0%),观察库存结构分化。
8、房地产开发企业到位资金全景
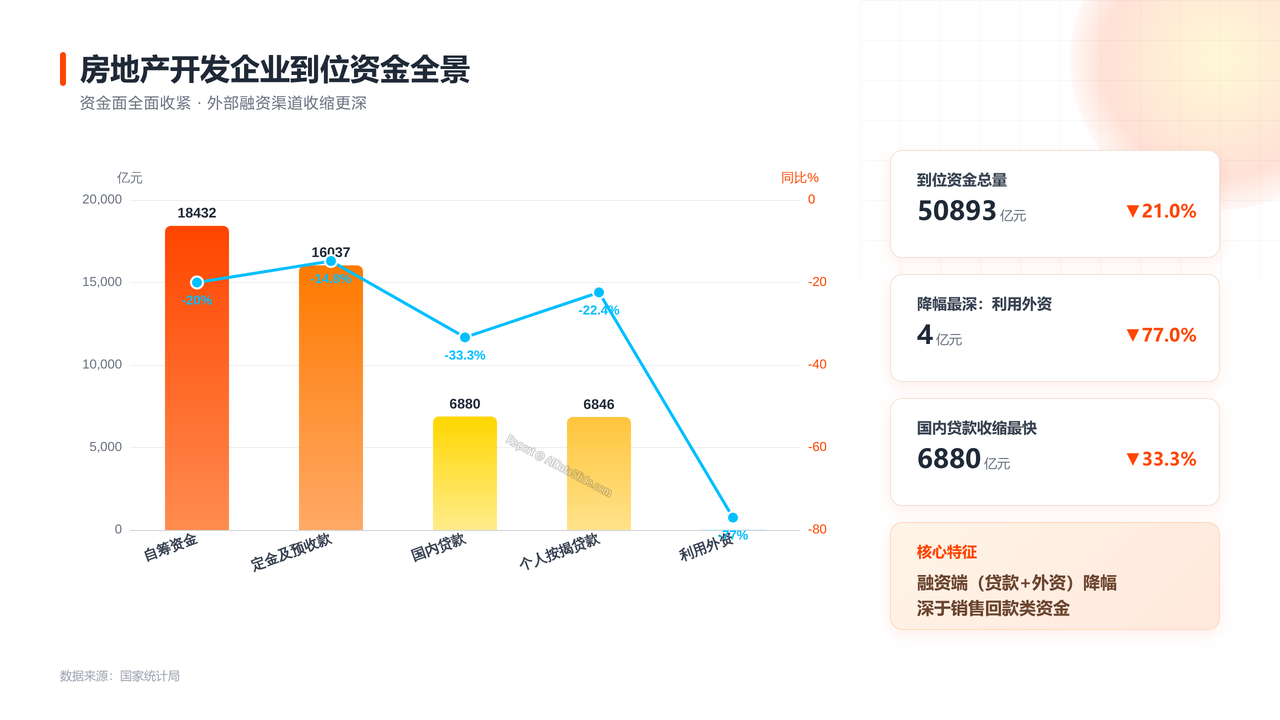
- 分析开发企业到位资金50893亿元同比下降21.0%的整体状况,对比国内贷款(-33.3%)、自筹资金(-20.0%)、定金及预收款(-14.8%)、个人按揭贷款(-22.4%)、利用外资(-77.0%)各渠道降幅,揭示资金面全面收紧且融资渠道收缩更深的特征。
9、开发企业资金来源结构剖析
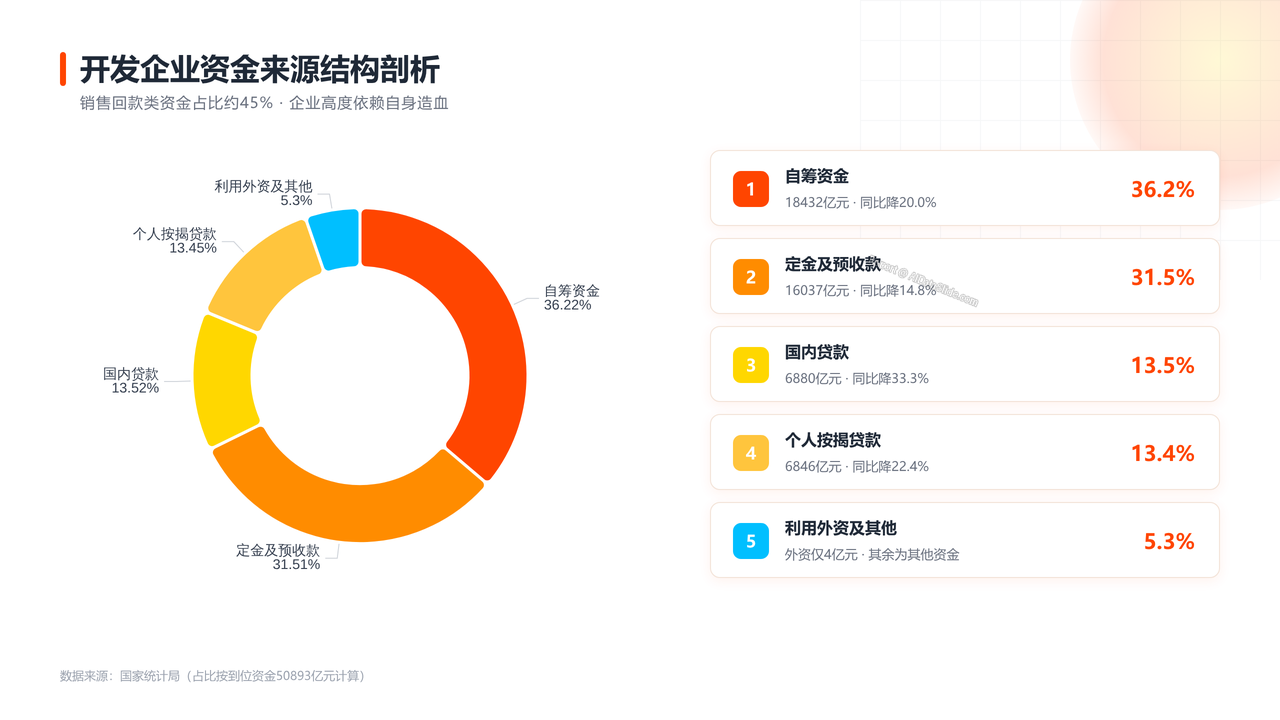
- 剖析到位资金的来源构成占比——自筹资金18432亿元、定金及预收款16037亿元、国内贷款6880亿元、个人按揭贷款6846亿元、利用外资4亿元,观察企业资金对销售回款的依赖程度。
10、东中西部及东北投资格局
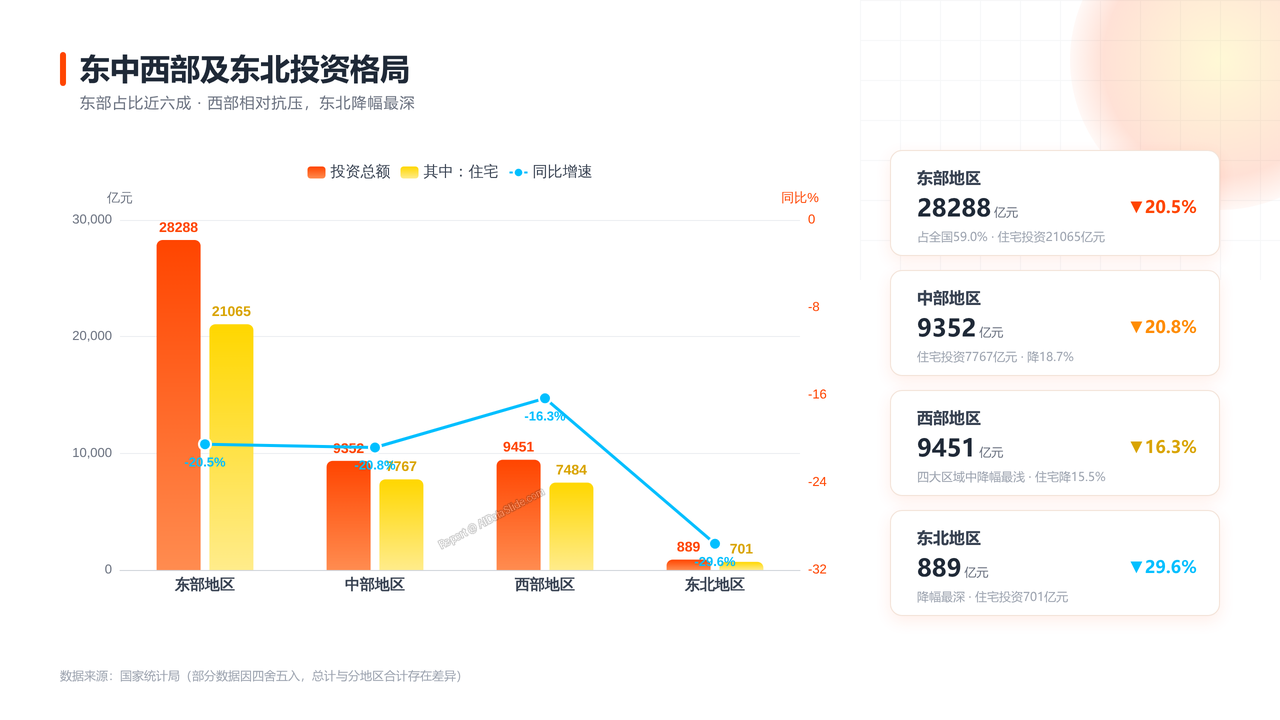
- 对比四大区域开发投资表现——东部28288亿元(-20.5%)、中部9352亿元(-20.8%)、西部9451亿元(-16.3%)、东北889亿元(-29.6%),分析区域投资规模格局与降幅差异,西部相对抗压、东北降幅最深。
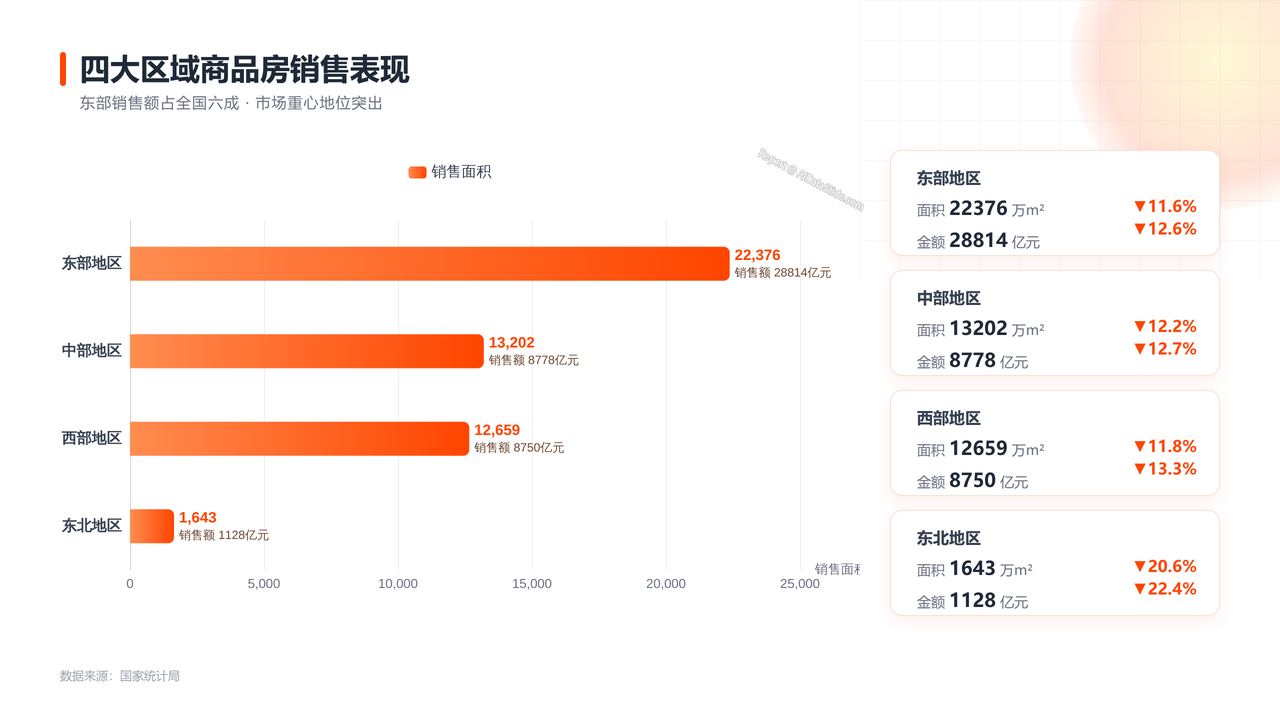
11、四大区域商品房销售表现
- 对比四大区域销售表现——东部销售面积22376万平方米(-11.6%)/销售额28814亿元(-12.6%)、中部13202万平方米(-12.2%)/8778亿元(-12.7%)、西部12659万平方米(-11.8%)/8750亿元(-13.3%)、东北1643万平方米(-20.6%)/1128亿元(-22.4%),观察东部销售金额占全国六成以上的市场重心。
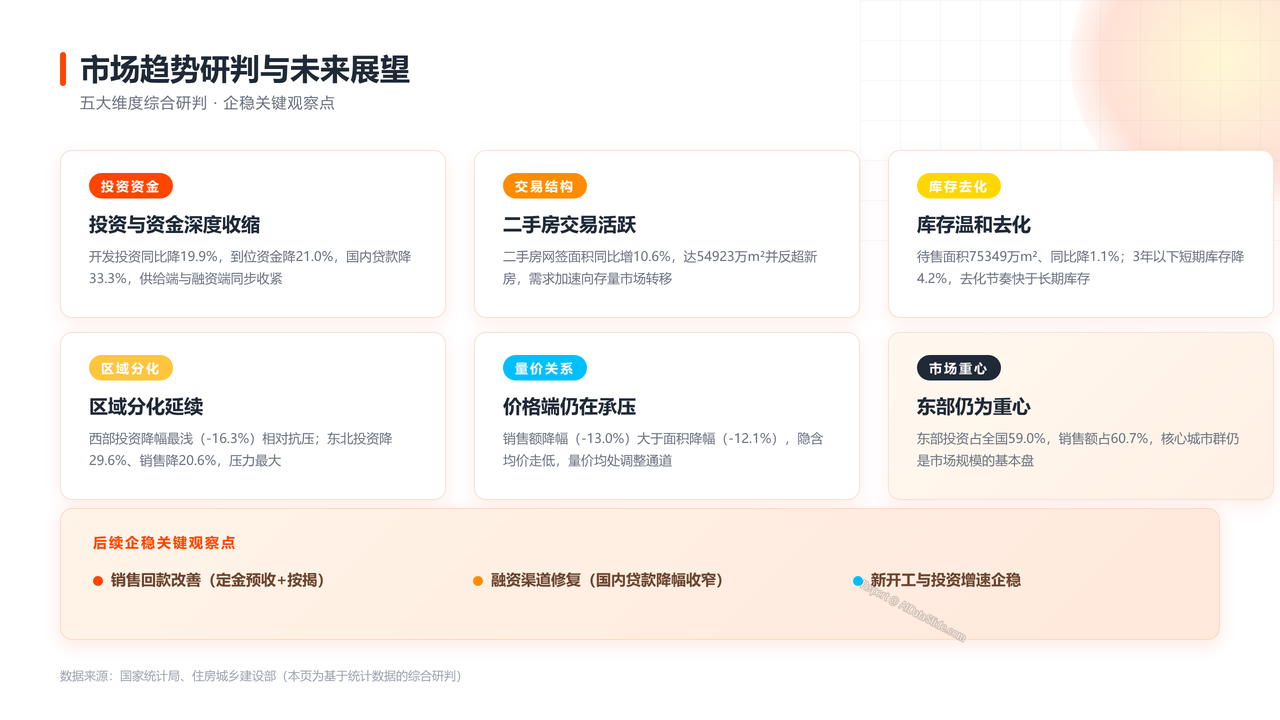
12、市场趋势研判与未来展望
- 综合投资、销售、库存、资金、区域五大维度数据,研判市场"投资与资金深度收缩、二手房交易活跃、库存温和去化、区域分化延续"的整体特征,展望后续市场企稳的关键观察点。
注册即赠 3 次标准任务体验券
从一份数据开始,生成一份能汇报的作品。
上传数据、描述目标、选择模板,剩下的交给 AI-DataSlide。你可以在线预览、编辑、下载报告,也可以公开到作品广场。
立即免费体验