全国近10年医务行业从业人员与医院数量对比分析(2015-2024)分析报告
基于国家卫健委《我国卫生健康事业发展统计公报》(2015-2024)与《中国卫生健康统计年鉴/提要2025》权威数据,覆盖卫生人员、卫生技术人员、执业(助理)医师、注册护士四层人力口径与医院数量、机构总量、床位、分省对比(31省份)、城乡差距的多维对比分析。
📝 本报告大纲内容
全国近10年医务行业从业人员与医院数量对比分析报告(2015-2024)数据可视化大纲
全国近10年医务行业从业人员与医院数量对比分析报告(2015-2024)
- 基于国家卫健委《我国卫生健康事业发展统计公报》(2015-2024)与《中国卫生健康统计年鉴/提要2025》权威数据,覆盖卫生人员、卫生技术人员、执业(助理)医师、注册护士四层人力口径与医院数量、机构总量、床位、分省对比(31省份)、城乡差距的多维对比分析。
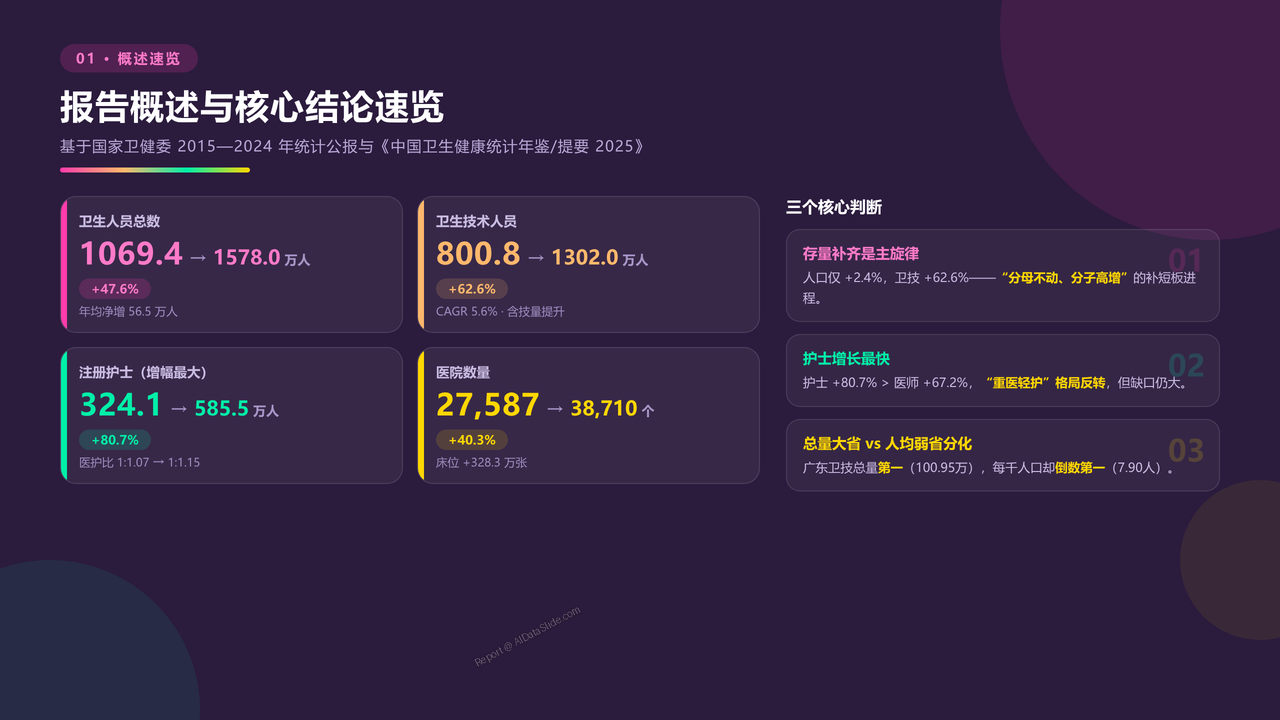
1、报告概述与核心结论速览
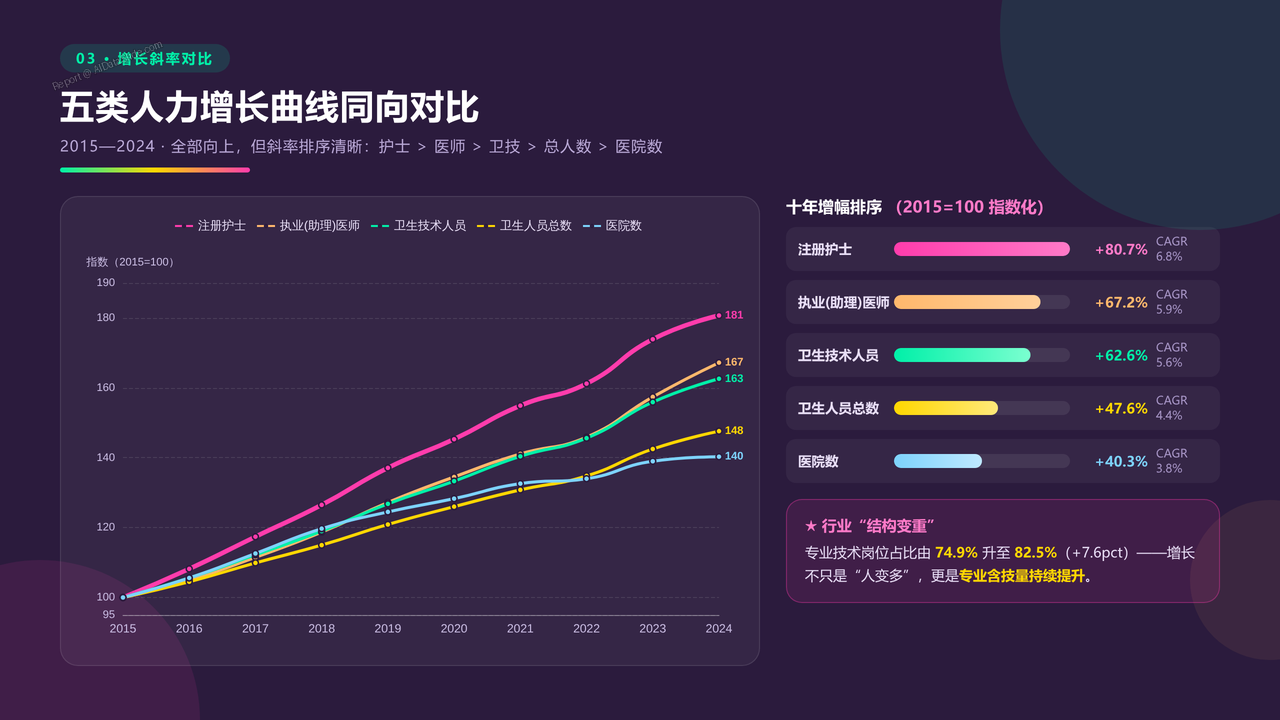
- 总览十年核心结论——卫生人员1069.4万→1578.0万(+47.6%)、卫生技术人员800.8万→1302.0万(+62.6%)、注册护士增幅最大(+80.7%)、医院数27587→38710个(+40.3%),以及三个核心判断:存量补齐主旋律、护士增长最快、总量大省与人均弱省分化。
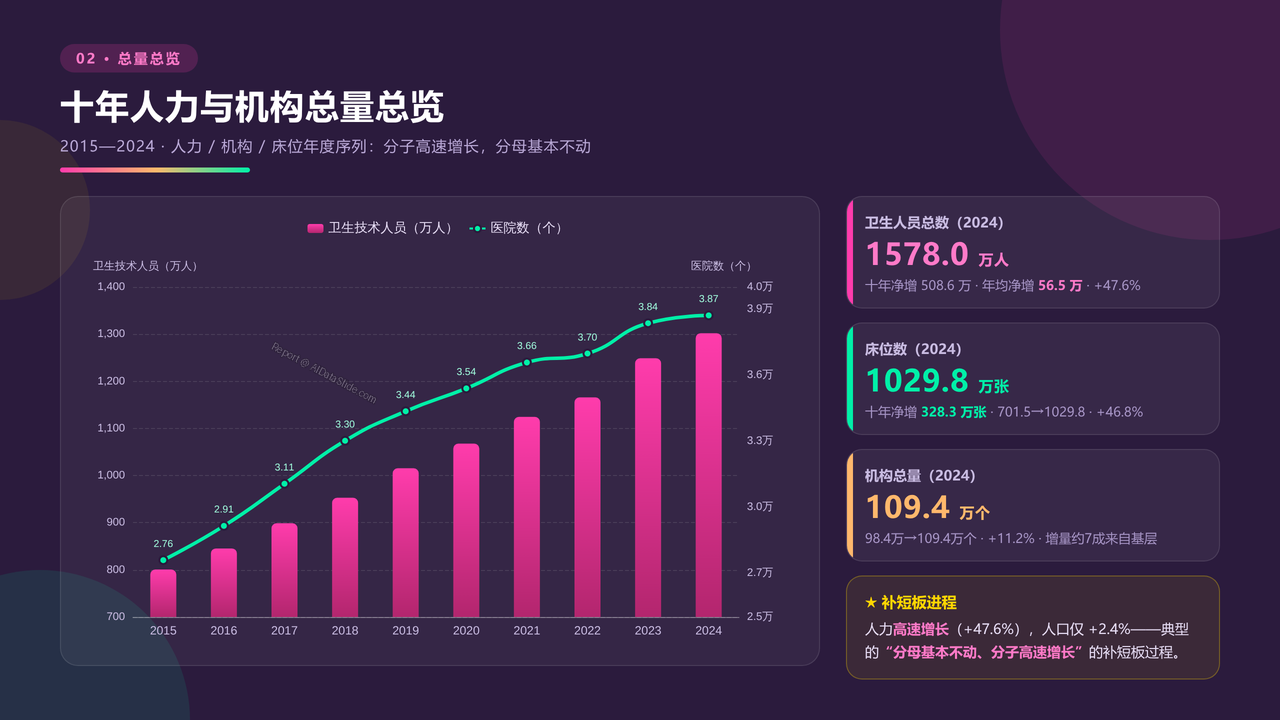
2、十年人力与机构总量总览
- 分析2015-2024年卫生人员总数、卫生技术人员、执业(助理)医师、注册护士、医院数、医疗卫生机构数、床位数的年度序列与十年净增量(人力年均净增56.5万人,床位+328.3万张),呈现"分子高速增长、分母基本不动"的补短板进程。
3、五类人力增长曲线同向对比
- 对比五条增长曲线的斜率排序——注册护士(+80.7%)>执业医师(+67.2%)>卫技人员(+62.6%)>卫生人员(+47.6%)>医院数(+40.3%),揭示行业"结构变重":专业技术岗位占比由74.9%升至82.5%。
4、三层口径从业人员数量解读
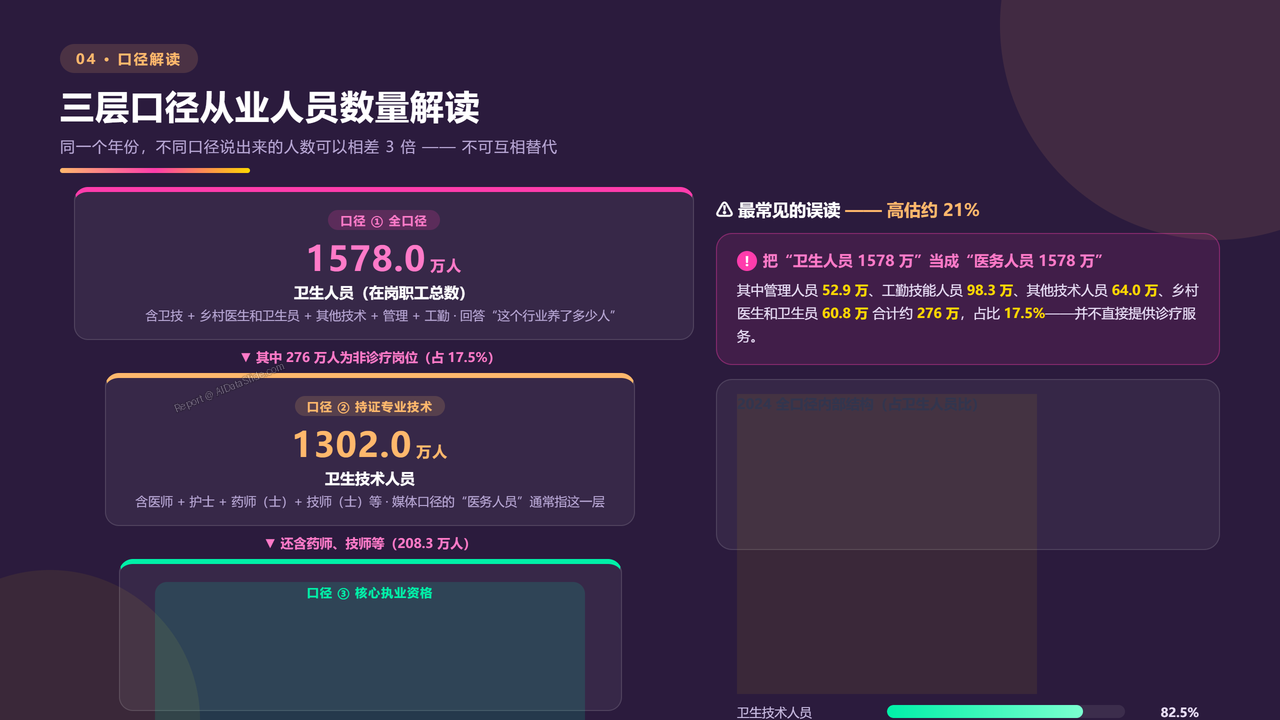
- 解读三种统计口径的数量级差异——卫生人员全口径1578.0万、卫生技术人员1302.0万、医师+护士1093.7万;警示最常见误读:把"卫生人员1578万"当成"医务人员"将高估约21%(管理、工勤等非诊疗岗位占17.5%)。
5、卫生人员内部结构十年变迁
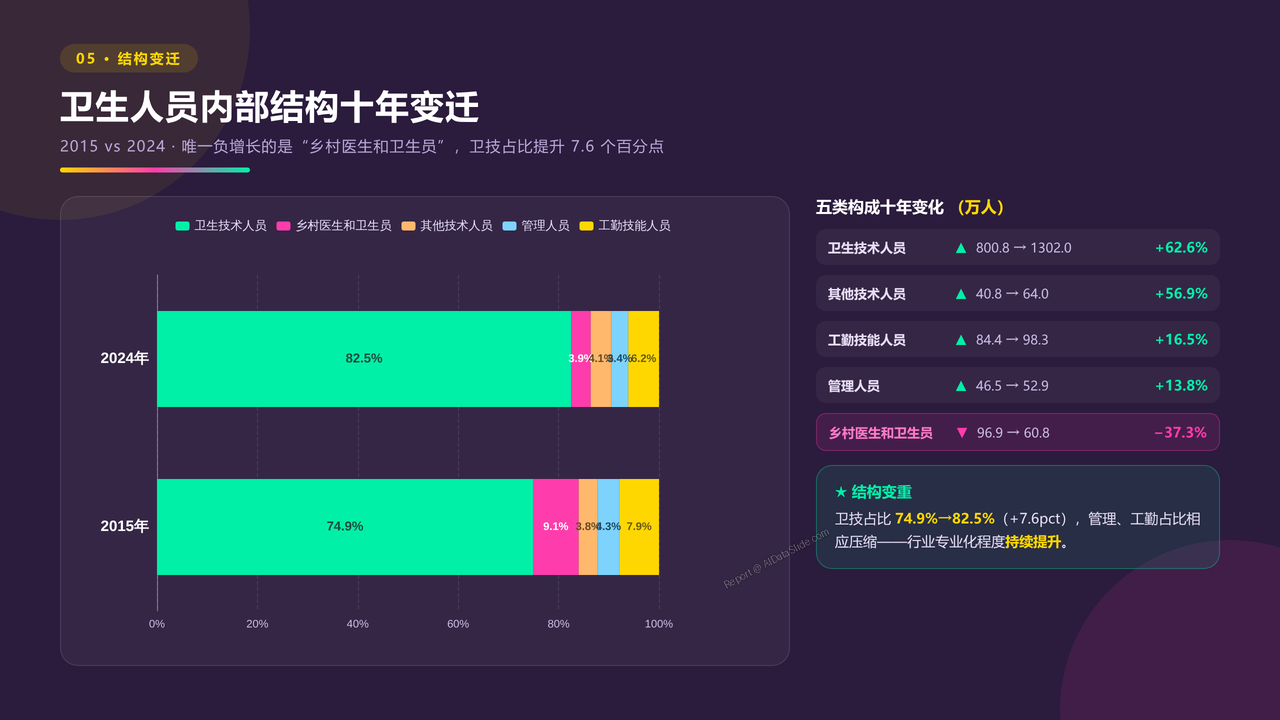
- 拆解2015 vs 2024卫生人员内部构成:卫技人员占比74.9%→82.5%(+7.6pct),乡村医生和卫生员96.9万→60.8万(-37.3%),其他技术人员+56.9%、管理人员+13.8%、工勤人员+16.5%的结构变化。
6、乡村医生队伍身份转换分析
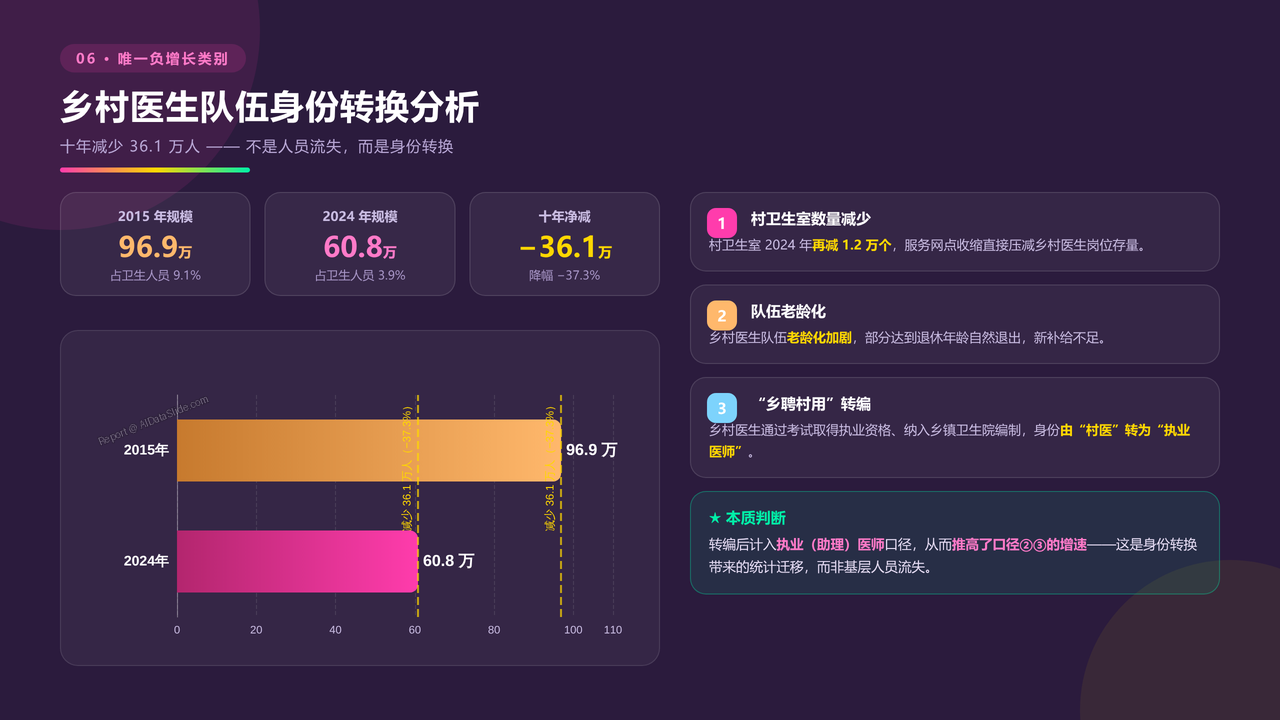
- 分析唯一负增长类别——乡村医生和卫生员十年减少36.1万人(-37.3%)的成因:村卫生室减少(2024年再减1.2万个)、队伍老龄化与"乡聘村用"转编,说明这是身份转换(计入执业医师口径)而非人员流失。
7、卫生技术人员机构分布格局
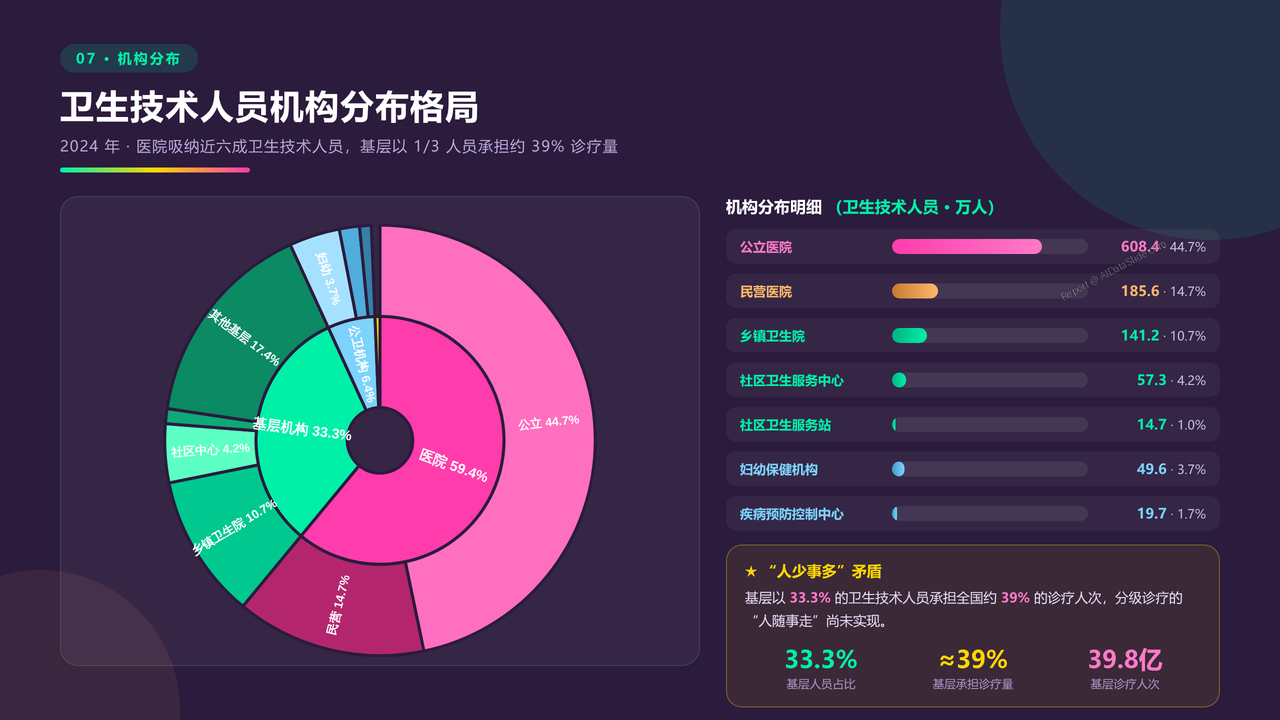
- 分析2024年卫生技术人员的机构分布:医院吸纳59.4%(公立44.7%+民营14.7%)、基层医疗卫生机构33.3%、专业公共卫生机构6.4%;聚焦"人少事多"矛盾——基层以33.3%人员承担约39%诊疗人次。
8、医院数量十年演变与增速回落
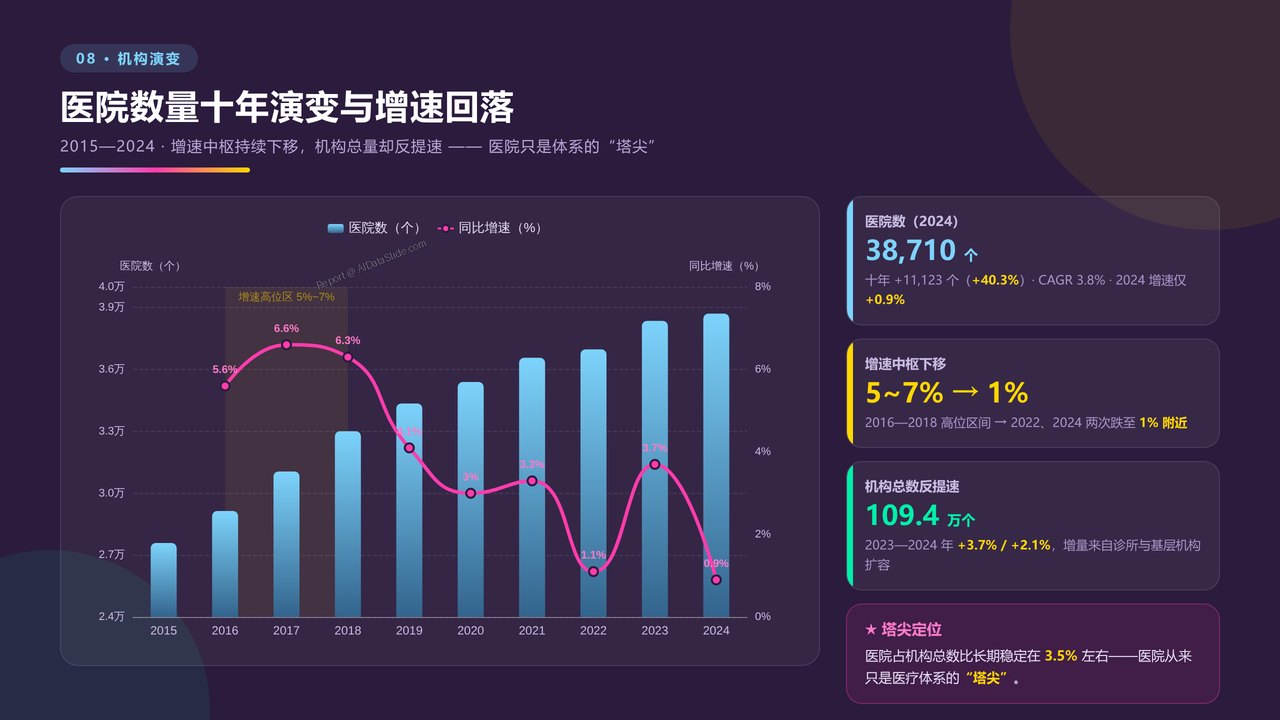
- 分析医院数27587→38710个(+40.3%,CAGR 3.8%)的增速中枢下移:2016-2018年5%~7%高位→2024年+0.9%;对照医疗卫生机构总数2023-2024年反提速(+3.7%/+2.1%),增量来自基层与诊所;医院仅占机构总数3.5%。
9、公立与民营医院结构翻转
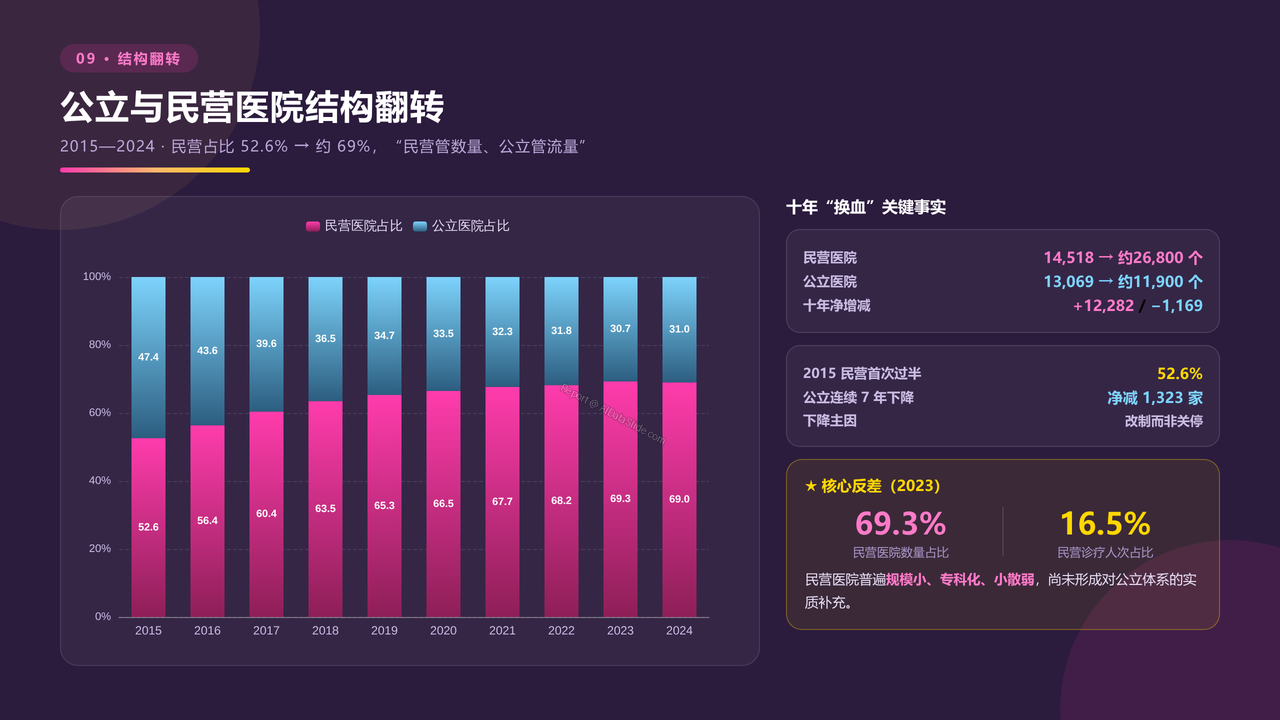
- 分析民营医院14518→约26800个(占比52.6%→约69%)与公立医院13069→约11900个(净减1169家)的十年换血:2015年民营首超公立、公立连续7年下降系改制所致;核心反差——民营占69.3%数量却仅占16.5%诊疗人次,"民营管数量、公立管流量"。
10、医院等级结构与三甲分布
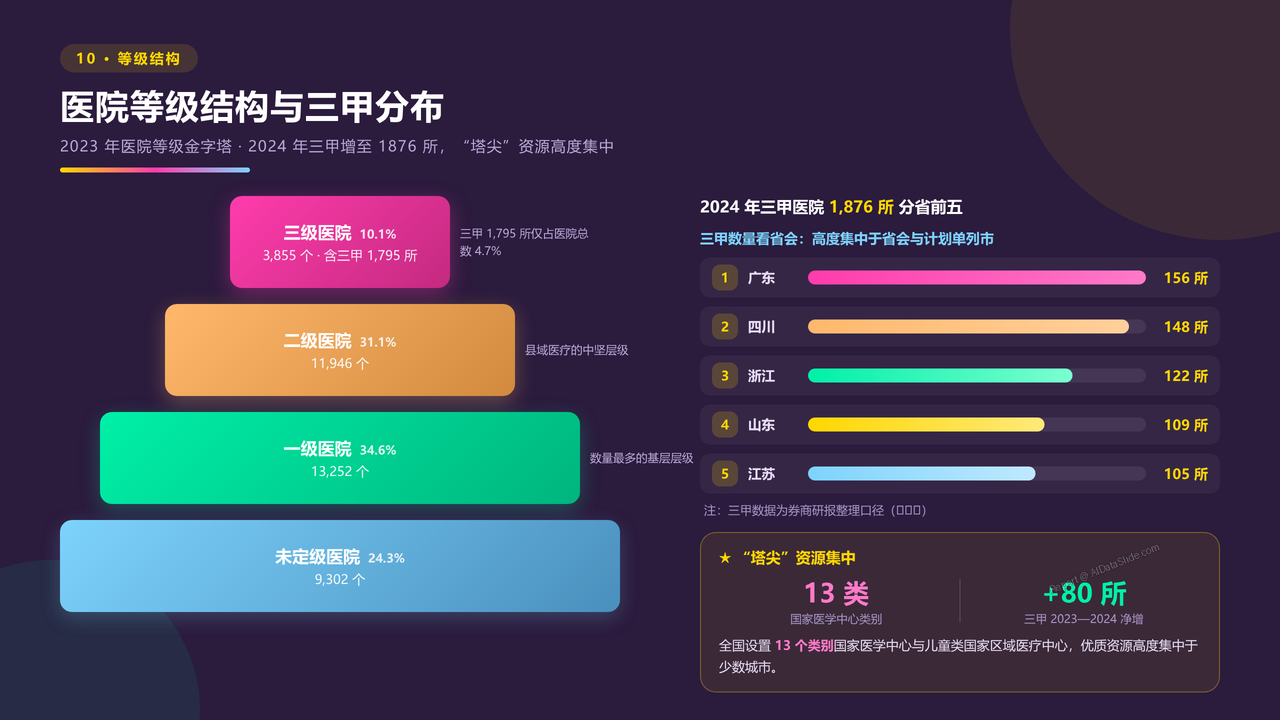
- 分析2023年医院等级金字塔:三级3855个(10.1%,其中三甲1795所)、二级11946个、一级13252个、未定级9302个;2024年三甲增至1876所,广东(156所)、四川(148所)、浙江(122所)居前,"塔尖"资源高度集中。
11、医护比演变与护士扩容
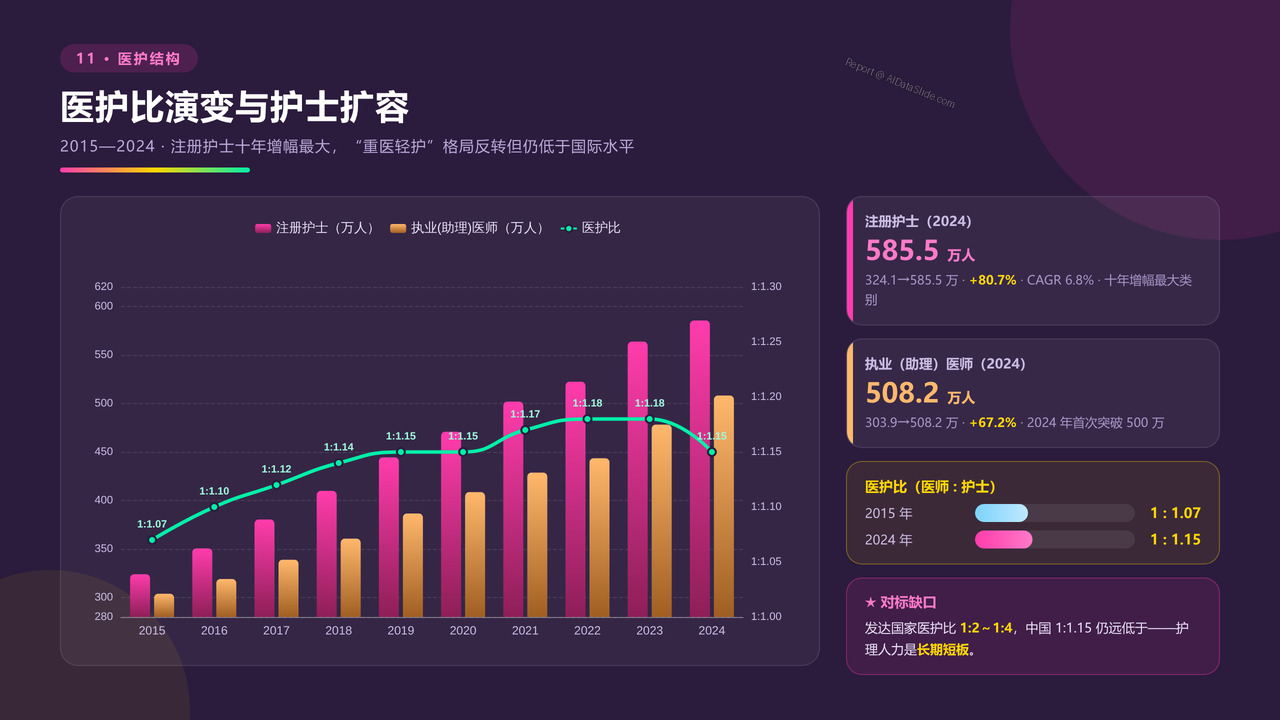
- 分析注册护士324.1万→585.5万(+80.7%,十年增幅最大类别)与执业医师303.9万→508.2万(+67.2%)的对比;医护比由1:1.07升至1:1.15,"重医轻护"格局反转,但对标发达国家1:2~1:4缺口依然巨大。
12、分省人力资源绝对量对比
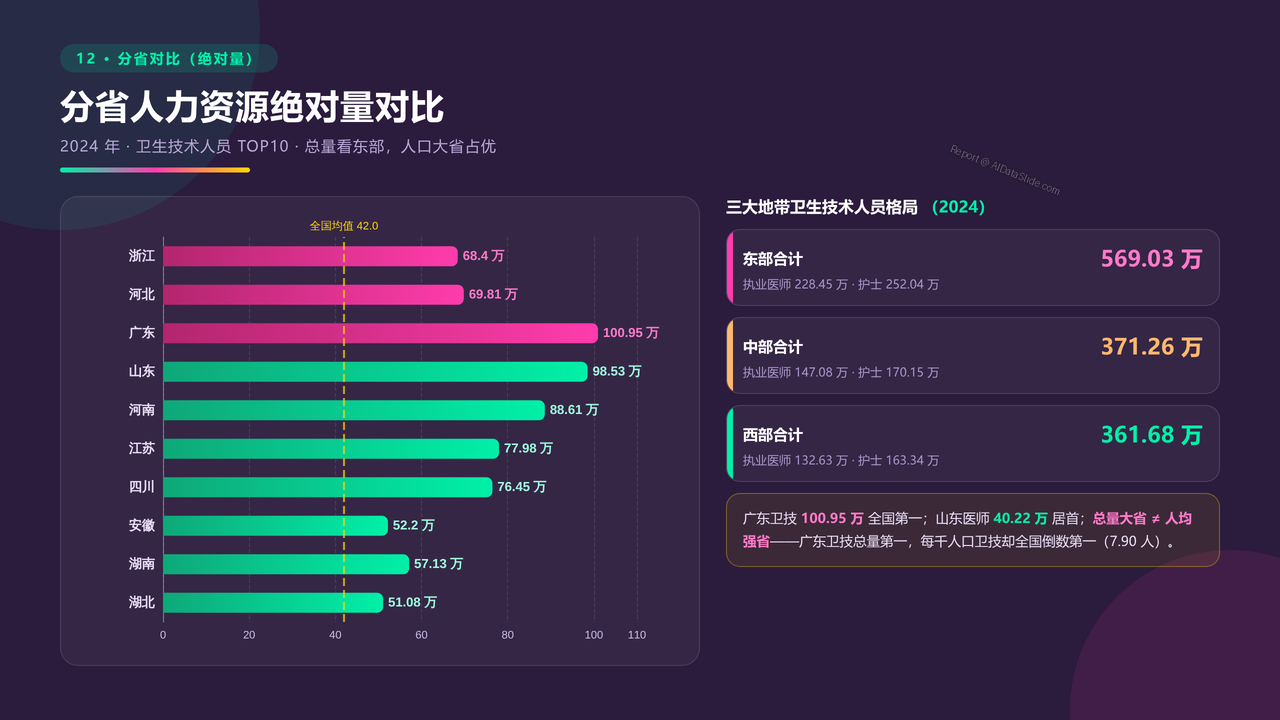
- 分析2024年31省份卫生人力资源绝对量排名:广东卫技100.95万、山东98.53万、河南88.61万、江苏77.98万、四川76.45万居前五;东部合计569.03万vs中部371.26万vs西部361.68万的地带格局。
13、分省人均指标最大反差格局
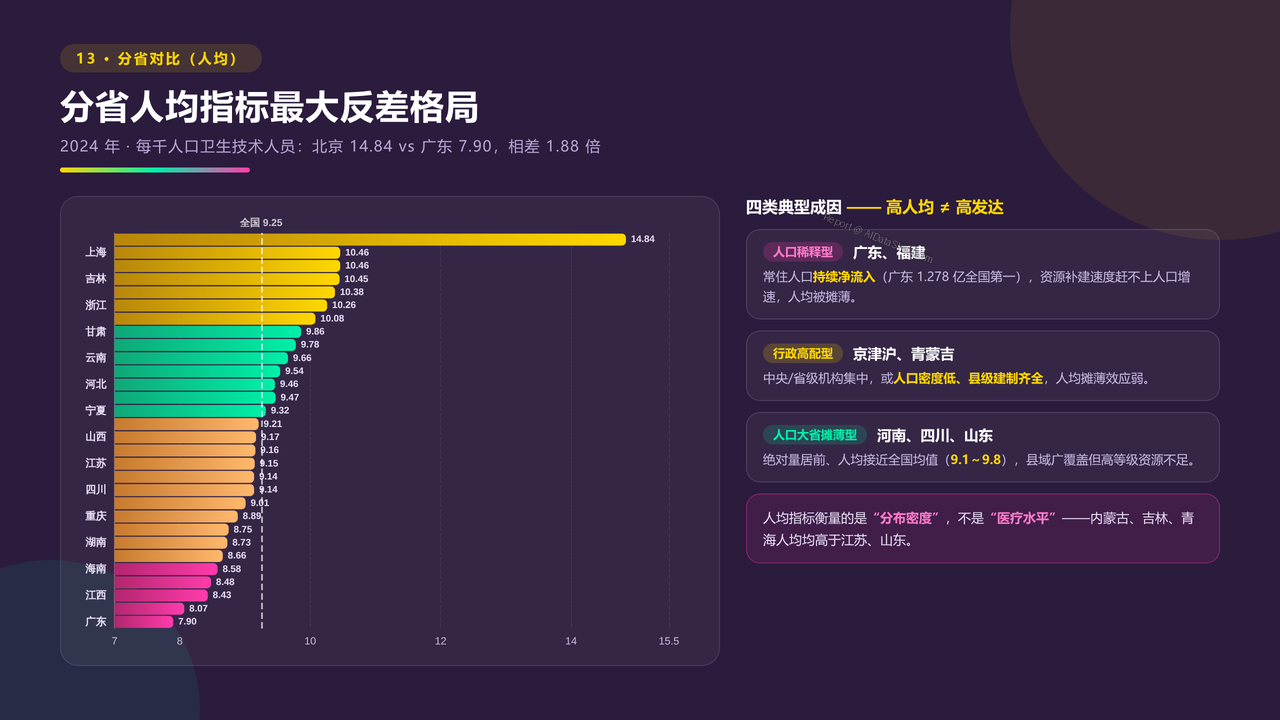
- 分析每千人口卫生技术人员的省际反差:北京14.84人(最高)是广东7.90人(最低)的1.88倍;"高人均≠高发达"——内蒙古、吉林、青海高于江苏、山东;解读人口稀释型(广东)、行政高配型(京津沪)四类成因。
14、分省医院数量排名县域逻辑
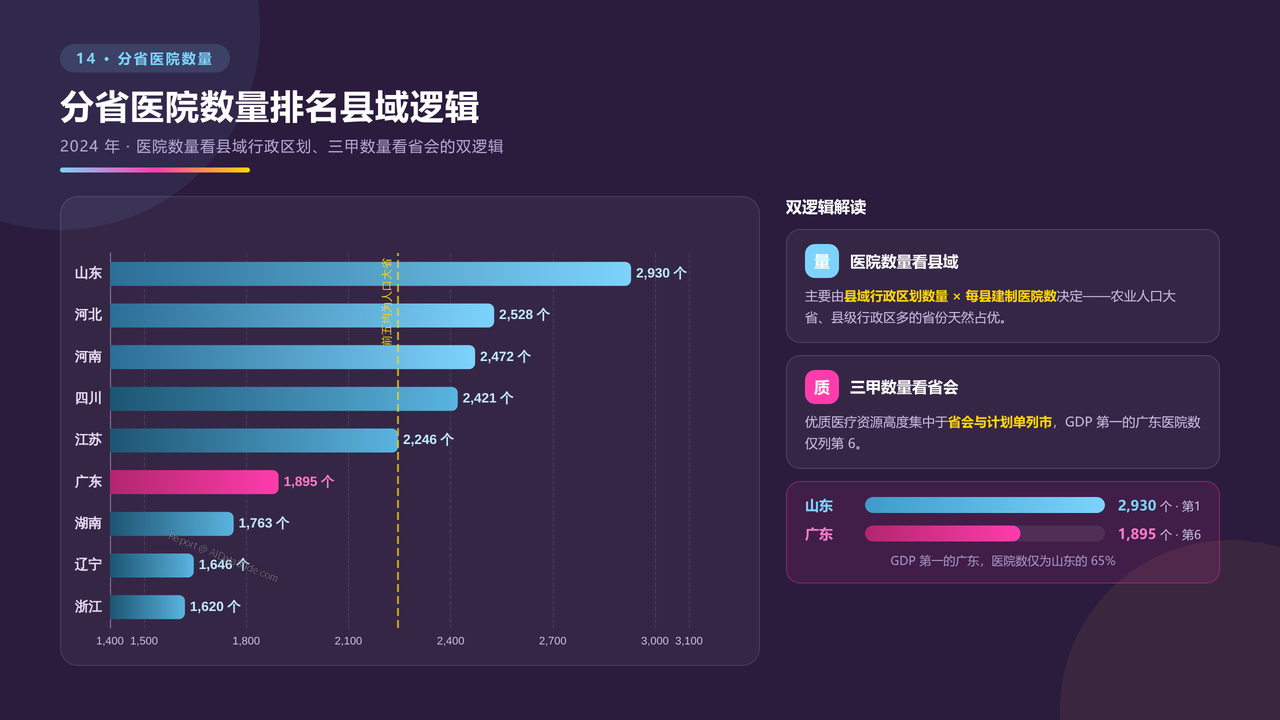
- 分析2024年分省医院数量排名:山东2930个、河北2528、河南2472、四川2421、江苏2246居前五;GDP第一的广东仅列第6(1895个);揭示"医院数量看县域行政区划、三甲数量看省会"的双逻辑。
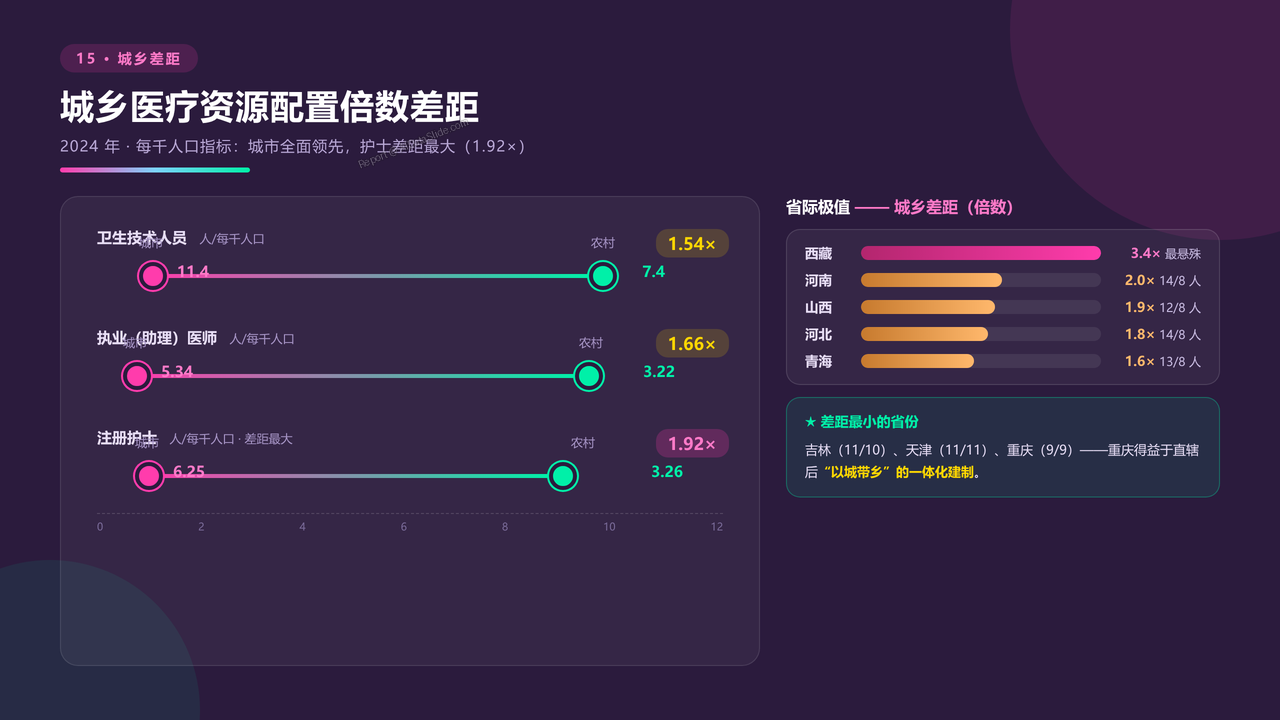
15、城乡医疗资源配置倍数差距
- 分析2024年城乡人均配置差距:每千人口卫技人员城市11.4 vs 农村7.4(1.54×)、医师1.66×、护士1.92×(差距最大);省际极值——西藏城乡差3.4倍最悬殊,吉林、天津、重庆差距最小。
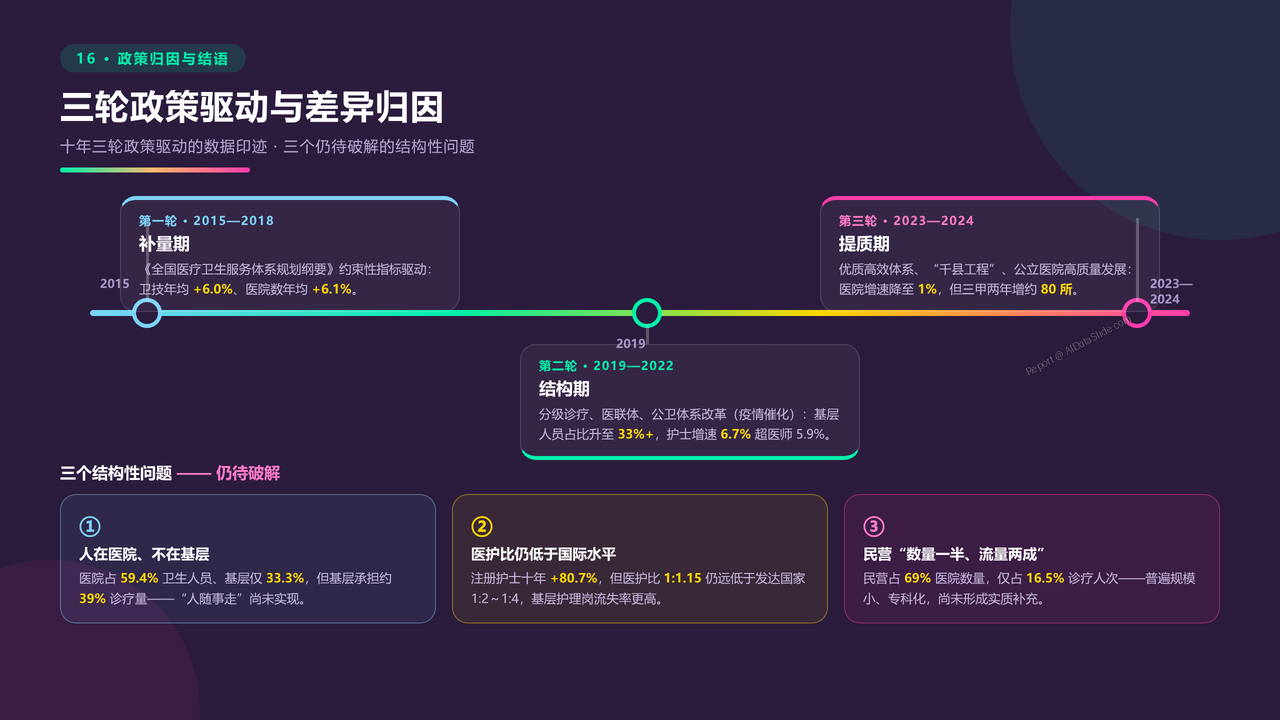
16、三轮政策驱动与差异归因
- 总结十年三轮政策驱动的数据印迹——2015-2018补量期(年均+6%)、2019-2022结构期(分级诊疗、护士增速超医师)、2023-2024提质期(医院增速降至1%但三甲两年增约80所);归纳三个结构性问题:人在医院不在基层、医护比仍低于国际水平、民营"数量一半流量两成"。
注册即赠 3 次标准任务体验券
从一份数据开始,生成一份能汇报的作品。
上传数据、描述目标、选择模板,剩下的交给 AI-DataSlide。你可以在线预览、编辑、下载报告,也可以公开到作品广场。
立即免费体验