全球高端手表行业产值与发展十年对比分析报告-2016-2025
基于瑞士钟表工业联合会(FH)、中国钟表协会、Morgan Stanley×LuxeConsult、Bain×Altagamma 等权威机构 2016—2025 年数据:涵盖瑞士手表出口十年连续序列(194→256亿瑞郎)、四大价格带结构演变、全球前十大出口市场、品牌集中度与利润池分配、中国钟表工业总产值(682→617亿元)、进出口量价 98 倍剪刀差、省级产量格局与产能迁移、深圳/漳州双城模式及消费侧变局的多维对比分析。
📝 本报告大纲内容
全球高端手表行业产值与发展十年对比分析报告(2016—2025)
- 基于瑞士钟表工业联合会(FH)、中国钟表协会、Morgan Stanley×LuxeConsult、Bain×Altagamma 等权威机构 2016—2025 年数据:涵盖瑞士手表出口十年连续序列(194→256亿瑞郎)、四大价格带结构演变、全球前十大出口市场、品牌集中度与利润池分配、中国钟表工业总产值(682→617亿元)、进出口量价 98 倍剪刀差、省级产量格局与产能迁移、深圳/漳州双城模式及消费侧变局的多维对比分析。
1、高端手表行业十年全景总览
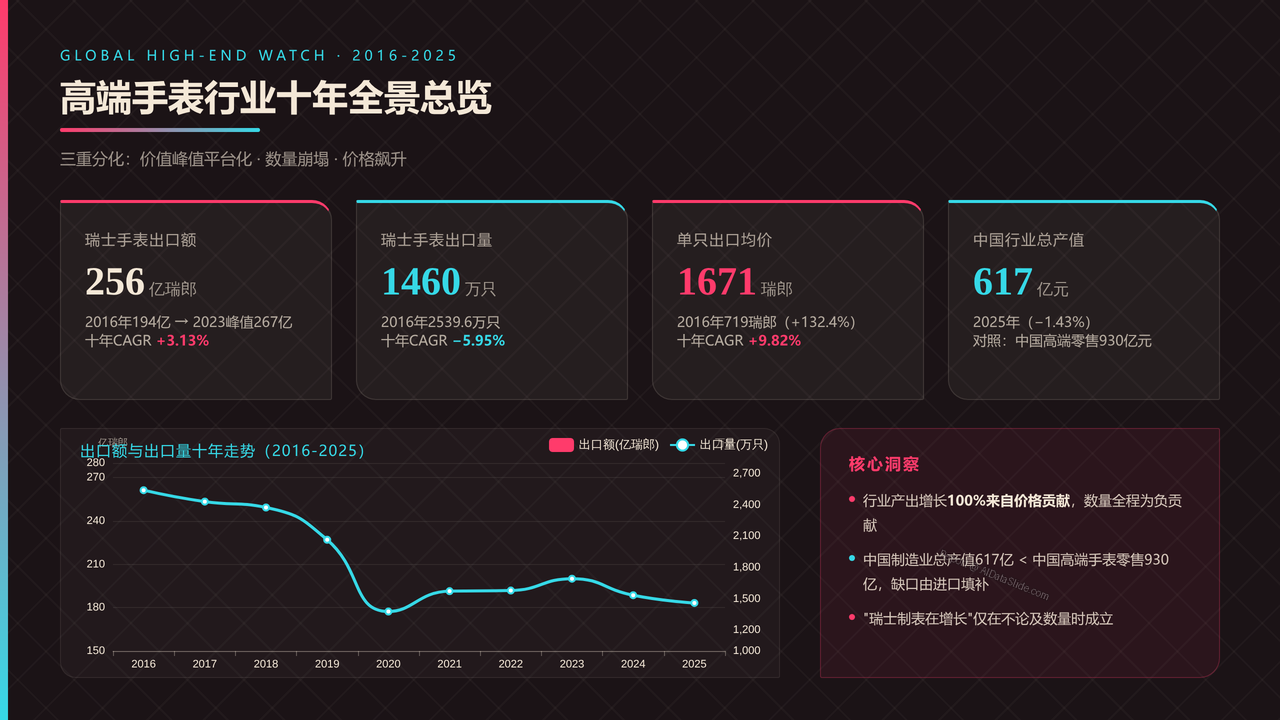
- 开篇总览十年三重分化——瑞士出口额 194→256 亿瑞郎(2023 峰值 267 亿,十年 CAGR +3.13%)、出口量 2539.6 万→1460 万只(CAGR −5.95%)、单只均价 719→1671 瑞郎(CAGR +9.82%);同步呈现中国行业总产值 617 亿元(−1.43%)与中国高端手表零售市场 930 亿元两组对照锚点数据。
2、产业口径定义与数据地图
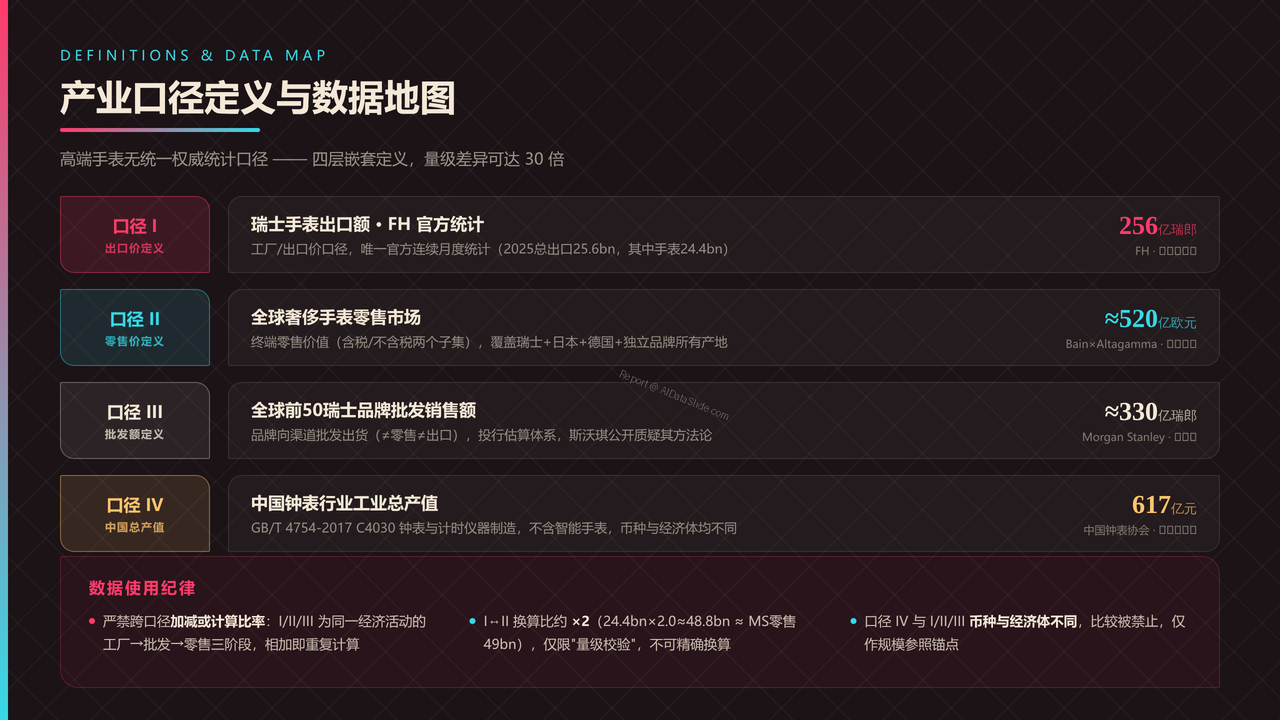
- 高端手表无统一权威统计口径,解析四层嵌套定义——瑞士出口额口径(FH,256亿瑞郎)、全球零售额口径(Bain,约520亿欧元)、品牌批发额口径(Morgan Stanley,约330亿瑞郎)、中国工业总产值口径(钟表协会,617亿元);口径间量级差异可达 30 倍,I↔II 换算比约 ×2,严禁跨口径加减与比率计算。
3、瑞士手表出口额十年演变趋势
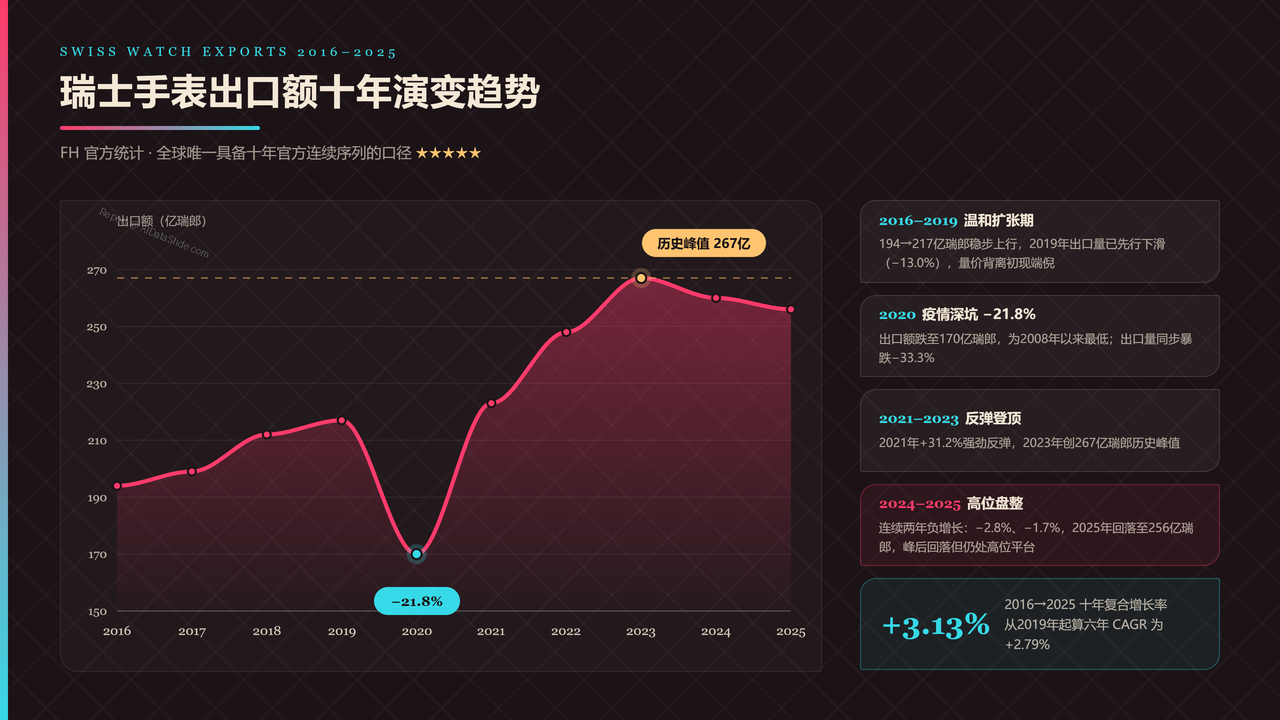
- 分析 2016—2025 瑞士手表出口额完整序列:2016 年 194 亿→2023 年峰值 267 亿→连续两年回落至 2025 年 256 亿瑞郎;重点标注 2020 年疫情深坑(−21.8%)与 2021 年强劲反弹(+31.2%),以及 2024(−2.8%)、2025(−1.7%)连续两年负增长的高位盘整特征。
4、出口量价背离的三重分化
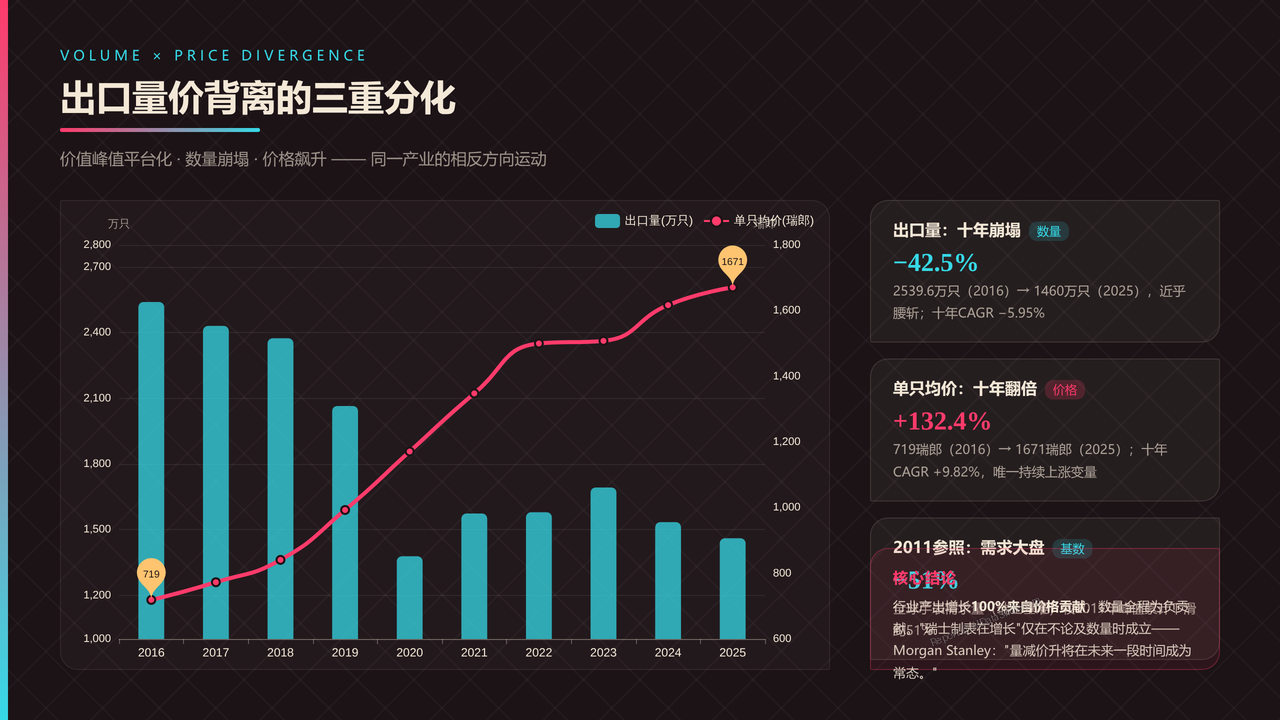
- 拆解"价值峰值平台化、数量崩塌、价格飙升"三曲线背离:出口量十年 −42.5%(2539.6→1460 万只),单只均价 +132.4%(719→1671 瑞郎);行业产出增长 100% 来自价格贡献,数量全程为负贡献,"瑞士制表在增长"仅在不论及数量时成立。
5、价格带结构的高端化变迁
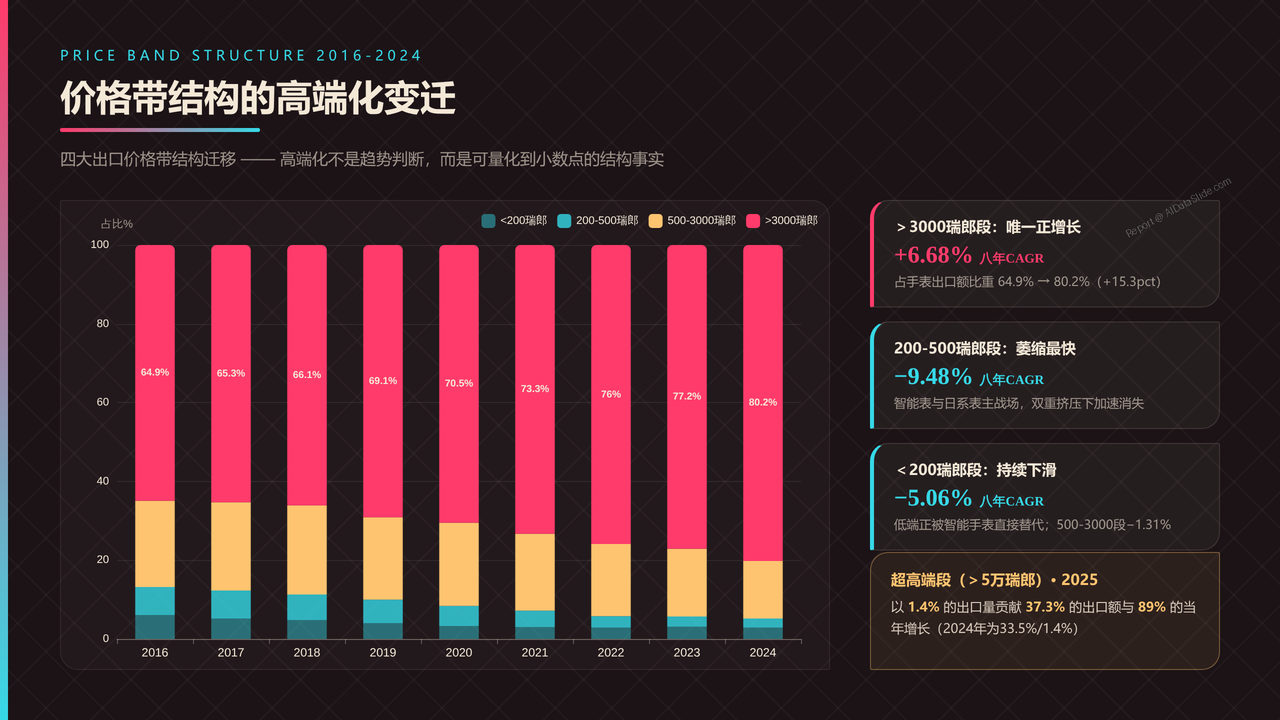
- 分析四大出口价格带 2016—2024 结构迁移:>3000 瑞郎段占比从 64.9% 升至 80.2%(八年年 CAGR +6.68%,唯一正增长段);200—500 瑞郎段萎缩最快(−9.48%,智能表与日表主战场);<200 瑞郎段 −5.06%;>5 万瑞郎超高端段 2025 年以 1.4% 的量贡献 37.3% 的值和 89% 的增长。
6、全球出口市场格局的重构
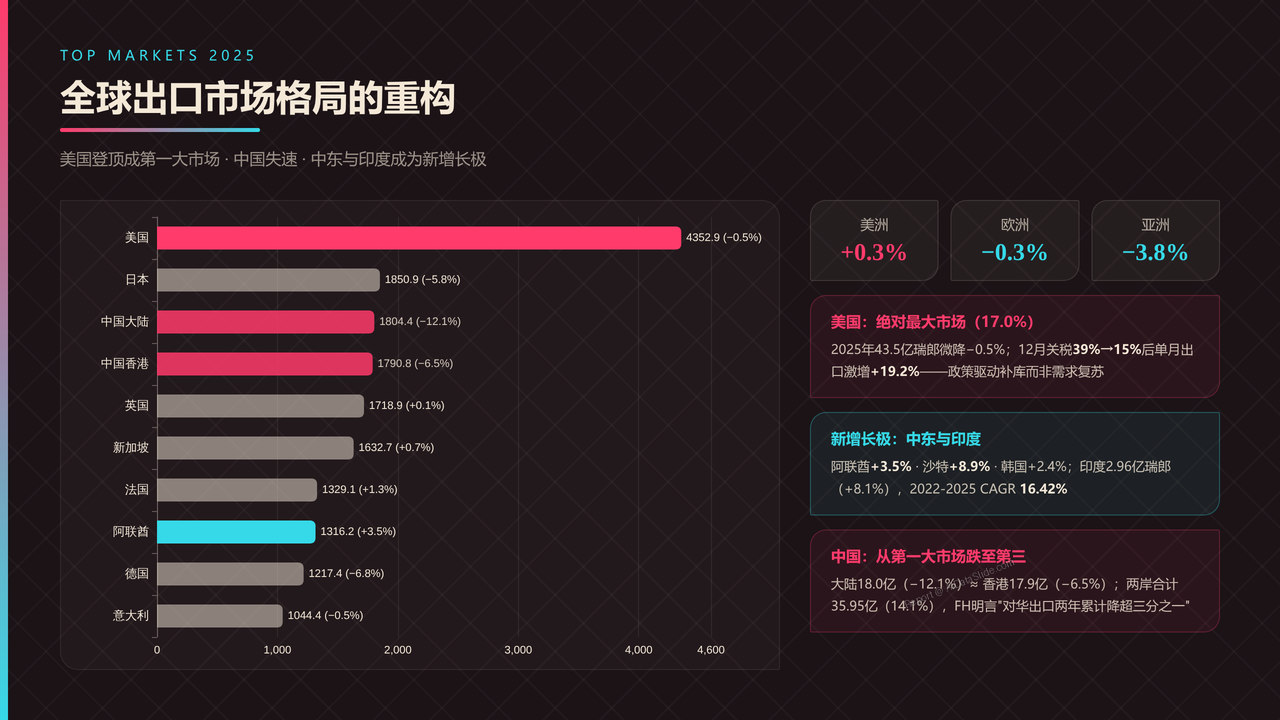
- 分析 2025 年前十大出口市场:美国 43.5 亿瑞郎(17.0%)居首但微降 −0.5%,中国大陆 18.0 亿(−12.1%)跌至第三、香港 17.9 亿(−6.5%);区域板块美洲 +0.3%、欧洲 −0.3%、亚洲 −3.8%;阿联酋 +3.5%、沙特 +8.9%、印度三年 CAGR 16.42% 构成新增长极;美国 12 月关税 39%→15% 后单月激增 +19.2%。
7、瑞士对华出口十年兴衰曲线
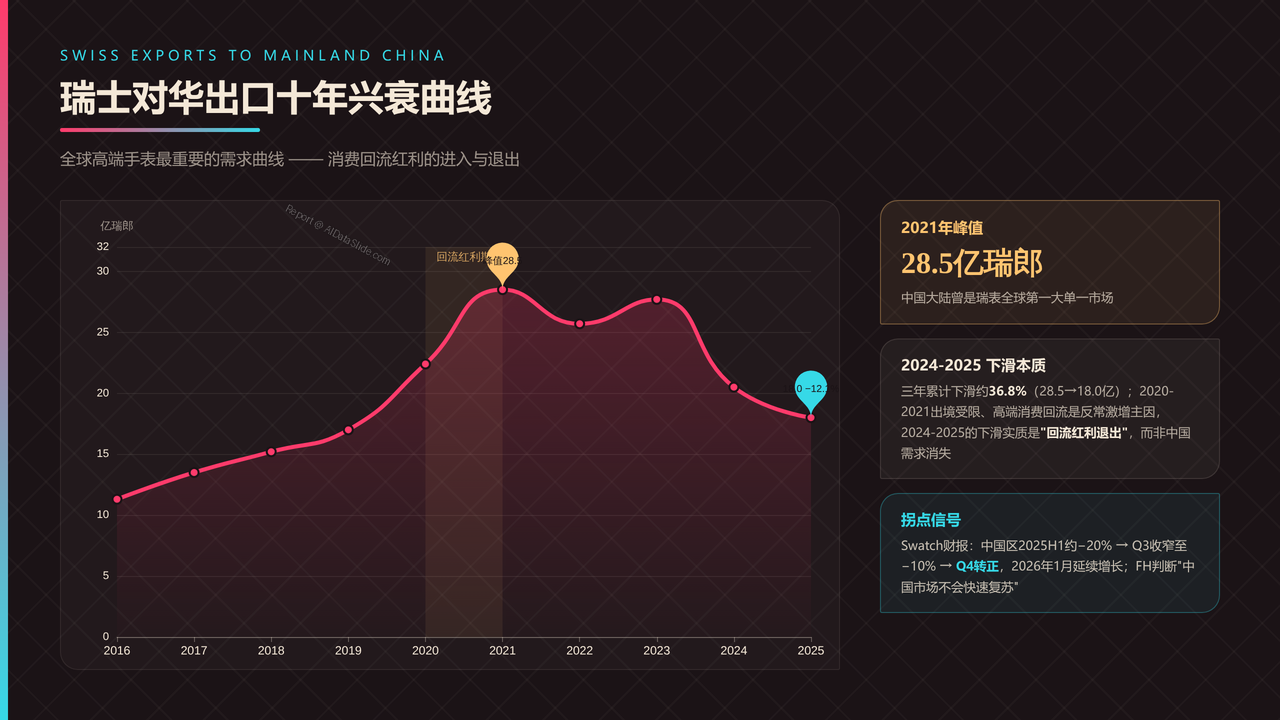
- 解析全球高端表最重要需求曲线:对华(大陆)出口 2016 年约 11.3 亿→2021 年峰值 28.5 亿瑞郎(出境受限消费回流红利)→2025 年 18.0 亿,三年累计下滑约 36.8%;大陆+香港合计 35.95 亿(14.1%)双双负增长;Swatch 财报显示 2025Q4 中国区转正、2026 年 1 月延续增长,出现拐点信号。
8、瑞士钟表就业与产区分化
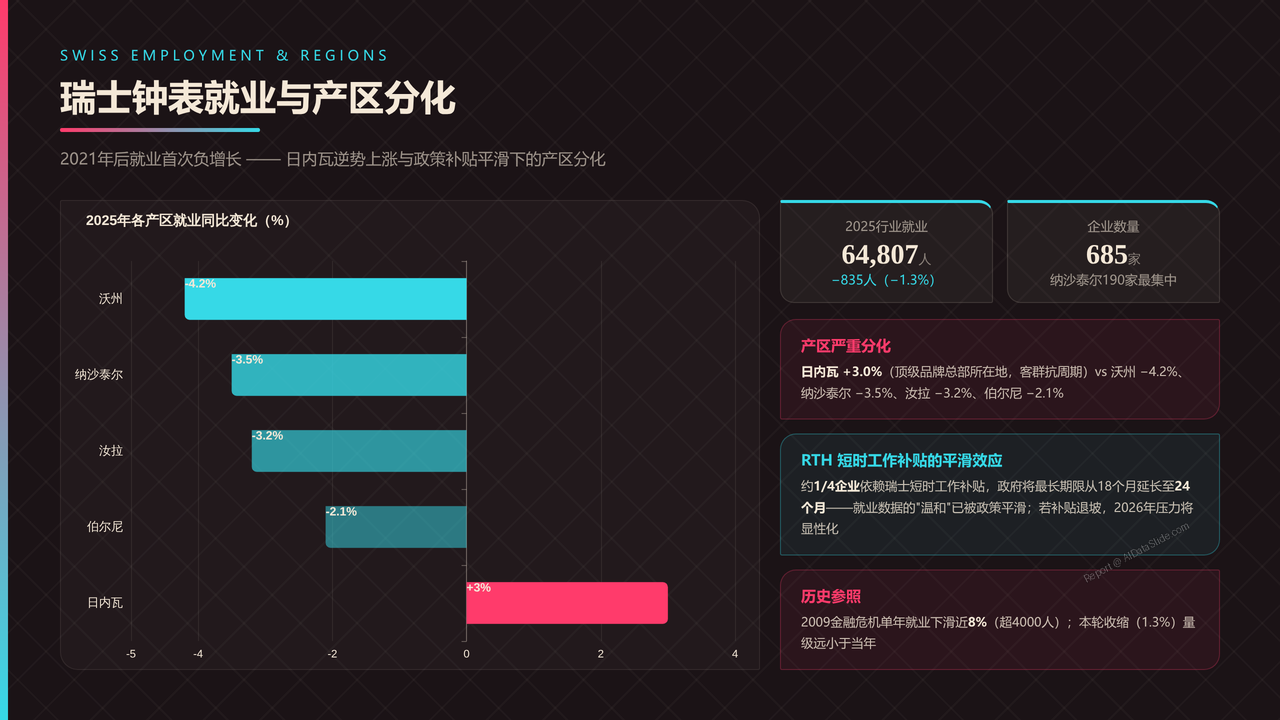
- 分析瑞士供给侧收缩:2025 年行业就业 64,807 人(−835 人,−1.3%),为 2021 年后首次负增长;企业数 685 家;产区严重分化——日内瓦 +3.0%(顶级品牌总部抗周期)vs 沃州 −4.2%、纳沙泰尔 −3.5%、汝拉 −3.2%;约 1/4 企业依赖短时工作补贴(RTH 最长延至 24 个月),就业数据被政策平滑。
9、品牌格局与赢家通吃效应
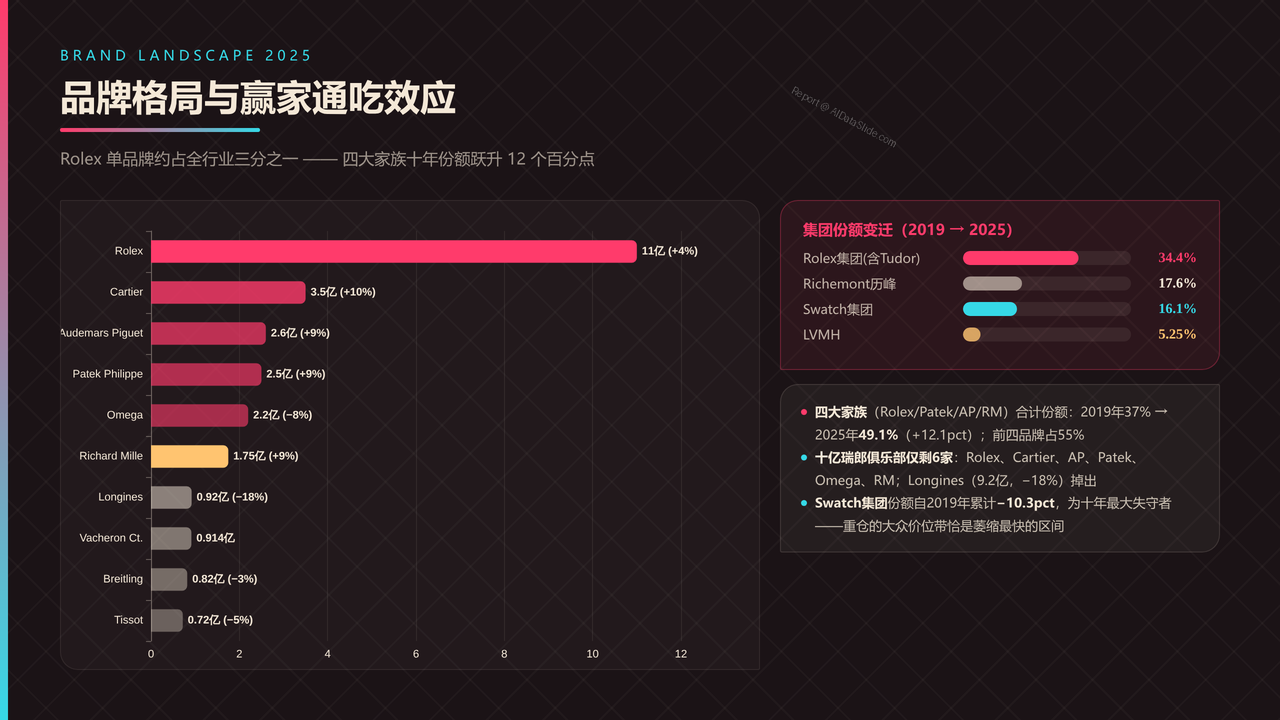
- 分析 2025 品牌批发额排名:Rolex 110 亿瑞郎(份额 32.9%,约占全行业三分之一)、Cartier 35 亿、AP 26 亿、Patek 25 亿、Omega 22 亿;四大家族(Rolex/Patek/AP/RM)合计份额从 2019 年 37% 升至 49.1%,前四品牌占 55%;十亿瑞郎俱乐部仅剩 6 家,Longines(9.2 亿,−18%)掉出;Swatch 集团份额累计 −10.3pct。
10、行业利润池分配的极端版图
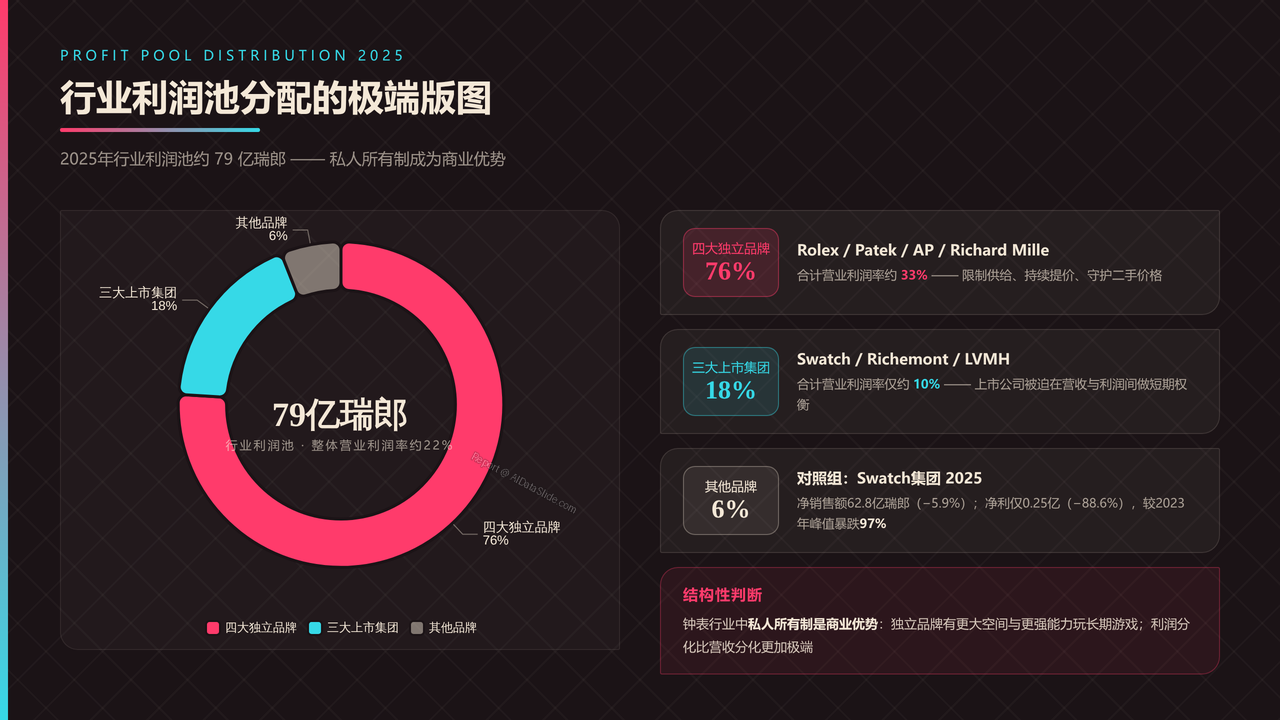
- 分析 2025 年约 79 亿瑞郎利润池的分配:四大独立品牌独占约 76%(营业利润率约 33%),三大上市集团(Swatch/Richemont/LVMH)合计仅约 18%(利润率约 10%);对照组:Swatch 净利 0.25 亿瑞郎(−88.6%,较 2023 峰值 −97%);私人所有制成为行业商业优势——独立品牌可长期限供抬价保二手价。
11、中国钟表工业产值十年走势
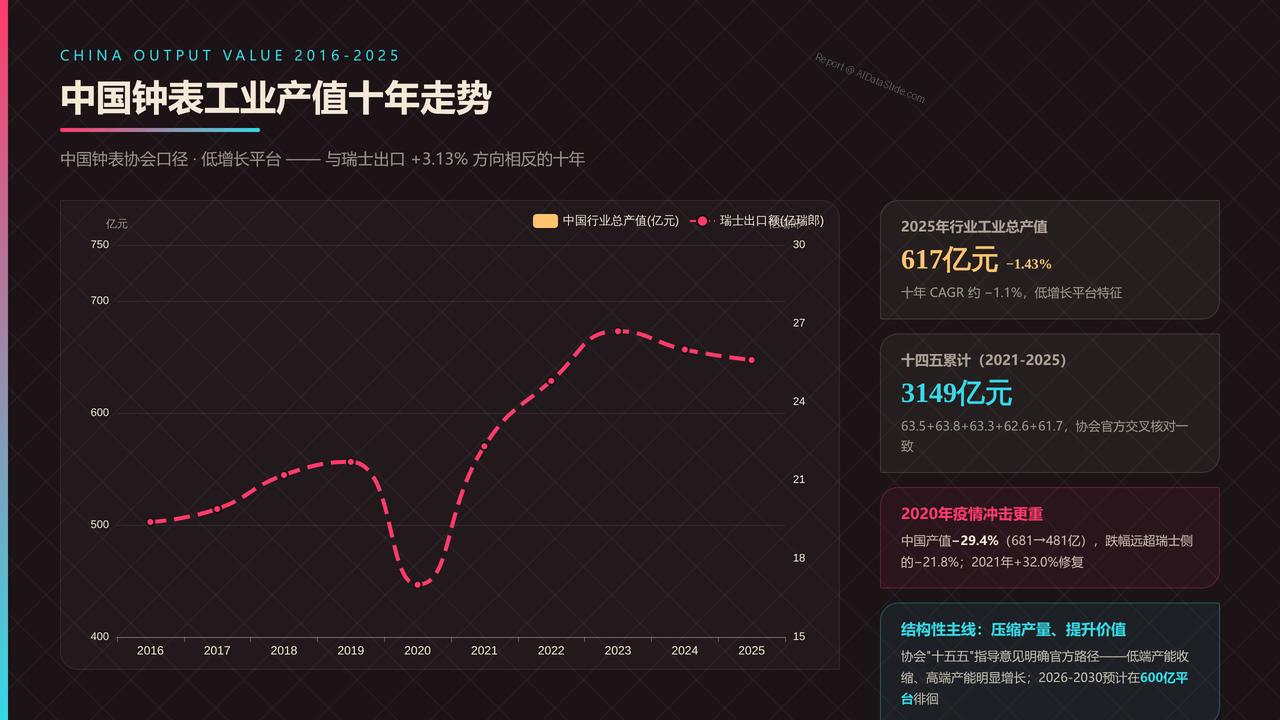
- 分析中国行业总产值 2016—2025 序列:682→698→649→681→481(−29.4%,跌幅远超瑞士 −21.8%)→635(+32.0%)→638→633→626→617 亿元,十年 CAGR 约 −1.1%,呈低增长平台;与瑞士出口 +3.13% 方向相反;"十四五"累计 3149 亿元;主线为"压缩产量、提升价值"的结构性调整。
12、进出口量价背离的剪刀差
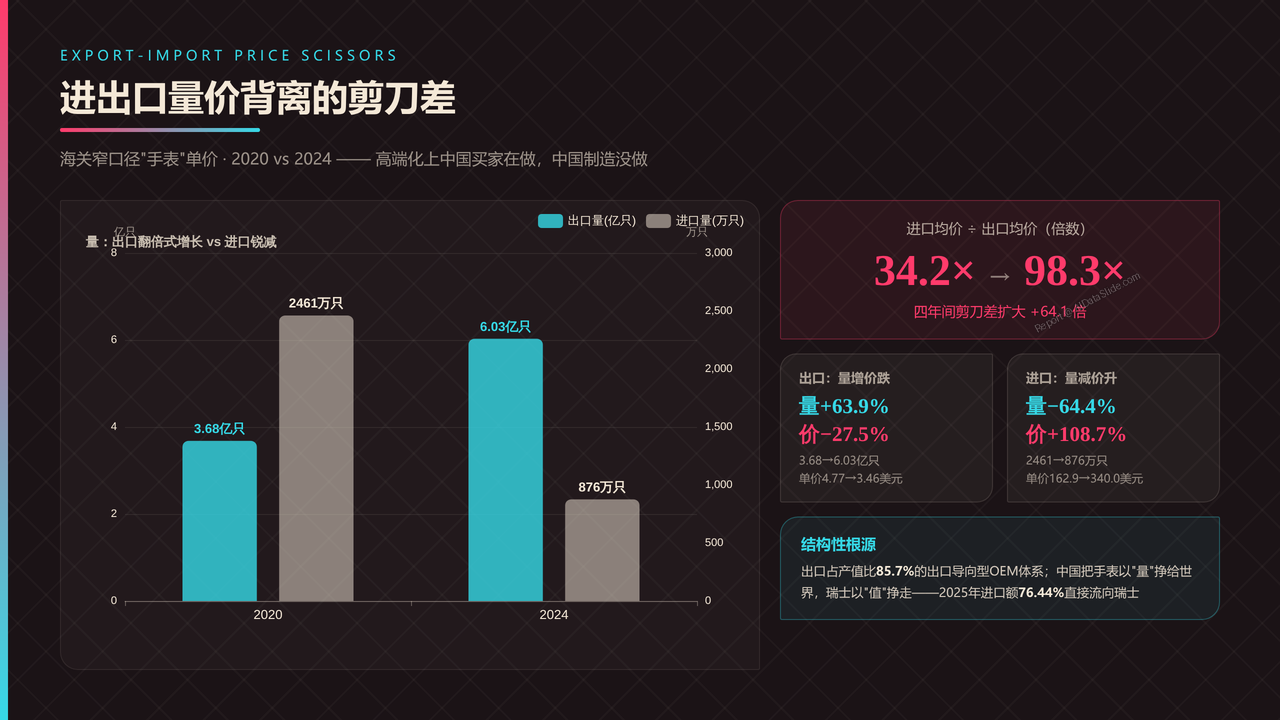
- 解析海关窄口径手表单价 98 倍剪刀差:2020→2024 出口量 +63.9%(3.68→6.03 亿只)但单价 4.77→3.46 美元(−27.5%);进口量 −64.4%(2461→876 万只)但单价 162.9→340.0 美元(+108.7%);倍数从 34.2× 扩至 98.3×——中国买家在升级、中国制造在降级,出口占产值比 85.7% 的 OEM 属性是根源。
13、中国企业效益与亏损面透视
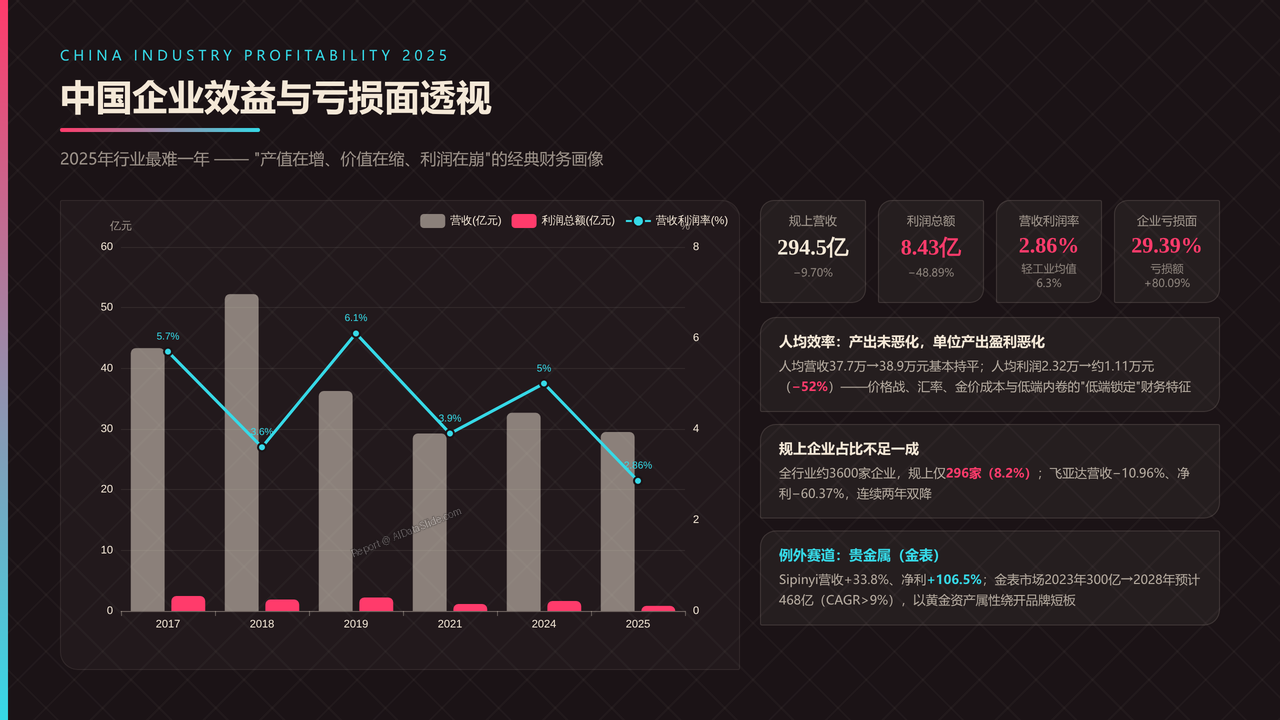
- 分析 2025 年行业最难一年:规模以上营收 294.5 亿元(−9.70%)、利润总额 8.43 亿元(−48.89%)、营收利润率仅 2.86%(轻工业均值 6.3%)、亏损面 29.39%、亏损企业亏损额 +80.09%;人均营收 37.7 万→38.9 万元持平,但人均利润 2.32 万→约 1.11 万元(−52%);3600 家企业中规上仅 296 家(8.2%);对照飞亚达营收 −10.96%、净利 −60.37% vs 依波路/金表赛道例外增长。
14、省级产量格局与产能迁移
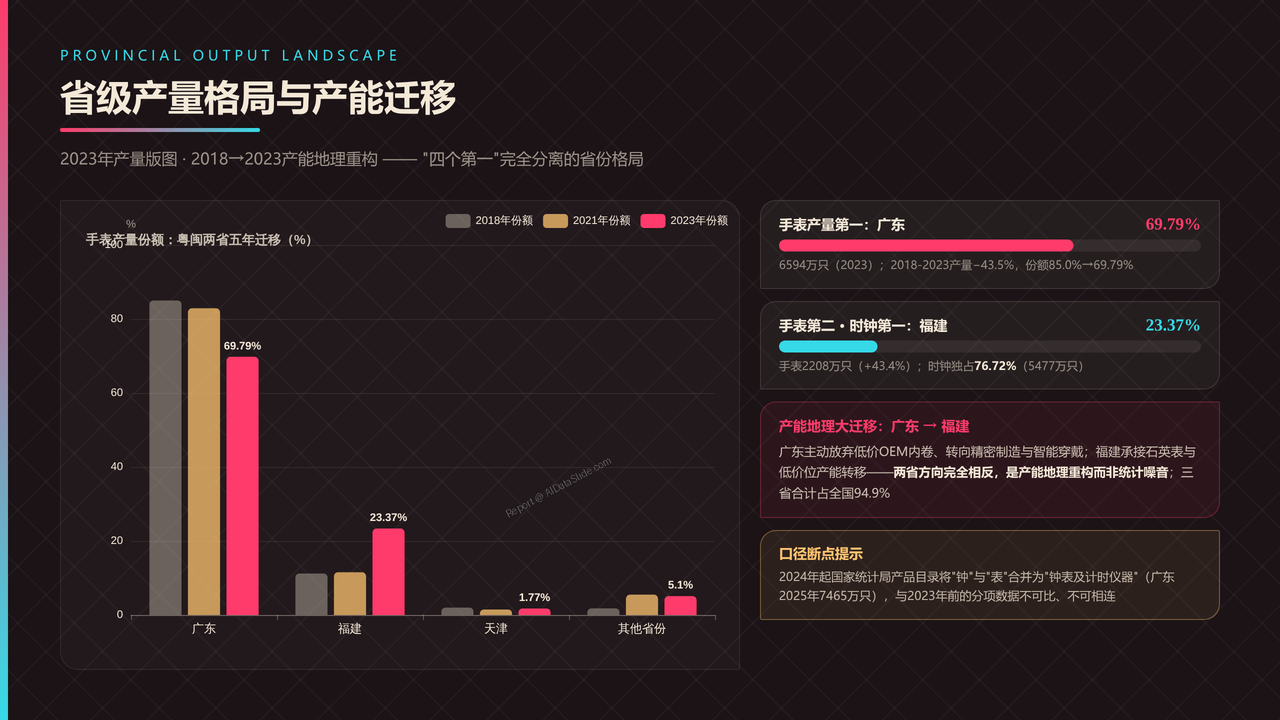
- 分析 2023 年省级产量版图:手表——广东 6594 万只(69.79%)、福建 2208 万只(23.37%)、天津 167 万只(1.77%),三省合计 94.9%;时钟——福建独占 76.72%;2018→2023 产能地理重构:广东 −43.5%(份额 85.0%→69.79%)vs 福建 +43.4%(11.23%→23.37%);提示 2024 年起"钟表"合并统计口径断点。
15、深圳漳州双城发展模式对比
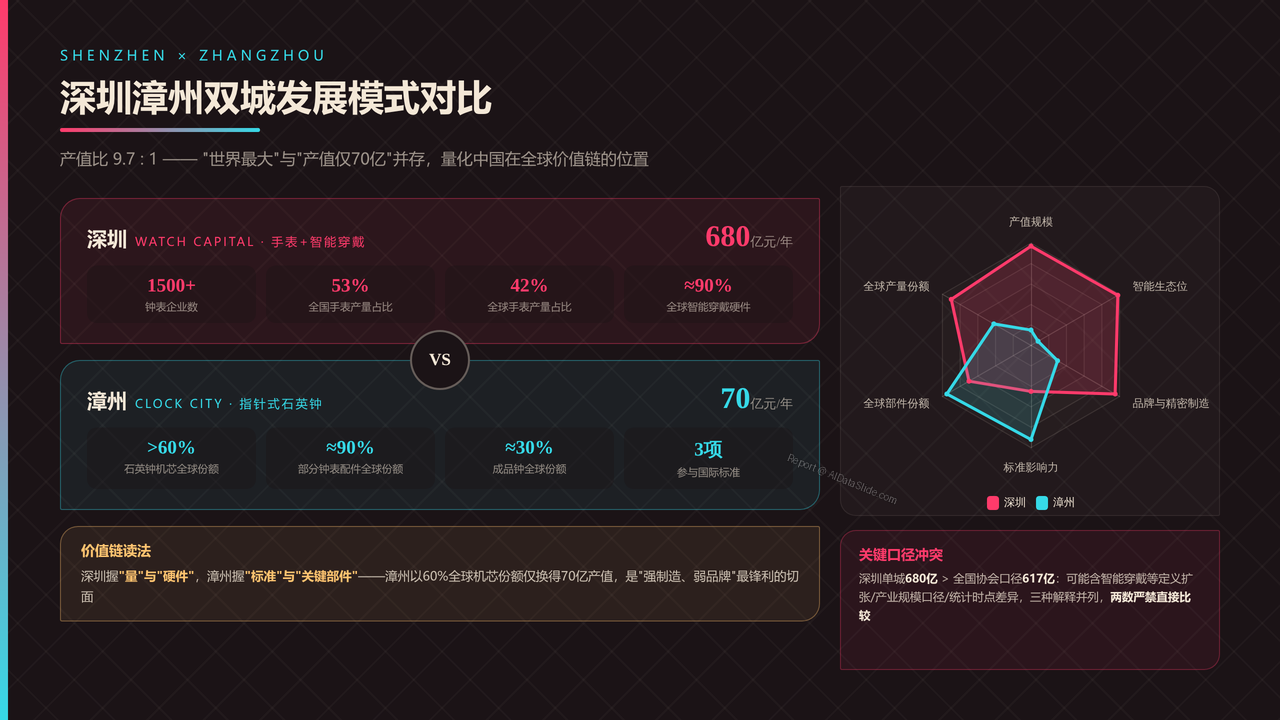
- 对比两大产区极点:深圳——年产值 680 亿元、1500+ 企业、全国手表产量 53%、全球 42%、智能穿戴硬件近 90%、"中国钟表之都"两度授牌;漳州——产值仅 70 亿元、指针式石英钟全球最大基地、机芯全球 60%、配件全球 90%、成品钟全球 30%、参与 3 项国际标准;产值比 9.7:1;重点提示深圳 680 亿>全国 617 亿的口径冲突三解释。
16、消费侧变局与未来趋势研判
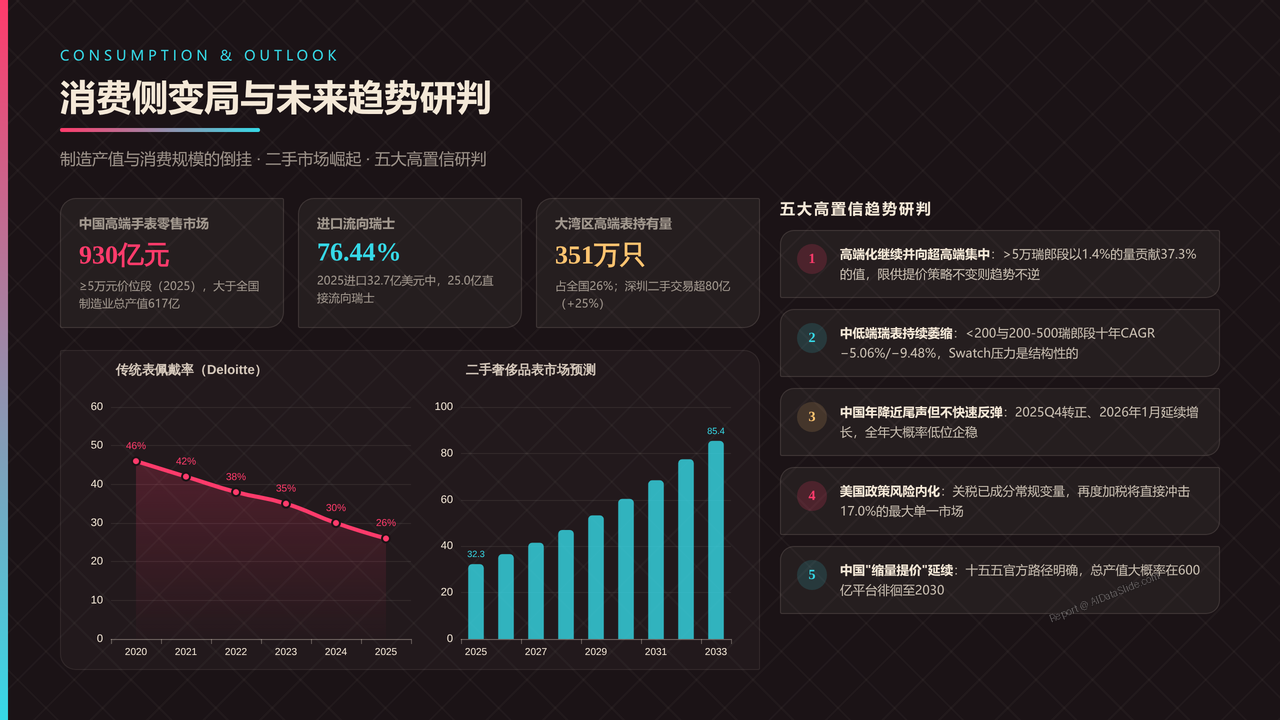
- 收尾研判消费与趋势:中国高端手表零售市场 930 亿元>制造业总产值 617 亿元,进口中 76.44% 流向瑞士;大湾区持有高端表 351 万只(占全国 26%)、深圳二手奢侈品交易超 80 亿(+25%);传统表佩戴率 46%→26%(2020→2025)但与智能表非直接替代;二手市场 323→854 亿美元(CAGR 13.3%);给出五大高置信研判——高端化继续集中超高端、中低端持续萎缩、中国年降近尾声、美国政策风险内化、中国"缩量提价"延续。
注册即赠 3 次标准任务体验券
从一份数据开始,生成一份能汇报的作品。
上传数据、描述目标、选择模板,剩下的交给 AI-DataSlide。你可以在线预览、编辑、下载报告,也可以公开到作品广场。
立即免费体验