国产光刻机的发展过程及重点企业数据分析报告20260918
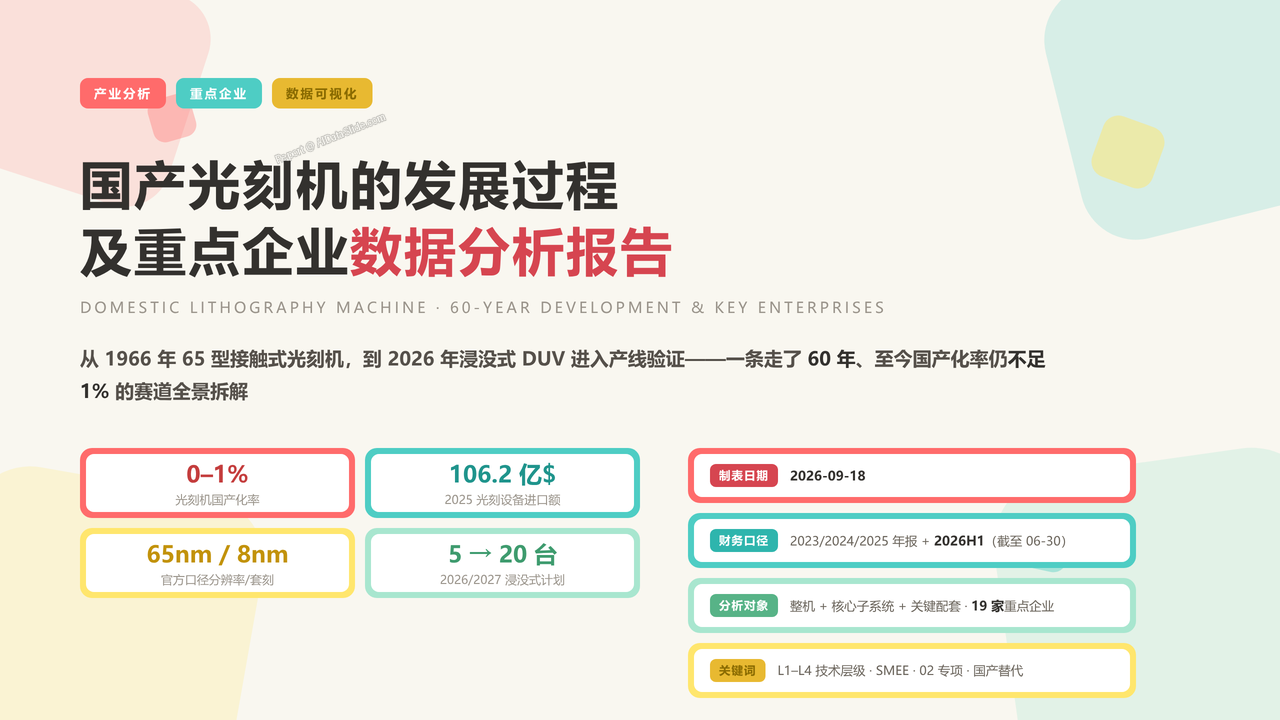
基于 1966–2026 年六十年发展历程、四大技术层级(L1–L4)、全球三巨头格局、2025 年中国光刻设备进口额 106.2 亿美元、五家未上市核心主体与 14 家上市配套企业 2023–2026H1 财务数据的多维分析。
📝 本报告大纲内容
国产光刻机的发展过程及重点企业数据分析报告
- 基于 1966–2026 年六十年发展历程、四大技术层级(L1–L4)、全球三巨头格局、2025 年中国光刻设备进口额 106.2 亿美元、五家未上市核心主体与 14 家上市配套企业 2023–2026H1 财务数据的多维分析。
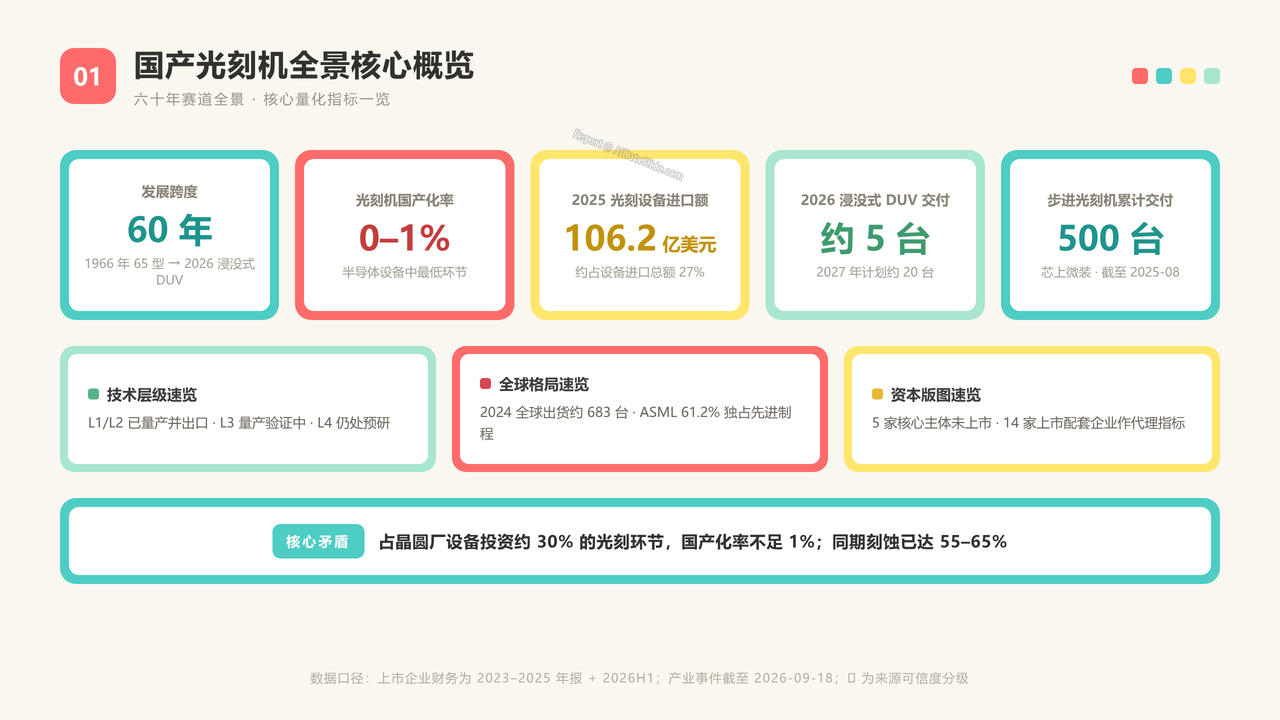
1、国产光刻机全景核心概览
- 分析国产光刻机从 1966 年 65 型起步到 2026 年浸没式 DUV 产线验证的 60 年跨度核心指标:光刻机国产化率 0–1%、2025 年光刻设备进口额 106.2 亿美元(占设备进口 27%)、2026 年计划交付约 5 台、光刻占晶圆厂设备投资约 30%、芯上微装累计交付 500 台。
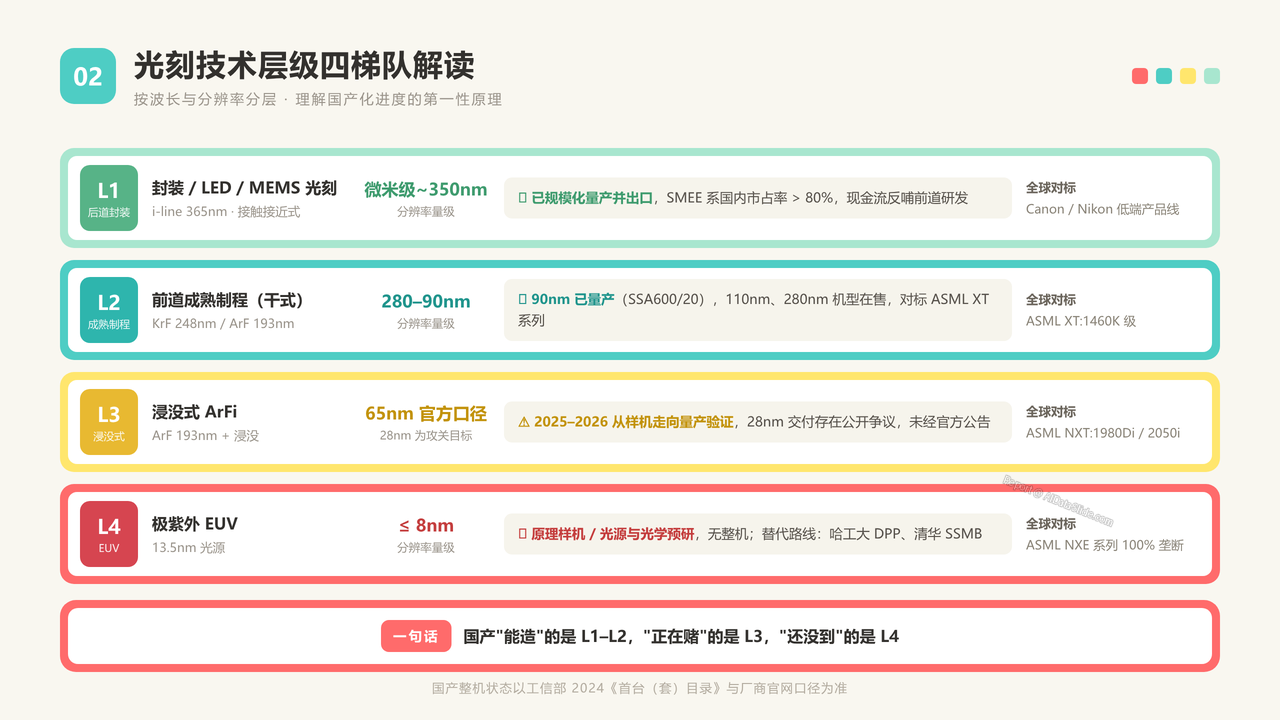
2、光刻技术层级四梯队解读
- 分析 L1 后道封装/LED/MEMS(已规模化量产并出口、国内市占率 >80%)、L2 前道干式成熟制程(90nm 已量产、110nm/280nm 在售)、L3 浸没式 ArFi(2025–2026 从样机走向量产验证)、L4 EUV(原理样机/预研阶段)四个层级的波长、分辨率量级、国产整机状态与全球对标(Canon/Nikon/ASML)。
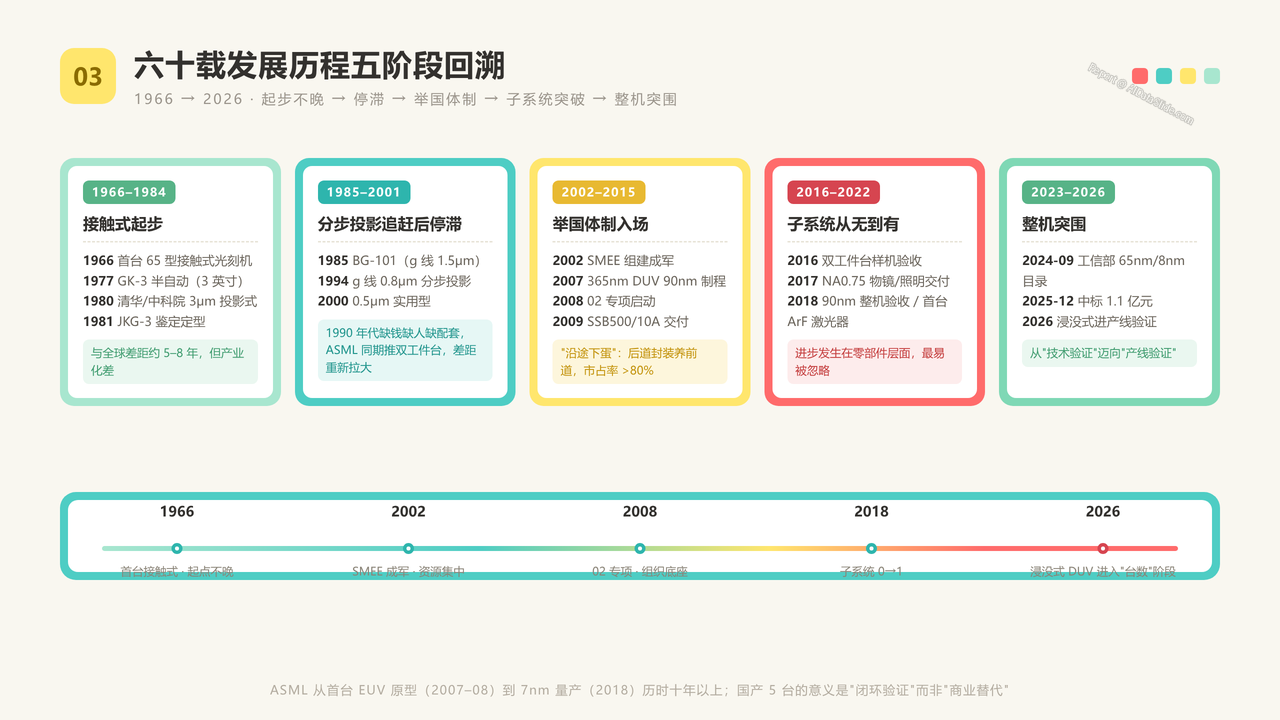
3、六十载发展历程五阶段回溯
- 分析 1966–1984 接触式起步(65 型/GK-3/JKG-3)、1985–2001 分步投影追赶后陷入停滞(BG-101 至 0.5μm 后与 ASML 差距拉大)、2002–2015 SMEE 成军与 02 专项举国体制入场、2016–2022 三大核心子系统从无到有、2023–2026 整机突围共五个阶段的里程碑事件与国产化演进逻辑。
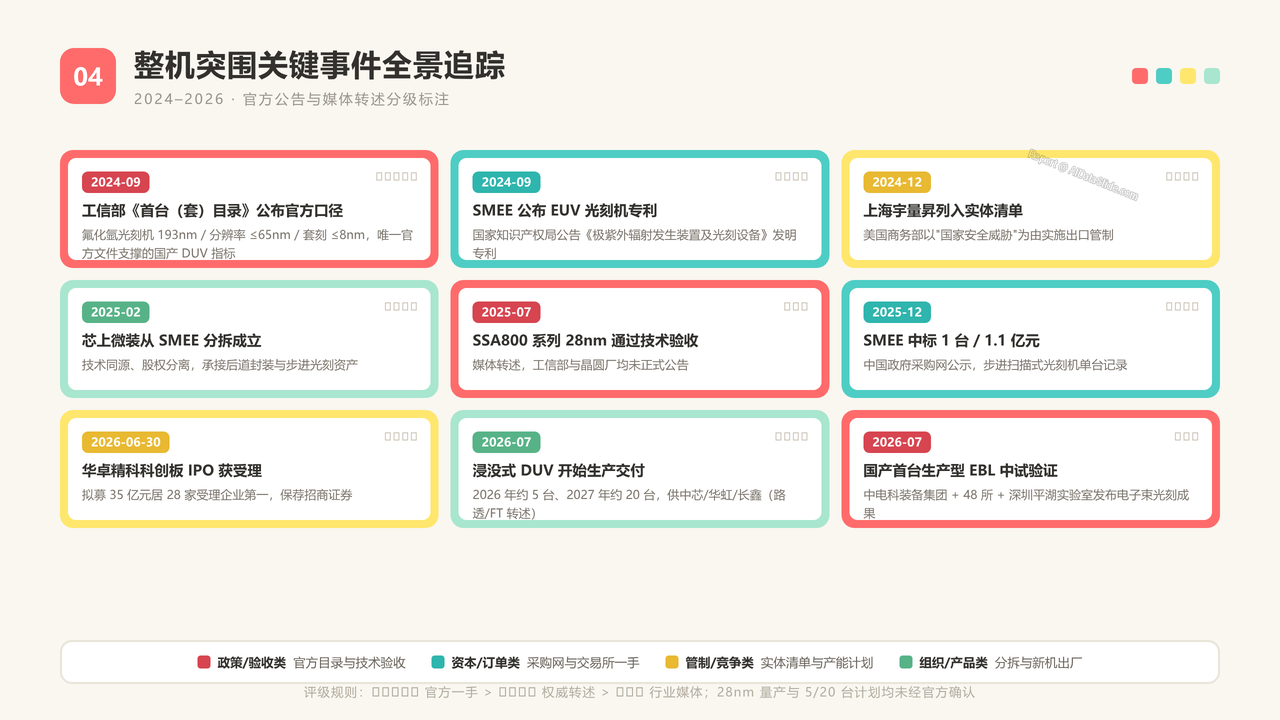
4、整机突围关键事件全景追踪
- 分析 2024–2026 关键事件:工信部首台套目录官方口径(氟化氩 193nm/分辨率 ≤65nm/套刻 ≤8nm)、2025-07 SSA800 系列 28nm 浸没式验收、2025-12 SMEE 中标 1 台/1.1 亿元、2026-06-30 华卓精科科创板 IPO 受理拟募 35 亿元、2026-07 浸没式 DUV 计划交付 5 台/20 台,并按可信度分级标注官方公告与媒体转述。
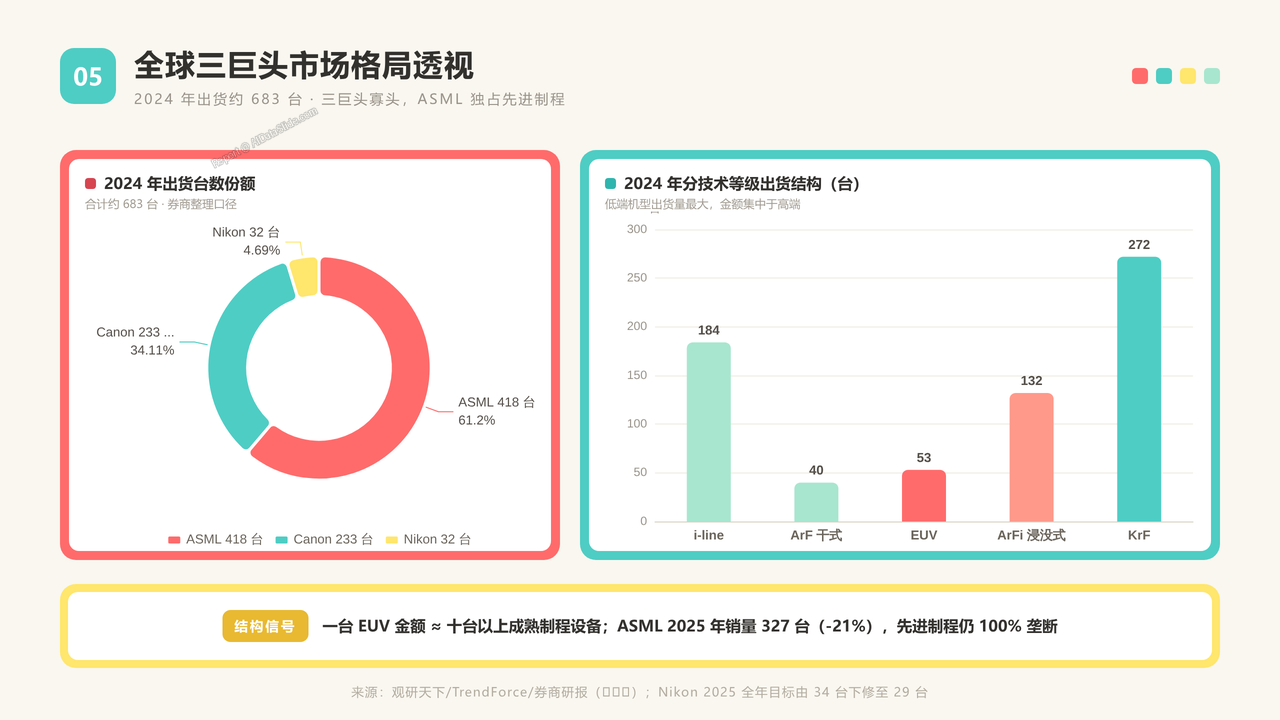
5、全球三巨头市场格局透视
- 分析 2024 年全球光刻机出货约 683 台的寡头格局:ASML 418 台/61.2%、Canon 233 台/34.1%、Nikon 32 台/4.7%;及分技术等级出货结构(EUV 53 台、ArFi 浸没式 132 台、ArF 干式 40 台、KrF 272 台、i-line 184 台)所体现的"低端机型出货量最大、金额集中于高端"特征,ASML 在先进制程 100% 垄断。
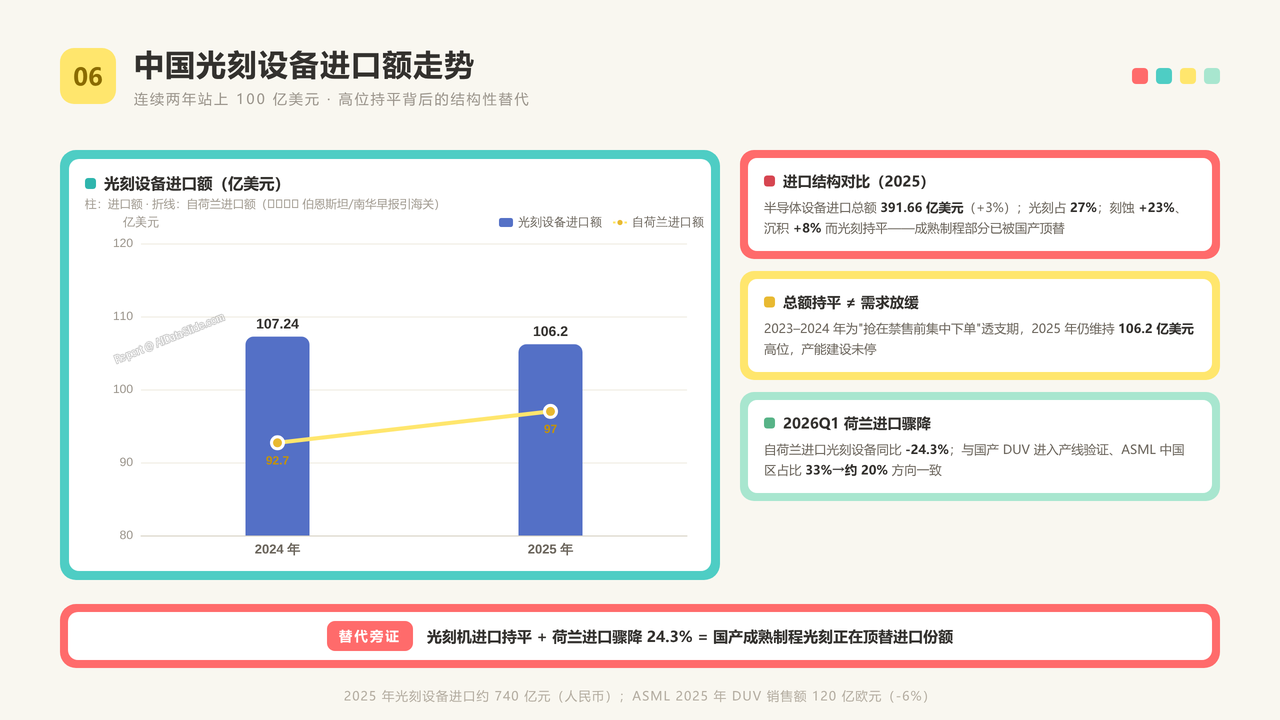
6、中国光刻设备进口额走势
- 分析中国光刻设备进口额 2024 年 107.24 亿美元 → 2025 年 106.2 亿美元(约 740 亿元)高位持平,自荷兰进口约 97 亿美元(+4.6%),光刻占半导体设备进口总额 27%;对照刻蚀进口 +23%、沉积 +8% 的结构性差异,以及 2026Q1 自荷兰进口同比 -24.3% 所指向的国产替代信号。
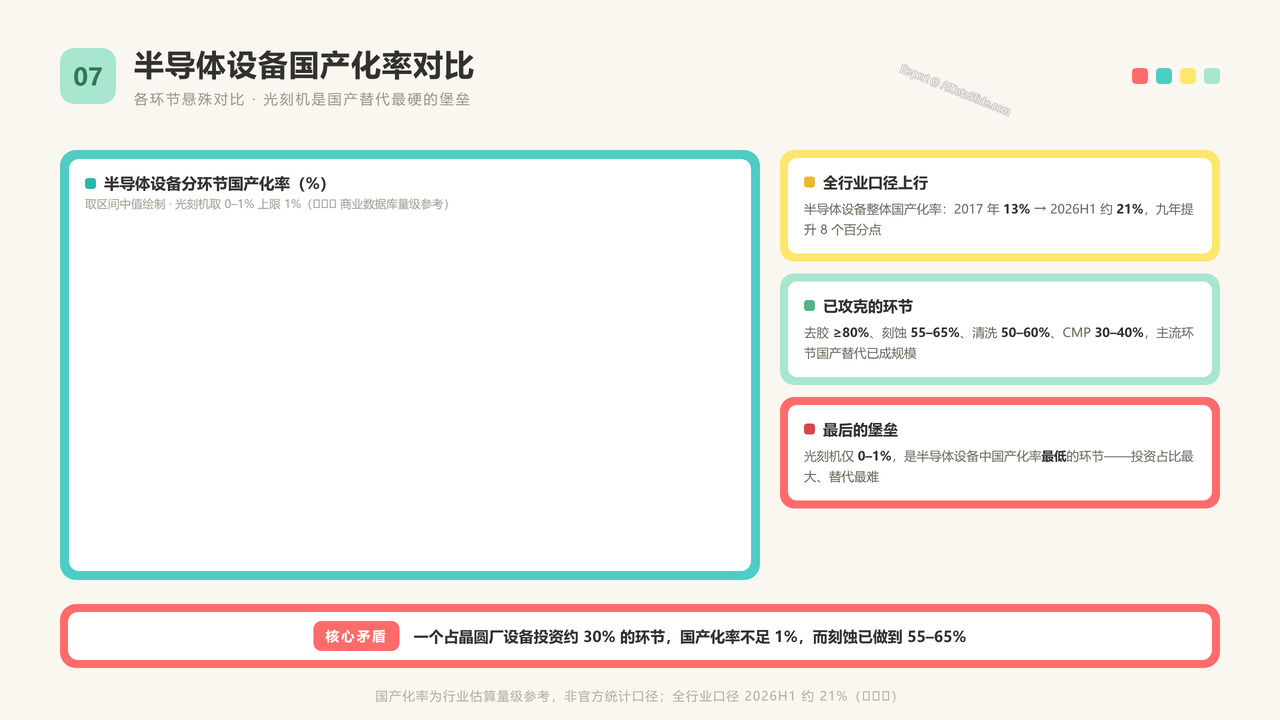
7、半导体设备国产化率对比
- 分析各设备环节国产化率的悬殊对比:去胶 ≥80%、刻蚀 55–65%、清洗 50–60%、CMP 30–40%,而光刻机仅 0–1%(半导体设备中国产化率最低环节);全行业国产化率从 2017 年 13% 升至 2026H1 约 21%,凸显"占设备投资 30% 的环节国产化率不足 1%"这一核心矛盾。
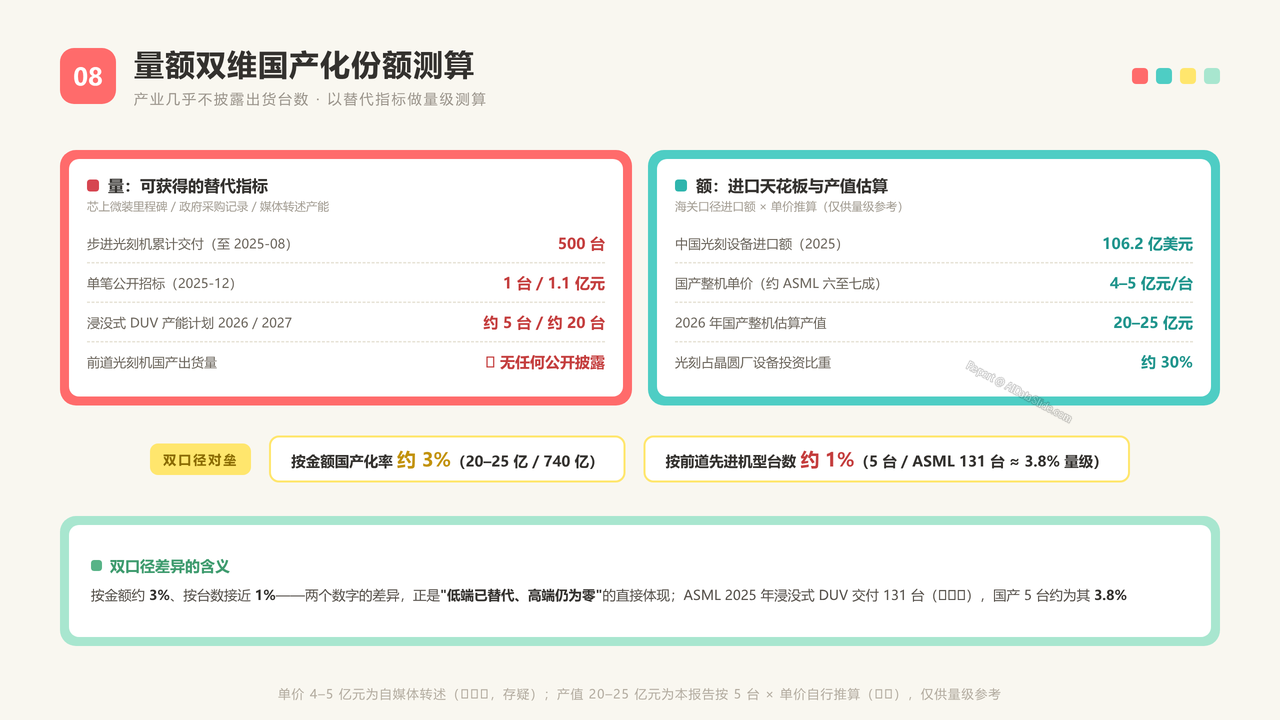
8、量额双维国产化份额测算
- 分析产业"量"与"额"的可得数据:量(芯上微装累计交付 500 台、政府采购单台 1.1 亿元、2026 年 5 台 vs ASML 浸没式 131 台 ≈3.8%、2027 年计划 20 台)与额(2026 年国产整机估算产值 20–25 亿元 vs 进口 740 亿元、按金额国产化率约 3%),揭示"低端已替代、高端仍为零"的双口径差异。
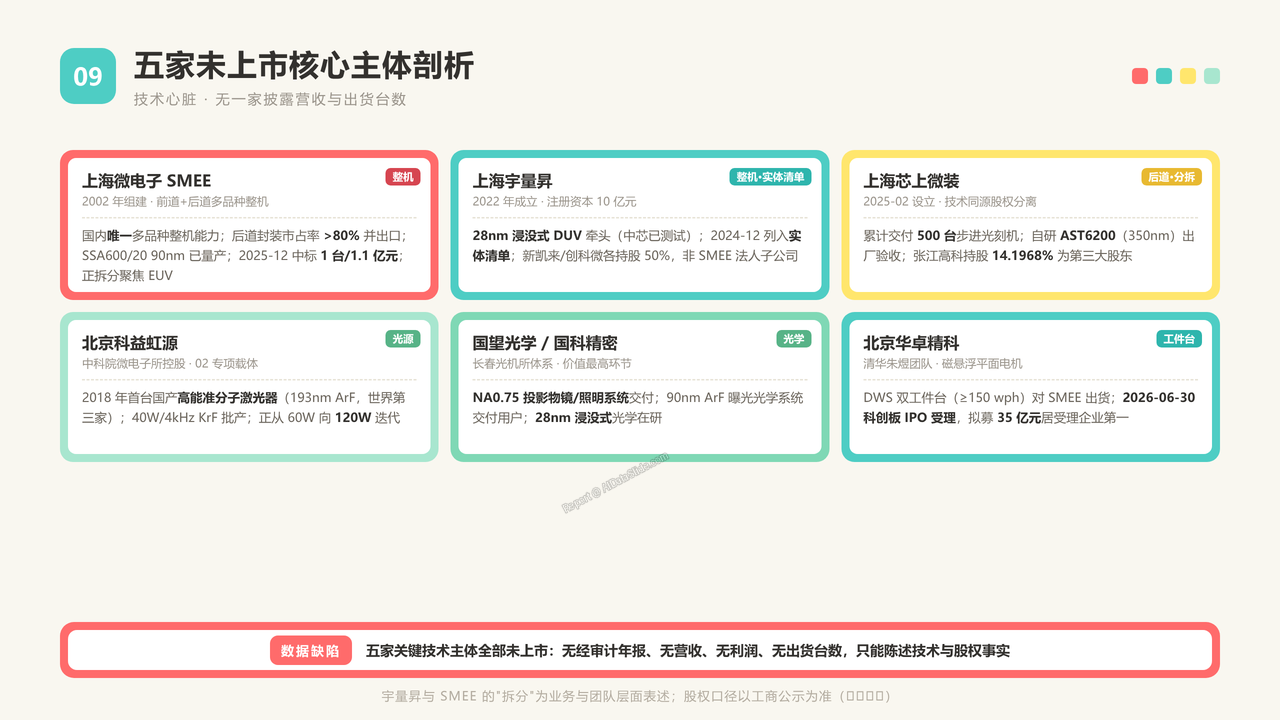
9、五家未上市核心主体剖析
- 分析 SMEE(国内唯一多品种整机能力+后道封装市占率 >80%)、上海宇量昇(28nm 浸没式牵头、2024-12 列入实体清单)、芯上微装(技术同源分拆、500 台里程碑、AST6200)、科益虹源(193nm ArF 光源)、国望光学(NA0.75 投影物镜)五家技术心脏主体的定位、股权结构与关键事件,及其"无一家披露营收出货"的数据缺陷。
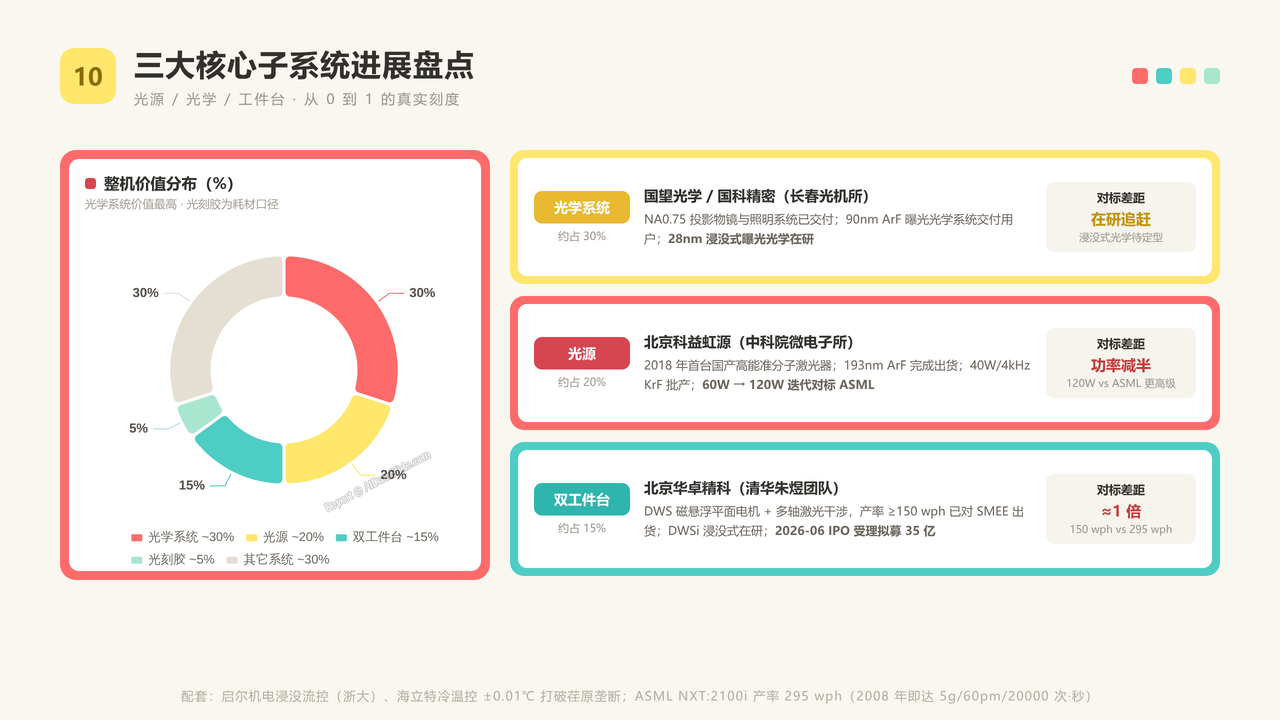
10、三大核心子系统进展盘点
- 分析三大核心子系统的国产化刻度:光源(科益虹源,占整机价值约 20%,193nm 已出货、60W→120W 迭代)、光学系统(国望光学/国科精密,约占 30% 价值最高,90nm 光学系统交付、28nm 浸没式在研)、双工件台(华卓精科,约占 15%,DWS 产率 ≥150 wph vs ASML 295 wph 差距约 1 倍),及浸没系统(启尔机电)与温控(海立特冷 ±0.01℃)配套。
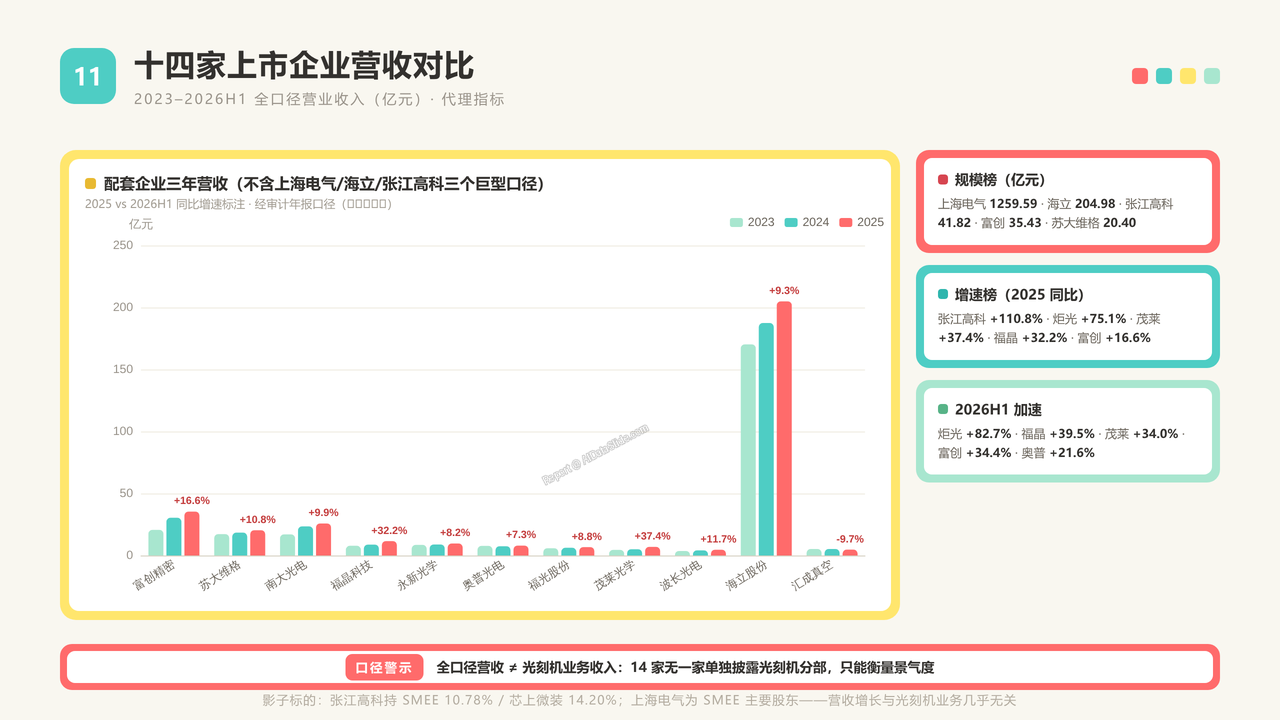
11、十四家上市企业营收对比
- 分析 14 家上市配套企业 2023–2026H1 全口径营业收入(代理指标,非光刻机业务收入):富创精密 35.43 亿(+16.6%)、张江高科 41.82 亿(+110.8%)、福晶科技 11.58 亿(+32.2%)、茂莱光学 6.91 亿(+37.4%)、炬光科技 4.77 亿(+75.1%)等营收规模与增速对比及产业链位置分布。
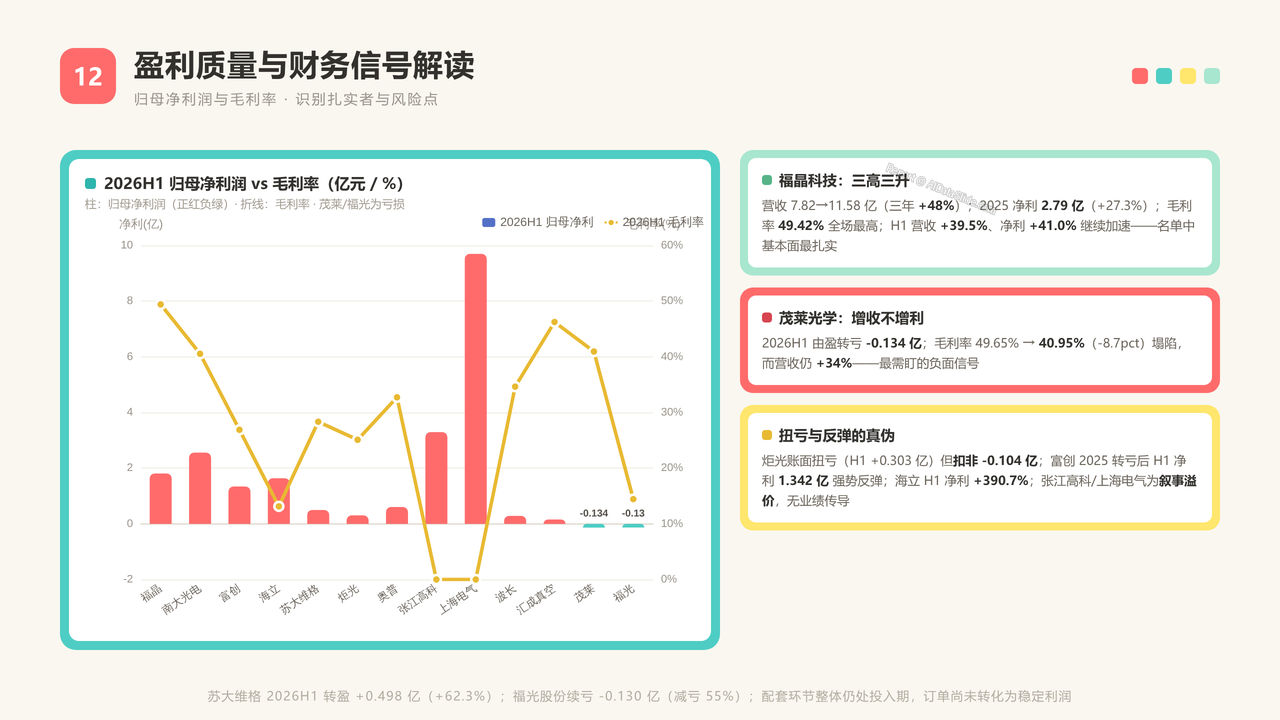
12、盈利质量与财务信号解读
- 分析归母净利润与毛利率信号:福晶科技"三高三升"(净利 2.79 亿/毛利率 49.42% 全场最高)、茂莱光学 2026H1 由盈转亏(-0.134 亿、毛利率塌陷 -8.7pct)、炬光科技账面扭亏但扣非 -0.104 亿、富创精密 2025 转亏后 2026H1 净利 1.342 亿强势反弹、海立股份 +390.7%,以及张江高科/上海电气"影子标的"叙事溢价风险。
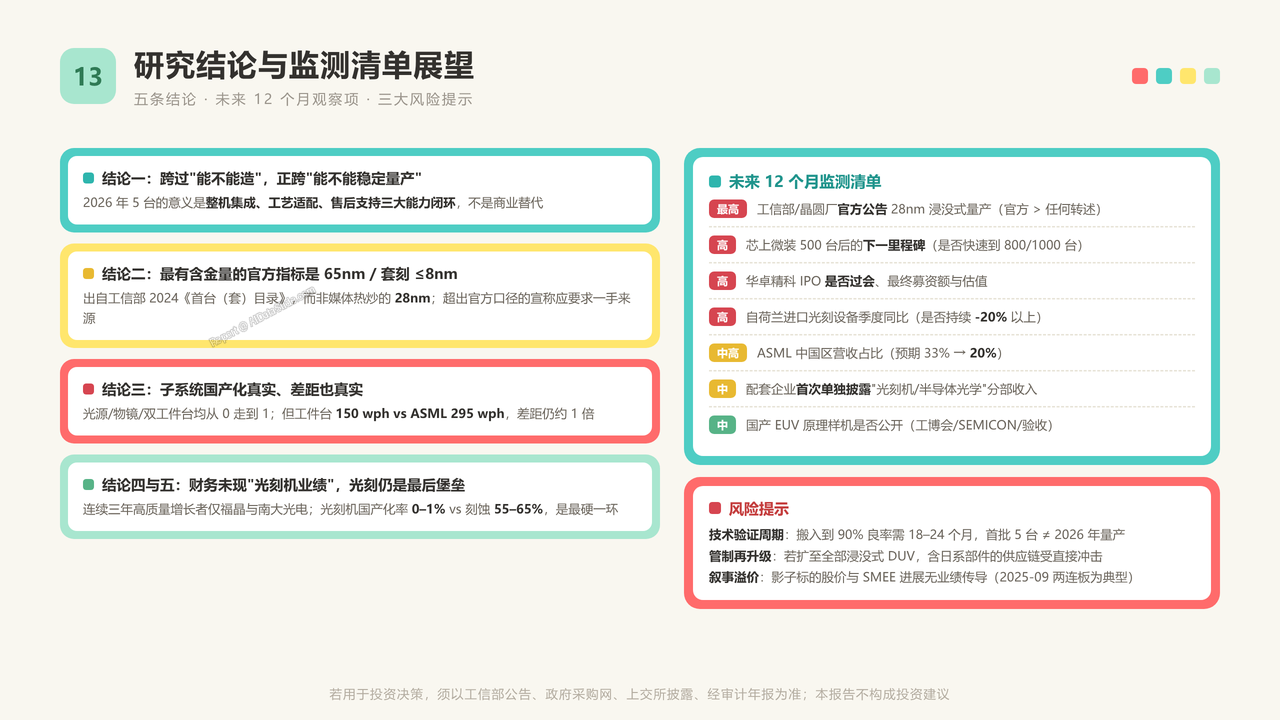
13、研究结论与监测清单展望
- 分析五条核心结论(已跨过"能不能造"正在跨"能不能稳定量产"、65nm/套刻 ≤8nm 为唯一官方口径、子系统真实差距约 1 倍、配套企业订单尚未转化为稳定利润、光刻机 0–1% vs 刻蚀 55–65% 的最后堡垒)与未来 12 个月监测清单(28nm 官方公告、500 台后交付里程碑、华卓精科 IPO 过会、自荷兰进口降幅、配套企业分部披露)及三大风险提示。
注册即赠 3 次标准任务体验券
从一份数据开始,生成一份能汇报的作品。
上传数据、描述目标、选择模板,剩下的交给 AI-DataSlide。你可以在线预览、编辑、下载报告,也可以公开到作品广场。
立即免费体验