全国养老行业从业人员与产值十年(2015-2025)对比分析分析报告
基于民政部统计公报、《中国民政统计年鉴》、第五次全国经济普查等多源官方数据,覆盖2015—2025年11个年度点、31个省份与四大区域,围绕服务供给、从业人员、产值投入三大维度,对全国养老行业十年变迁进行口径严谨的对比分析。
📝 本报告大纲内容
全国养老行业从业人员与产值十年对比分析报告(2015—2025)
- 基于民政部统计公报、《中国民政统计年鉴》、第五次全国经济普查等多源官方数据,覆盖2015—2025年11个年度点、31个省份与四大区域,围绕服务供给、从业人员、产值投入三大维度,对全国养老行业十年变迁进行口径严谨的对比分析。
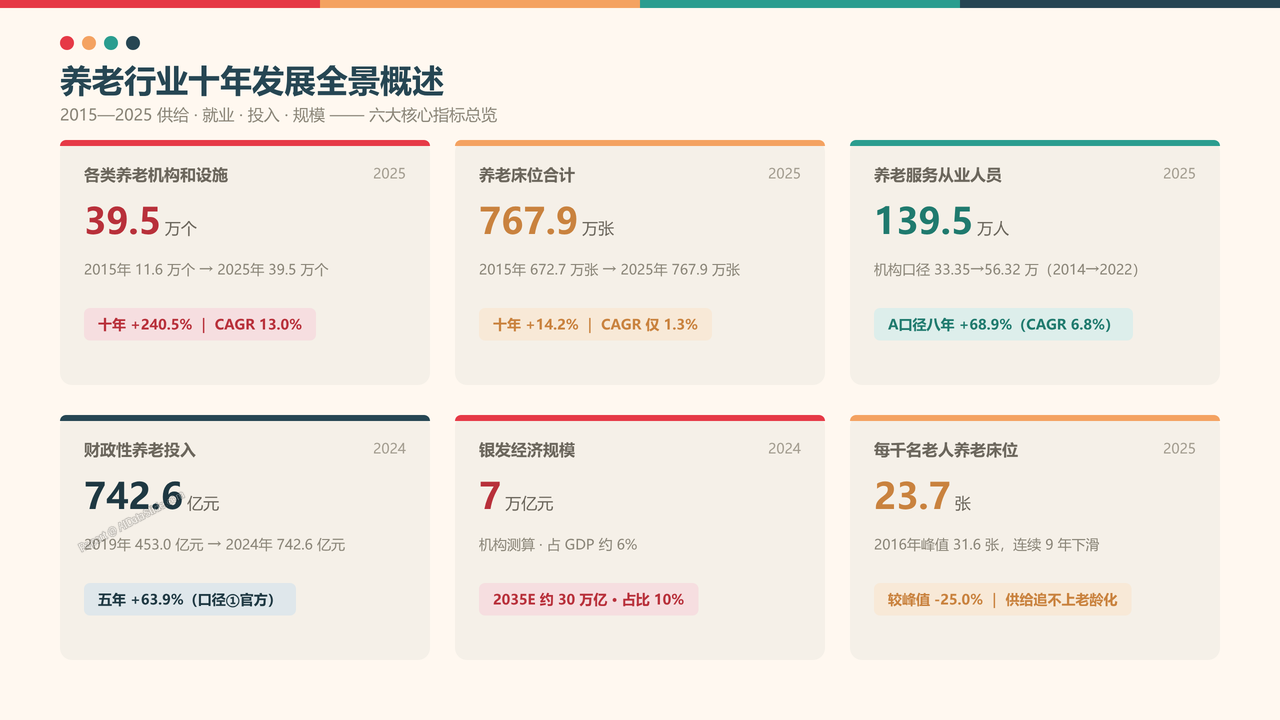
1、养老行业十年发展全景概述
- 报告总览:机构设施由11.6万个增至39.5万个(+240.5%)、床位由672.7万张增至767.9万张(+14.2%)、养老机构从业人员33.35万→56.32万(A口径)、养老服务从业人员139.5万(2025年C口径)、财政投入742.6亿元(2024年)、银发经济约7万亿元,六大核心指标速览十年全貌。
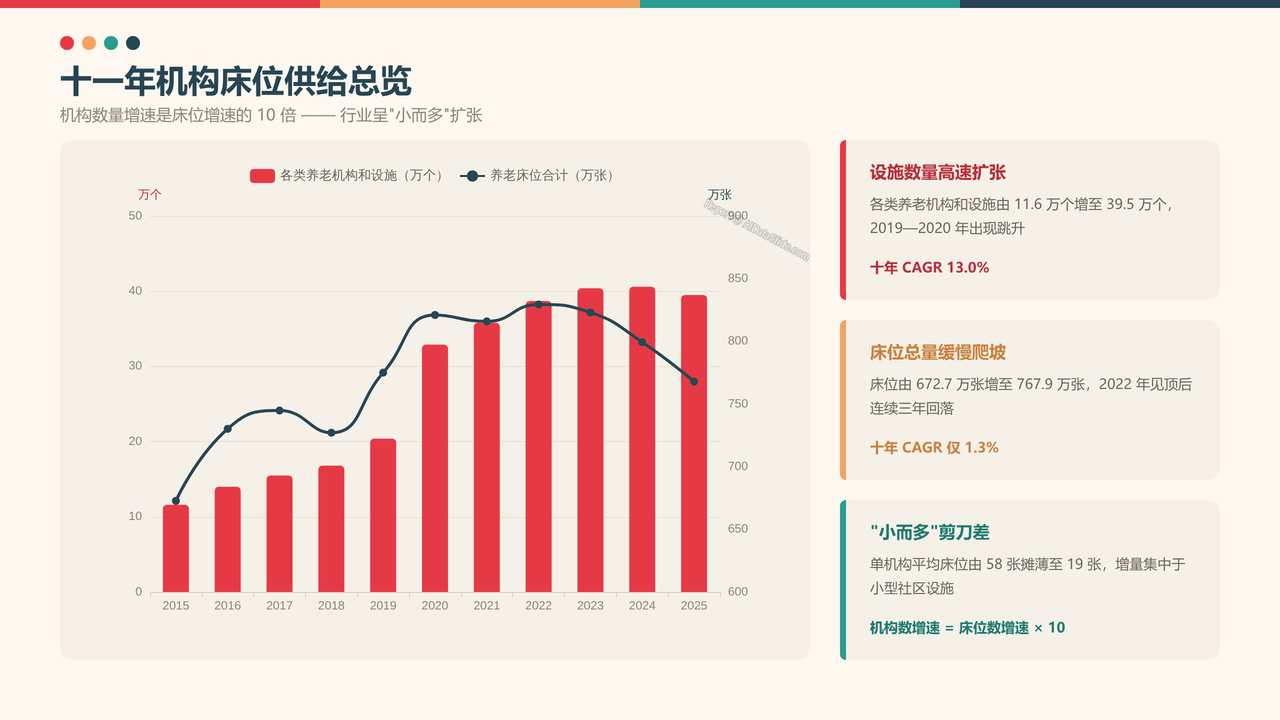
2、十一年机构床位供给总览
- 2015—2025年各类养老机构和设施由11.6万个增至39.5万个(CAGR 13.0%),养老床位由672.7万张增至767.9万张(CAGR仅1.3%),机构数量增速是床位增速的10倍,行业呈"小而多"扩张特征。
3、每千名老人床位九年下滑
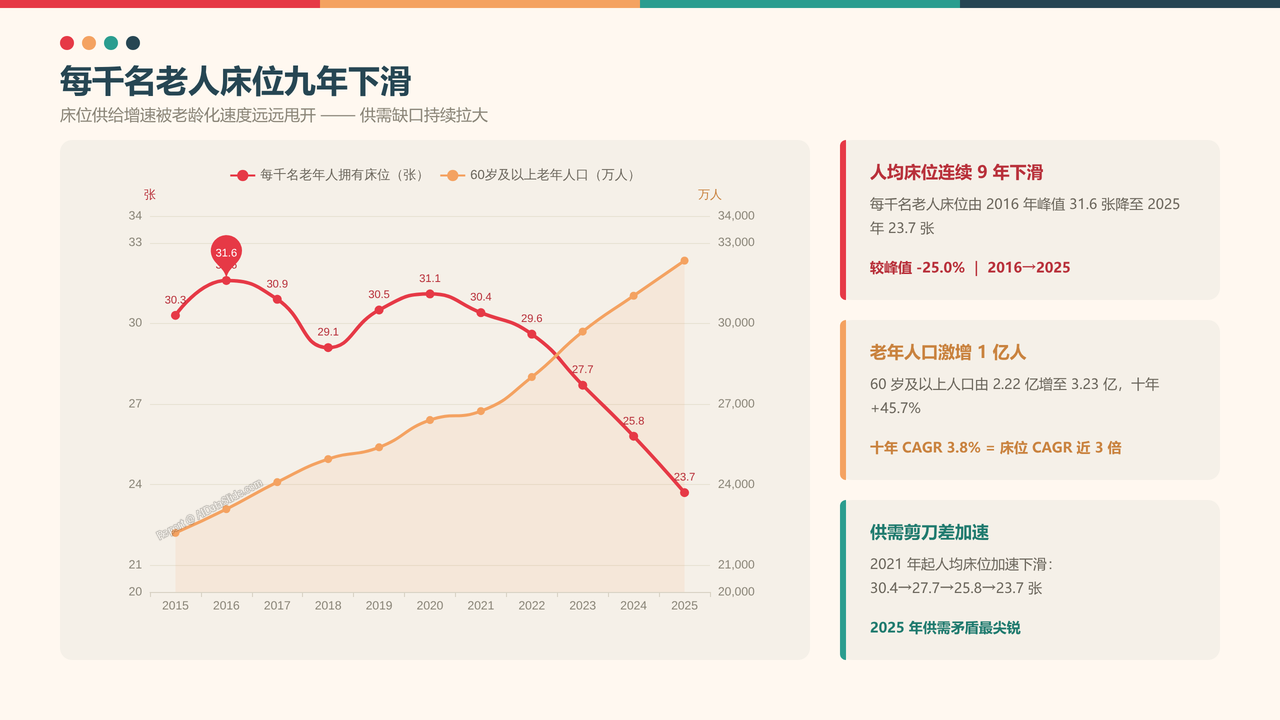
- 每千名老年人拥有养老床位由2016年峰值31.6张降至2025年23.7张(-25.0%),连续9年下滑;根本原因是60岁及以上老年人口十年增加1.01亿人(+45.7%),床位供给增速被老龄化速度远远甩开。
4、养老供给结构重心迁移分析
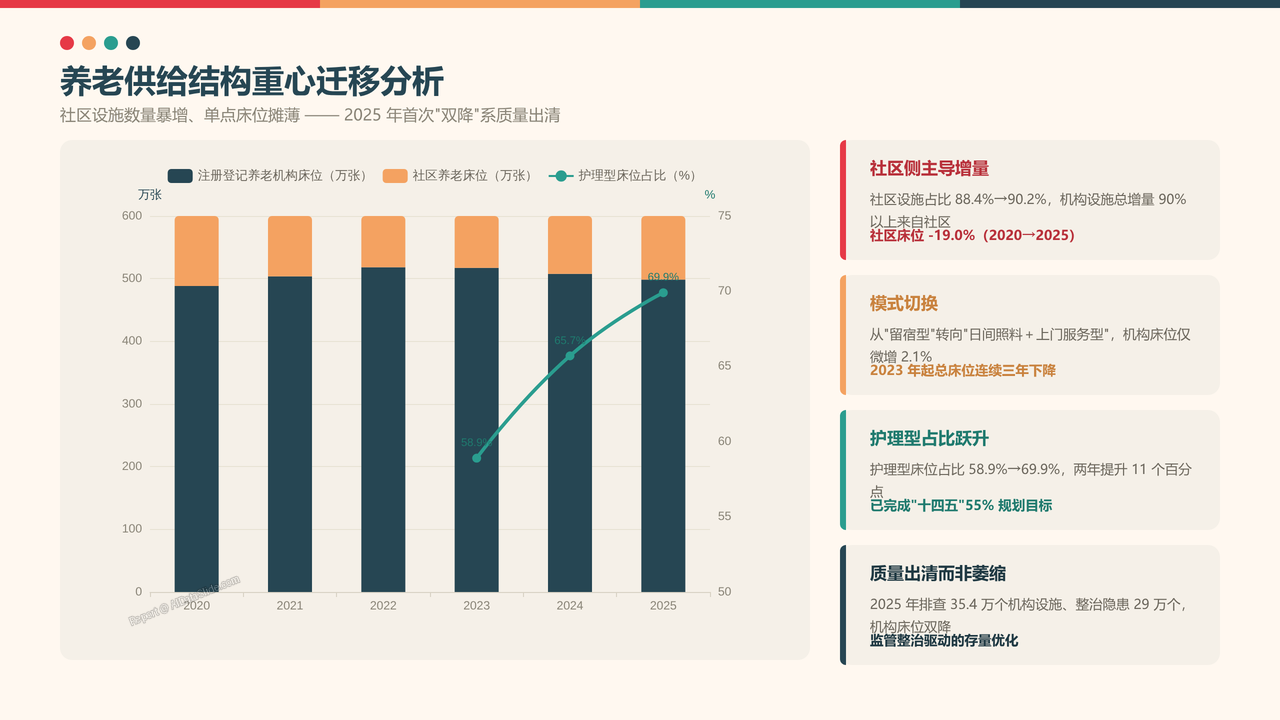
- 社区设施占机构设施总数比重由88.4%升至90.2%,社区床位却由332.8万张降至269.5万张(-19.0%),呈"设施数量暴增、单点床位摊薄"特征;护理型床位占比由58.9%升至69.9%;2025年机构与床位首次"双降"系监管整治驱动的质量出清。
5、四大区域床位供给差异格局
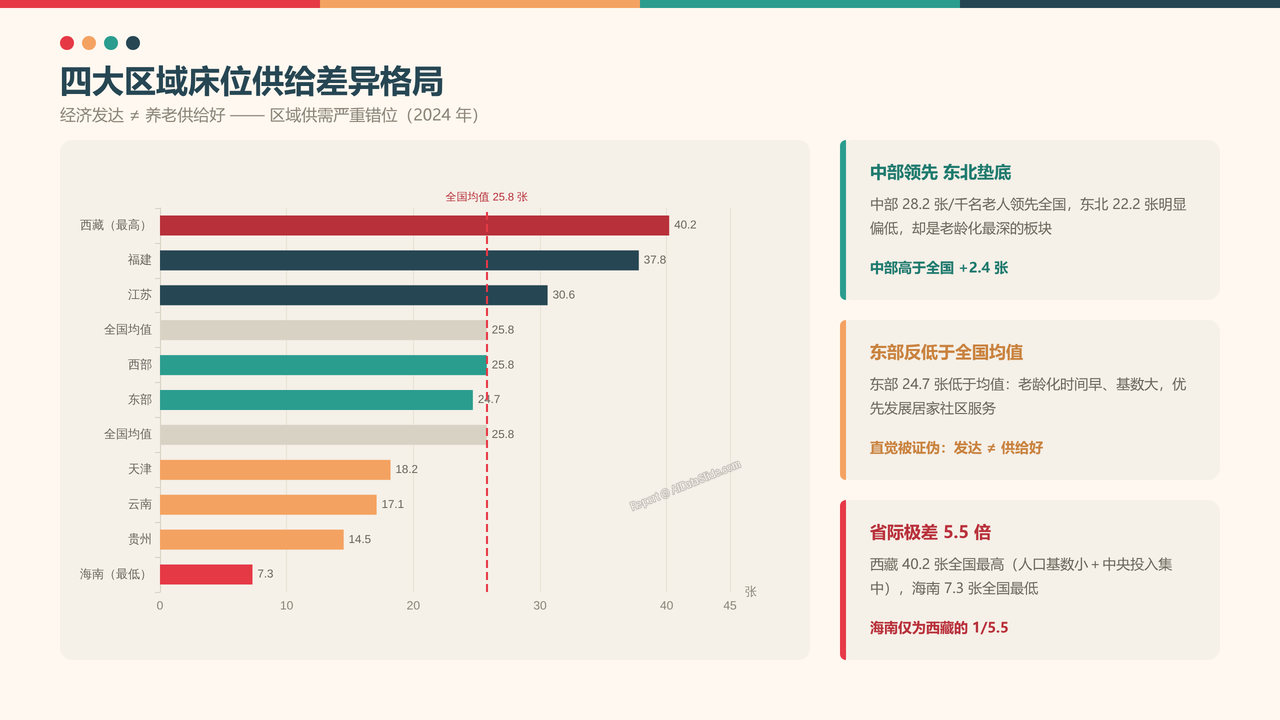
- 2024年每千名老人床位中部28.2张领先、东北22.2张垫底;省份极值西藏40.2张与海南7.3张相差5.5倍;东部(24.7张)反低于全国均值,"经济发达=养老供给好"的直觉被证伪。
6、就业数据三套口径辨析警示
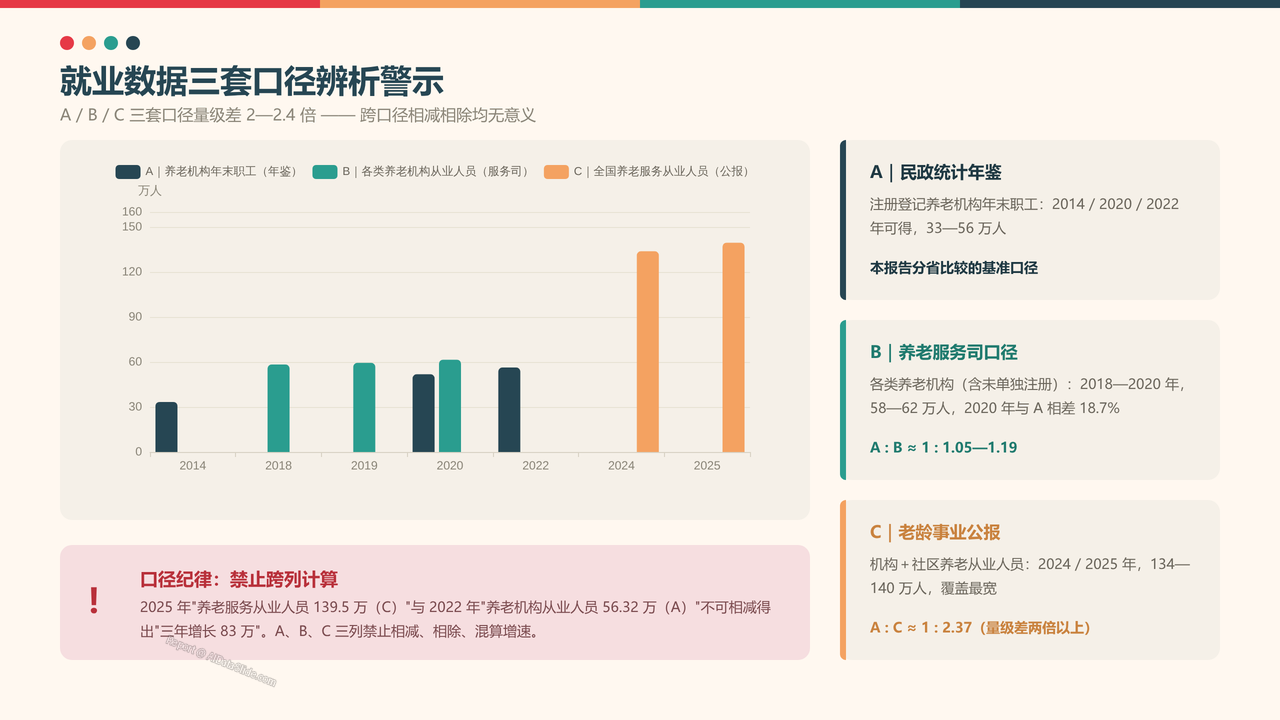
- 养老就业存在A年鉴口径(33—56万)、B养老服务司口径(58—62万)、C公报口径(134—140万)三套不可比口径,量级差2—2.4倍;2020年双口径实测同年相差18.7%,跨口径相减相除均无意义。
7、从业人员规模十年演变轨迹
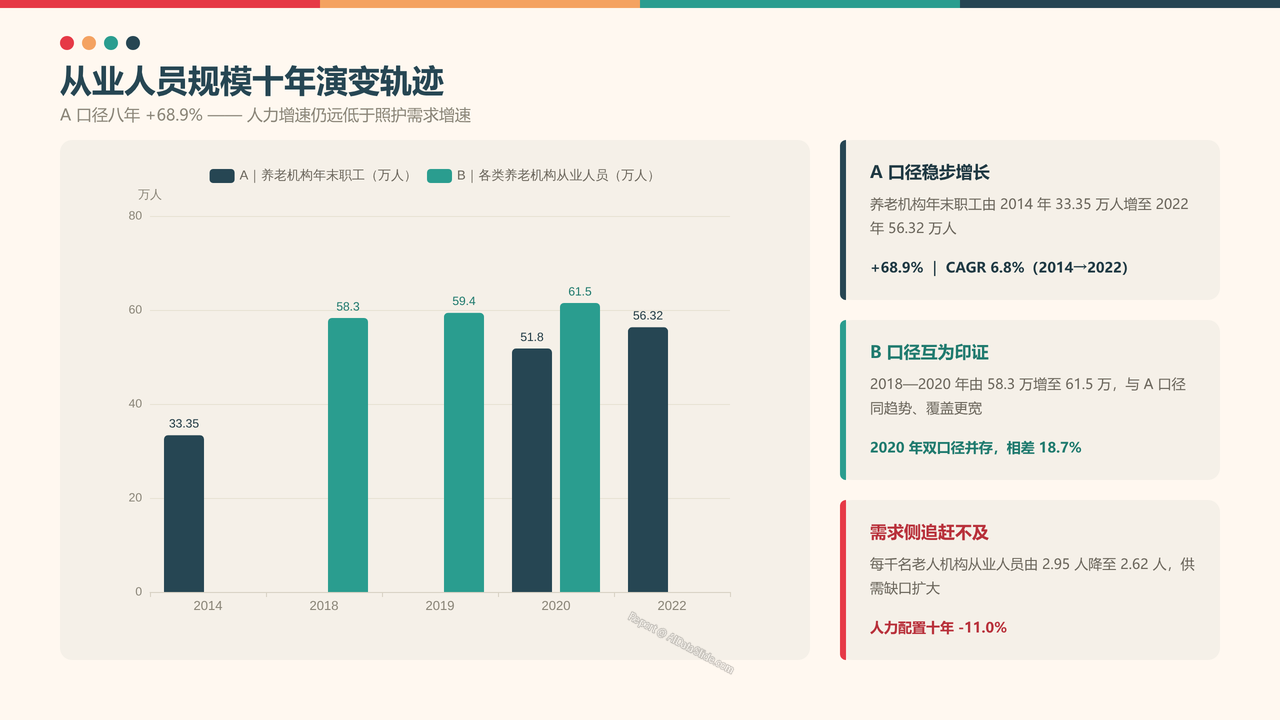
- A口径下养老机构从业人员由2014年33.35万人增至2022年56.32万人(+68.9%,CAGR 6.8%);B口径2018—2020年由58.3万增至61.5万;从业增速远低于老年人口对应的照护需求增速。
8、养老从业队伍职业构成画像
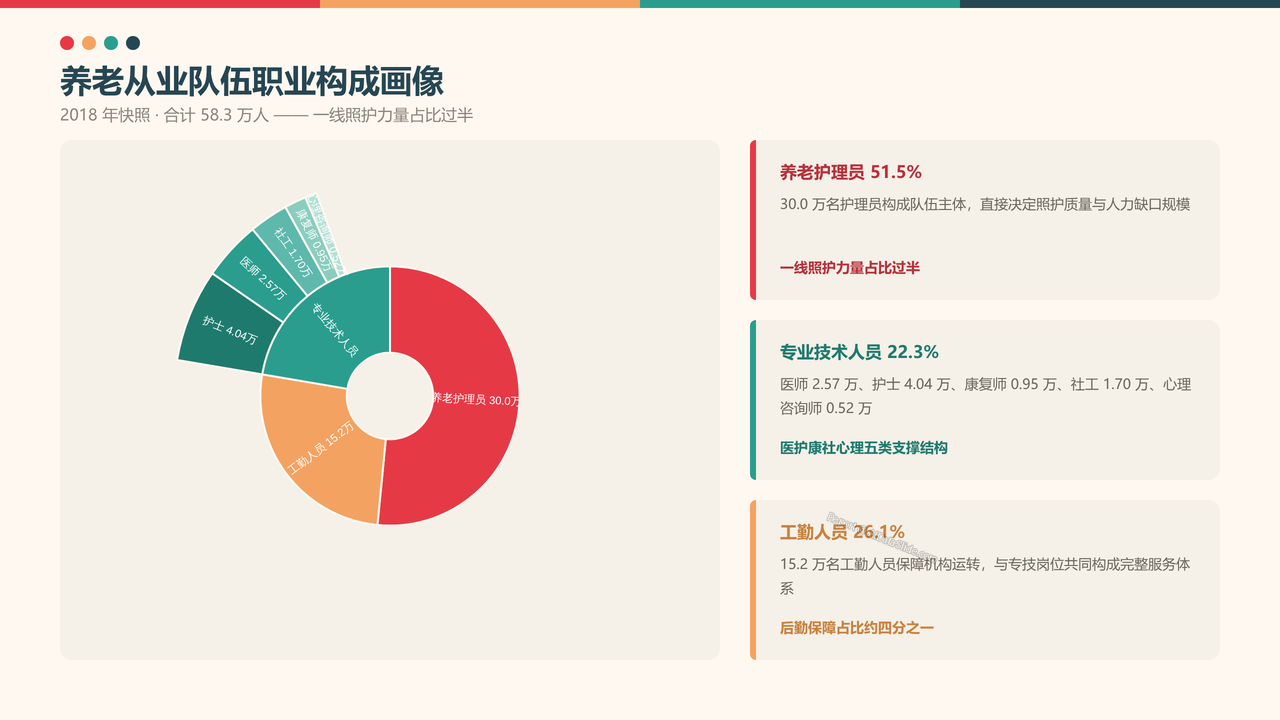
- 2018年快照:养老护理员30.0万人(51.5%)、专业技术人员13.0万(22.3%,其中医师2.57万、护士4.04万、康复师0.95万、社工1.70万)、工勤人员15.2万(26.1%),一线照护力量占比过半。
9、人力资源质量四维结构变化
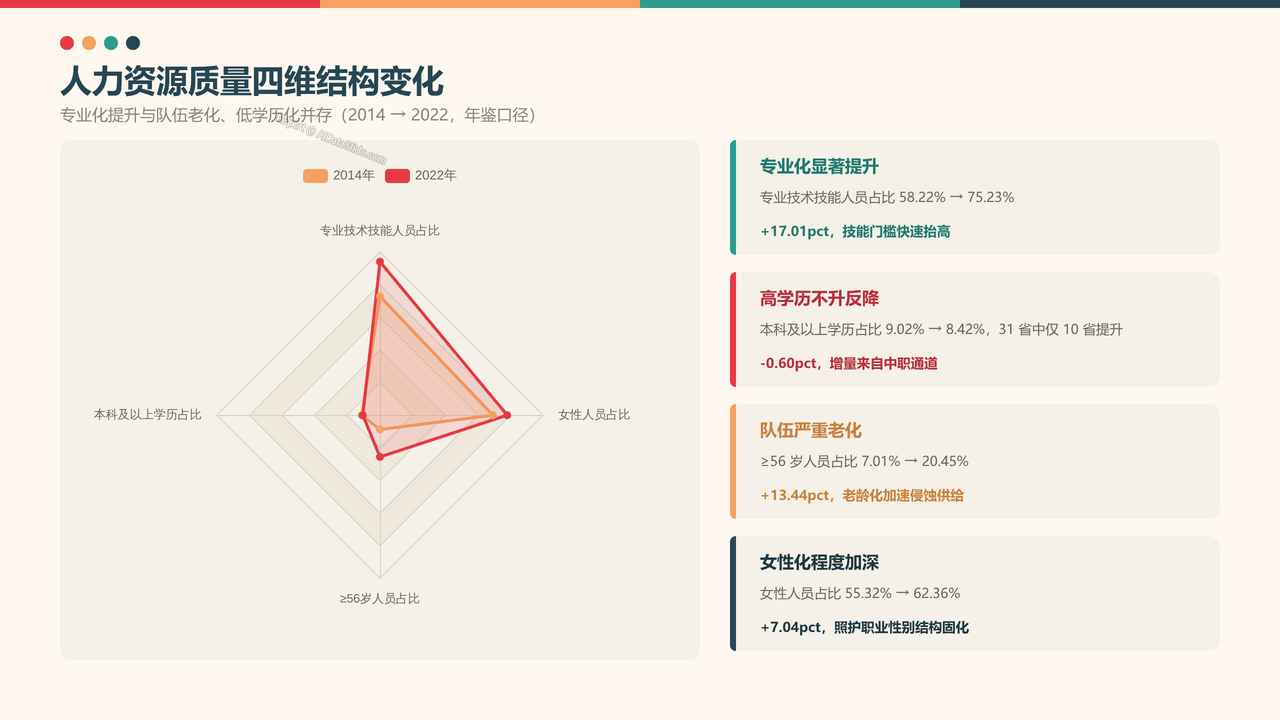
- 2014→2022年专业技术技能人员占比58.22%→75.23%(+17.0pct),本科及以上学历占比9.02%→8.42%(不升反降),≥56岁人员占比7.01%→20.45%(+13.4pct),女性占比55.32%→62.36%,专业化提升与队伍老化、低学历化并存。
10、养老服务人力效率指标分析
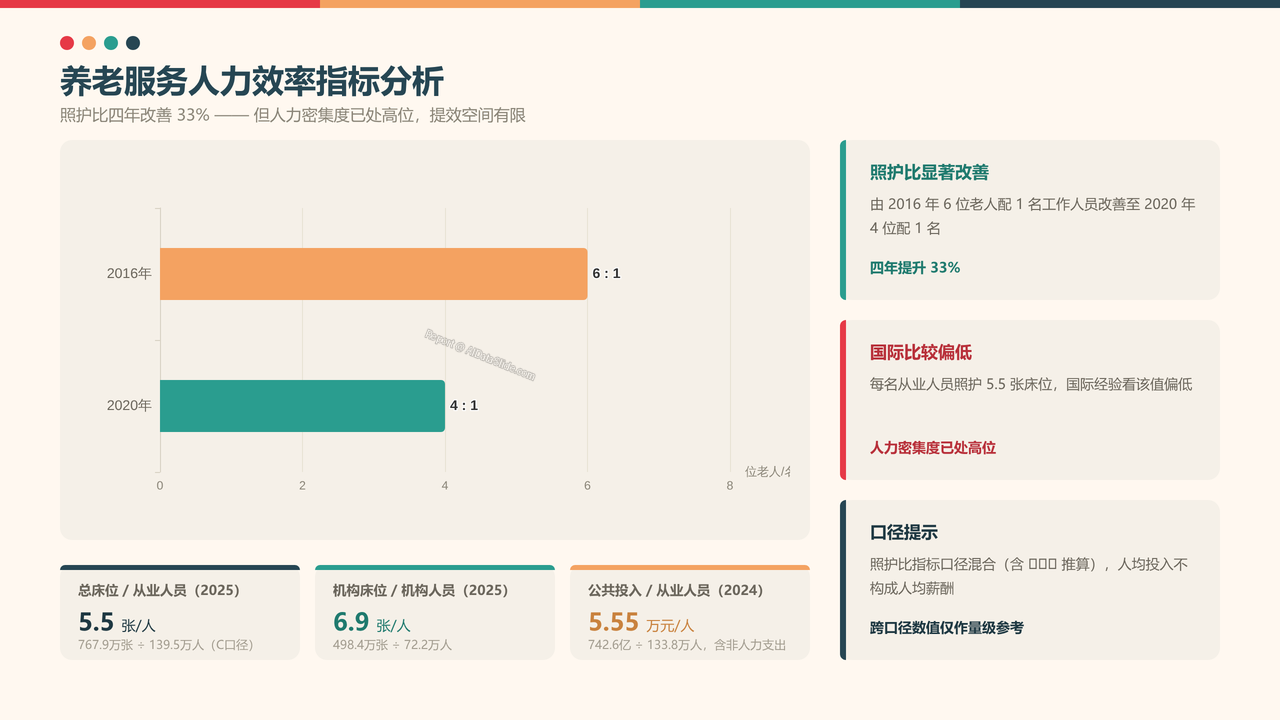
- 2025年总床位/从业人员比5.5张/人、机构口径6.9张/人(照护比约1:6.9);照护比由2016年6位老人配1名工作人员改善至2020年4位配1名(提升33%);人力密集度已处高位,效率提升空间有限。
11、三十一省就业规模梯队格局
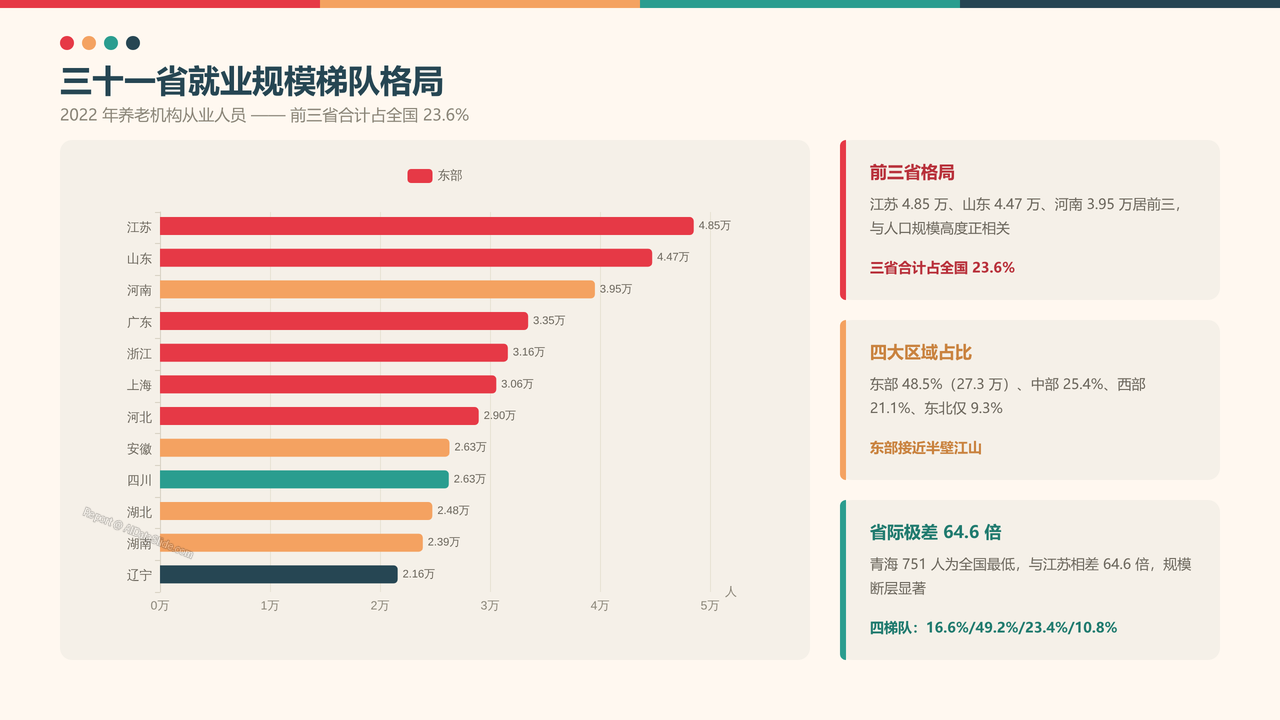
- 2022年养老机构从业人员江苏(4.85万)、山东(4.47万)、河南(3.95万)居前三、合计占全国23.6%;青海751人全国最低,最高/最低差64.6倍;四大区域东部48.5%、中部25.4%、西部21.1%、东北9.3%。
12、各省人均人力配置变化分析
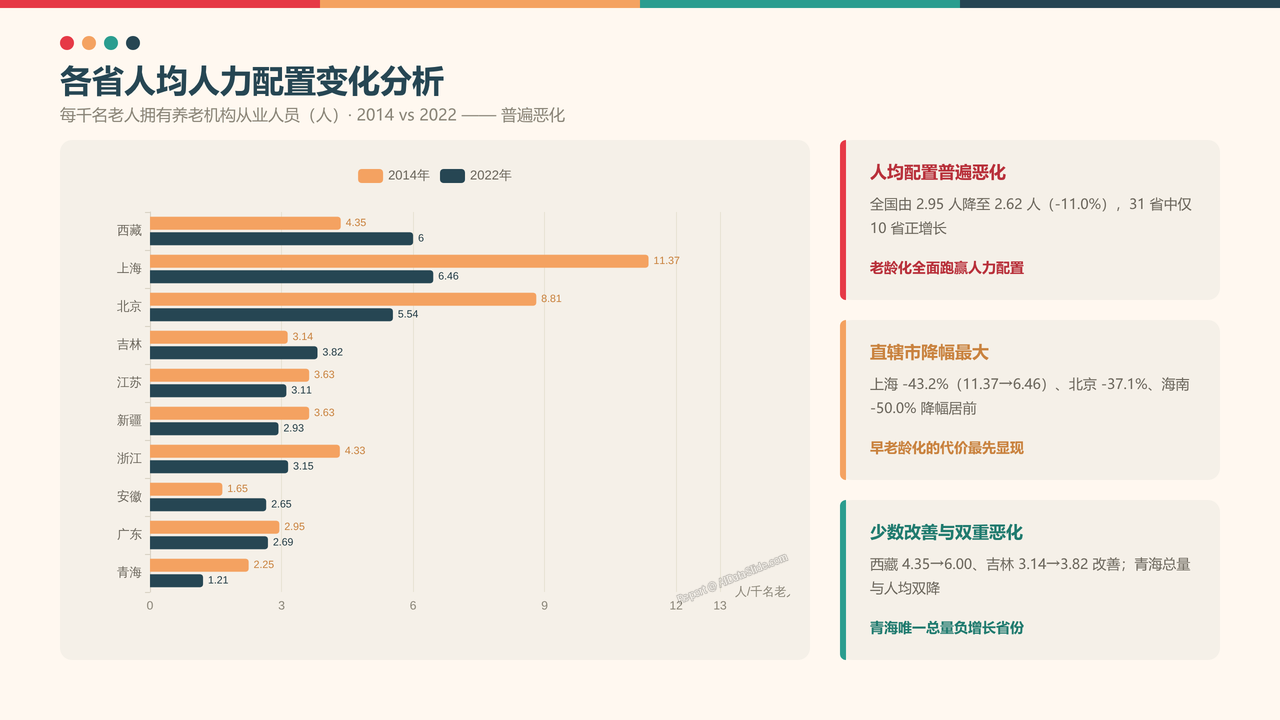
- 每千名老人拥有养老机构从业人员由2014年2.95人降至2022年2.62人(-11.0%),31省中仅10省正增长;上海(-43.2%)、海南(-50.0%)、北京(-37.1%)降幅最大;青海为唯一总量负增长省份,呈双重恶化。
13、公共财政养老投入六年增长
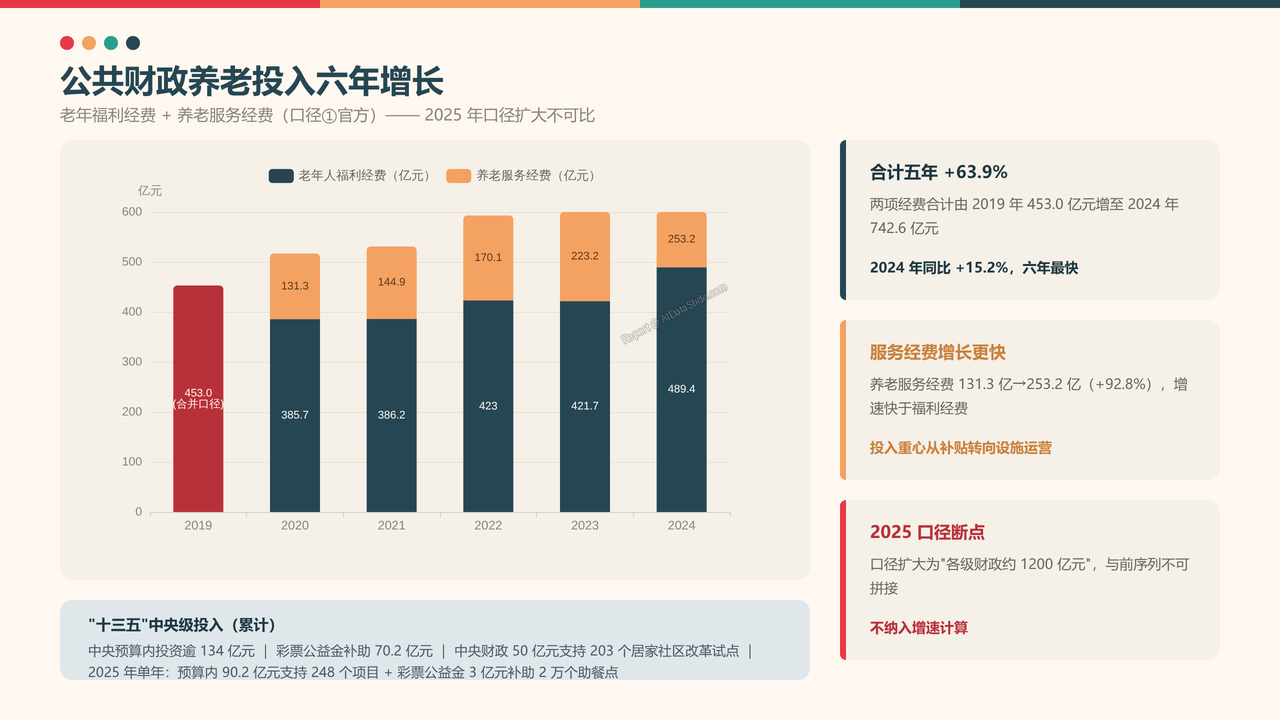
- 老年福利经费+养老服务经费合计由2019年453.0亿元增至2024年742.6亿元(+63.9%),其中养老服务经费由131.3亿增至253.2亿(+92.8%);2025年口径扩大为约1200亿元,与原序列不可比。
14、养老产值三口径量级对比
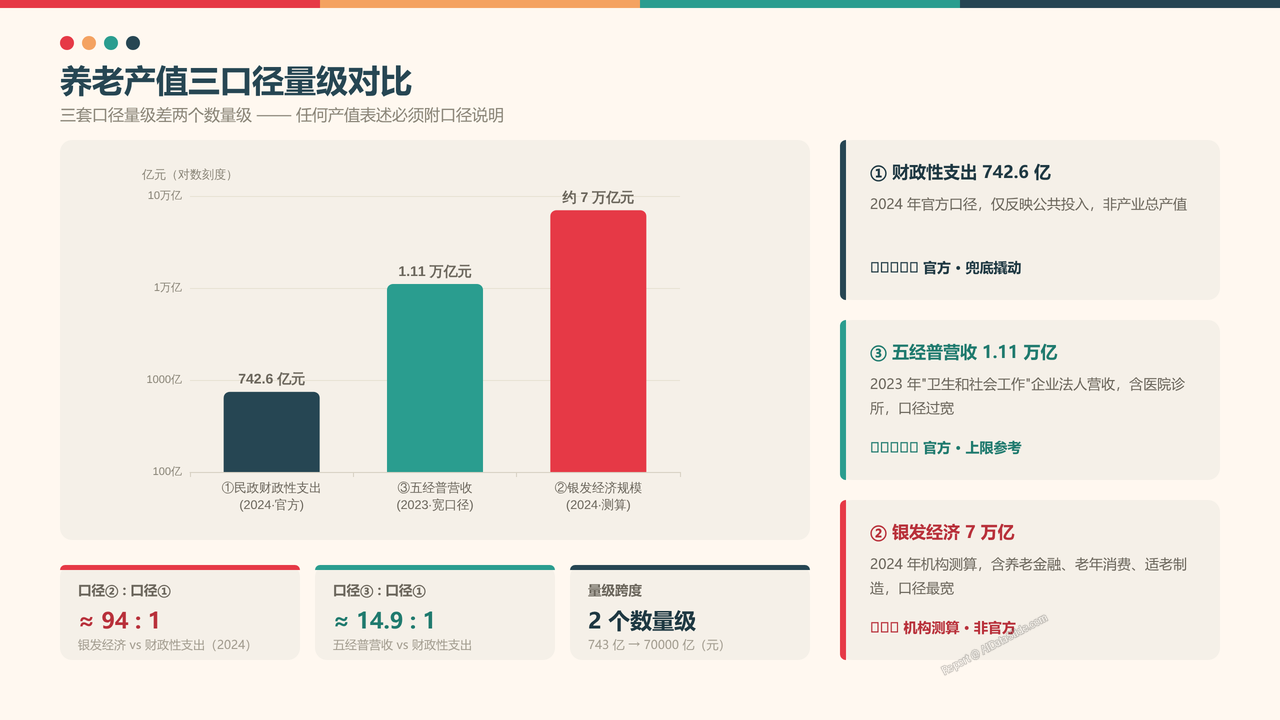
- 三套产值口径量级悬殊:①民政财政性支出742.6亿元(官方)、②银发经济约7万亿元(机构测算)、③五经普"卫生和社会工作"企业营收1.11万亿元(宽口径上限参考),①与②之比约1:94,任何产值表述必须附口径说明。
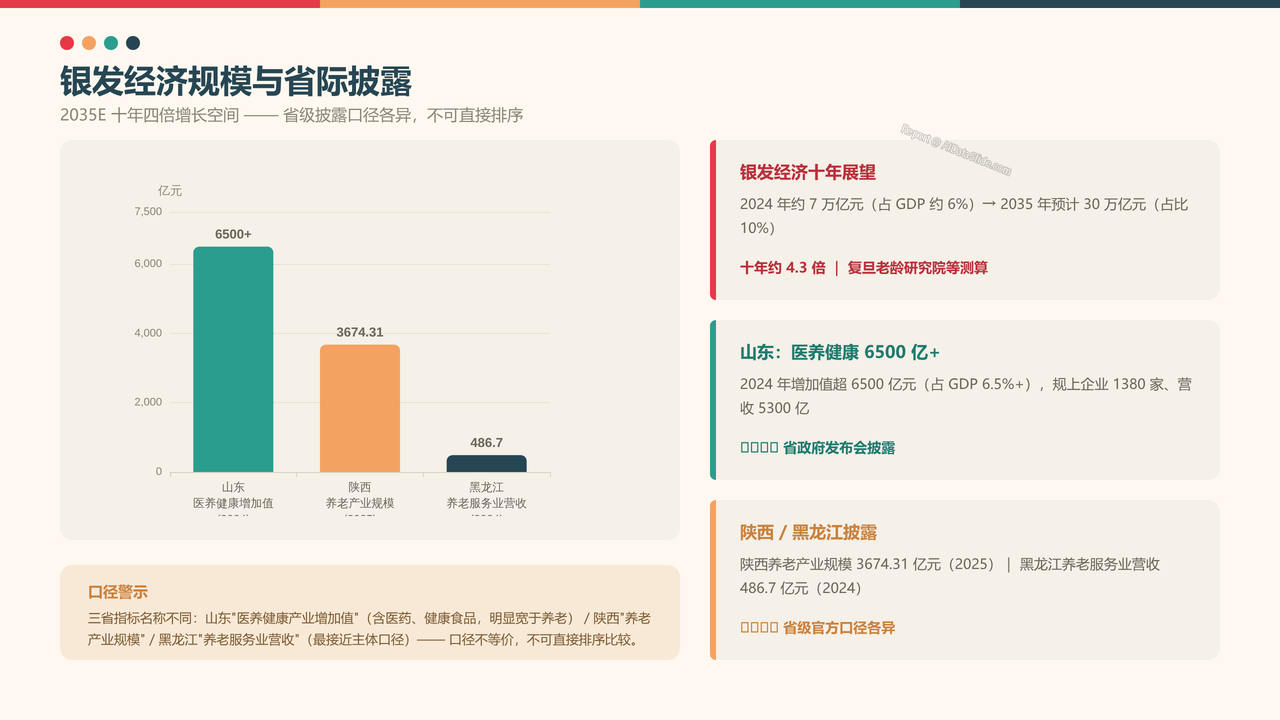
15、银发经济规模与省际披露
- 银发经济2024年约7万亿元(占GDP约6%),预计2035年达30万亿元(占比10%);省级官方披露:山东医养健康产业增加值超6500亿元、陕西养老产业规模3674.31亿元、黑龙江养老服务业营收486.7亿元(三省口径不等价,不可直接排序)。
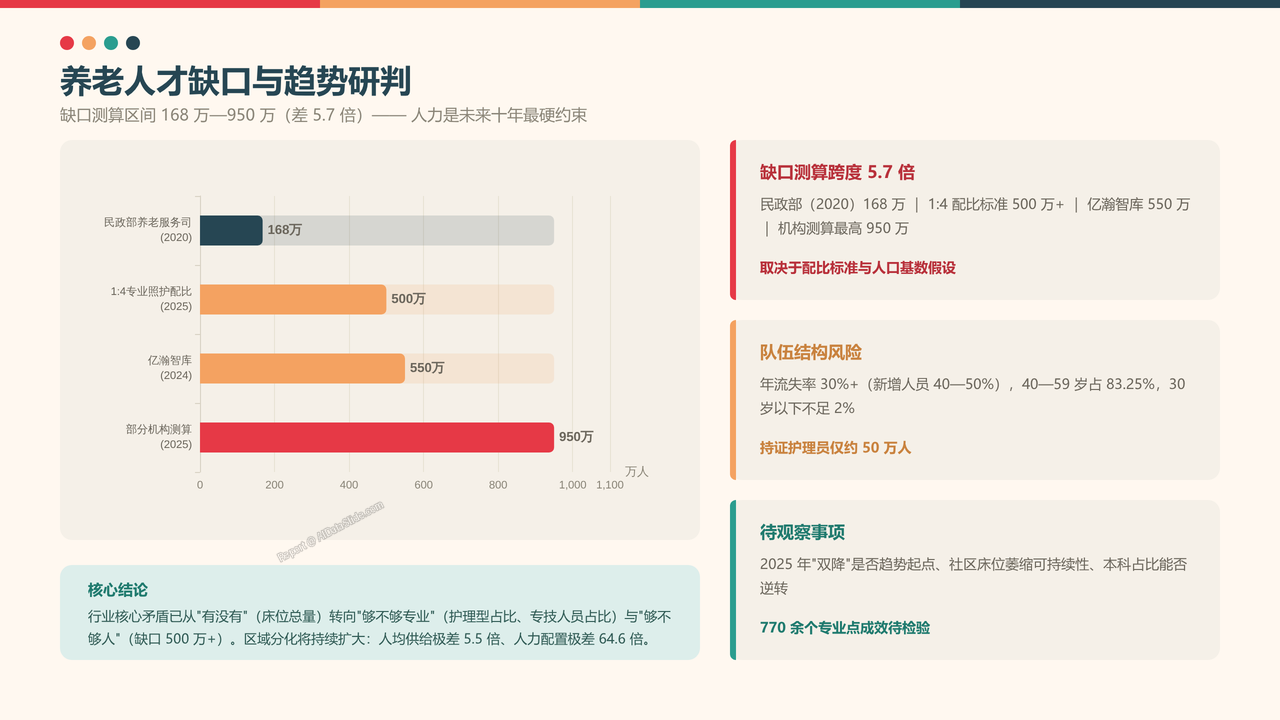
16、养老人才缺口与趋势研判
- 护理员缺口测算区间168万—950万(差5.7倍),行业年流失率30%以上,40—59岁从业者占83.25%、30岁以下不足2%;结论:行业核心矛盾已从"有没有"(床位)转向"够不够专业"与"够不够人",区域分化将持续扩大。
注册即赠 3 次标准任务体验券
从一份数据开始,生成一份能汇报的作品。
上传数据、描述目标、选择模板,剩下的交给 AI-DataSlide。你可以在线预览、编辑、下载报告,也可以公开到作品广场。
立即免费体验