全国二次元行业产值与行业发展十年(2016-2025)对比分析 分析报告
基于2016—2025年全国二次元行业多口径数据(游戏产业、动漫产值、二次元产业规模、谷子经济、潮玩市场、泛二次元用户),覆盖31省份与10个重点城市对比,从产值口径辨析、核心赛道十年趋势、结构切换、区域格局、线下业态出清到AI与出海变局的全景式十年对比分析。整体采用二次元风格展示:高饱和撞色、动漫感渐变、拟人化数据角色与赛博城市视觉元素。
📝 本报告大纲内容
全国二次元行业产值与行业发展十年(2016-2025)对比分析报告
- 基于2016—2025年全国二次元行业多口径数据(游戏产业、动漫产值、二次元产业规模、谷子经济、潮玩市场、泛二次元用户),覆盖31省份与10个重点城市对比,从产值口径辨析、核心赛道十年趋势、结构切换、区域格局、线下业态出清到AI与出海变局的全景式十年对比分析。整体采用二次元风格展示:高饱和撞色、动漫感渐变、拟人化数据角色与赛博城市视觉元素。
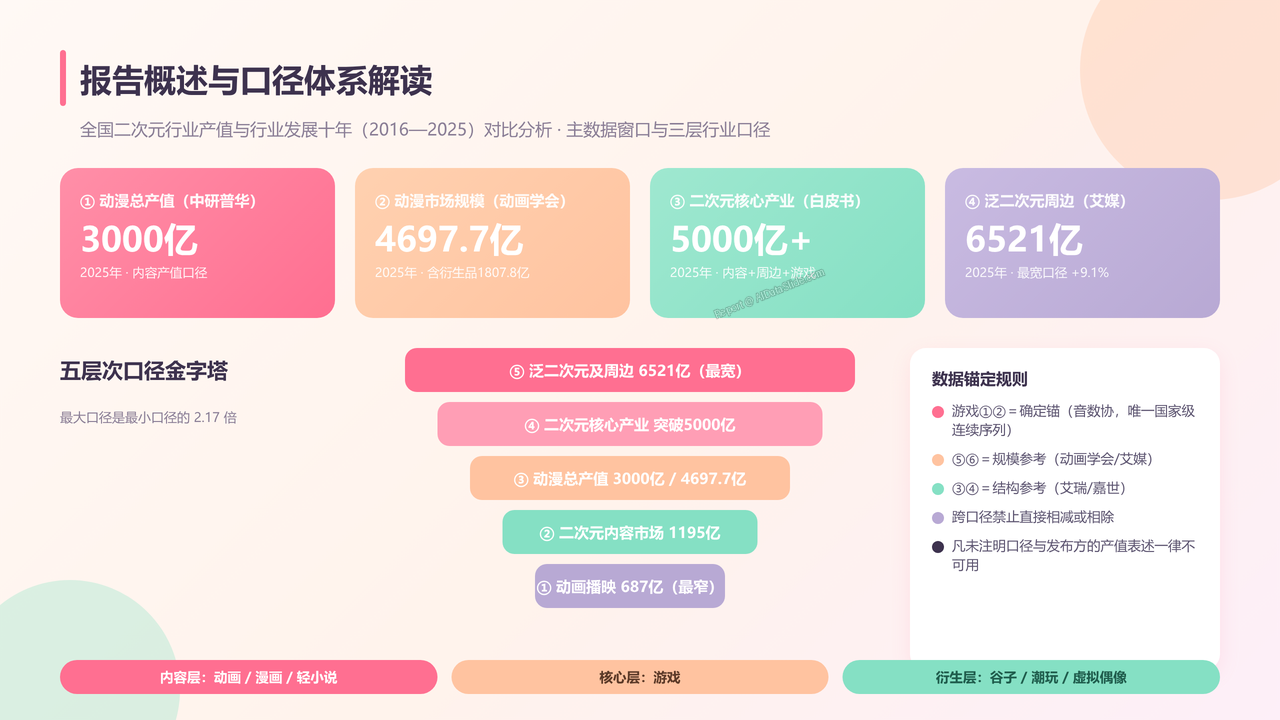
1、报告概述与口径体系解读
- 开篇总览报告核心发现——2025年同一行业并存3000亿/4697.7亿/5000亿/6521亿四个产值口径(最大口径为最小的2.17倍),钉死五层次口径边界与"游戏①②为确定锚、⑤⑥为规模参考"的数据可信度体系,交代十年主数据窗口与三层行业口径(内容层/核心层/衍生层)。
2、游戏产业十年收入增长轨迹
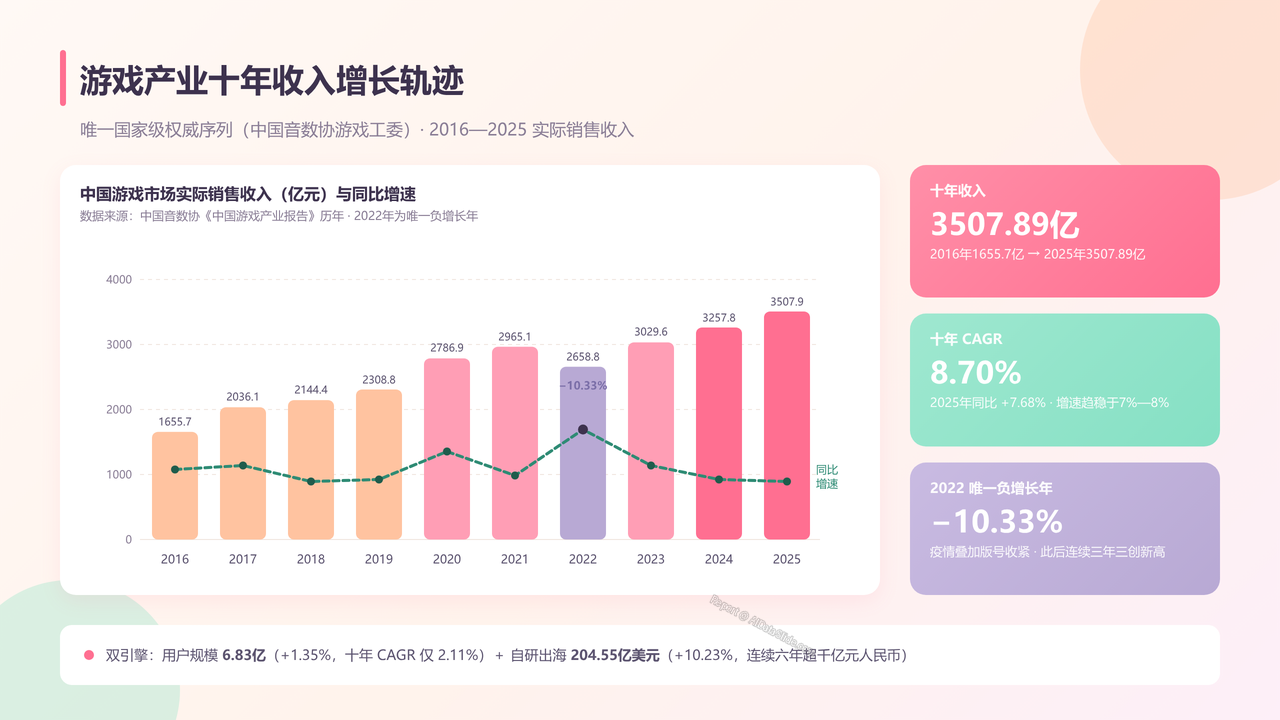
- 分析唯一国家级权威序列——中国游戏市场实际销售收入由2016年1655.7亿元增至2025年3507.89亿元的十年走势(CAGR 8.70%),聚焦2022年唯一负增长年(−10.33%)与其后连续三年三创新高的复苏轨迹,叠加用户规模6.83亿与自研出海204.55亿美元双引擎。
3、二次元手游赛道连续萎缩
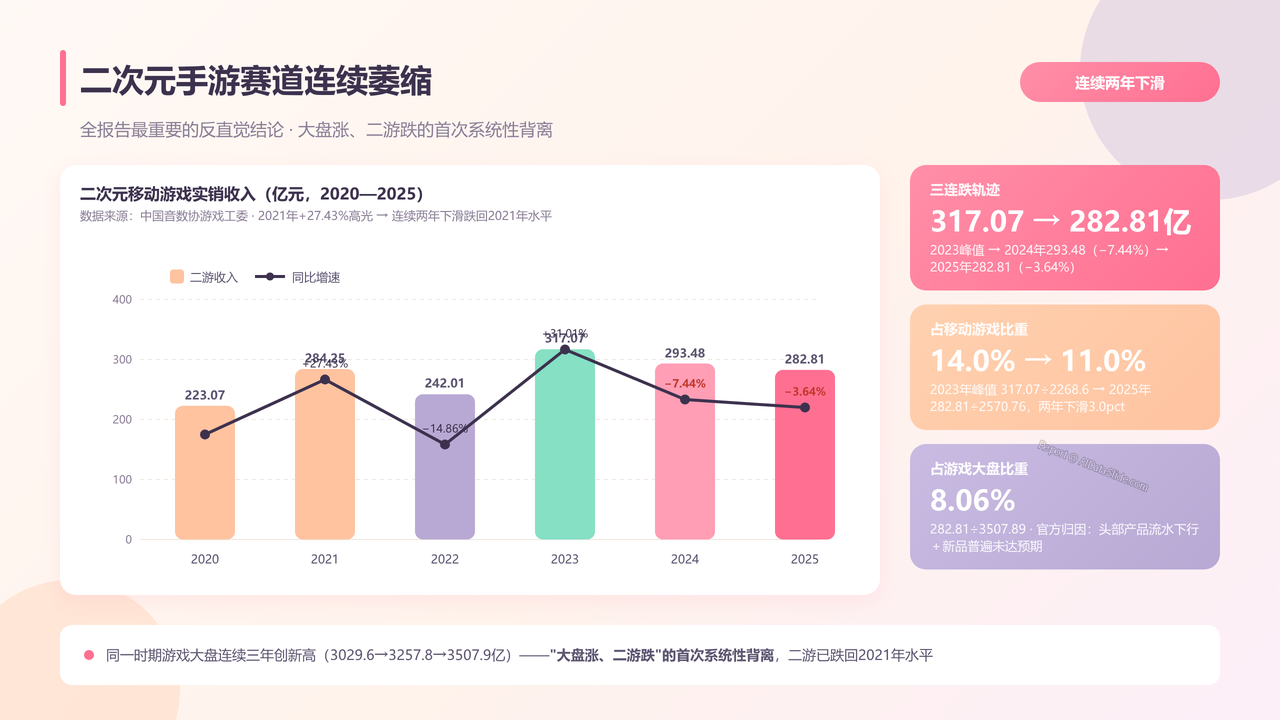
- 呈现全报告最重要的反直觉结论——游戏大盘连创新高的同时,二次元移动游戏收入由2023年317.07亿元连跌至2024年293.48亿元(−7.44%)、2025年282.81亿元(−3.64%),连续两年下滑跌回2021年水平;二游占移动游戏比重由14.0%峰值降至11.0%,对比2021年+27.43%高光时刻的兴衰落差。
4、动漫总产值口径五重分裂
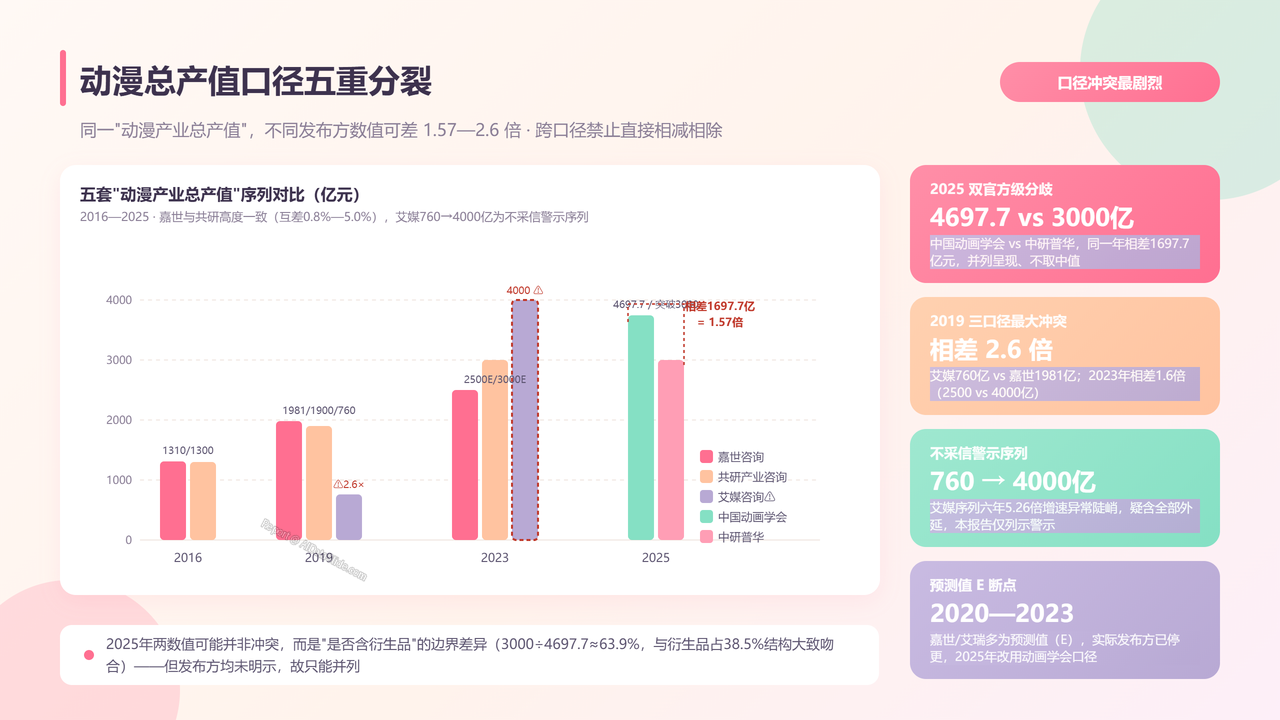
- 对比2016—2025年五套"动漫产业总产值"序列:嘉世咨询1310→2500亿元、共研产业咨询1300→3000亿元、艾媒760→4000亿元(不采信警示序列)、中国动画学会4697.7亿元、中研普华突破3000亿元,揭示同一年份最大相差1.57—2.6倍的口径分裂现象及"预测值E"断点。
5、内容与周边衍生结构切换
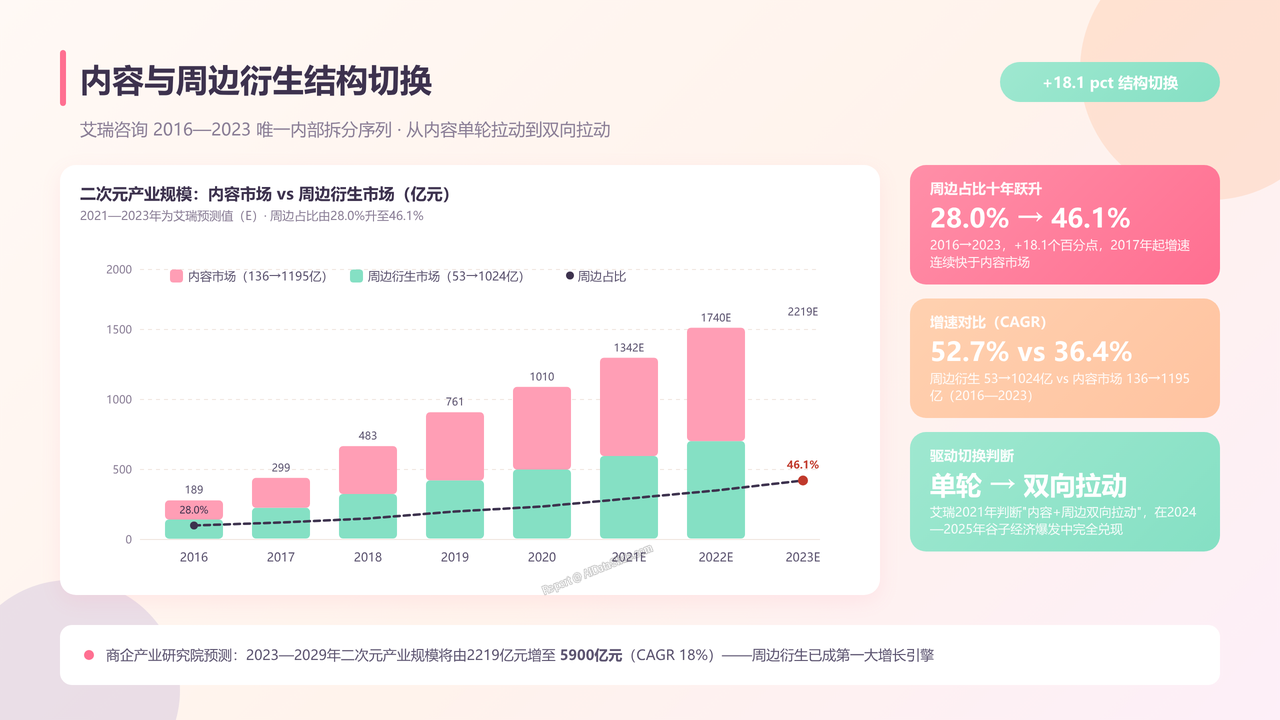
- 基于艾瑞2016—2023年唯一内部拆分序列,分析二次元产业从"内容单轮拉动"转向"内容+周边双向拉动":内容市场136→1195亿元(CAGR 36.4%)与周边衍生53→1024亿元(CAGR 52.7%),周边占比由28.0%升至46.1%(+18.1pct),揭示谷子经济爆发的十年伏笔。
6、谷子经济爆发与增速回落
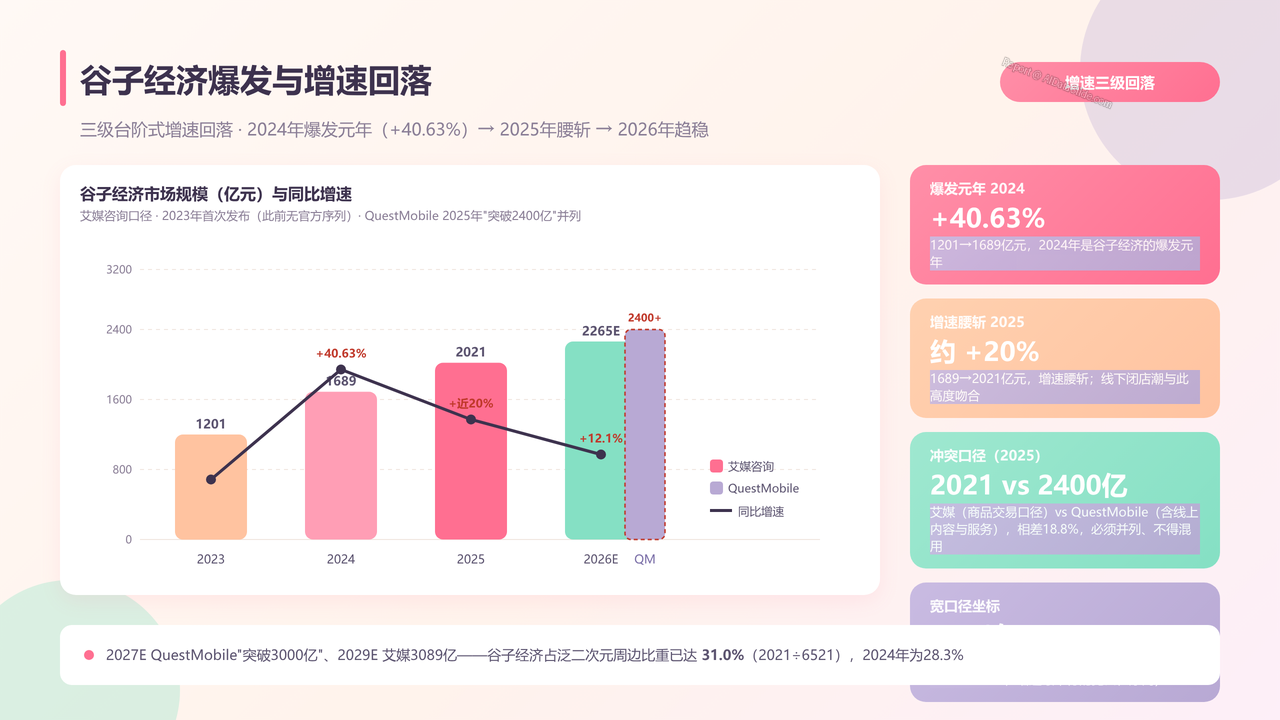
- 分析谷子经济规模2023年1201亿元→2024年1689亿元(+40.63%爆发元年)→2025年2021亿元(增速腰斩至约20%)→2026E 2265亿元(+12.1%)的三级台阶式增速回落,并列QuestMobile"突破2400亿元"冲突口径(相差18.8%),关联泛二次元及周边市场6521亿元的宽口径坐标。
7、潮玩市场双口径并行对比
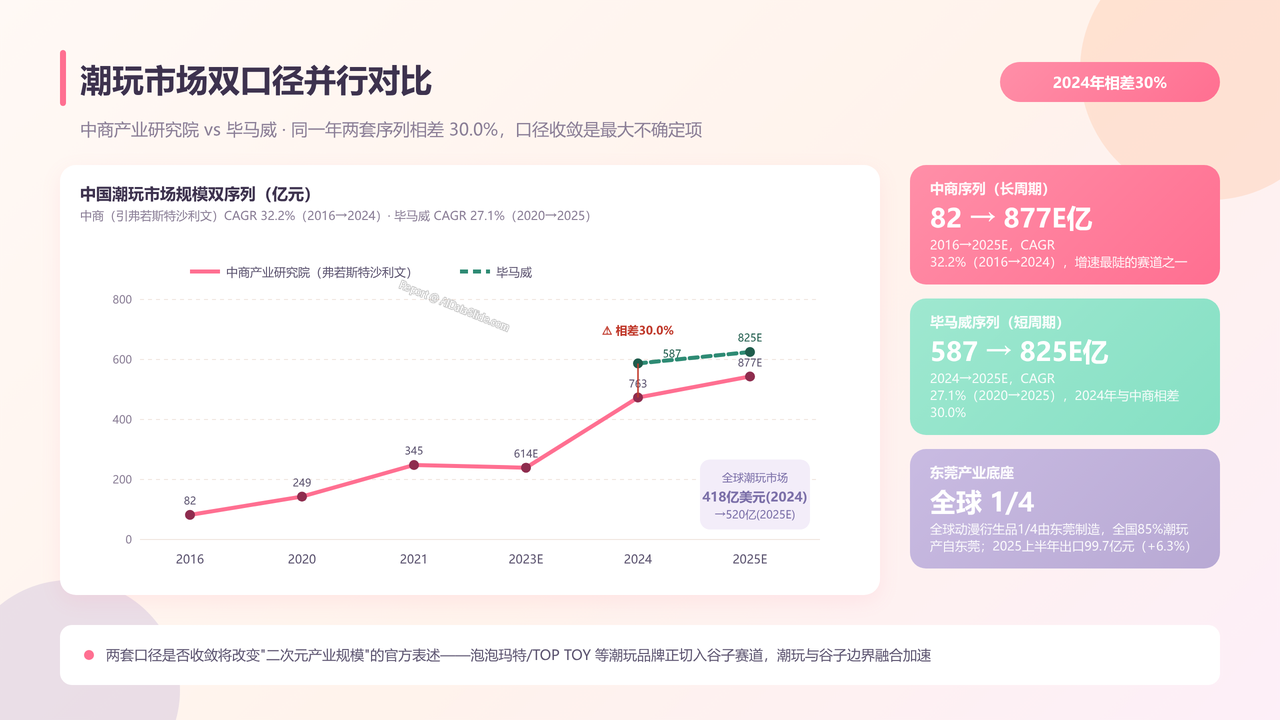
- 对比中商产业研究院(82→877E亿元,CAGR 32.2%)与毕马威(587→825E亿元)两套潮玩序列——2024年763亿vs587亿相差30.0%,叠加全球潮玩市场418亿美元坐标与东莞制造全球1/4衍生品的产业底座,呈现口径收敛的不确定性。
8、泛二次元用户规模十年扩张
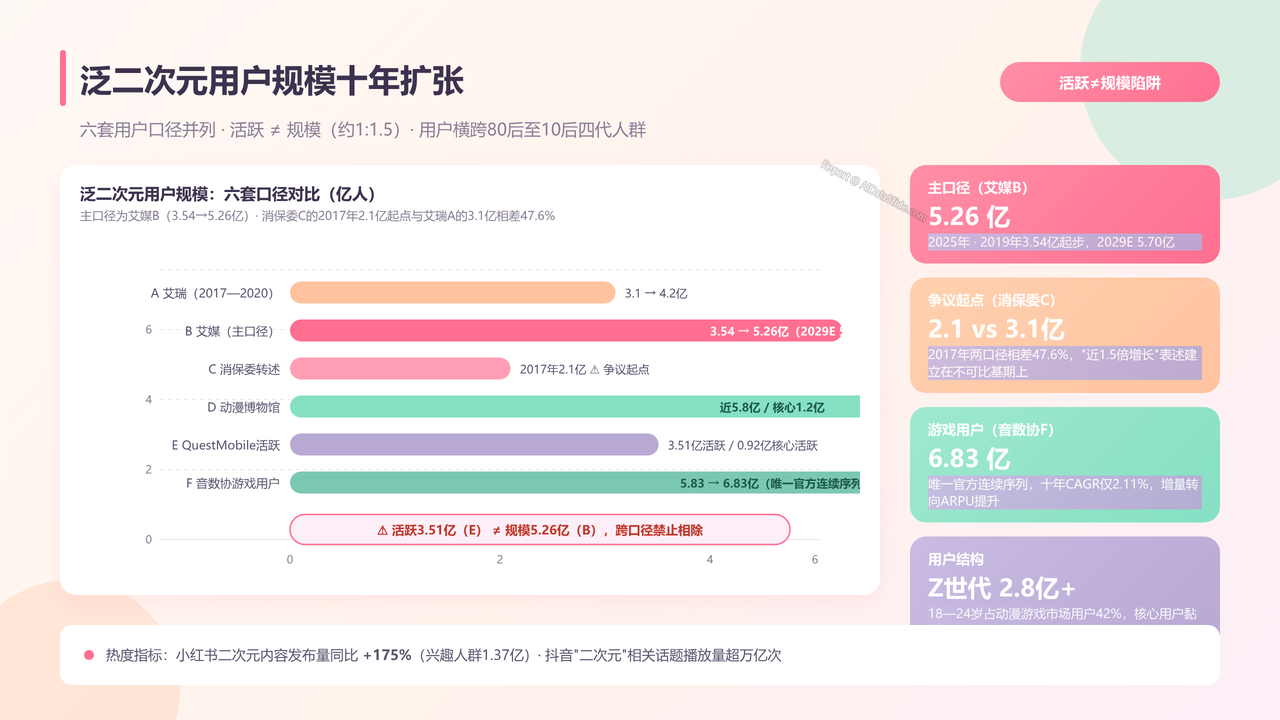
- 对比六套用户口径:艾瑞A(3.1亿起点)、艾媒B(3.54→5.26亿主口径)、消保委C(2.1亿争议起点)、动漫博物馆D(近5.8亿/核心1.2亿)、QuestMobile E活跃口径(3.51亿/0.92亿)与音数协F游戏用户(5.83→6.83亿),辨析"活跃≠规模"陷阱与Z世代结构(18—24岁占42%)。
9、就业人才与薪酬落差透视
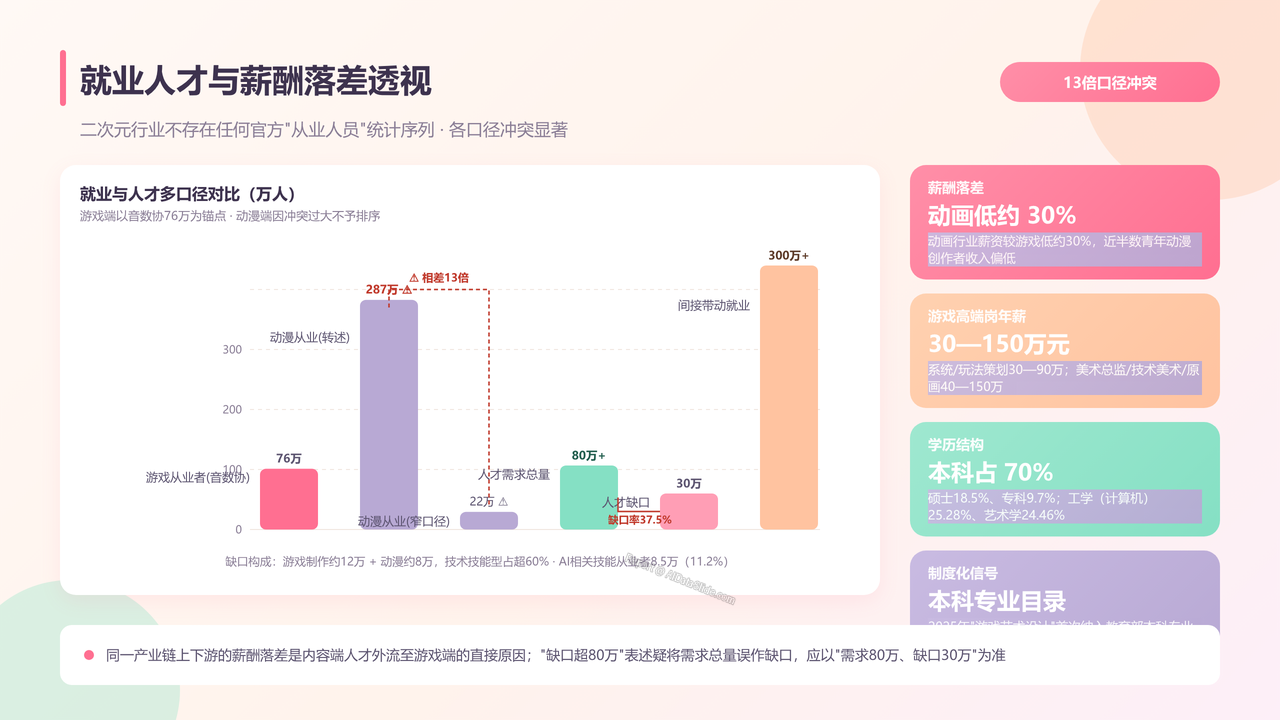
- 分析游戏从业者76万人(AI技能者8.5万)、动漫从业人员287万vs22万的13倍口径冲突、人才需求80万/缺口30万的缺口率37.5%,聚焦动画行业薪资低于游戏30%的产业链上下游薪酬落差与人才外流机制,及"游戏艺术设计"首次进入本科目录的制度化信号。
10、动画企业存量与新增分化
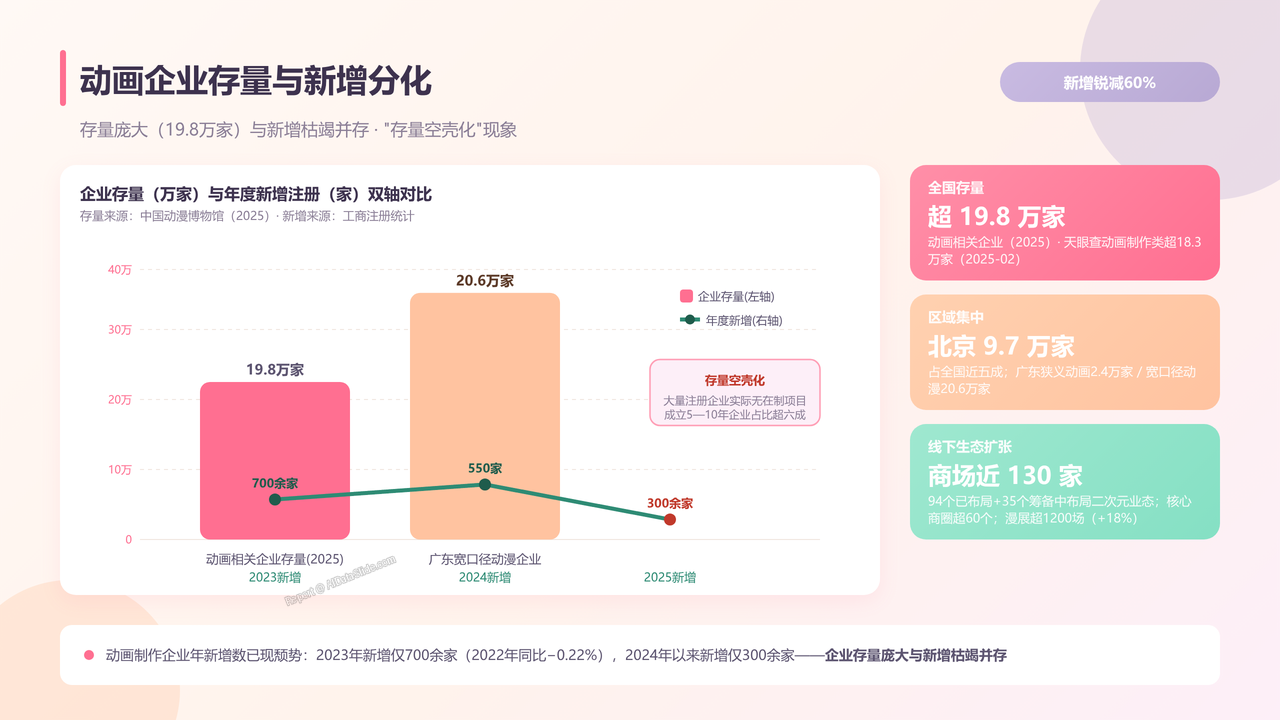
- 分析全国动画相关企业存量19.8万家(北京9.7万家占近五成、广东20.6万家宽口径)与新增颓势(2023年新增仅700余家→2024年300余家)并存的"存量空壳化"现象,关联布局二次元业态商场近130家、核心商圈超60个与漫展超1200场的线下生态扩张。
11、各省份游戏营收格局对比
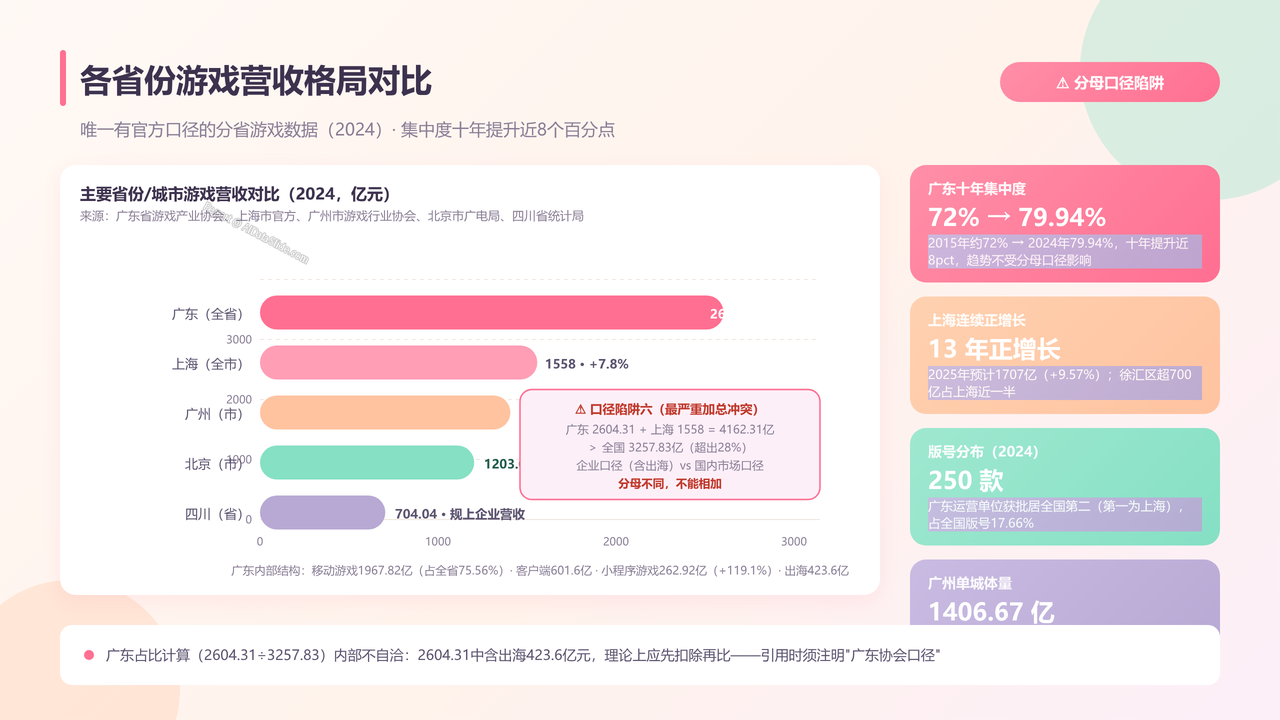
- 分析唯一有官方口径的分省游戏数据——广东2604.31亿元占全国79.94%(十年提升近8pct)、上海1558亿元、广州一市1406.67亿元、北京动漫游戏合计1203.09亿元、四川704.04亿元;警示"广东+上海超全国总量28%"的分母口径陷阱(企业营收vs国内市场收入不可加总)。
12、动漫产值分省三梯队格局
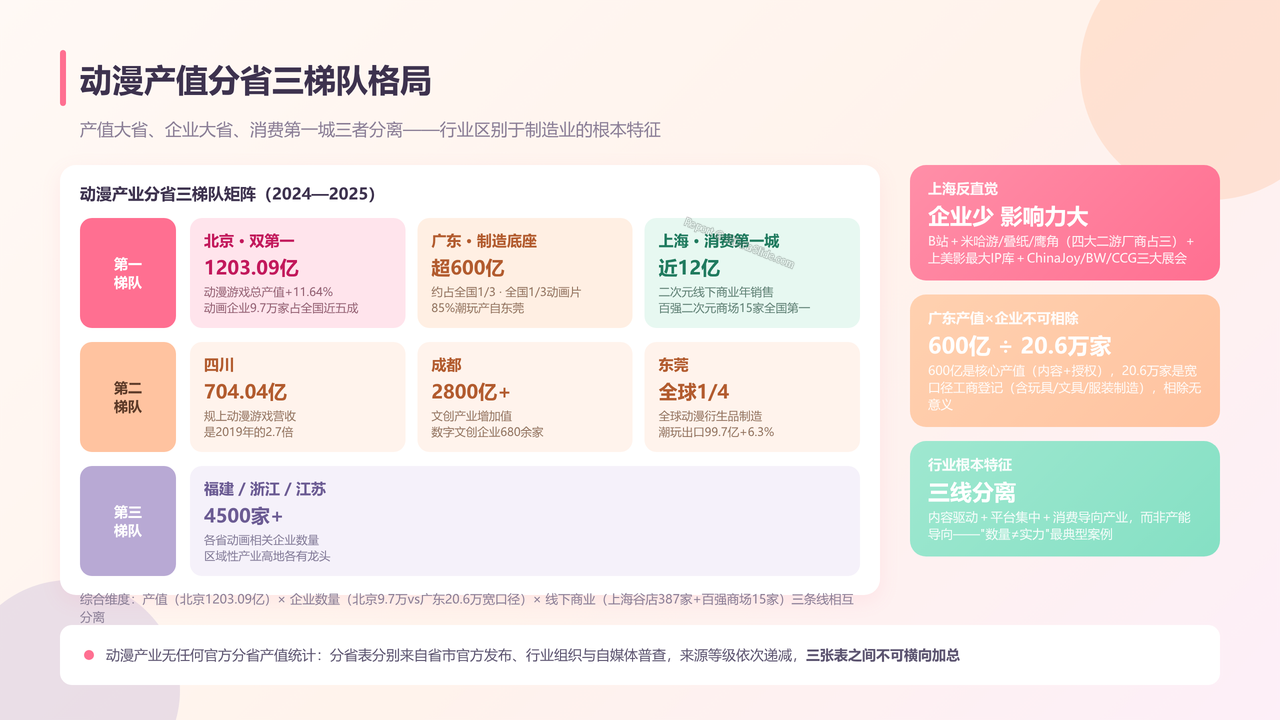
- 对比动漫产业分省梯队——北京(总产值1203.09亿元+企业9.7万家双第一)、广东(超600亿元+全国1/3动画片+85%潮玩产自东莞)、上海("企业少影响力大":B站/米哈游/叠纸/鹰角总部+百强二次元商场15家全国第一),揭示"产值大省、企业大省、消费第一城三者分离"的行业根本特征。
13、谷店与漫展城市分布图谱
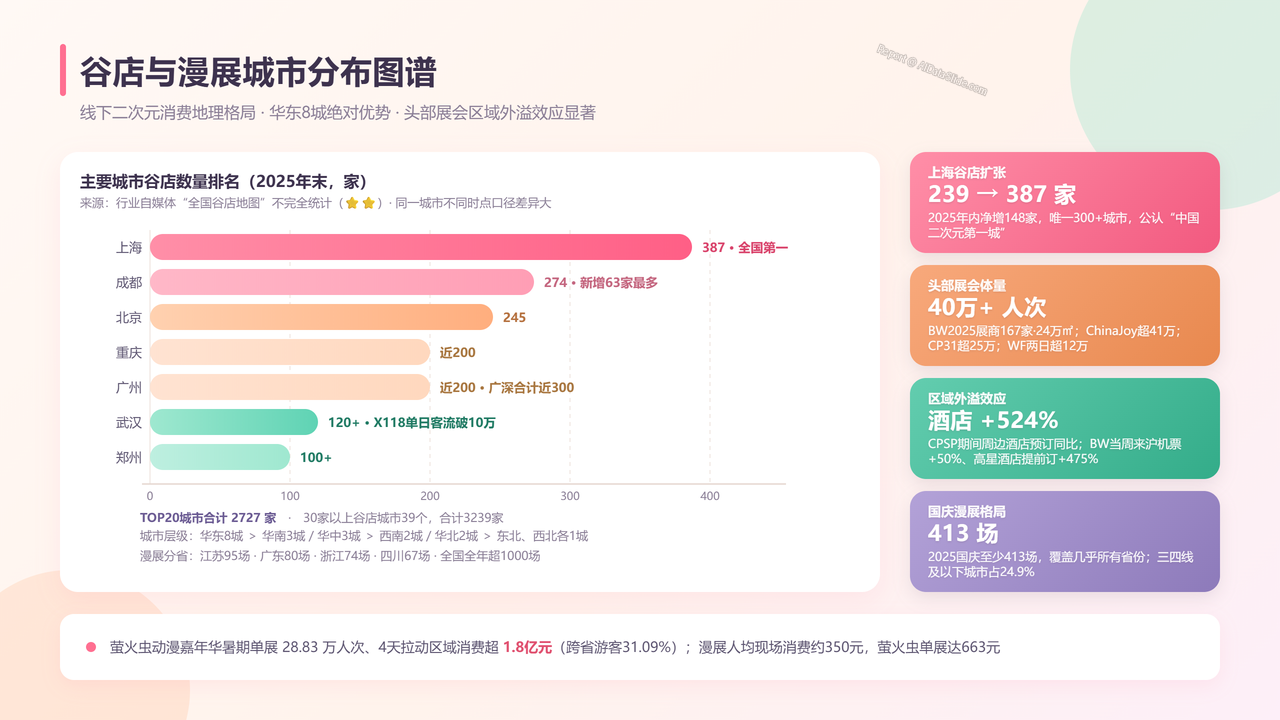
- 分析线下二次元消费地理格局——谷店城市榜(上海387家全国第一、成都274家新增最多、北京245家、重庆/广州近200家)、漫展分省榜(江苏95场、广东80场、浙江74场、全国超1000场),叠加BW2025四十万人次、ChinaJoy超41万人次等头部展会的区域外溢效应(酒店预订+524%)。
14、国漫崛起与国产IP替代潮
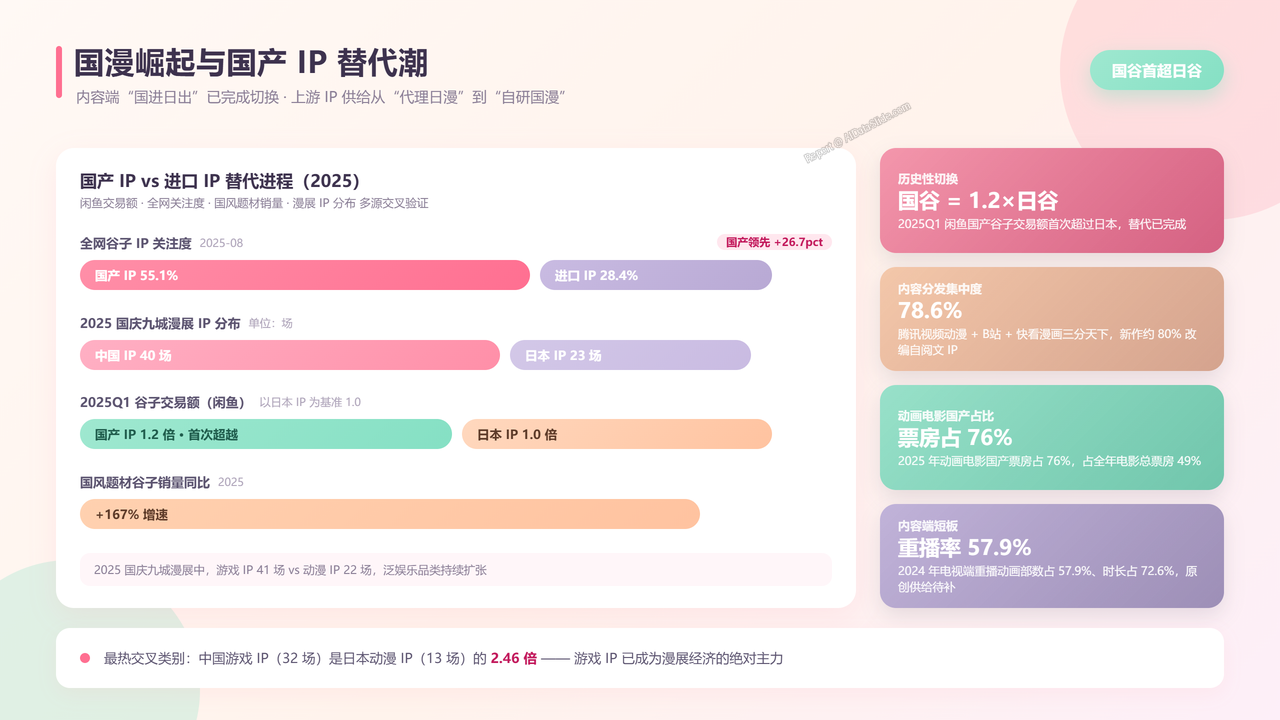
- 分析内容端"国进日出"的历史性切换——2025Q1国产IP谷子交易额首次达日谷1.2倍、国产谷子IP关注度55.1%(高出进口26.7pct)、国风题材销量+167%;标志性事件《哪吒之魔童闹海》154.46亿元登顶中国影史、衍生品破100亿元、138家公司联合制作,对照重播率57.9%的内容端短板。
15、谷子店开业闭店冷热分化
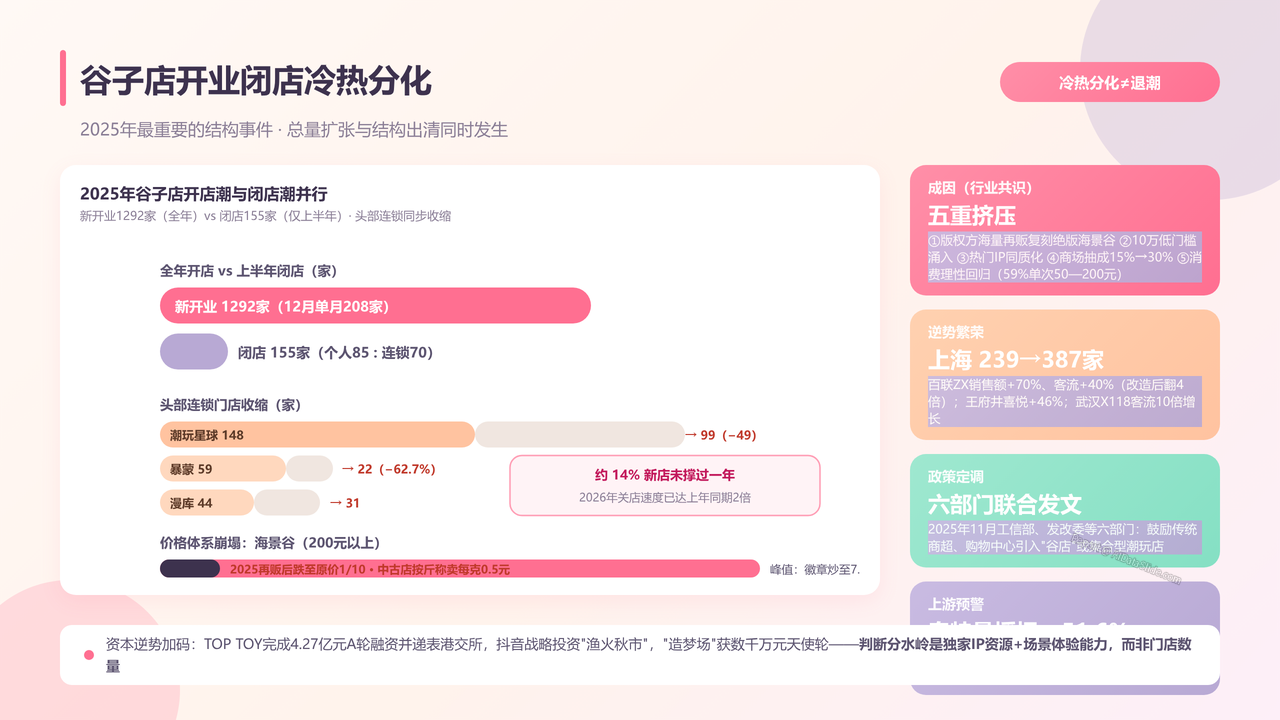
- 分析2025年最惨烈结构出清——全年新开1292家vs上半年闭店155家(约14%新店未撑过一年)、头部连锁收缩(潮玩星球148→99家、暴蒙59→22家)、海景谷价格跌至原价1/10;对照上海谷店239→387家、百联ZX销售额+70%的逆势繁荣,呈现"冷热分化而非整体退潮"的判断及六部门政策定调。
16、AI技术与出海双重变局
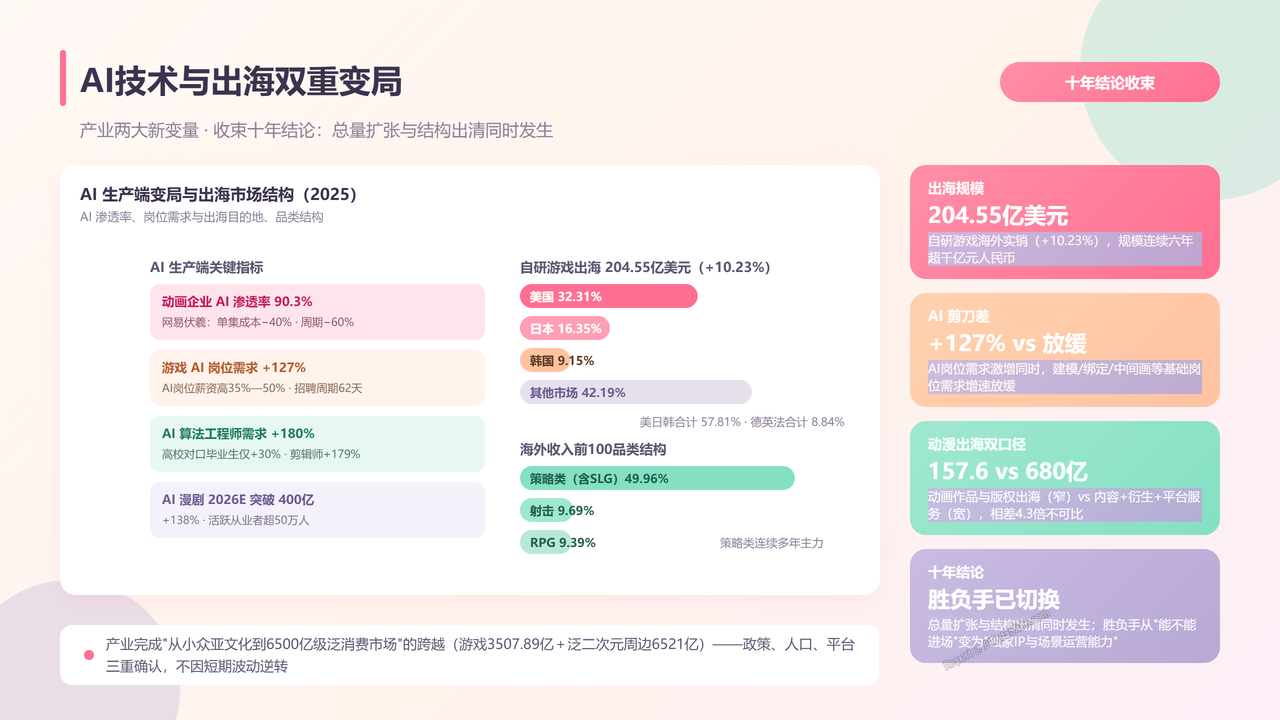
- 分析产业两大新变量——AI端:动画企业AI渗透率90.3%、单集制作成本降40%/周期缩60%、AI岗位需求+127%与基础岗位收缩的剪刀差;出海端:自研游戏出海204.55亿美元(连续六年超千亿)、美日韩占57.81%、策略类占49.96%,动漫出海157.6亿vs680亿双口径,收束十年结论:"总量扩张与结构出清同时发生,胜负手已从进场能力变为独家IP与场景运营能力"。
注册即赠 3 次标准任务体验券
从一份数据开始,生成一份能汇报的作品。
上传数据、描述目标、选择模板,剩下的交给 AI-DataSlide。你可以在线预览、编辑、下载报告,也可以公开到作品广场。
立即免费体验